
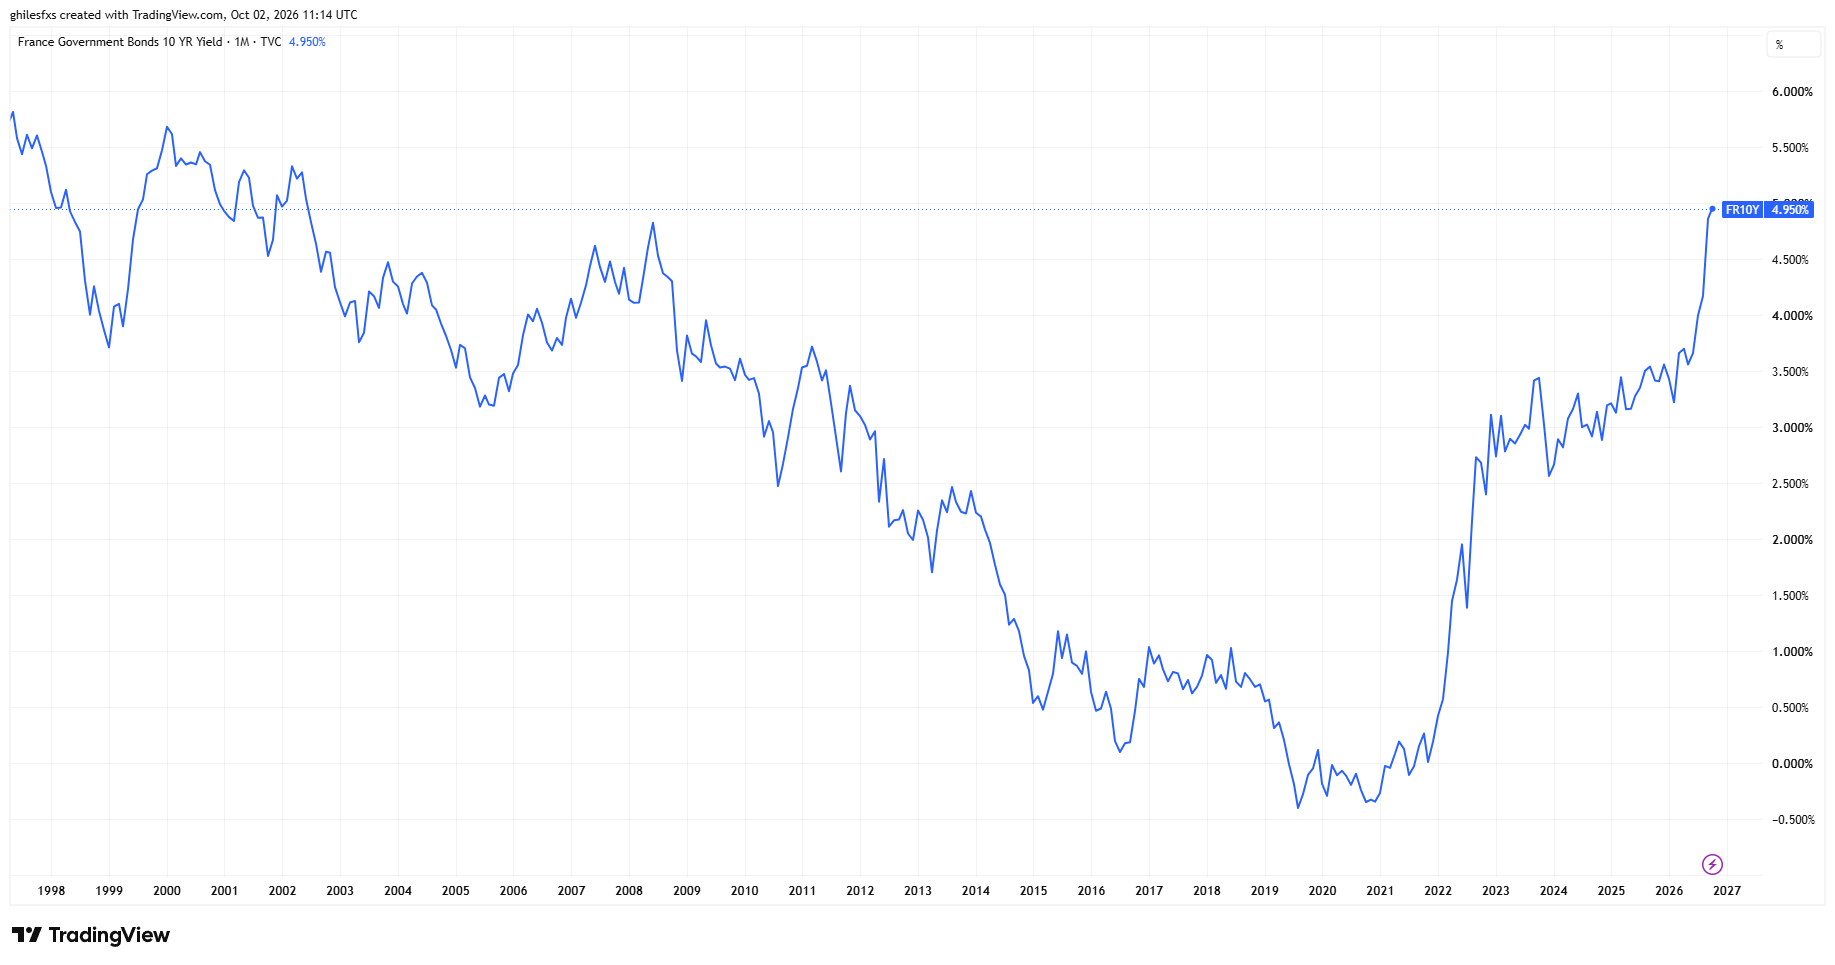
El mercado de bonos de Francia está enviando un mensaje cada vez más incómodo. El rendimiento de los bonos del Estado francés a 10 años subió hasta el 4.96% el jueves, alcanzando su nivel más alto desde julio de 2002 y acercándose al umbral psicológicamente importante del 5%.
Más importante aún, la brecha entre los costes de endeudamiento de Francia y Alemania a 10 años se ha ampliado hasta alrededor de 150 puntos básicos, alcanzando niveles vistos por última vez durante la crisis de deuda soberana de la Eurozona en 2012.
Parte del movimiento refleja una venta masiva global de bonos más amplia. El aumento de los precios de la energía, la inflación persistente y las expectativas de que los bancos centrales tengan que mantener los tipos de interés más altos durante más tiempo han impulsado al alza los rendimientos de la deuda soberana en varias economías desarrolladas.
Pero Francia destaca cada vez más. Los inversores están exigiendo una prima sustancialmente mayor para mantener deuda francesa frente a los bonos del Gobierno alemán, lo que sugiere que el movimiento ya no se debe simplemente a los tipos de interés globales. Las perspectivas fiscales y la incertidumbre política de Francia se están reflejando cada vez más en los costes de endeudamiento del país.
Esto plantea una pregunta más importante para los mercados de divisas: ¿cuándo se convierte el problema del mercado de bonos de Francia en un problema para el Euro?
El mercado de bonos está enviando una advertencia a Francia
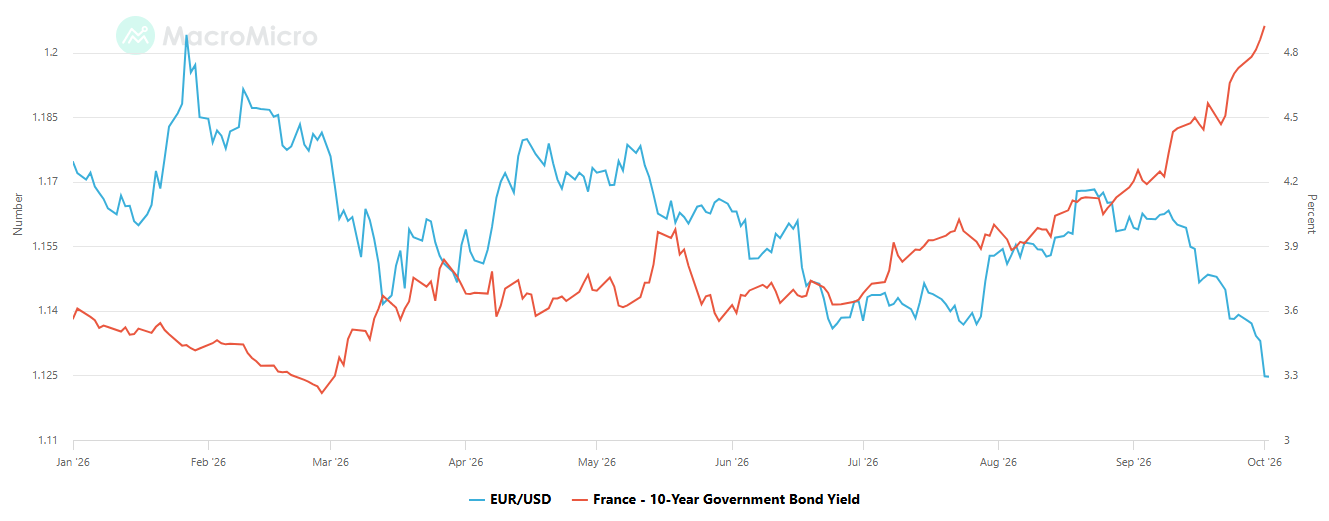
Los bonos del Gobierno francés han experimentado una fuerte reevaluación en los últimos meses. El rendimiento del bono del Gobierno francés a 10 años ha subido aproximadamente 1.4 puntos porcentuales en tres meses, mientras que el trimestre finalizado en septiembre marcó el peor comportamiento trimestral de la deuda soberana francesa desde 1987.
Alemania se ha movido en la dirección opuesta. Aunque los rendimientos alemanes también han subido, los bonos del Gobierno alemán se han beneficiado de los flujos hacia activos refugio, ya que los inversores reducen su exposición a las partes más arriesgadas del mercado europeo de bonos. El resultado es un diferencial que se amplía rápidamente entre Francia y Alemania.
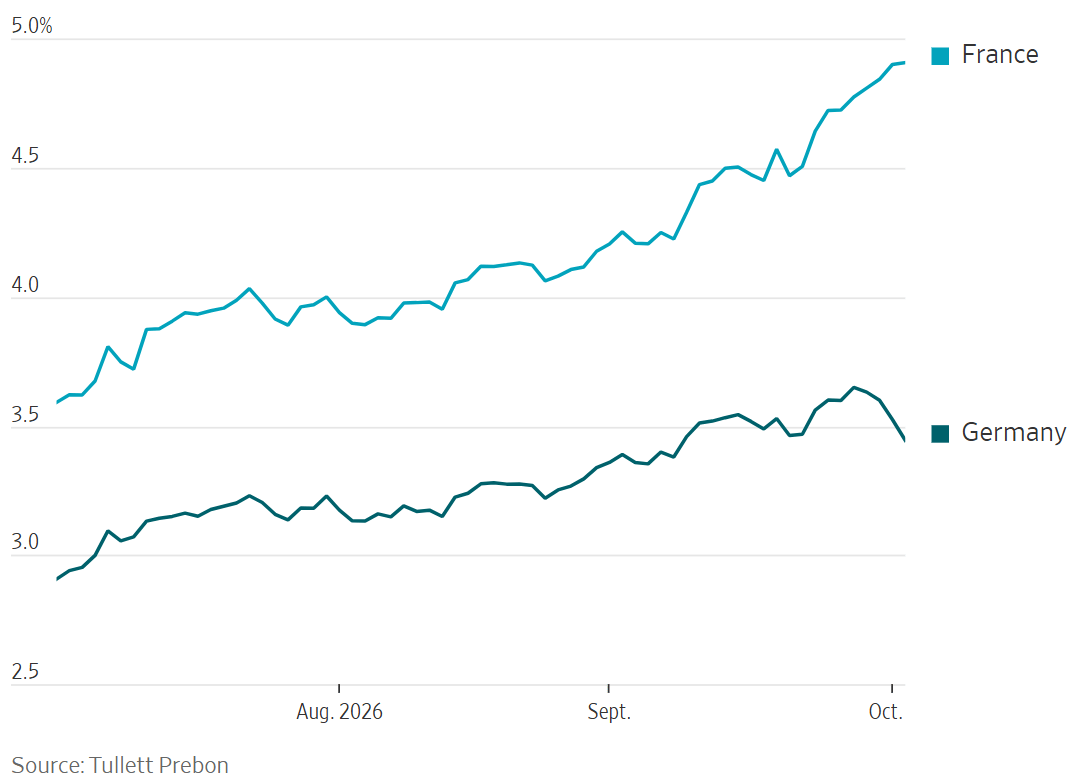
Ese diferencial es importante porque elimina parte del movimiento global de los tipos de interés. Si los rendimientos franceses y alemanes estuvieran subiendo aproximadamente al mismo ritmo, el movimiento podría atribuirse en gran medida a la inflación global, los precios de la energía y las expectativas de política monetaria.
En cambio, los rendimientos franceses están subiendo significativamente más rápido. Mike Riddell, gestor del Strategic Bond Fund de Fidelity International, describió el cambio en términos inusualmente contundentes: "Francia se ha estado deteriorando lenta pero constantemente. Pero hoy parece el primer día en que los mercados financieros más amplios se han dado cuenta", afirmó Riddell.
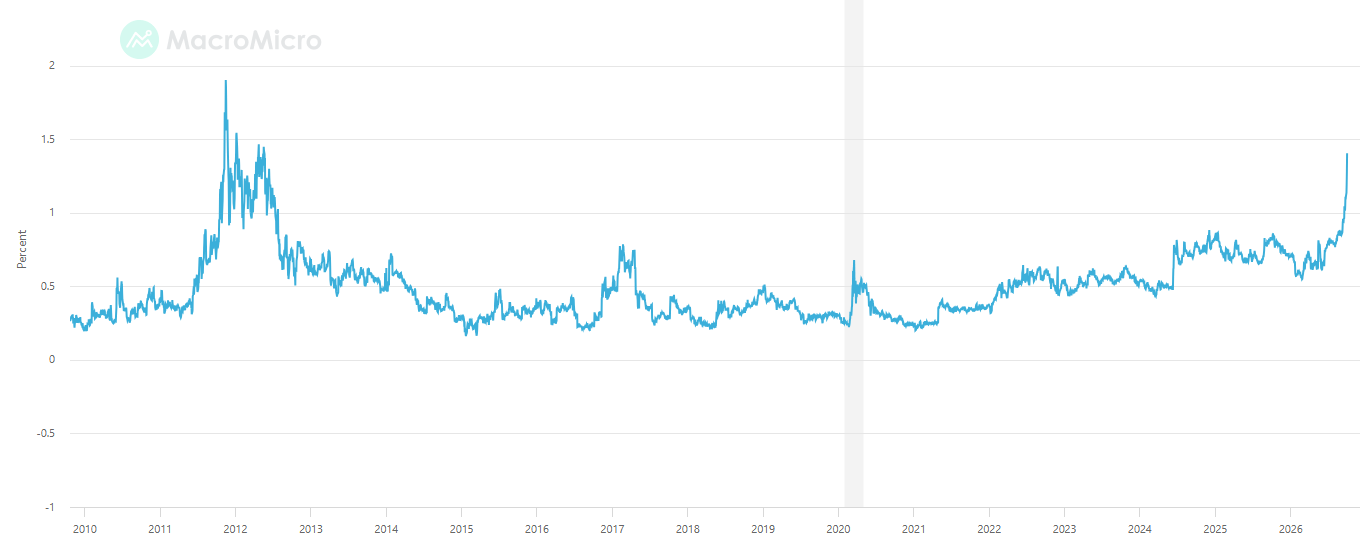
Un gráfico a largo plazo del diferencial entre Francia y Alemania a 10 años ayuda a ilustrar por qué importa el último movimiento. La brecha se acerca a niveles no vistos desde la crisis de deuda soberana europea, aunque el entorno macroeconómico e institucional actual es diferente al de 2011-2012.
El presupuesto de 2027 no responde a la principal pregunta del mercado
El presupuesto de 2027 propuesto por el Gobierno francés pretende demostrar disciplina fiscal, pero los inversores parecen no estar convencidos de que ofrezca una trayectoria suficientemente creíble hacia la estabilización de las finanzas públicas.
El plan tiene como objetivo reducir el déficit fiscal al 5% del Producto Interior Bruto (PIB) en 2027 desde alrededor del 5.4% de este año. La deuda pública francesa ya se sitúa cerca del 119% del PIB, mientras que se espera que el Gobierno pida prestados un récord de 340.000 millones de euros el próximo año.
El problema para los inversores en bonos no es tanto el tamaño exacto del ajuste del próximo año como la credibilidad de la trayectoria a largo plazo. El organismo francés de vigilancia fiscal ha descrito la hipótesis de crecimiento del 1% del Gobierno como optimista y considera muy improbable que el déficit vuelva a situarse por debajo del umbral del 3% de la Unión Europea para 2029 con la trayectoria actual.
BBH también se muestra escéptico respecto a que el presupuesto propuesto pueda aprobarse en el parlamento sin concesiones sustanciales. El banco considera que la prórroga del presupuesto de 2026 es el escenario más probable si el compromiso político sigue siendo limitado antes de las elecciones presidenciales de 2027. En ese escenario, BBH estima que el déficit de Francia podría aumentar hasta cerca del 6% del PIB en 2027, en lugar de disminuir.
La presidenta del Banco Central Europeo (BCE), Christine Lagarde, también ha descrito la situación de la deuda francesa como "grave, con un 120% del PIB y sin una trayectoria para reducirla." Lagarde añadió: "Francia necesita una trayectoria presupuestaria creíble y reformas para restablecer la confianza."
Por qué el diferencial entre Francia y Alemania importa más que el umbral del 5%
Un rendimiento francés a 10 años superior al 5% atraería sin duda la atención. Pero para los mercados, la señal más importante podría ser el diferencial con Alemania. El nivel absoluto de los rendimientos franceses refleja tanto factores globales como internos. El diferencial frente a los bonos del Gobierno alemán ofrece una indicación más clara de la prima adicional que los inversores exigen específicamente para mantener deuda francesa. Y esa prima está aumentando rápidamente.
Francia emitió con éxito 12.000 millones de euros de deuda a largo plazo esta semana, con una demanda que superó en más del doble el importe ofrecido. Esto sugiere que el país no se enfrenta a un problema inmediato para acceder a los mercados de bonos. Sin embargo, el coste de dicho acceso está aumentando considerablemente.
La deuda francesa a 10 años se emitió con un rendimiento del 4.93%, frente a un promedio del 4.32% en septiembre y del 3.86% en una subasta a principios de agosto.
Mabrouk Chetouane, responsable de Estrategia de Mercados Globales en Natixis Investment Managers, resumió la situación de forma concisa: "Sale adelante, pero es caro."
Esa distinción es importante. La situación actual no indica necesariamente una crisis de financiación soberana. Los inversores todavía están dispuestos a comprar deuda francesa. En cambio, el mercado está reevaluando significativamente el tipo de interés necesario para compensar los riesgos fiscales y políticos de Francia.
El verdadero riesgo para el Euro es el contagio
Para el Euro (EUR), Francia por sí sola podría no ser suficiente para desencadenar una importante venta masiva de la divisa. La investigación de Commerzbank sugiere que la moneda única tiende a reaccionar de forma mucho más agresiva cuando el estrés soberano se extiende por varios países de la Eurozona o al sector bancario.
Michael Pfister y Tatha Ghose, de Commerzbank, concluyen que cuando solo un país se encuentra bajo presión, el impacto sobre el Euro suele ser limitado. Pero cuando varios países de la Eurozona afrontan un estrés simultáneo junto con presión sobre los bancos, la depreciación media ajustada del EUR/USD alcanza alrededor del 0.73% durante cinco jornadas de negociación.
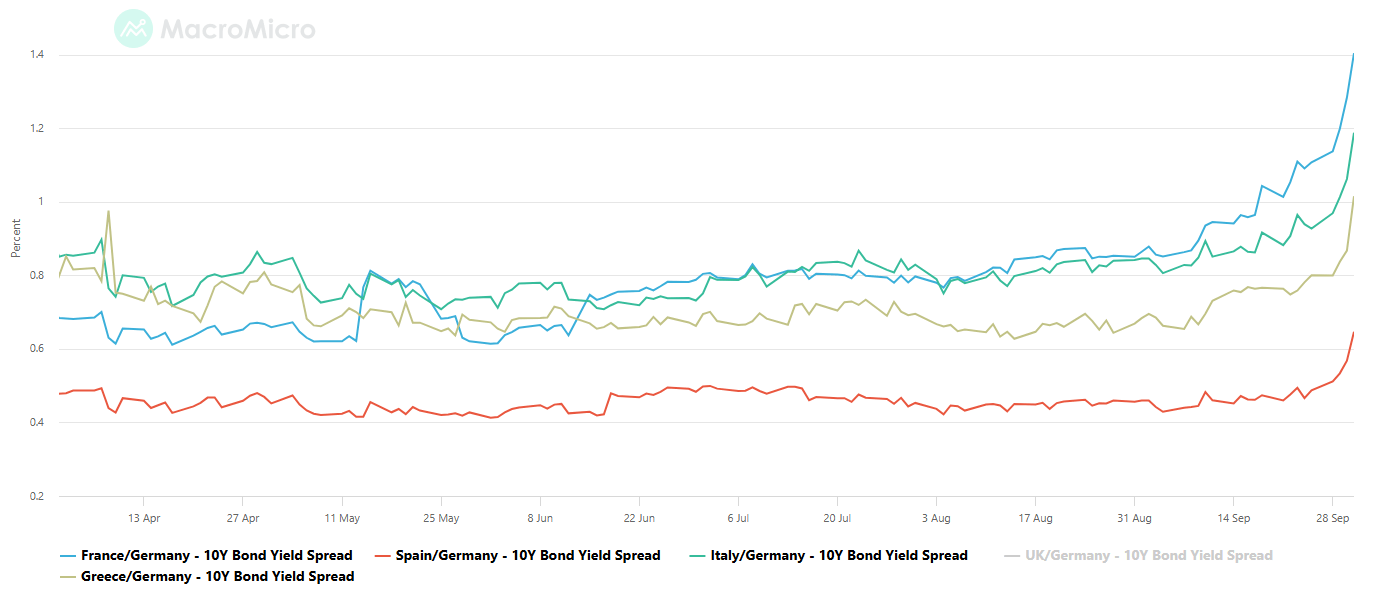
Esa distinción podría adquirir una importancia cada vez mayor. Los bonos gubernamentales franceses han estado en el centro de la última venta masiva, pero los diferenciales de los bonos italianos también se han ampliado considerablemente. Las acciones de los bancos europeos también han estado bajo presión, y el índice STOXX Europe 600 Banks sufrió el jueves su mayor caída diaria desde marzo. Las tres principales acciones bancarias francesas han registrado pérdidas sustanciales, ya que los inversores reevalúan las implicaciones de unos mayores costes de endeudamiento soberano.
Por ahora, las señales de un contagio más amplio siguen siendo limitadas en comparación con crisis de deuda anteriores de la Eurozona. Pero la combinación de la ampliación de los diferenciales soberanos y la presión sobre las acciones bancarias es precisamente el tipo de evolución que los operadores de divisas probablemente vigilarán.
Puede que el Euro aún no refleje plenamente la prima de riesgo francesa
ING sostiene que la reacción relativamente contenida del Euro podría significar que los mercados de divisas aún no han descontado toda la magnitud del deterioro de los bonos gubernamentales franceses. El banco estima que el Euro incorpora actualmente una prima de riesgo relativamente modesta, de alrededor del 1%. Históricamente, los episodios de ampliación mucho más pronunciada de los diferenciales soberanos de la Eurozona han generado desviaciones significativamente mayores del EUR/USD respecto a su valor razonable a corto plazo.
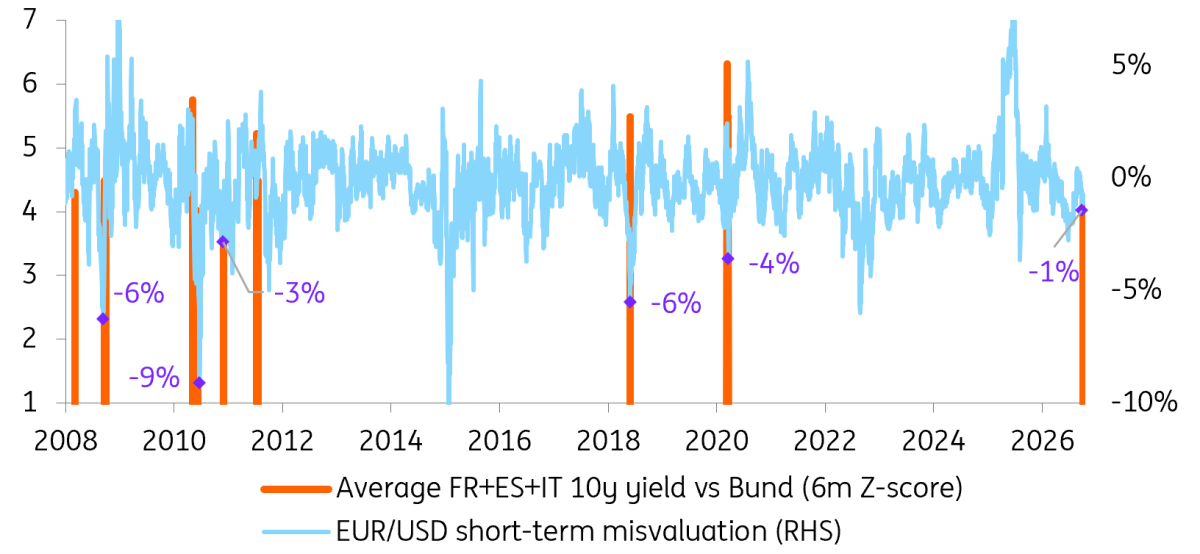
ING estima que una acumulación hasta una prima de riesgo del Euro del 3% sería coherente con episodios anteriores de ampliación severa de los diferenciales soberanos. En tal escenario, el EUR/USD podría moverse hacia 1.110. El banco ha descrito la ampliación del diferencial franco-alemán como "un movimiento bastante alarmante", argumentando que un mayor deterioro podría añadir una prima de riesgo más elevada al Euro.
El umbral que hay que vigilar quizá ya no sea el 5%
El rendimiento francés a 10 años al superar el 5% ofrecería un titular llamativo, especialmente porque los costes de endeudamiento ya se encuentran en su nivel más alto desde 2002. Pero el diferencial entre Francia y Alemania podría ser, en última instancia, la cifra más importante.
Una estabilización de ese diferencial sugeriría que los inversores se sienten cada vez más cómodos con la trayectoria fiscal de Francia y que la venta masiva global de bonos sigue siendo la fuerza dominante detrás del aumento de los rendimientos.
Una ampliación continuada hacia o por encima de los 150 puntos básicos, especialmente si va acompañada de un aumento de los diferenciales italianos, una mayor debilidad de los bancos europeos y presión sobre el Euro, apuntaría a una reevaluación más amplia del riesgo soberano de la Eurozona.
Eso no implica automáticamente una repetición de la crisis de deuda de 2011-2012. Las instituciones financieras europeas y el marco de política del BCE han cambiado sustancialmente desde entonces, y Francia sigue teniendo acceso a los mercados de deuda a pesar del mayor coste de endeudamiento.
Pero el mercado no necesita una crisis soberana total para que el Euro sufra. Solo necesita que los inversores exijan una prima mayor por mantener activos europeos. Y con los costes de endeudamiento franceses cerca del 5%, el diferencial entre Francia y Alemania en niveles cercanos a los vistos por última vez durante la crisis de deuda soberana y la incertidumbre fiscal probablemente persistiendo, esa prima de riesgo resulta cada vez más difícil de ignorar para los mercados de divisas.
Tasas de interés de EE.UU. - Preguntas Frecuentes
Las instituciones financieras cobran los tipos de interés sobre los préstamos a los prestatarios y los pagan como intereses a los ahorradores y depositantes. En ellos influyen los tipos básicos de interés, que fijan los bancos centrales en función de la evolución de la economía. Normalmente, los bancos centrales tienen el mandato de garantizar la estabilidad de los precios, lo que en la mayoría de los casos significa fijar como objetivo una tasa de inflación subyacente en torno al 2%.
Si la inflación cae por debajo del objetivo, el banco central puede recortar los tipos básicos de interés, con el fin de estimular el crédito e impulsar la economía. Si la inflación aumenta sustancialmente por encima del 2%, el banco central suele subir los tipos de interés de los préstamos básicos para intentar reducir la inflación.
En general, unos tipos de interés más elevados contribuyen a reforzar la moneda de un país, ya que lo convierten en un lugar más atractivo para que los inversores mundiales aparquen su dinero.
Los tipos de interés más altos influyen en el precio del Oro porque aumentan el coste de oportunidad de mantener Oro en lugar de invertir en un activo que devengue intereses o depositar efectivo en el banco.
Si los tipos de interés son altos, el precio del Dólar estadounidense (USD) suele subir y, como el Oro cotiza en dólares, el precio del Oro baja.
La tasa de los fondos federales es el tipo a un día al que los bancos estadounidenses se prestan entre sí. Es el tipo de interés oficial que suele fijar la Reserva Federal en sus reuniones del FOMC. Se fija en una horquilla, por ejemplo 4.75%-5.00%, aunque el límite superior (en este caso 5.00%) es la cifra citada.
Las expectativas del mercado sobre el tipo de interés de los fondos de la Reserva Federal son seguidas por la herramienta FedWatch del CME, que determina el comportamiento de muchos mercados financieros en previsión de futuras decisiones de política monetaria de la Reserva Federal.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
Últimos Análisis
CONTENIDO RECOMENDADO
El Euro rebota por encima de 1.1250 tras los débiles datos de empleo de EE.UU.
El EUR/USD rebota hacia 1.1260 el viernes, ganando un 0.16% en el día al momento de escribir, después de alcanzar un mínimo intradía de 1.1221 a primera hora del día. El par encuentra un renovado interés comprador mientras el Dólar estadounidense (USD) se ve presionado tras unas cifras de empleo de Estados Unidos (EE.UU.) significativamente más débiles de lo esperado.
El Peso mexicano se aprecia por primera vez durante la semana ante un Dólar afectado por el mal dato de empleo NFP
El USD/MXN ha caído este viernes de un máximo diario de 18.35 a un mínimo de 18.11, arrastrado por el débil dato de empleo NFP de Estados Unidos. El par ha roto una racha de cuatro jornadas consecutivas previas de subidas que le llevaron ayer jueves a un máximo de diez meses en 18.43.
El Yen japonés devuelve sus ganancias posteriores al NFP pese a la debilidad del Dólar
El USD/JPY cotiza alrededor de 157.65 el viernes al momento de escribir, con una caída del 0.28% en el día. El par cayó brevemente hasta 156.95 tras la publicación del informe de empleo de Estados Unidos (EE.UU.), antes de borrar todo el movimiento y regresar a los niveles previos a la publicación.

El Ibex 35 alcanza mínimos de más de 3 meses lastrado por Banco Sabadell y CaixaBank
El Ibex 35 inició las negociaciones en 19.071, reaccionando a la baja desde un máximo diario en 19.243, donde atrajo participantes que arrastraron el índice a mínimos del 15 de junio en 18.973. Al momento de escribir, el índice bursátil cotiza en 18.993, cayendo un 0.70% en la última jornada de la semana.

Última hora: Las Nóminas no Agrícolas de EE.UU. suben en 29.000 en septiembre frente a las 90.000 esperadas
Las Nóminas no Agrícolas (NFP) en Estados Unidos (EE.UU.) aumentaron en 29.000 en septiembre, informó el viernes la Oficina de Estadísticas Laborales de EE.UU. (BLS).