 Zorrays Junaid
Alchemy Markets
Hacia el final del tercer trimestre, el Dólar estadounidense ha estado repuntando durante todo septiembre.
Pero este comportamiento resulta algo desconcertante.
El rally se produjo en un contexto de recompras de bonos triplicadas de Scott Bessent, intervención cambiaria del BOJ y debilitamiento de los precios del petróleo.
Todos ellos son factores que, en teoría, deberían contribuir al debilitamiento del Dólar estadounidense.
Así que surge la pregunta… ¿Por qué? ¿Y qué viene en el cuarto trimestre?
A primera vista, esto parece una rebelión del mercado de bonos estadounidense, con los rendimientos disparándose al alza durante el tercer trimestre. El bono a 10 años está por encima del 5%, y el bono a 30 años ha vuelto a niveles vistos por última vez hace más de dos décadas.
En el frente del yen, el USDJPY ya ha perdido el comportamiento semanal que lo llevó al alza, mientras que el JXY se encuentra en soporte. EE.UU. tampoco es ya el único mercado con rendimientos al alza.
Mientras tanto, el DXY se encuentra actualmente en resistencia, con el JXY, EURUSD, GBPUSD, NZDUSD y AUDUSD todos situados en soporte.
Con todo alineándose al mismo tiempo, nuestro sesgo para el cuarto trimestre es una recuperación de las divisas no estadounidenses, salvo que se produzca una ruptura sostenida en el DXY debido al aumento de los rendimientos.
Primero: cómo estoy usando las bandas EMA
En este artículo, estoy usando las bandas de Bollinger® como una referencia para la salud de la tendencia, a lo que me refiero como una "banda EMA". Alcanzar el borde de una de ellas no hace automáticamente que el precio sea caro o barato.
Cada vez que el precio de un activo rompe una banda EMA, nuestro sesgo se sitúa del lado de la ruptura. Todos los retornos a la banda EMA se tratan como retests, hasta que se produce una ruptura de reversión.
Nuestra principal banda EMA utilizada es la banda de la EMA de 20, ajustada a 1 desviación estándar, ya que suele representar las condiciones de tendencia más suaves y recientes.
Sin embargo, en ocasiones se da prioridad a:
- EMA de 20, 1 desviación estándar (lectura principal).
- EMA de 50, 1 desviación estándar.
- EMA de 100, 0.5 desviación estándar.
- O la de 200, 0.25 desviación estándar.
Dependiendo de cuál de las bandas esté proporcionando las condiciones de tendencia más suaves, en relación con la recencia.
Así que, en efecto: los macrofundamentos determinan el sesgo de más largo plazo, mientras que las bandas ayudan a calibrar el momento de las reversiones o de la continuación de la tendencia.
El DXY alcanza la zona de decisión del cuarto trimestre
El gráfico diario es la razón por la que merece la pena vigilar una posible vuelta a la baja desde el principio.
El DXY ha repuntado de nuevo hasta la resistencia de 100.82 a 101.92. El momentum en el Stoch RSI está estirado, lo que sitúa al dólar en posición de una reversión o retroceso.
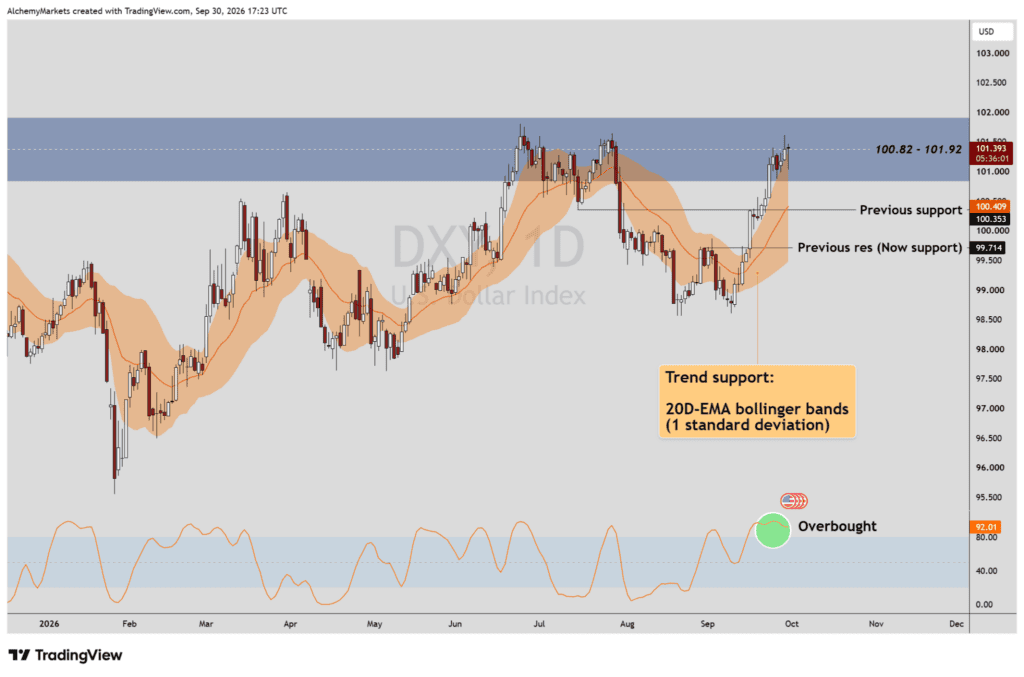
Sin embargo, dado que el DXY sigue por encima de su banda EMA de 20 días, será difícil calcular cuándo se producirá un retroceso.
En este caso, hay que observar el gráfico de 4h. La primera señal de debilidad aparece cuando el DXY rompe la banda EMA de 20 en 4h.
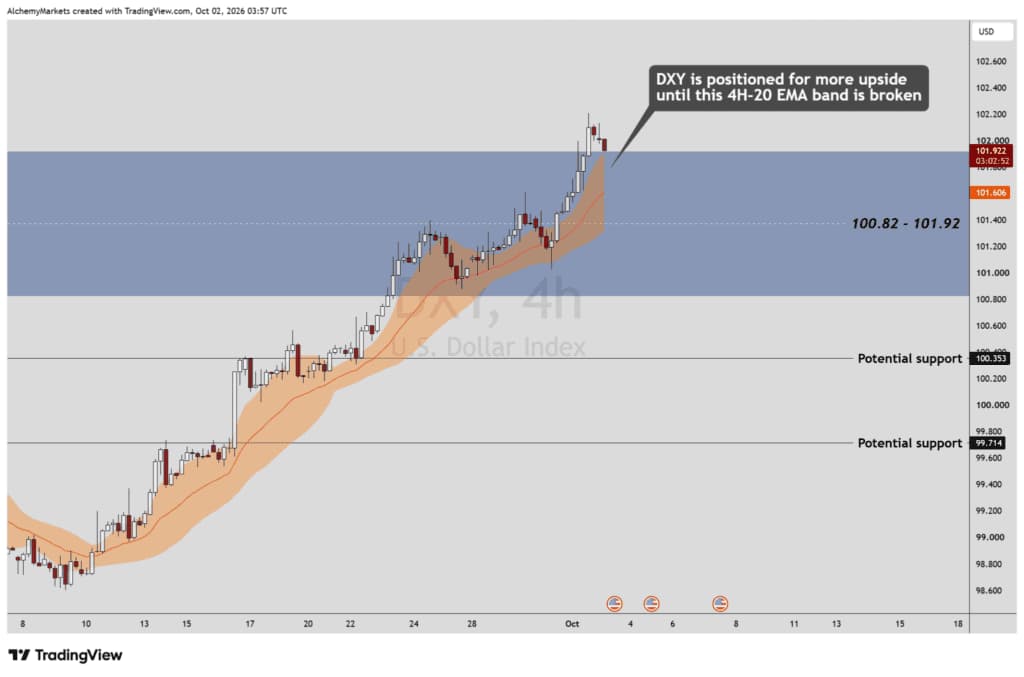
A 2 de octubre, la tendencia alcista de corto plazo del dólar sigue mereciendo respeto.
Si la banda de 4h se rompe y el retest falla desde abajo, entonces el caso de un retroceso más amplio empieza a parecer real.
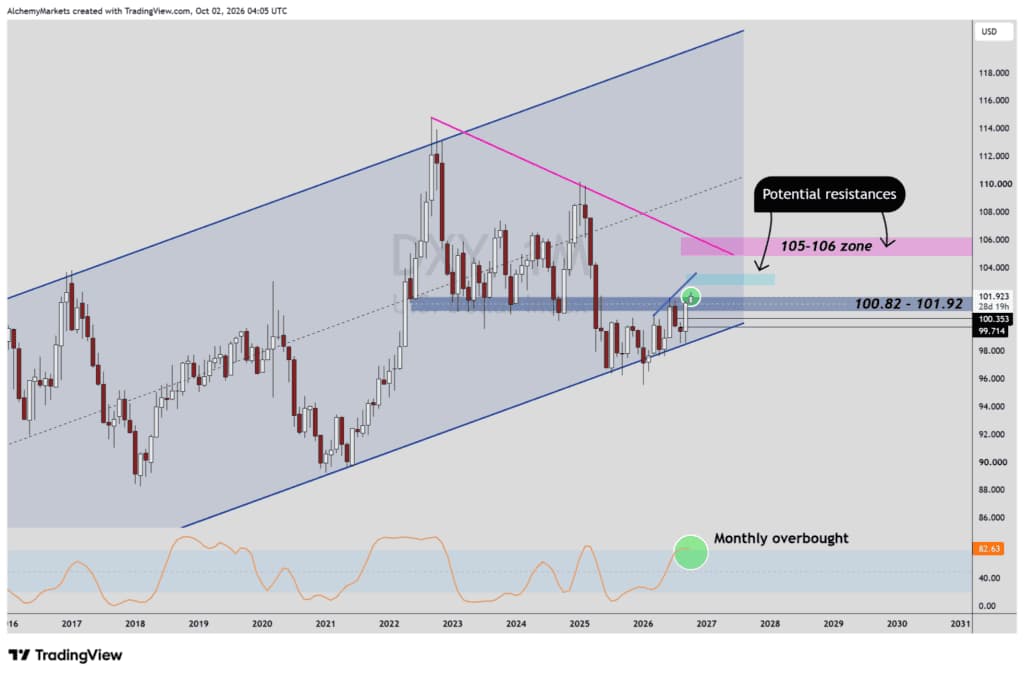
Si, en cambio, se rompe la resistencia, la estructura de marcos temporales superiores aún deja margen para un avance hacia 102 a 103, y luego 105 a 106.
El DXY aparentemente está sobrecomprado en el marco temporal mensual, así que técnicamente eso apunta a un retroceso pronto (teniendo en cuenta que al momento de escribir esto es principios de octubre).
Pero hasta que la banda de 4h diga lo contrario, perseguir una reversión temprana del Dólar no tiene mucho sentido.
Los rendimientos globales se disparan, pero el USD deja de confirmar
El mercado de bonos es donde la historia del DXY se vuelve más interesante.
Toda la curva estadounidense se ha movido al alza. Desde el bono a 2 años hasta el de 30 años, los rendimientos han pasado las últimas semanas respetando las bandas diarias ascendentes.
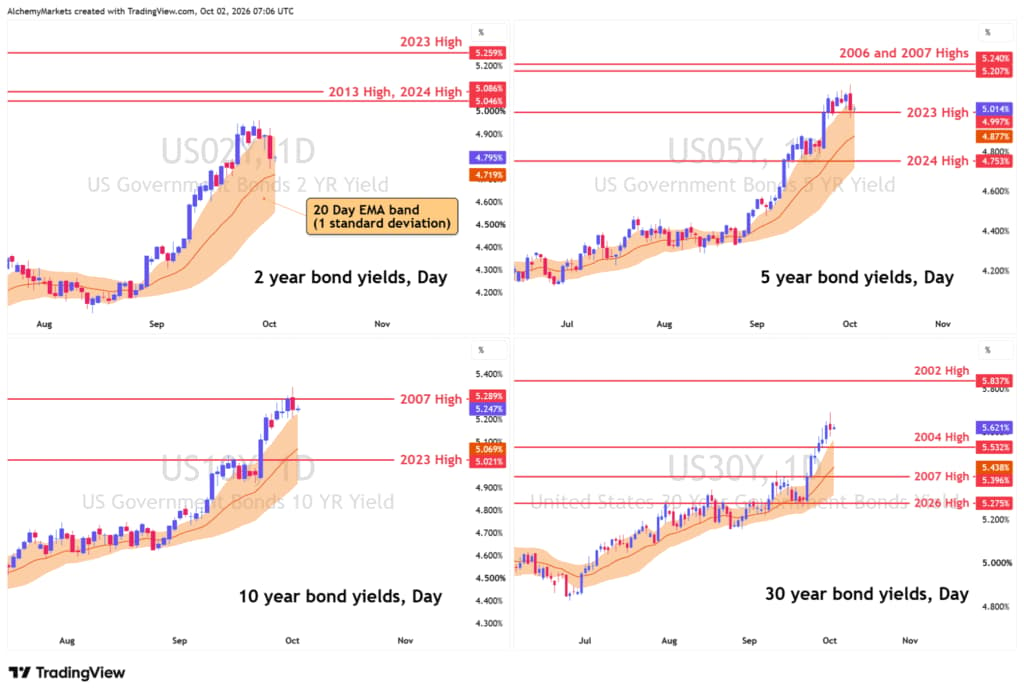
La divergencia está empezando en el tramo corto.
El PCE de agosto salió más débil de lo esperado, mientras que el presidente de la Fed John Williams dijo que no había urgencia para otra subida.
El bono a 2 años se movió a la baja y la probabilidad de una subida en octubre se enfrió. El bono a 10 años y el de 30 años apenas acompañaron el movimiento.
El PIB mantiene viva la otra parte del argumento. El crecimiento del segundo trimestre fue revisado al 2.2% desde el 1.5%, mientras que el gasto del consumidor fue revisado al 3.8% desde el 3.4%.
Todavía hay suficiente actividad aquí como para que la Fed espere en lugar de precipitarse a recortar.
El frente laboral es donde el cuarto trimestre puede inclinar la balanza.
El ADP se aceleró a 90.000 empleos privados, lo que supone 20.000 por encima de las expectativas en septiembre. Mientras tanto, las vacantes de empleo se han suavizado y los despidos siguen siendo bajos.
Ahora el NFP se convierte en la prueba más clara. Un dato sólido de nóminas con salarios persistentes daría al tramo corto una razón para volver a revalorizarse al alza. Un dato débil, especialmente con revisiones más suaves o una tasa de desempleo más alta, empujaría en la dirección contraria.
Las revisiones siguen mereciendo atención. El último ajuste preliminar de referencia de la BLS fue solo de -79.000 empleos, o -0.1%, menor que la revisión media absoluta de referencia de la última década. Así que prefiero vigilar la trayectoria real de las revisiones antes que asumir que los datos de nóminas están ocultando una economía mucho más débil.
El tramo largo es más difícil de calmar porque la presión ya no es solo estadounidense, sino más bien una crisis global.
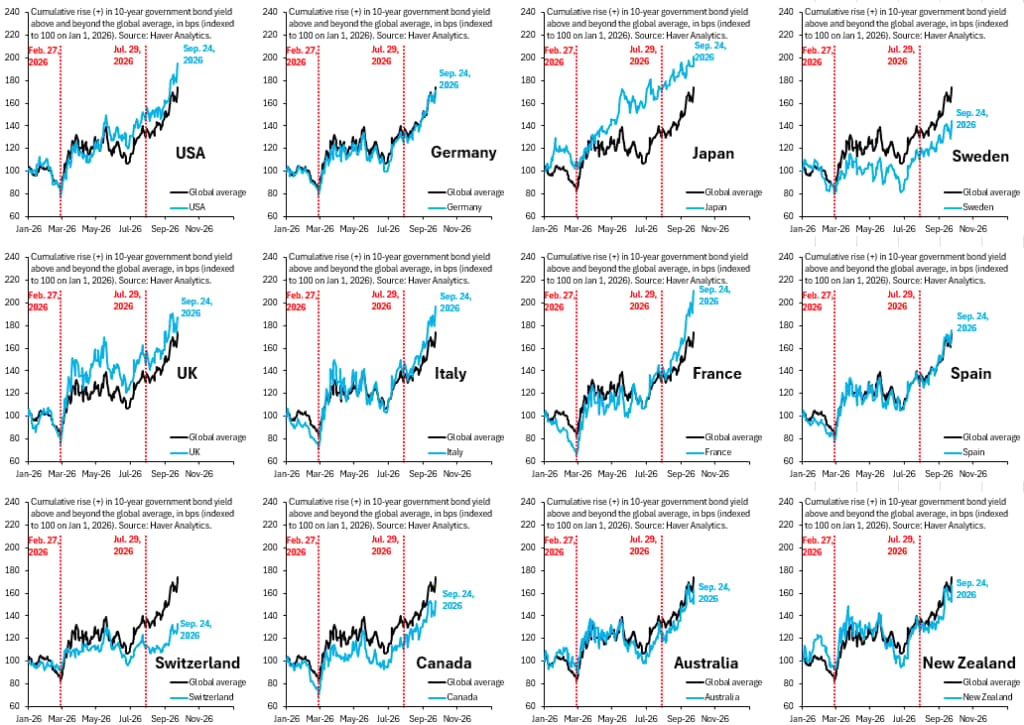
El Tesoro espera otros 628.000 millones de dólares en endeudamiento neto negociable en manos privadas durante el cuarto trimestre. Incluso si el frente de la Fed se enfría, la oferta puede mantener incómodos los rendimientos a largo plazo.
¿Pueden seguir subiendo los rendimientos? Sí. Mientras el bono a 10 años y el de 30 años sigan siguiendo por detrás de sus bandas EMA diarias de 20 (1sd), no hay ninguna razón técnica para dar por terminado el movimiento.
El cambio más interesante sería que el tramo largo rompiera su banda después de que el US02Y ya haya girado a la baja. En ese punto, tanto la política monetaria como la duración empezarían por fin a relajarse al mismo tiempo.
Un Dólar más débil suele producirse después de las elecciones de mitad de mandato
La estacionalidad de las elecciones de mitad de mandato merece atención de fondo. Desde 1930, el S&P 500 ha subido durante el cuarto trimestre en aproximadamente el 83% de los años de mitad de mandato ya completados, con una ganancia media del 5.6%, según Nasdaq Dorsey Wright.
Gran parte de esto parece atribuirse a que la incertidumbre política desaparece después de las elecciones de mitad de mandato, lo que nos lleva a una trayectoria interesante observada históricamente:
- El Dólar actúa como activo refugio antes de las elecciones de mitad de mandato, debido a la incertidumbre política.
- Una vez terminan las elecciones, la incertidumbre política se desvanece y vuelven a preferirse los activos de mayor beta y mayor riesgo.
Esa es la fórmula típica, que se traduce en fortaleza del USD antes de las elecciones de mitad de mandato y luego debilidad después. Sin embargo, esta vez las cosas podrían ser diferentes debido a la tensión que se está acumulando en bonos y crédito:
- Si los rendimientos del Tesoro se mantienen elevados, otra subida de la Fed seguirá sobre la mesa en diciembre.
- O bien, los diferenciales de los bonos basura siguen ampliándose, y por tanto la rotación típica hacia el riesgo tras las elecciones de mitad de mandato podría retrasarse.
Eso nos da una prueba sencilla para el cuarto trimestre: rendimientos a la baja junto con condiciones de crédito más tranquilas fortalecerían el caso de una debilidad del dólar tras las elecciones
Pero unos rendimientos persistentemente altos o un empeoramiento del estrés crediticio favorecerían un Dólar más fuerte durante más tiempo.
El USD/JPY muestra la primera ruptura real
USD/JPY es donde el macro y el análisis técnico están más cerca de coincidir.
El comportamiento anterior era claro. Los retrocesos seguían encontrando soporte alrededor de la banda de la EMA de 20 semanas, y luego el par reanudaba las subidas.
La secuencia más reciente ya no encaja con ese patrón.
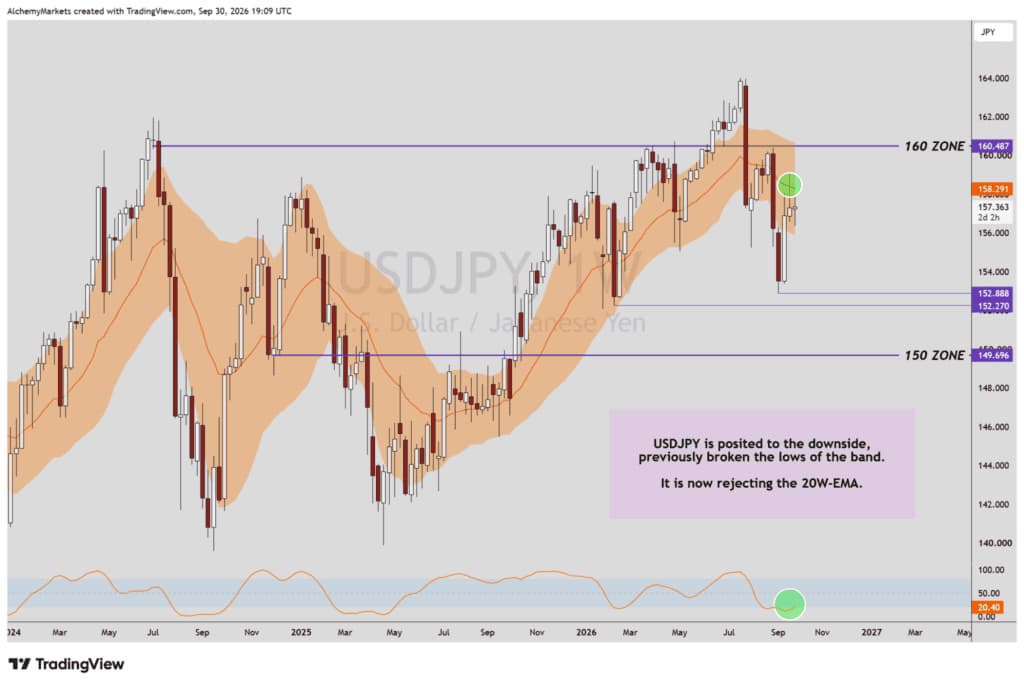
Japón también está dando al yen más apoyo fundamental que a comienzos del año. El BoJ ha llevado su tipo de interés de referencia al 1.25%, y los responsables de política monetaria están debatiendo una senda de subidas más rápida si la inflación sigue siendo persistente.
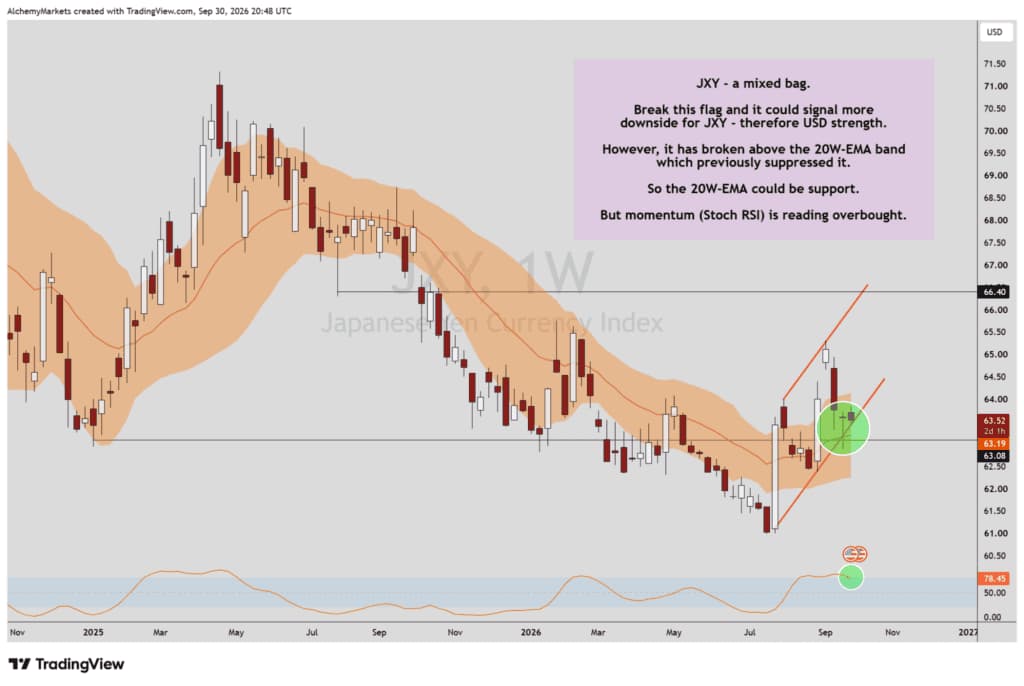
Para mí, esta es la configuración de reversión más clara del grupo. Los fundamentos están mejorando para el yen, y el precio ya ha empezado a comportarse de forma diferente.
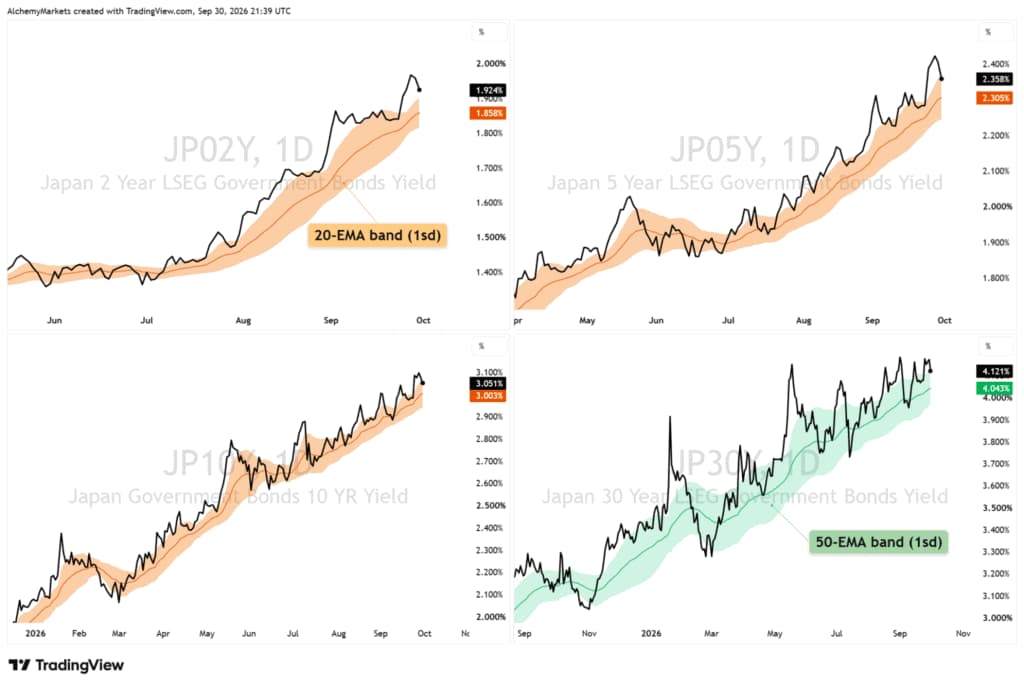
Accionable: Otra ruptura por el lado inferior de la banda semanal reforzaría el escenario bajista. Una recuperación limpia de la banda me diría que el cambio de tendencia fracasó.
AUD tiene la historia de tipos más clara
Australia es uno de los casos no USD más claros porque los tipos locales pueden hacer parte del trabajo.
Los rendimientos australianos ya son competitivos con los rendimientos estadounidenses, y la inflación interna sigue siendo lo bastante fuerte como para mantener al RBA restrictivo. Por tanto, el AUD cuenta con cierto apoyo propio.
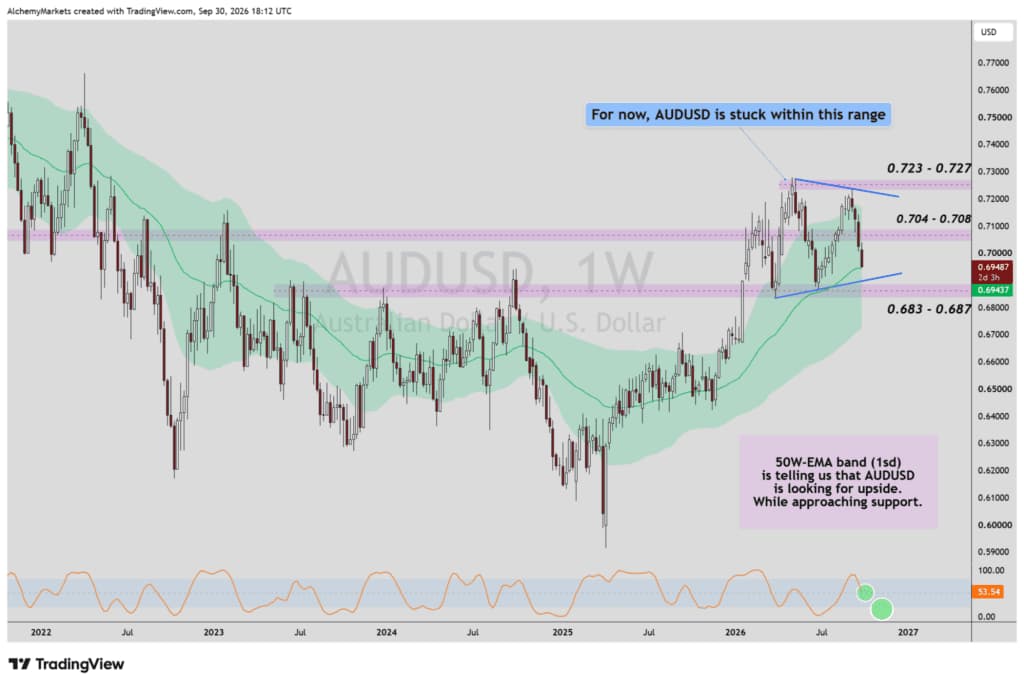
El propio AUDUSD aún no ha hecho lo suficiente. El impulso sigue siendo débil, por lo que el rango y la banda deben demostrar que la operación está lista.
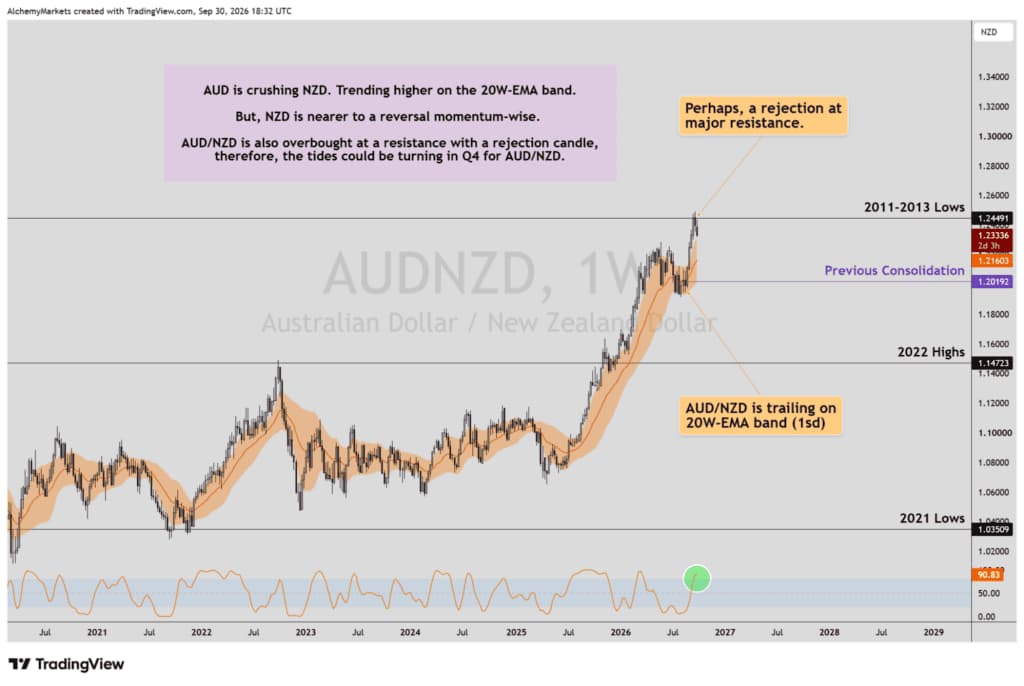
AUDNZD nos dice si la fortaleza es realmente australiana.
Si el AUDNZD retrocede y la banda de 20 semanas aguanta, el liderazgo del AUD sigue intacto. Si la banda se rompe por el lado opuesto y el retesteo fracasa, el NZD por fin habrá empezado a tomar la delantera.
NZD/USD aún necesita una ruptura
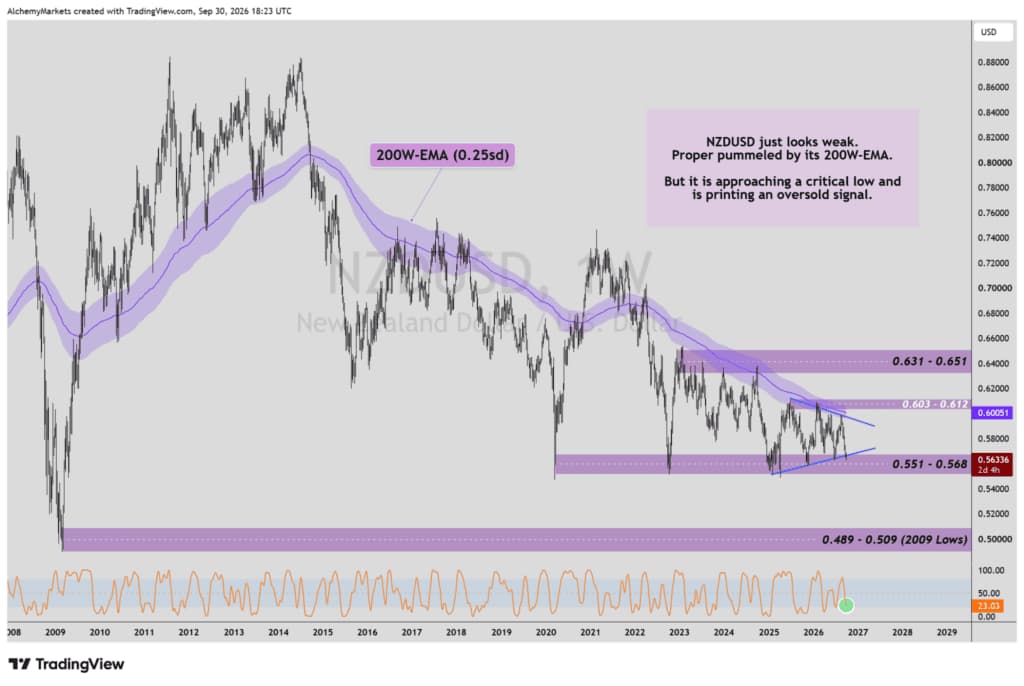
NZD/USD ha pasado mucho tiempo oscilando entre aproximadamente 0.551 y 0.603. Hasta que uno de los lados ceda, el rango sigue siendo la operación.
Una ruptura por encima de 0.603 y a través de la banda de 200 semanas sería significativa. Por encima de ahí, 0.631 a 0.651 se convierte en la siguiente zona. Una ruptura por debajo de 0.551 mantiene intacto el régimen bajista.
GBP lidera al EUR de cara al Q4
GBP y EUR no entran en el Q4 con el mismo trasfondo de tipos.
Los rendimientos a corto plazo del Reino Unido han subido con fuerza. Los rendimientos de la zona euro también están subiendo, pero desde una base más baja. La libra entra en el Q4 con el trasfondo de carry más claro.
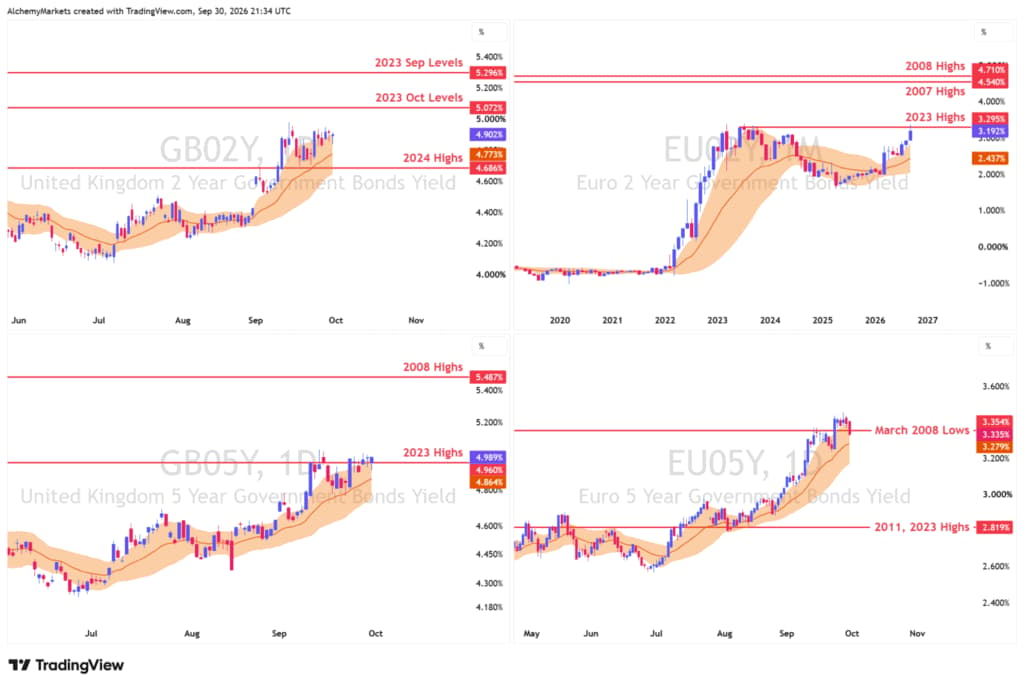
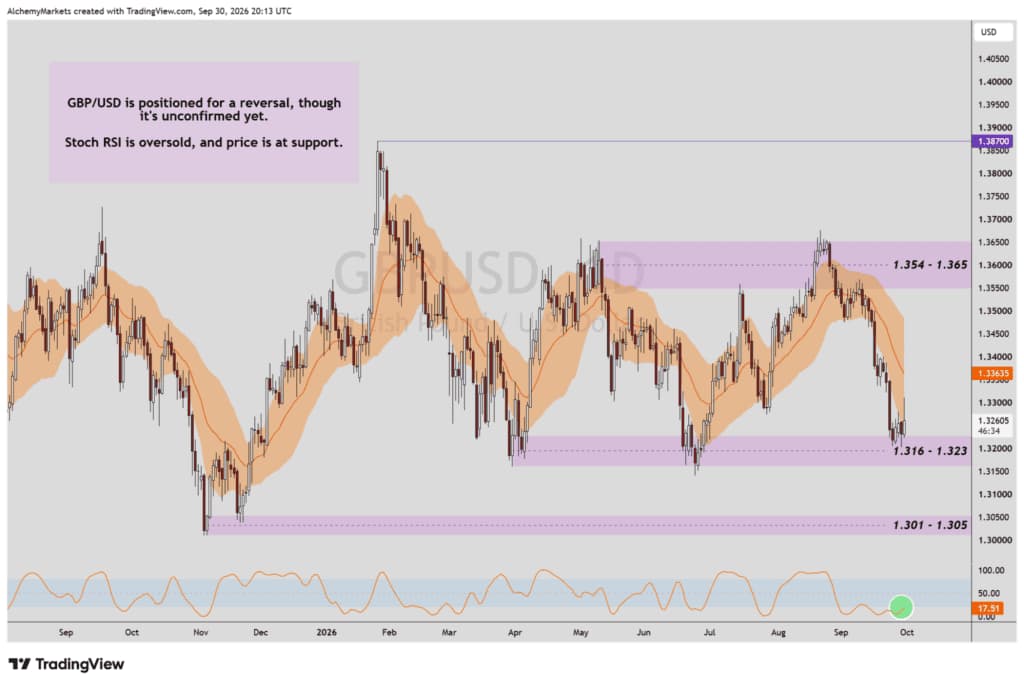
La GBP tiene un mejor trasfondo de tipos, aunque la combinación de inflación y crecimiento del Reino Unido sigue siendo incómoda. Los altos rendimientos locales por sí solos no bastan para perseguirla.
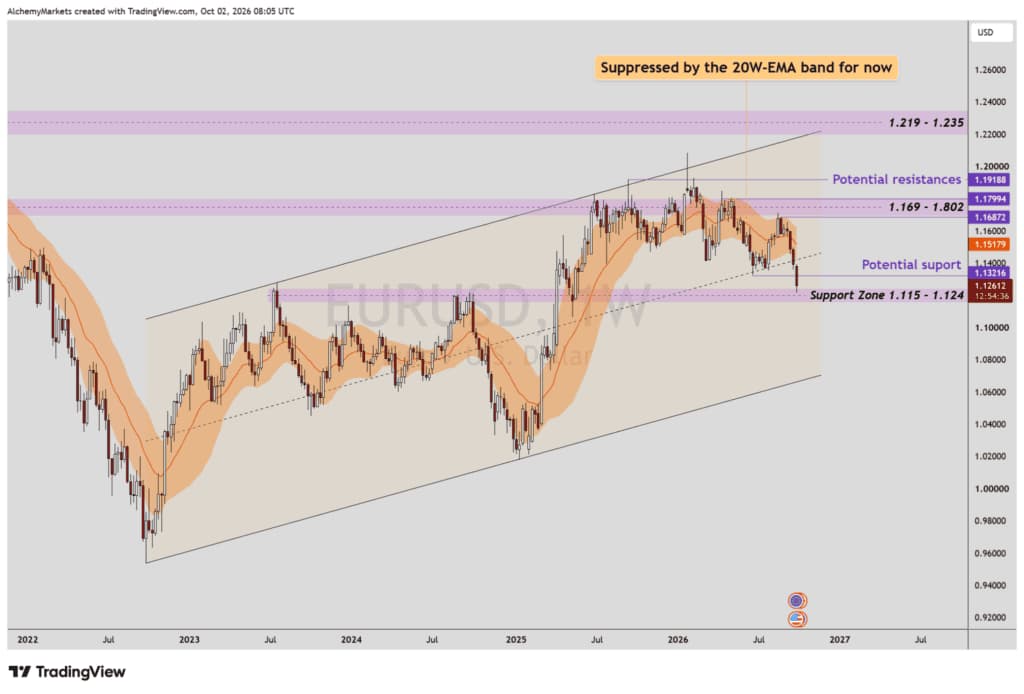
EUR/USD parece depender más de que el DXY gire a la baja.
La inflación de la zona euro ha repuntado, aunque gran parte de la presión está impulsada por la energía. Una política más restrictiva del BCE puede apoyar el lado de los tipos sin darle al euro una historia de crecimiento clara.
De cara al Q4, EUR/GBP ofrece una comparación clara de las condiciones de tipos entre ambas regiones.
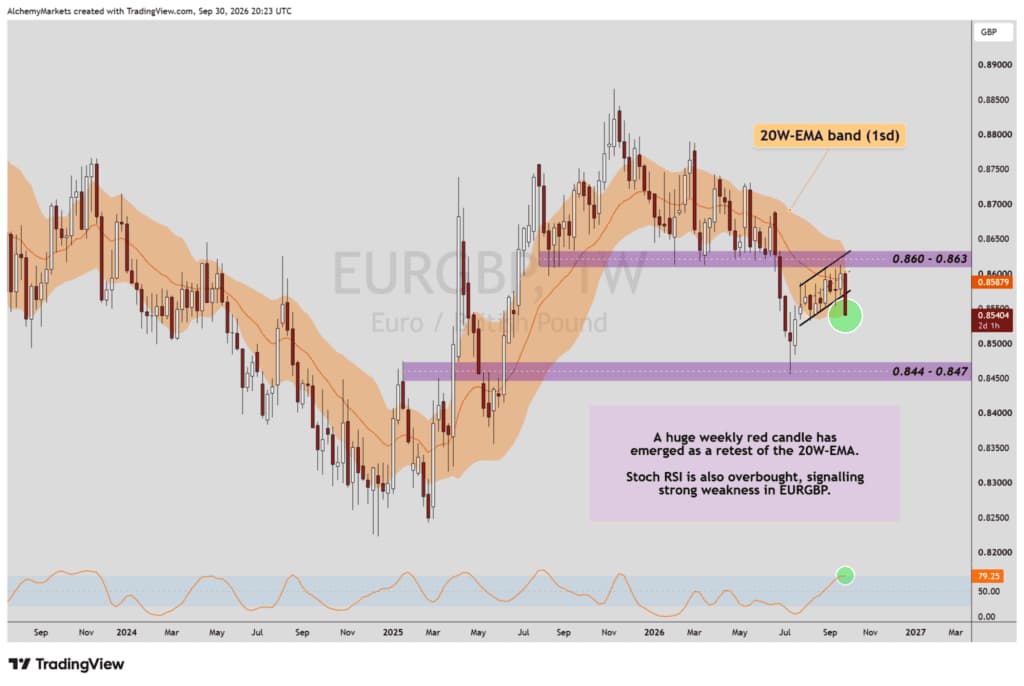
EUR/GBP podría seguir bajo presión en el Q4 a medida que la historia de tipos empieza a inclinarse de nuevo a favor de la GBP.
Es posible que el Banco Central Europeo esté cerca del final de su ciclo de subidas, y que los responsables de política monetaria se vuelvan más cautelosos a medida que unas condiciones financieras más restrictivas hagan más del trabajo.
El Reino Unido luce distinto: la inflación sigue siendo persistente, el crecimiento ha resistido mejor de lo esperado y los mercados empiezan a descontar de nuevo más endurecimiento por parte del Banco de Inglaterra. Si esa divergencia continúa, la libra debería mantener la ventaja relativa de rendimiento, lo que favorecería nuevas caídas del EURGBP.
USD/CAD mantiene vivo el caso del Dólar
USD/CAD es el caso incómodo. Si se supone que el dólar en general debe debilitarse, este par aún no está de acuerdo.
USD/CAD sigue en una tendencia alcista más amplia. EE.UU. todavía tiene una gran ventaja de tipos sobre Canadá, mientras que el loonie no ha recibido suficiente ayuda del crecimiento interno como para imponerse al dólar.
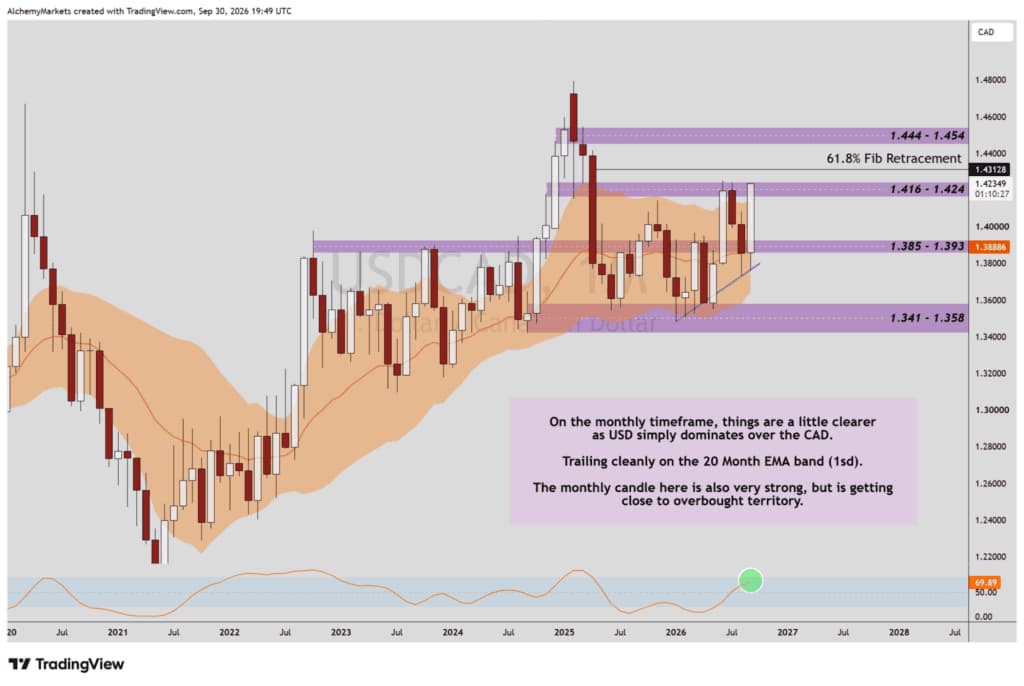
El petróleo complica el par. Los precios más altos pueden mejorar los términos de intercambio de Canadá, mientras que ese mismo movimiento puede mantener elevados la inflación y los rendimientos en EE.UU.
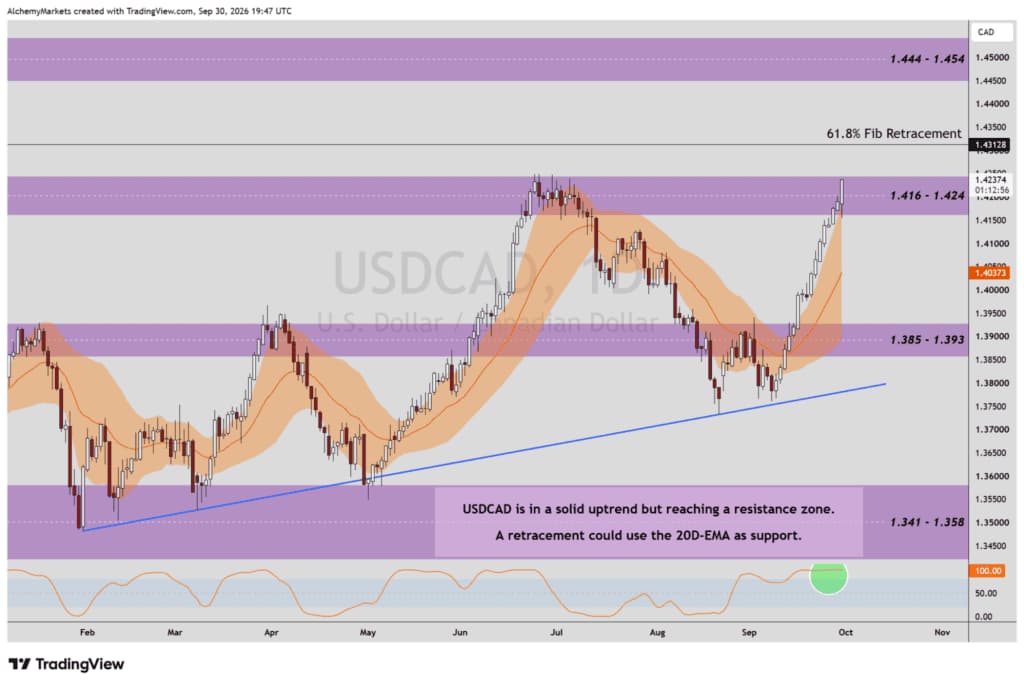
Perder 1.416 sería la primera advertencia. Una recuperación fallida de la banda importaría más que la ruptura inicial. Si la tendencia alcista sobrevive, 1.444 a 1.454 sigue siendo la principal zona de resistencia semanal.
USD/CHF enfrenta el carry frente a la demanda de refugio seguro
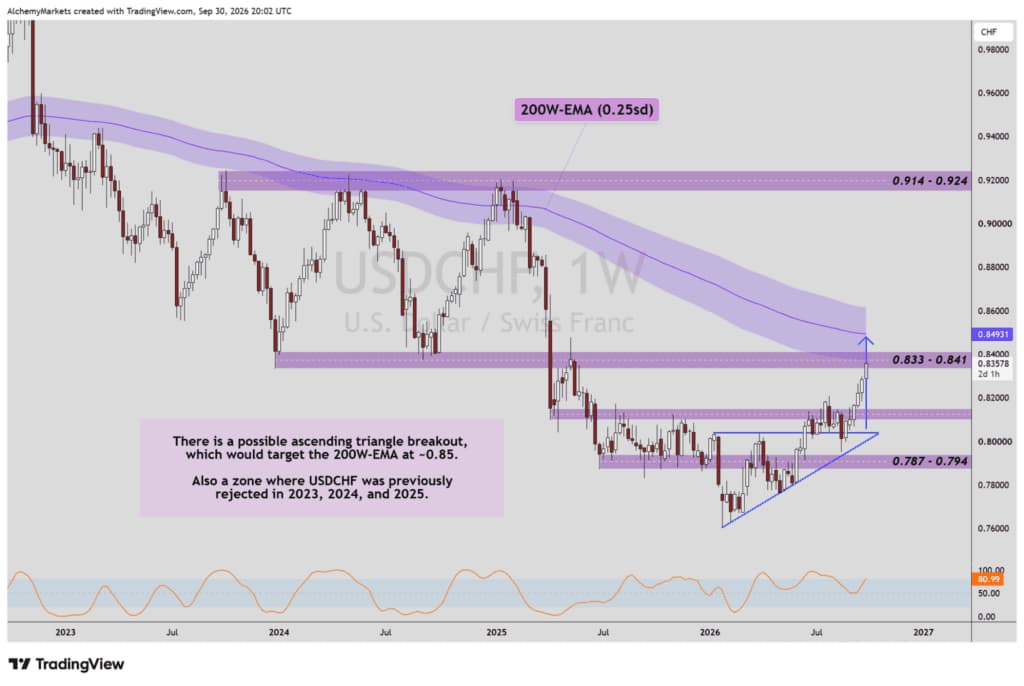
Suiza sigue ofreciendo muy poco apoyo de rendimiento en comparación con EE.UU., lo que ayuda al USDCHF cuando el carry impulsa el movimiento.
El CHF es la mejor comprobación cruzada si el estrés de riesgo empieza a imponerse. En un evento real de liquidez, el franco puede fortalecerse incluso sin una mejor historia de rendimiento.
Manual de operaciones FX para el Q4
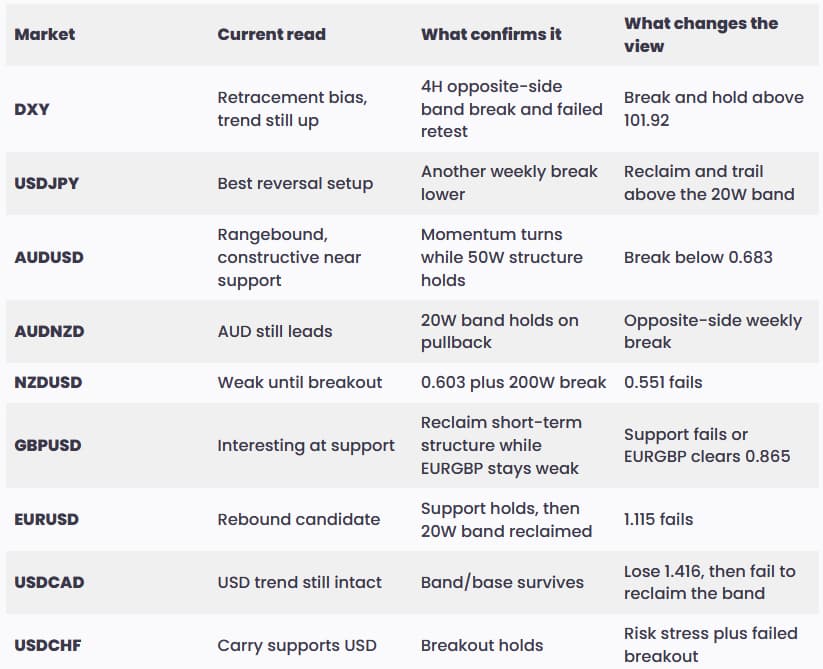
Qué cambia el sesgo para el Q4
La visión de trabajo sigue siendo un dólar más débil y más lateral, en lugar de un mercado bajista claro para el dólar.
Que el DXY pierda la banda de 4H es la primera confirmación. El movimiento se vuelve más convincente si el US02Y también gira a la baja al mismo tiempo. El USDJPY ya ofrece la mejor señal temprana porque su comportamiento semanal ha cambiado.
Si el empleo y el crecimiento mantienen viva otra subida de la Fed, y el DXY supera la resistencia sin perder su estructura de banda, la tendencia actual del dólar seguirá imponiéndose.
El tramo largo es la incógnita. Los rendimientos pueden seguir altos incluso con un dólar más débil, porque la oferta del Tesoro y la presión global sobre la duración no desaparecen cuando la Fed se vuelve menos agresiva.
Por ahora, el yen es el que más ha avanzado, mientras que el AUD tiene el trasfondo de tipos más claro. USDCAD sigue negándose a sumarse a la idea de un dólar más débil en general.
De cara al Q4, DXY 4H y US02Y son los dos gráficos que mantendría abiertos. Si ambos giran a la baja mientras el USDJPY se mantiene por debajo de su banda semanal, el caso de un dólar más débil se está comportando como debería. Si el DXY supera la resistencia mientras los rendimientos a corto plazo vuelven a subir, la tesis cambia.
Operar con productos apalancados conlleva un alto nivel de riesgo y puede generar pérdidas que excedan su inversión inicial; asegúrese de comprender completamente los riesgos involucrados.
Últimos Análisis
CONTENIDO RECOMENDADO

Las Nóminas no Agrícolas de EE.UU. aumentan en 29.000 en septiembre, muy por debajo de las 90.000 esperadas
Las Nóminas no Agrícolas (NFP) de Estados Unidos (EE.UU.) aumentaron en 29.000 en septiembre, informó el viernes la Oficina de Estadísticas Laborales de EE.UU. (BLS). Esta cifra siguió al aumento de 133.000 registrado en agosto (revisado desde 162.000) y no alcanzó la expectativa del mercado de 90.000 por un amplio margen.
El Franco suizo emerge como activo refugio ante la venta masiva de bonos globales
El Franco suizo (CHF) está emergiendo como un refugio seguro en medio de la venta masiva de bonos gubernamentales a nivel mundial, mostrando una sorprendente recuperación frente a un Dólar estadounidense (USD) que, por lo demás, se mantiene firme esta semana, ya que la sólida posición fiscal de Suiza destaca en un contexto de aumento de la deuda gubernamental entre las principales economías del mu
La Libra esterlina se mantiene cerca de mínimos de tres meses mientras los rendimientos globales se disparan
La Libra esterlina (GBP) muestra ganancias marginales frente al Dólar estadounidense (USD) el viernes, con el par GBP/USD cotizando justo por encima de 1.3200, aunque sin poder alejarse significativamente de los mínimos de cuatro semanas en 1.3180 alcanzados el jueves.
Pronóstico del Precio del USD/JPY: Respaldado por la EMA de 20 días antes del NFP de EE.UU.
El Yen japonés (JPY) cotiza al alza frente al Dólar estadounidense (USD) antes de los datos de Nóminas no Agrícolas (NFP) de Estados Unidos (EE.UU.) para septiembre, que se publicarán a las 12:30 GMT. En la sesión europea, el par USD/JPY cae un 0.3% y se acerca a 157.60 debido a la debilidad del Dólar estadounidense.
Última hora: Las Nóminas no Agrícolas de EE.UU. suben en 29.000 en septiembre frente a las 90.000 esperadas
Las Nóminas no Agrícolas (NFP) en Estados Unidos (EE.UU.) aumentaron en 29.000 en septiembre, informó el viernes la Oficina de Estadísticas Laborales de EE.UU. (BLS).