EUR/USD Pronóstico Semanal: Los osos están ganando, pero algo no cuadra
- El EUR/USD cerró su quinta semana consecutiva en rojo.
- La acción del precio bajista del par ha seguido a un Dólar estadounidense más firme.
- Lo próximo destacable en Alemania y la Eurozona serán los PMI preliminares.

La moneda europea ha atravesado otra semana terrible, llevando esta vez al EUR/USD a la región de 1.0950 por primera vez desde principios de abril de 2025.
El severo retroceso del par ha seguido exclusivamente la dinámica del Dólar estadounidense (USD), que se ha manifestado principalmente en forma de un aumento de las apuestas por nuevas subidas de los tipos de interés por parte de la Reserva Federal (Fed).
En este último aspecto, parte de los comentarios del mercado parece haberse inclinado hacia la posibilidad de una subida de tasas mayor, de medio punto porcentual, lo que a su vez ha dado alas adicionales al Dólar en las últimas dos semanas.
No tener noticias difícilmente es una buena noticia
Las tensiones geopolíticas siguen siendo obstinadamente elevadas. El conocido enfrentamiento entre Estados Unidos e Irán por el Estrecho de Ormuz muestra pocas señales de resolución, mientras que el conflicto en curso entre Rusia y Ucrania añade otra capa de incertidumbre, manteniendo viva la aversión al riesgo y respaldando la demanda de activos refugio.
Si bien el conflicto en Oriente Medio es per se una fuente indudable de presión inflacionaria a través de los precios del petróleo crudo, se espera que Europa sea la que más sufra con el eventual aumento de los precios del gas, agravado por su condición de importador "extremo" de energía.
Los precios de la energía ponen al BCE de nuevo a la defensiva
Las consecuencias geopolíticas son cada vez más visibles en los mercados de energía. Los precios del petróleo crudo siguen subiendo, los costes de los combustibles europeos están aumentando y las previsiones sobre los precios del gas afrontan repetidas revisiones al alza. Para la Eurozona, dependiente de la energía, esto representa algo más que otra presión sobre los presupuestos de los hogares: amenaza con convertir un shock externo de precios en un problema de inflación más persistente.
Precisamente ahí es donde el Banco Central Europeo afronta su mayor desafío. Los responsables de la política monetaria pueden pasar por alto un aumento temporal de los precios de la energía, pero no si los costes más elevados se trasladan a los salarios, los servicios y las expectativas de inflación. Con el crecimiento ya vulnerable debido a las costosas importaciones de energía, el BCE corre el riesgo de tener que endurecer la política monetaria en una economía debilitada simplemente para evitar que la inflación se arraigue. Cuanto más persista el shock energético, más sólida será la justificación para un endurecimiento adicional. Los mercados ya están descontando alrededor de 18 puntos básicos de nuevas subidas de tasas para finales de año.
¿Mantener la calma y… seguir adelante?
Las últimas declaraciones de los responsables de la política monetaria del BCE apuntan a un problema conocido: los costes de la energía podrían impulsar la inflación al alza, pero la cuestión fundamental es si esas presiones se extienden por toda la economía: Santos Pereira afirmó que la posibilidad de efectos de segunda ronda seguía siendo considerable, mientras que Vujčić advirtió que la reducción de la confianza y el aumento de las tasas de interés podrían ayudar a contener el exceso de inflación al reducir el PIB.
Por tanto, el debate gira menos en torno al shock energético inicial y más en torno a su persistencia. Si el aumento de los precios de los combustibles se concentra, el banco podría pasar por alto parte del movimiento. Si empieza a trasladarse a los salarios, los servicios y el comportamiento general de fijación de precios, el argumento a favor de una política más restrictiva sería considerablemente más sólido.
La evaluación de Joachim Nagel implica que los responsables de la política monetaria aún no han llegado a ese punto. "La inflación es demasiado alta", afirmó, pero añadió que la política monetaria ya se encontraba en una zona algo restrictiva y que las expectativas de inflación estaban firmemente ancladas.
Por el momento, el BCE parece conformarse con mantener la calma y observar si el shock energético se disipa o empieza a propagarse.
Los bajistas se acumulan, pero las opciones no lo están reflejando
Los problemas del Euro (EUR) muestran pocas señales de alivio. El EUR/USD ha caído por debajo del umbral de 1.1000, extendiendo un descenso que ha borrado casi un 6% del valor de la moneda en los últimos tres meses. La renovada fortaleza del Dólar ha mantenido a los vendedores firmemente al mando, y hay poco en la acción del precio más reciente que sugiera un cambio inminente de dirección.
Pero bajo la superficie, el panorama se está volviendo bastante más complicado.
La nueva exposición a futuros está entrando en el mercado mientras el par se mueve a la baja. Mientras tanto, el posicionamiento especulativo sigue estando fuertemente sesgado contra la moneda común. Sin embargo, el mercado de opciones parece sorprendentemente reacio a seguir la venta masiva, ya que la demanda de protección frente a las caídas muestra considerablemente menos urgencia de la que normalmente justificaría el descenso del mercado al contado.
La cuestión es si el EUR está atrayendo otra ola de convicción bajista o si una operación cada vez más concurrida empieza a mostrar sus limitaciones.
El mercado de futuros no se queda quieto
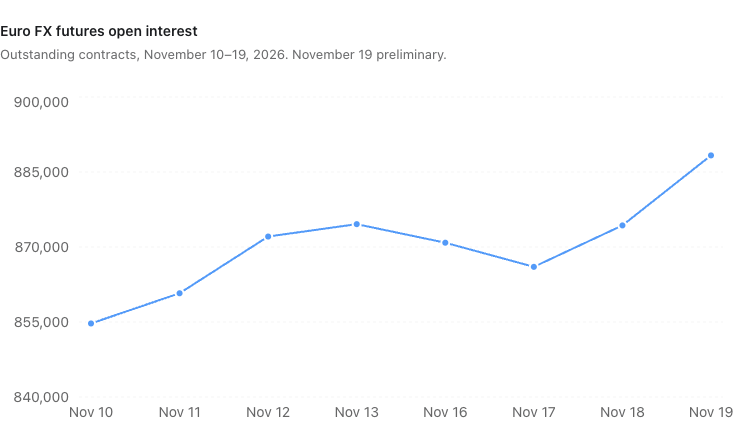
Las últimas cifras de CME ofrecen un punto de partida interesante.
Entre el 10 y el 19 de noviembre, los futuros del Euro FX cayeron aproximadamente un 1.76%, mientras que el interés abierto aumentó alrededor de un 4%.
Esto difícilmente es la huella de un mercado que está experimentando una retirada generalizada de la participación.
De hecho, las dos últimas sesiones fueron especialmente reveladoras, después de que el interés abierto aumentara notablemente el 18 y el 19 de noviembre, y los volúmenes de negociación también fueran relativamente elevados.
La combinación de precios a la baja y un interés abierto en expansión sugiere que los operadores están estableciendo nuevas posiciones durante el descenso. Esto sugiere que la debilidad del Euro está atrayendo una exposición adicional a futuros, en lugar de provocar la liquidación de las posiciones existentes.
Sin embargo, hay una salvedad importante. El interés abierto mide los contratos pendientes, no la dirección ni la identidad de los operadores que los inician. Un aumento, por sí solo, no permite establecer que los fondos especulativos estén abriendo nuevas posiciones cortas.
Tampoco el volumen ha aumentado de forma constante durante todo el periodo. La actividad ha sido irregular, con las lecturas más elevadas concentradas en las últimas sesiones.
Aun así, la expansión de la exposición pendiente merece atención. La venta masiva no está produciéndose en un mercado de futuros cada vez más vacío.
Los especuladores ya estaban fuertemente posicionados contra el Euro
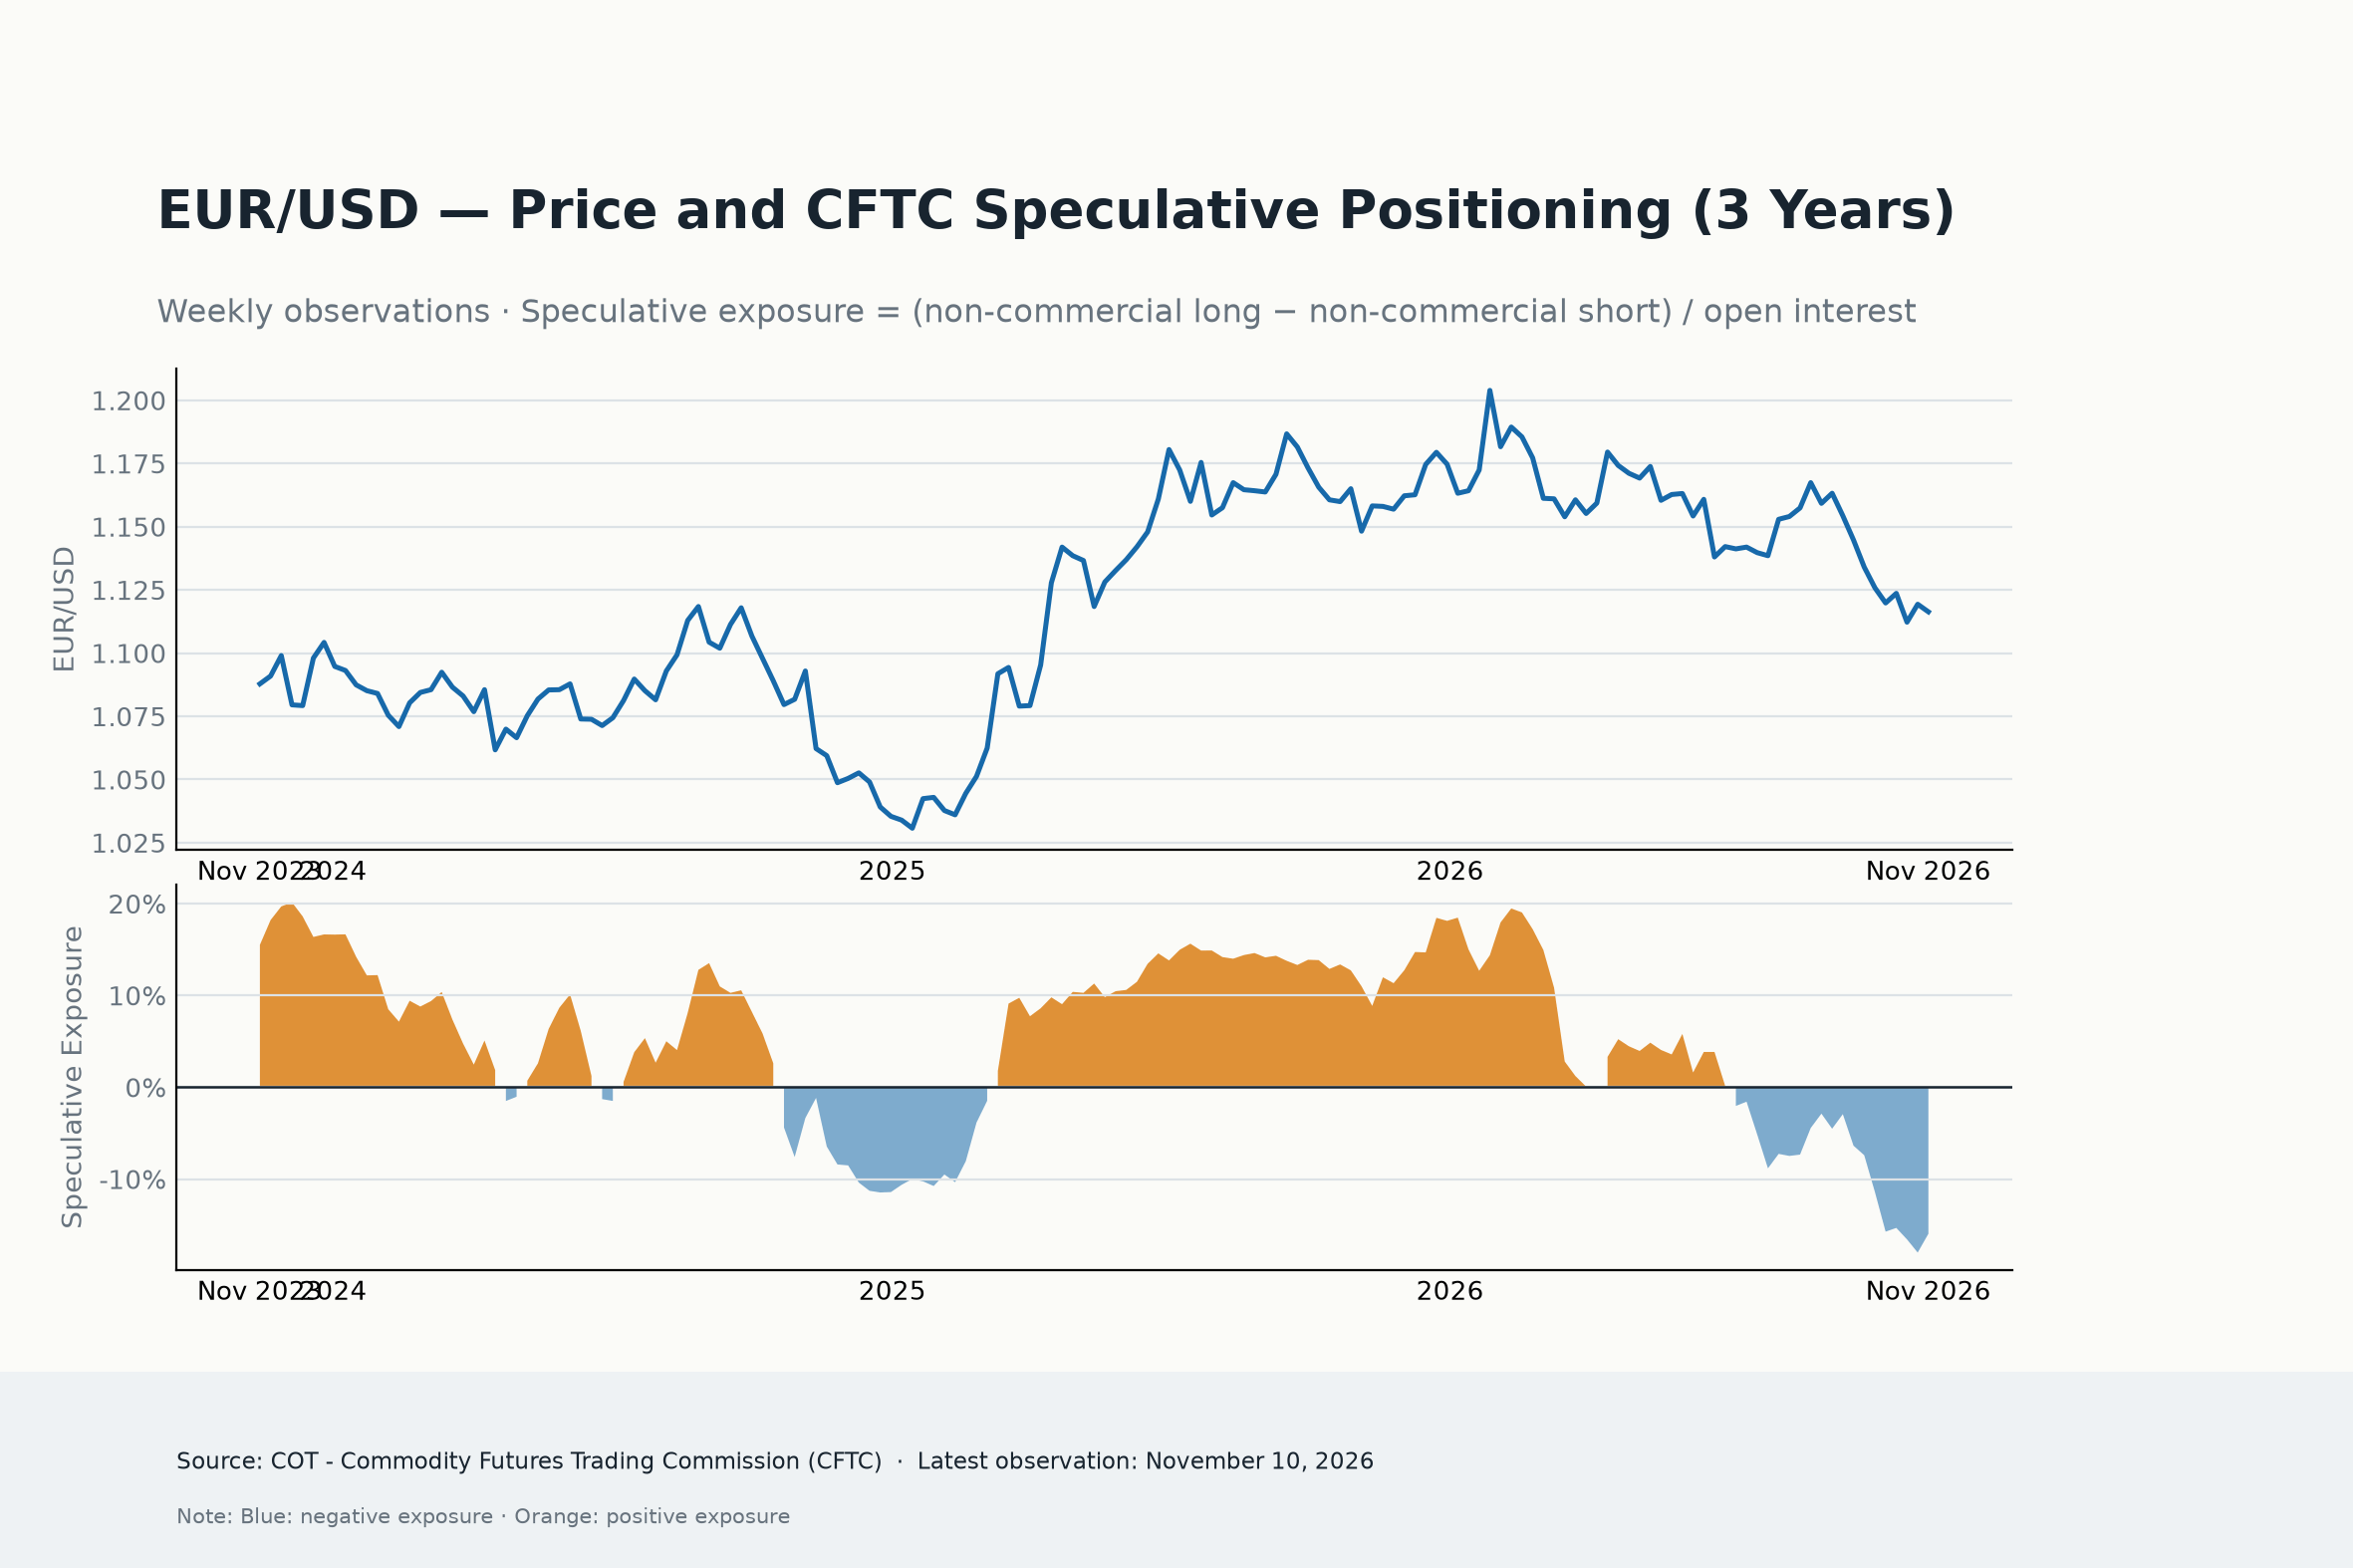
Esto nos lleva a las últimas cifras disponibles sobre el posicionamiento de la Comisión de Negociación de Futuros de Materias Primas (CFTC).
En la semana que terminó el 10 de noviembre, los participantes no comerciales mantenían una posición corta neta equivalente aproximadamente al 16% del interés abierto.
Más llamativo aún, el posicionamiento neto se situaba apenas en el percentil 1.5 de su distribución de cinco años, con una puntuación z de -2.54.
En otras palabras, la exposición bajista ya estaba excepcionalmente extendida según los estándares históricos.
Sin embargo, el cambio semanal cuenta una historia diferente: las posiciones cortas netas disminuyeron durante el periodo analizado, lo que indica una reducción significativa de la exposición especulativa bajista en lugar de otra ronda de acumulación de posiciones cortas netas.
La distinción es importante.
Las cifras de la CFTC establecen que el posicionamiento especulativo era fuertemente bajista al 10 de noviembre, pero no nos indican cómo se comportaron esos operadores durante las sesiones posteriores.
El aumento del interés abierto de CME desde esa fecha podría reflejar nuevas ventas especulativas, una mayor actividad de cobertura u otros cambios en la participación del mercado. Sin un desglose más reciente por categoría de operadores, sería prematuro atribuir el aumento a fondos de cobertura o cuentas apalancadas.
Lo que sí podemos afirmar es que la moneda común comenzó el último tramo de su descenso con una base especulativa bajista inusualmente concurrida, mientras que la exposición total a futuros se ha expandido posteriormente.
Esa es una combinación potencialmente poderosa, aunque no necesariamente cómoda para los operadores que llegan tarde al movimiento.
Los operadores de opciones no están persiguiendo la caída
El mercado de opciones introduce otra complicación.
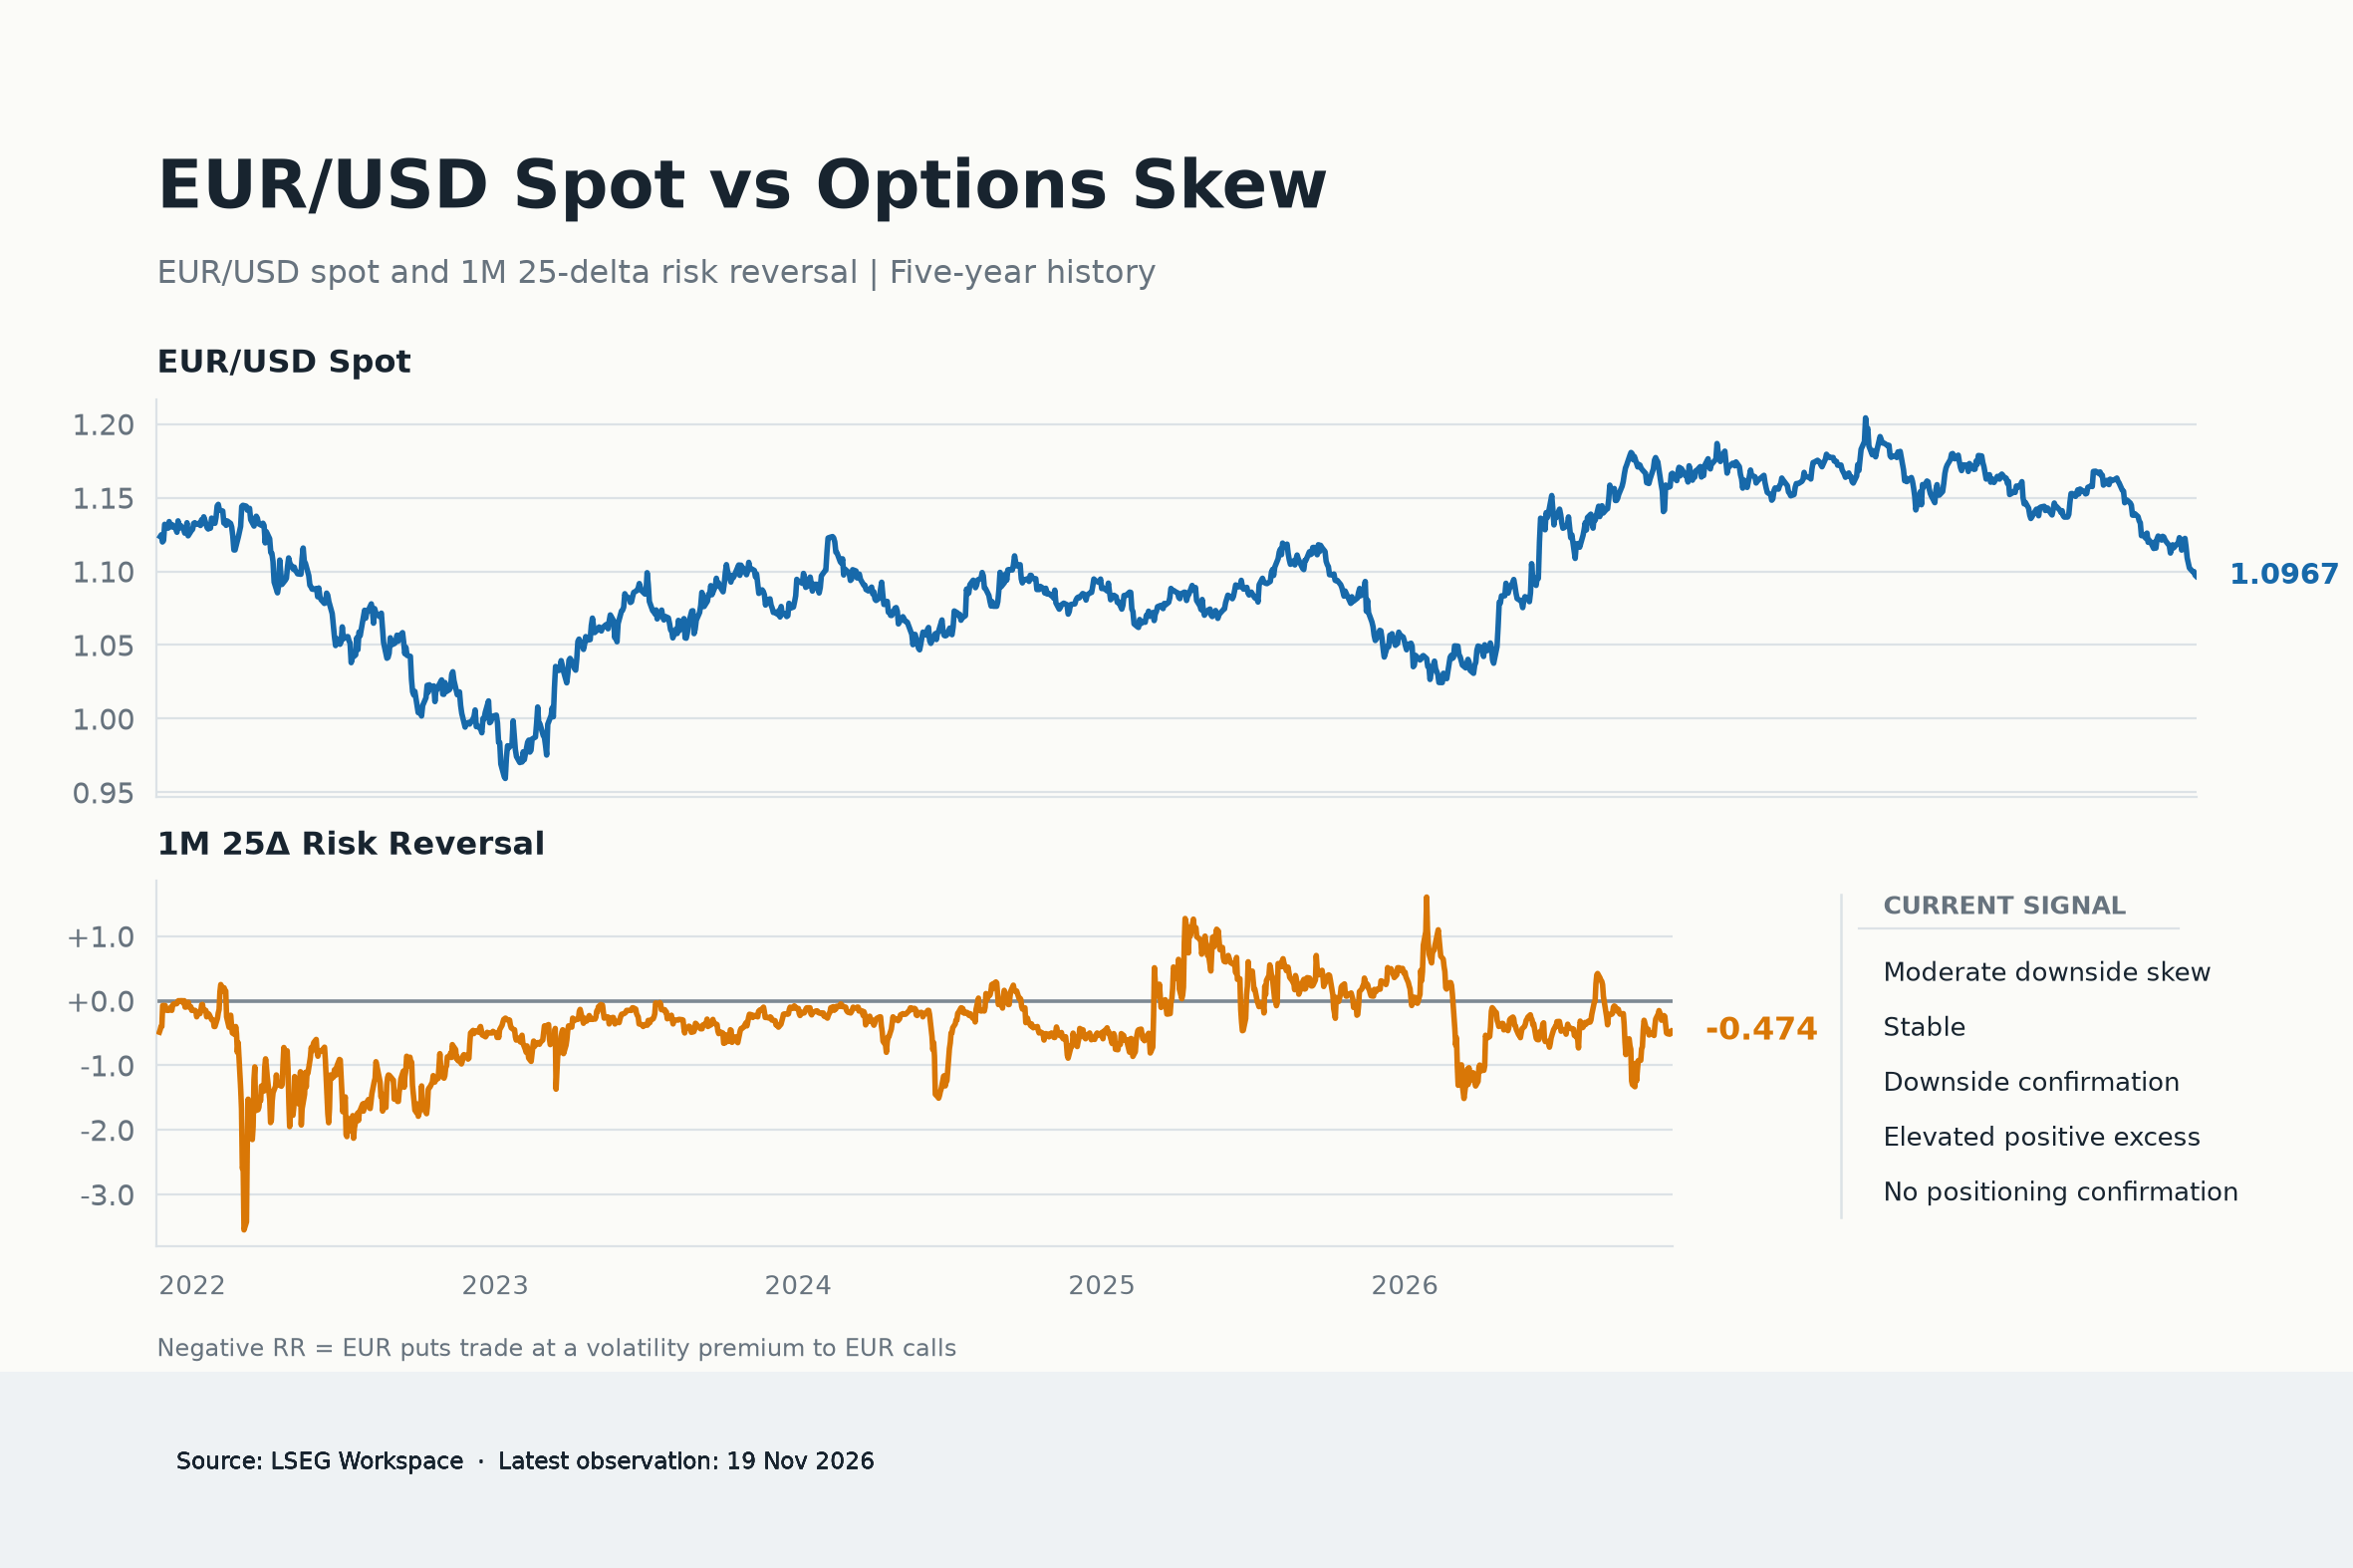
Las reversiones del riesgo de un mes con delta del 25% se situaron en -0.474 puntos de volatilidad el 19 de noviembre, lo que indica que las opciones put sobre el EUR continuaron negociándose con una prima frente a las opciones call equivalentes.
El sesgo negativo es coherente con un mercado que sigue buscando protección frente a una mayor debilidad del EUR.
Sin embargo, la lectura se sitúa en el percentil 36.4 de su distribución de cinco años, un nivel que difícilmente puede considerarse extremo en términos de demanda de cobertura bajista.
Y lo que es más importante, los últimos cambios en las reversiones del riesgo han sido notablemente moderados en relación con el deterioro del EUR/USD.
Durante el último mes, el contado cayó un 2.37%, mientras que las reversiones del riesgo a un mes retrocedieron apenas 0.032 puntos de volatilidad.
En cambio, la caída real apenas fue una décima de esa magnitud.
El residual positivo resultante, de 0.330 puntos de volatilidad, se sitúa en el percentil 86.9 de nuestra distribución móvil fuera de muestra.
En otras palabras, el sesgo de las opciones ha resistido considerablemente mejor de lo que normalmente sugeriría la evolución del precio del EUR.
Las cifras semanales refuerzan esa observación. El EUR/USD perdió un 0.79% durante las últimas cinco sesiones, pero las reversiones del riesgo mejoraron en realidad 0.025 puntos de volatilidad. El residual ajustado por el contado correspondiente alcanzó +0.178, su percentil histórico 82.9.
Esto no demuestra que los inversores se hayan vuelto repentinamente alcistas con el EUR. La protección frente a caídas sigue siendo más cara que la exposición alcista, y el momentum de las reversiones del riesgo a tres meses continúa siendo firmemente negativo.
No obstante, la resiliencia relativa del sesgo de las opciones sugiere que la última presión vendedora no ha venido acompañada de un aumento proporcional de la demanda de protección bajista.
Para una divisa que cotiza en nuevos mínimos, esto merece atención.
Un mercado bajista, pero no unánime
En conjunto, los tres conjuntos de datos ofrecen una imagen bastante inusual.
El EUR/USD continúa debilitándose y el interés abierto de los futuros está aumentando. Estos acontecimientos sugieren que la caída está atrayendo una participación adicional del mercado.
Al mismo tiempo, el posicionamiento especulativo ya estaba históricamente extendido en la última fecha de publicación de datos de la CFTC, mientras que los operadores de opciones han mostrado poca disposición a pagar primas cada vez más agresivas por la protección frente a caídas.
Las señales no son necesariamente contradictorias. Los participantes en futuros y los operadores de opciones operan con objetivos, horizontes temporales y exposiciones al riesgo diferentes.
Aun así, su comportamiento plantea una cuestión importante sobre la calidad del último movimiento.
¿Está el Euro atrayendo una nueva oleada de ventas especulativas, o el aumento de la exposición a futuros está impulsado por coberturas y otras actividades mientras la convicción direccional se vuelve menos pronunciada?
Por ahora, las pruebas disponibles no permiten resolver esa cuestión.
Hasta el momento, el EUR/USD muestra ninguna confirmación del posicionamiento, lo que refleja la combinación de una exposición especulativa bajista, una reciente cobertura neta de cortos y un sesgo de las opciones relativamente resiliente.
El posterior aumento del interés abierto en el CME complica esa evaluación, pero no la invalida. La participación total en futuros se ha expandido; la composición de esa expansión sigue siendo desconocida.
El próximo movimiento podría ser revelador
Hay pocos motivos para descartar la tendencia bajista del Euro simplemente porque los operadores de opciones se hayan vuelto menos agresivos.
La divisa sigue bajo presión y las últimas cifras de futuros sugieren que hay una exposición adicional entrando en el mercado a medida que los precios caen.
Un nuevo aumento del interés abierto, acompañado de una debilidad continuada del EUR/USD y un nuevo deterioro de las reversiones del riesgo, reforzaría la tesis de que la convicción bajista se está ampliando.
La alternativa es más interesante.
Si el EUR/USD continúa luchando mientras el sesgo de las opciones se mantiene resiliente y el interés abierto de los futuros comienza a contraerse, la posibilidad de una liquidación de posiciones y una recuperación por cobertura de cortos sería más difícil de ignorar.
Este riesgo es especialmente relevante cuando el posicionamiento especulativo ya se encuentra cerca de los extremos bajistas de su historial de cinco años.
Por el momento, los vendedores conservan la ventaja. Pero existe una diferencia entre una divisa que cae porque la convicción bajista se está fortaleciendo en todos los mercados y otra que desciende mientras segmentos importantes del mercado se muestran cada vez más reacios a seguir el movimiento.
El Euro sigue cayendo. Que los bajistas estén cada vez más comprometidos con la operación es una cuestión completamente distinta.
¿Qué le espera al EUR/USD?
La próxima semana podría ser clave para el EUR/USD: los PMI preliminares de actividad manufacturera y de servicios de S&P Global en Alemania y la zona euro ofrecerán nuevas pistas sobre cómo ha evolucionado la actividad empresarial del bloque en las últimas semanas.
Al otro lado del Atlántico, la atención también se centrará en los indicadores preliminares de actividad empresarial, junto con la publicación de la medida de inflación preferida de la Fed, el Índice de Precios del Gasto en Consumo Personal (PCE), así como otra estimación de la tasa de crecimiento del PIB del tercer trimestre. ¿Seguirá vigente el «excepcionalismo» de EE.UU.?
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.