Previsión semanal del Dólar estadounidense: El Dólar está que arde. ¿Su posicionamiento? No tanto
- El Dólar estadounidense sube por cuarta semana consecutiva hasta máximos de varios meses.
- Los inversores siguen favoreciendo un endurecimiento adicional por parte de la Fed, probablemente en diciembre.
- Los PMIs preliminares, las cifras del PIB del tercer trimestre y los datos del PCE marcarán el tono la próxima semana.

La semana que pasó
El Dólar estadounidense (USD) mantuvo firmemente su marcha alcista por cuarta semana consecutiva, llevando al índice del Dólar estadounidense (DXY) hasta las puertas del nivel clave de 104.00 por primera vez desde abril de 2025.
Una vez más, y en el contexto actual de absoluto silencio en el panorama geopolítico, tanto en Oriente Medio como en el conflicto de varios años entre Rusia y Ucrania, el sesgo alcista del Dólar se vio reforzado por el aumento de las especulaciones sobre un endurecimiento adicional por parte de la Reserva Federal (Fed), esperándose la próxima subida de tasas en la reunión de diciembre.
En este último aspecto, los mercados y algunos funcionarios de la Fed parecen favorecer una subida de tasas de 50 puntos básicos, lo que añade combustible adicional al pronunciado repunte de varias semanas del Dólar.
Curiosamente, la subida del índice de esta semana se produjo a pesar de la caída de los rendimientos de los bonos del Tesoro estadounidense en toda la curva y de los precios del crudo, que prolongaron aún más su corrección posterior a las elecciones de mitad de mandato.
Los funcionarios de la Fed adoptan un tono más contundente a medida que la inflación se amplía
Los comentarios de los funcionarios de la Fed son los últimos en sugerir que la inflación avanza en la dirección equivocada y se está volviendo demasiado persistente como para descartarla como un shock de oferta transitorio. Las presiones sobre los precios se están extendiendo más allá de la energía y los aranceles, ya que las empresas trasladan una mayor parte de sus gastos y la demanda sigue siendo lo suficientemente fuerte como para mantener la economía sobrecalentada. Algunos responsables de la política monetaria han advertido que las empresas y los consumidores podrían estar acostumbrándose a una inflación cercana al 3%.
En los servicios, la preocupación es especialmente evidente: Christopher Waller afirmó que casi el 70% de la cesta de servicios subyacentes está creciendo más de un 3%, mientras que Austan Goolsbee citó la persistencia de la inflación de los servicios y un importante componente de demanda. La inversión en centros de datos y los efectos de riqueza relacionados con la inteligencia artificial también están añadiendo presión sobre los precios, aumentando el riesgo de que el gasto empresarial supere la capacidad de la economía y genere un sobrecalentamiento más amplio.
Esto ha inclinado el debate sobre la política monetaria hacia una postura más de línea dura. Alberto Musalem dijo que podrían ser necesarias varias subidas de tasas para la primavera, pero Waller abogó por un ritmo más agresivo, afirmando que la Fed podría tener que subir las tasas en 50 puntos básicos o utilizar sus comunicaciones para sugerir medidas más severas. Lisa Cook dijo que la posición actual no era suficientemente restrictiva, que la subida de septiembre no había sido adecuada y que retrasarla podría permitir que la inflación se arraigara. "Claramente no estamos cumpliendo nuestro mandato en materia de inflación", declaró Neel Kashkari.
Sin embargo, existe un grupo que preferiría un cambio gradual. Beth Hammack quiere subidas modestas e incrementales para que la economía tenga tiempo de absorberlas, mientras que John Williams dijo que las circunstancias no justifican un cambio drástico. Anna Paulson también favoreció un enfoque gradual, pero consideró necesario un mayor endurecimiento. Thomas Barkin y Michael Barr dejaron abierta la puerta a nuevas subidas si la economía evoluciona como prevén.
El tema común es que el objetivo del 2% de la Fed no es negociable y las expectativas de inflación siguen ampliamente ancladas. Pero los responsables de la política monetaria están ahora preocupados por que las subidas generalizadas de precios puedan socavar la confianza. El debate ha pasado de si la inflación debe bajar a si la Fed puede avanzar con la suficiente lentitud para proteger el crecimiento sin permitir que la elevada inflación actual se convierta en la referencia del mañana.
Las actas del FOMC reforzaron una postura más restrictiva
Las actas de la última reunión de la Fed, celebrada el 27-28 de octubre, mostraron que la mayoría de los funcionarios apoyaba una pausa en las subidas de tasas, pero esperaba futuros incrementos si la inflación demostraba ser resistente.
La decisión de hacer una pausa no fue sencilla. Algunos funcionarios habrían preferido subir las tasas en 25 puntos básicos, mientras que otros afirmaron que mantener las tasas sin cambios fue una decisión ajustada. Pero casi todos los participantes consideraron que probablemente estaría justificado un mayor endurecimiento, y algunos estaban abiertos a un paso más importante en diciembre si los datos de inflación empeoraban.
Los responsables de la política monetaria destacaron que la pausa no debilitaba su determinación de llevar la inflación al objetivo. Las actas también señalaron un aumento de la inversión en inteligencia artificial y sus consecuencias para la productividad y la estabilidad financiera. Si las presiones sobre los precios no disminuyen, la Fed parece estar utilizando la pausa para recopilar información antes de continuar con su campaña de endurecimiento, con unas perspectivas económicas algo más elevadas y unas expectativas de inflación prácticamente sin cambios.
El impulso alcista se desvanece mientras el posicionamiento disminuye
El posicionamiento alcista en el USD se moderó durante la semana terminada el 10 de noviembre, según los datos de la Comisión de Operaciones a Futuro de Materias Primas (CFTC). Las posiciones largas netas no comerciales cayeron en 377 contratos, hasta unos 13.8K contratos, o mínimos de cuatro semanas, mientras que el cambio de cuatro semanas disminuyó a +894 (desde +2,179). Dicho esto, las posiciones largas netas siguen siendo superiores a las de hace un mes, pero la recuperación alcista ha perdido un impulso significativo.
El interés abierto aumentó hasta casi 51.400 contratos, también el nivel más alto de las últimas cuatro semanas. Al caer el posicionamiento neto mientras aumentaba la participación general, el movimiento sugiere una acumulación moderada de posiciones opuestas y un balance de exposición menos favorable para el Dólar.
Los datos adicionales mostraron que la exposición especulativa se redujo al 26.85% (desde el 28.91%), mientras que su percentil descendió a 48.2 (desde 49). El percentil de posición neta también cayó a 55.9 (desde 57.4). Ambas medidas se mantienen cerca de la neutralidad, lo que indica que el posicionamiento en USD no está ni saturado ni históricamente débil.
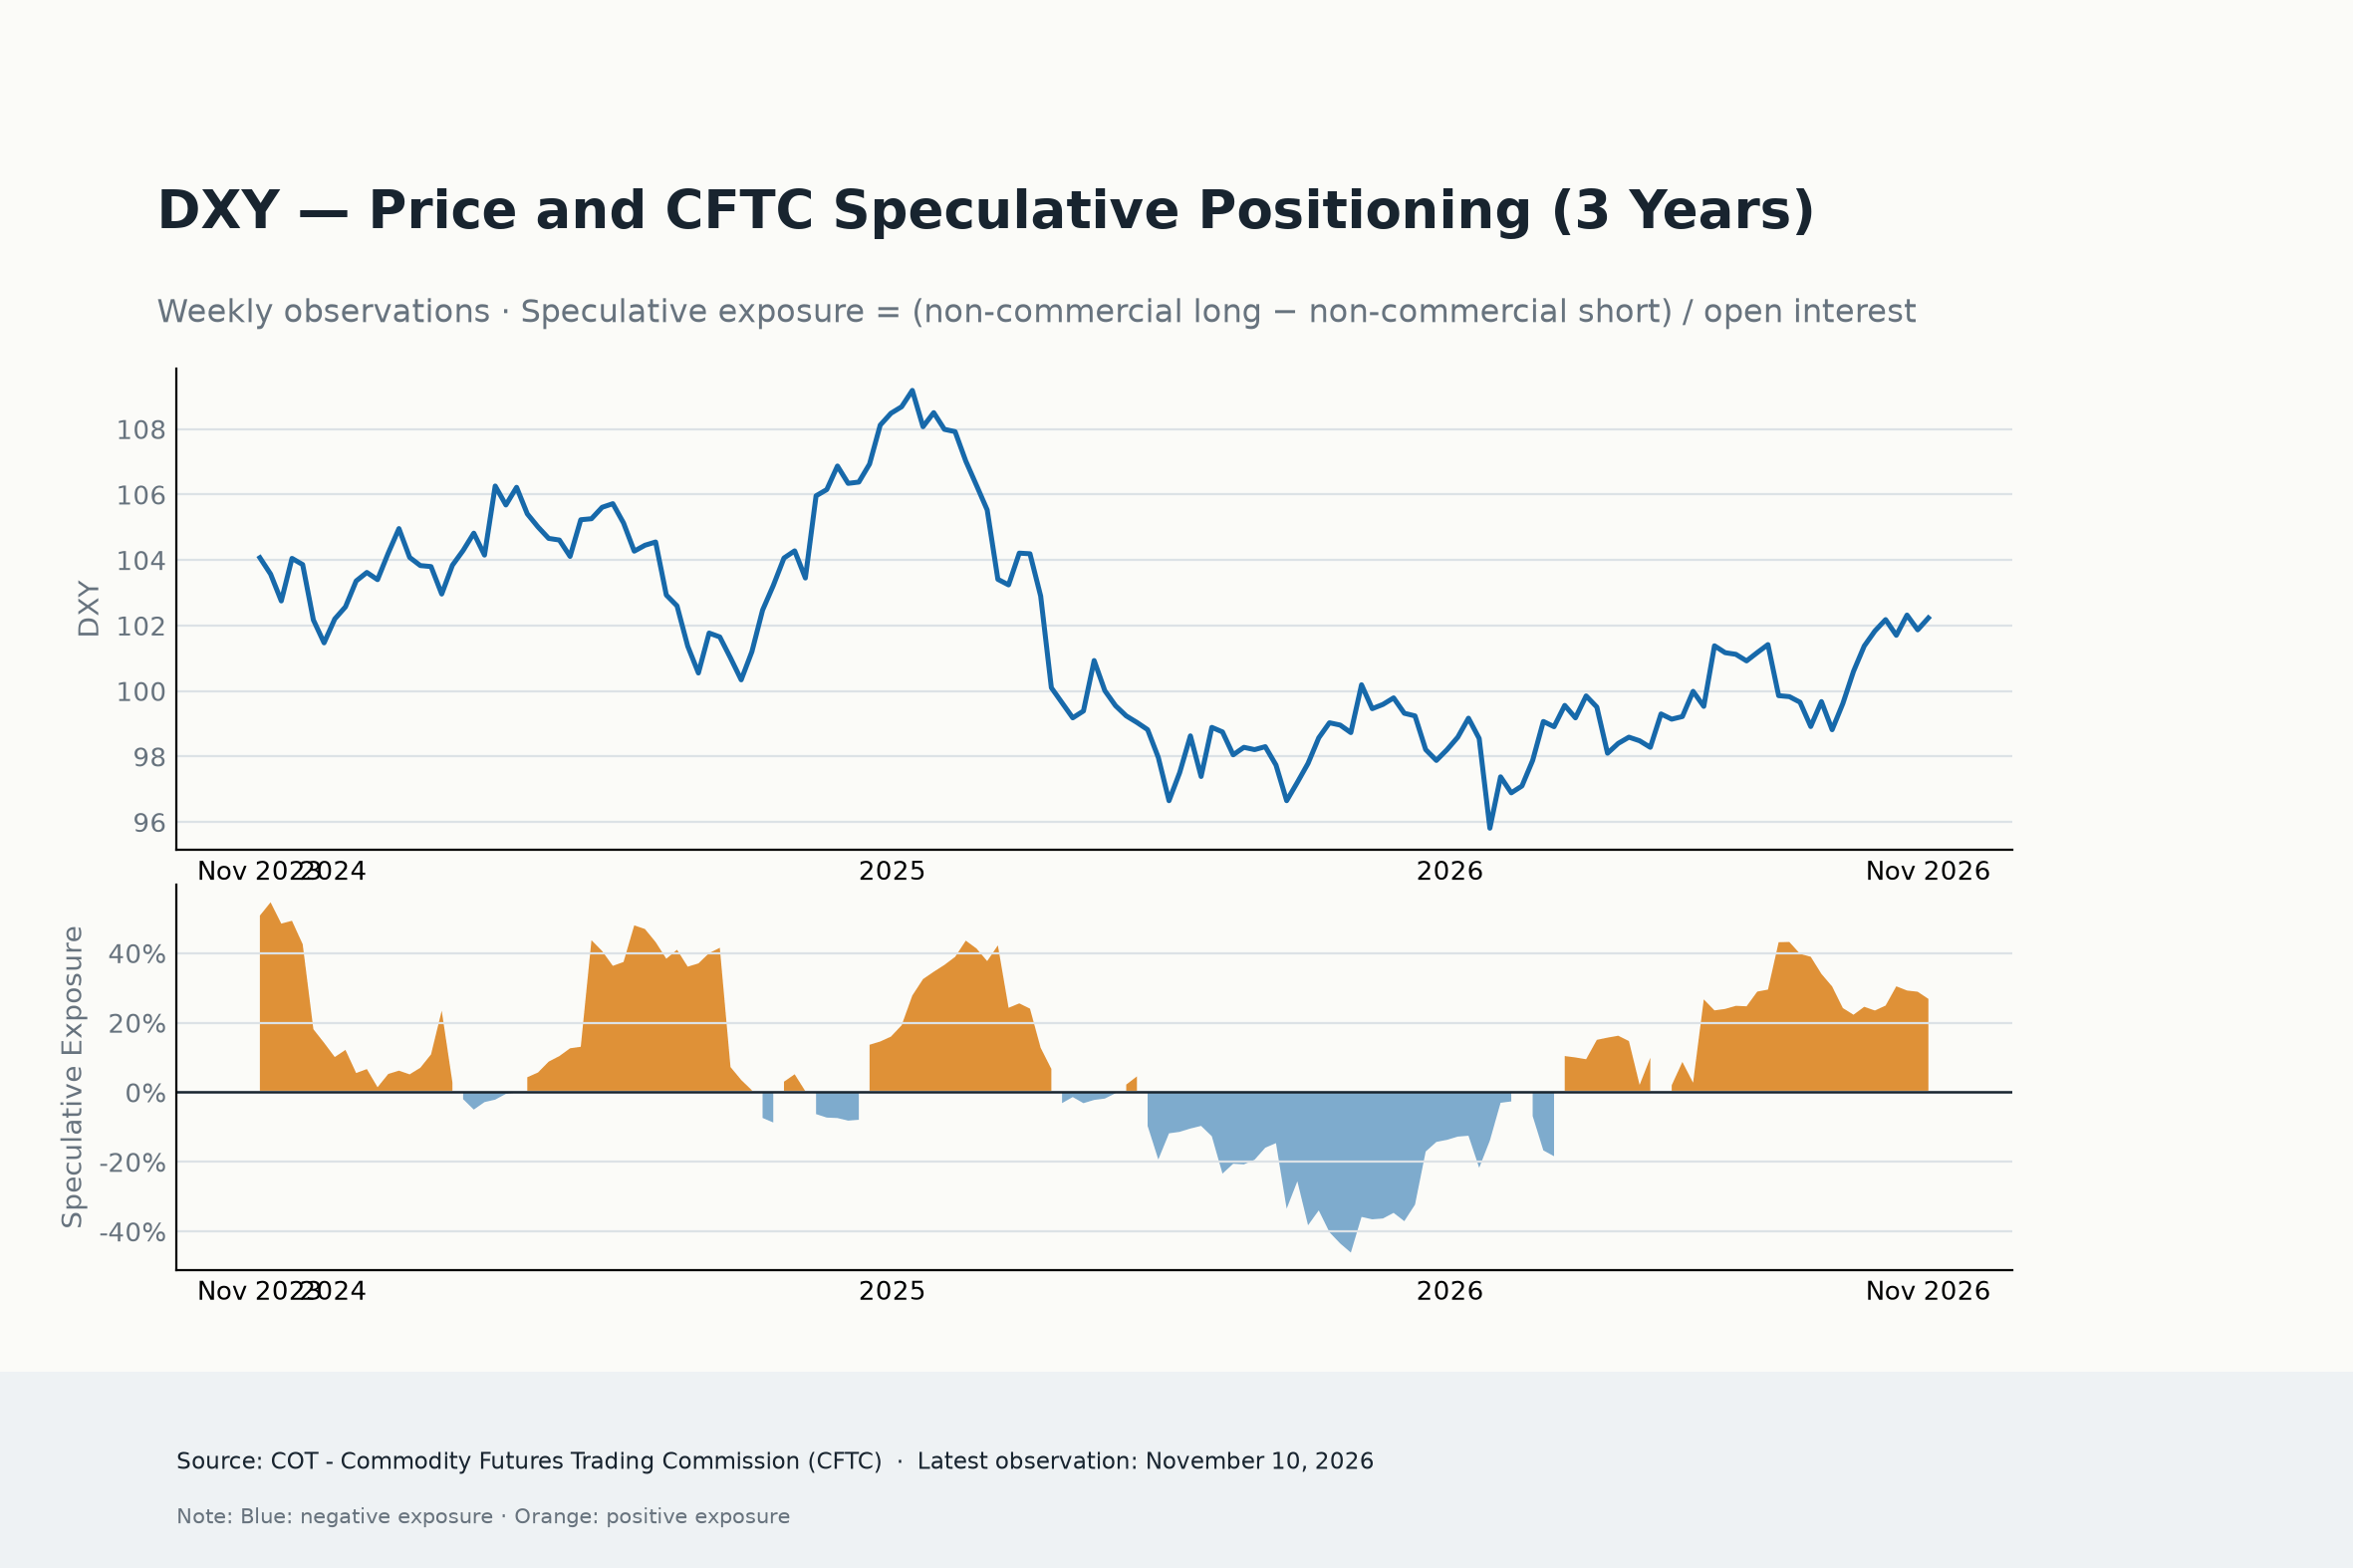
En general, el trasfondo del posicionamiento del Dólar estadounidense sigue siendo moderadamente constructivo, pero las últimas cifras apuntan a un desvanecimiento de la convicción alcista. Las posiciones largas netas siguen siendo positivas y se sitúan por encima de su nivel de hace cuatro semanas; sin embargo, el descenso del posicionamiento semanal, el cambio más débil a cuatro semanas y el aumento del interés abierto sugieren que la reciente recuperación está perdiendo impulso.
Lo próximo para el Dólar estadounidense
La próxima semana la atención volverá a centrarse en la inflación, esta vez con la publicación del PCE de octubre. Además, la publicación de los PMI manufactureros y de servicios preliminares de S&P Global debería captar la atención, junto con otra estimación de la tasa de crecimiento del PIB del tercer trimestre.
En cuanto a los discursos de la Fed, el calendario parece muy ligero, con el festivo del Día de Acción de Gracias el jueves y una sesión de media jornada el viernes.
Los alcistas siguen al mando, pero empiezan a aparecer grietas
El rally del Dólar estadounidense muestra poco apetito por tomarse una pausa y, con la Fed considerando cada vez más la posibilidad de un endurecimiento más agresivo, el camino de menor resistencia sigue apuntando al alza.
Sin embargo, hay algunos signos de debilidad.
Los rendimientos del Tesoro no han logrado seguir el ritmo del avance del Dólar, mientras que el posicionamiento especulativo sugiere que la convicción alcista está empezando a perder fuerza. Esto difícilmente constituye un argumento convincente para una reversión, especialmente con una inflación que demuestra ser persistente y una subida de tasas en diciembre firmemente en el radar.
Aun así, con el DXY acercándose a la barrera de 104.00, el próximo movimiento al alza podría exigir algo más que una retórica de línea dura. Las cifras del PCE de octubre podrían proporcionar precisamente eso, o dejar al descubierto un rally cada vez más dependiente de que la Fed cumpla con las elevadas expectativas del mercado.
El Dólar estadounidense sigue firmemente al mando, pero cuanto más sube, más tiene que demostrar.
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.