 Equipo de Analistas de Wellington Management
Wellington Management
Este artículo ha sido escrito por Nanette Abuhoff Jacobson, estratega de inversión global y multiactivos
Ahora que el rendimiento de los bonos estadounidenses a 10 años ronda el 5 %, podría ser el momento de sustituir liquidez por títulos de deuda. En agosto describí los potenciales beneficios de las inversiones en bonos, aun a pesar de la incertidumbre sobre cuánto se prolongará el ciclo de subidas de tipos de interés de la Reserva Federal de Estados Unidos (Fed). Hoy el panorama está algo más despejado, pues, mientras escribo este artículo, los mercados prevén que el banco central se mantendrá a la espera hasta mediados de 2024 y entonces empezarán los recortes. En todo caso, como no estamos seguros de que la Fed haya concluido la fase de alzas, me gustaría explicar, desde una perspectiva novedosa, por qué podría ser conveniente invertir en bonos tras la última subida.
Lecciones de los últimos ciclos de subidas de tipos
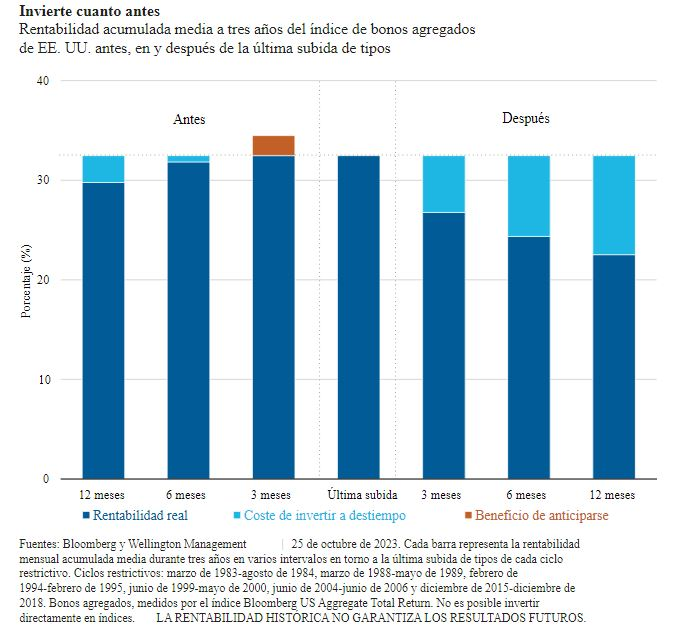
A partir de los datos de los seis últimos ciclos alcistas de la Fed, el gráfico 1 muestra el beneficio medio en la rentabilidad total a tres años de invertir en el índice US Aggregate Bond 3, 6 o 12 meses antes (a la izquierda) y después (a la derecha) de la última alza del precio del dinero. Las zonas sombreadas en azul claro representan la rentabilidad total perdida respecto a una sincronización perfecta con la última subida (en el centro) o el «coste de invertir a destiempo», mientras que la zona naranja es la rentabilidad total adicional obtenida, igualmente frente a la sincronización perfecta mencionada.
A la vista del gráfico, la principal conclusión es que adelantarse fue mejor que llegar tarde, y se explica en que las previsiones no son perfectas, por lo cual los inversores tienden a descontar las expectativas antes de que el evento sea una realidad. Anticiparse tres meses reportó la máxima rentabilidad, si bien la diferencia con hacerlo seis meses antes tampoco es enorme, fue similar a llegar «a tiempo». Llegar tarde, en cambio, salió caro. El coste de oportunidad de esa demora de apenas tres meses fue, en promedio, de seis puntos porcentuales y aumentó con el tiempo.
Gráfico 1
Por qué la Fed podría frenar las subidas
El alza de los rendimientos de la deuda no dejó de sorprender a los mercados durante el año pasado. Entonces, ¿por qué creo que el final del ciclo está cerca y que invertir en bonos puede ser ahora una estrategia prudente? En primer lugar, la inflación está disminuyendo, como demuestra que la variación del índice de precios al consumo subyacente haya bajado de forma continua del 6,6 % al 4,4 % en los últimos 12 meses. Además, el repunte de los rendimientos de los bonos está endureciendo las condiciones financieras, al encarecer el endeudamiento. De hecho, en una declaración reciente, la Fed afirmaba que los mayores rendimientos de la deuda le ayudan en sus esfuerzos por restringir la oferta monetaria, y esta perspectiva seguramente influirá en sus decisiones sobre los tipos de los próximos meses. En último lugar, hemos constatado que las subidas de tipos acumuladas de la Fed, de 550 puntos básicos, están repercutiendo en la economía real, pero con un mayor desfase de lo habitual. En resumen, el acceso al crédito se ha complicado, las bolsas estadounidenses han perdido vigor y los salarios se han deteriorado.
Sin embargo, esta previsión podría no cumplirse. Los mercados laborales siguen muy tensionados y, pese a haber disminuido, los salarios aún no son compatibles con una inflación del 2 %. Es posible que se deba superar con creces la tasa de desempleo del 4 % prevista por la Fed para que los salarios y la inflación bajen lo suficiente de forma sostenida hasta alcanzar el objetivo, haciendo necesaria una mayor contracción monetaria. Aun así, en un horizonte de inversión de tres años, los bonos podrían seguir reportando un beneficio en la rentabilidad total respecto al efectivo, pues el mayor endurecimiento también reavivaría los temores a la recesión, lo que, al obligar a la Fed a centrarse en bajar los tipos, favorecería a los bonos. Por último, otro foco de inquietud de cara al futuro es la prima a plazo —es decir, el rendimiento adicional que los inversores exigen como compensación a mantener un bono durante más tiempo—, que en los últimos tiempos ha subido a causa de innumerables factores. Si la prima de los bonos del Tesoro de Estados Unidos siguiera ascendiendo por el aumento de los déficits públicos y de la oferta de deuda, podría desbaratar cualquier repunte significativo en el precio de estos activos.
Implicaciones para la inversión
- Es posible que los inversores quieran plantearse sustituir efectivo por títulos de deuda con vencimientos más largos cuanto antes (dando por hecho que pueden asumir el mayor riesgo relativo de los bonos). Actualmente, los rendimientos de la deuda son similares a los del efectivo y, aunque los resultados pasados no garantizan los resultados futuros, ha sacado mucho más partido de los últimos seis ciclos de subidas de tipos de la Fed que el efectivo en un horizonte medio de inversión de tres años. En la medida en que el mercado tiende a anticiparse a la última subida, buena parte de la rentabilidad se acumula antes de que dicha subida se concrete.
- Aumentar los bonos en detrimento del efectivo no tiene por qué ser un riesgo tan grande como cabría suponer para tu cartera. Incluso si la Fed continúa con las subidas de tipos, el mercado es incapaz de predecir con precisión cuándo será la última. La clave, pues, es que el ciclo restrictivo probablemente ha finalizado o está próximo a su fin, en cuyo caso los rendimientos podrían estabilizarse o repuntar.
- Los inversores pueden llevar a cabo esta operación de forma gradual, empezando por el tramo intermedio de la curva de rendimientos. La pendiente aumentará a medida que los mercados anticipen el final del ciclo restrictivo de la Fed, y de ello se beneficiará esa zona intermedia tanto o más que los títulos con vencimientos más largos.
Este material y su contenido no pueden ser reproducidos o distribuidos, total o parcialmente, sin el consentimiento expreso por escrito de Wellington Management. Este documento está destinado únicamente a fines de comercialización. No constituye una oferta a nadie, ni una solicitud de nadie, para suscribir participaciones o acciones de ningún Fondo de Wellington Management ("Fondo"). Nada de lo contenido en este documento debe interpretarse como un consejo, ni es una recomendación para comprar o vender valores. La inversión en el Fondo puede no ser adecuada para todos los inversores. Las opiniones expresadas en este documento son las del autor en el momento de su redacción y están sujetas a cambios sin previo aviso. Las acciones/participaciones del Fondo se ofrecen únicamente en las jurisdicciones en las que dicha oferta o solicitud es legal. El Fondo sólo acepta clientes profesionales o inversiones a través de intermediarios financieros. Consulte los documentos de oferta del Fondo para conocer otros factores de riesgo, la información previa a la inversión, el último informe anual (y el informe semestral) y, en el caso de los Fondos OICVM, el último Documento de datos fundamentales para el inversor (KIID) antes de invertir. Para cada país en el que los Fondos OICVM están registrados para la venta, el folleto y el resumen de los derechos del inversor en inglés, y el KIID en inglés y en una lengua oficial, están disponibles en www.wellington.com/KIIDs. En el caso de las clases de acciones/participaciones registradas en Suiza, los documentos de oferta del Fondo en inglés, francés y francés suizo pueden obtenerse del Representante y Agente de Pagos local - BNP Paribas Securities Services, Selnaustrasse 16, 8002 Zúrich, Suiza. Wellington Management Funds (Luxembourg) y Wellington Management Funds (Luxembourg) III SICAV están autorizadas y reguladas por la Commission de Surveillance du Secteur Financier y Wellington Management Funds (Ireland) plc está autorizada y regulada por el Central Bank of Ireland. El Fondo puede decidir poner fin a los acuerdos de comercialización de acciones/participaciones en un Estado miembro de la UE avisando con 30 días hábiles de antelación. En el Reino Unido, emitió Wellington Management International Limited (WMIL), una empresa autorizada y regulada por la Financial Conduct Authority (número de referencia: 208573). En Europa (ex. Reino Unido y Suiza), emitido por Wellington Management Europe GmbH, que está autorizada y regulada por la Autoridad Federal de Supervisión Financiera de Alemania (BaFin). Las acciones del Fondo no podrán distribuirse ni comercializarse en modo alguno entre los inversores minoristas o semiprofesionales alemanes si el Fondo no está admitido para su distribución a estas categorías de inversores por la BaFin.
Contenido Recomendado
Pronóstico Semanal del EUR/USD: El Dólar retoma el control
La moneda única se ha mantenido claramente a la defensiva por tercera semana consecutiva, llevando al EUR/USD a desafiar la región de 1.1360 por primera vez desde finales de julio. De hecho, el par solo ha cotizado al alza el viernes, mientras revierte dos avances consecutivos en el gráfico mensual.
La libra esterlina encuentra alivio mientras el USD hace una pausa, los riesgos de inflación persisten
La Libra esterlina recorta parte de sus pérdidas semanales, ganando más de un 0.18% frente al Dólar estadounidense el viernes, mientras el Dólar estadounidense se toma una pausa, incluso cuando los rendimientos del Tesoro estadounidense siguen subiendo.
El Yen japonés extiende su recuperación mientras los funcionarios de Tokio defienden la independencia del BoJ
El Yen japonés recorta sus pérdidas frente al Dólar estadounidense (USD) el viernes, ya que los rendimientos japoneses aumentan, estrechando la brecha con los rendimientos de los bonos del Tesoro, mientras que la ministra de Finanzas (FM) de Japón, Satsuki Katayama, defendió la independencia del Banco de Japón (BoJ).
Contenido recomendado
Las monedas principales se mueven en rangos de precios estrechos
El Dólar consolida sus ganancias ante las monedas principales, aunque se ve limitado para seguir creciendo.
La Fed eleva sus proyecciones sobre las tasas de interés para finales de 2026 al 4.1%
Las proyecciones del gráfico de puntos publicadas por el Comité Federal de Mercado Abierto (FOMC) de la Junta de Gobernadores de la Reserva Federal de Estados Unidos señalan que los tipos de interés se situarán en el 4.1% al finalizar 2026, por encima de la proyección de junio del 3.8%. De cumplirse este pronóstico, podríamos ver otra subida de tasas de interés antes de fin de año.
USD/MXN: El Peso mexicano se desploma a mínimos de más de 5 meses
El USD/MXN extiende su repunte en la última jornada de la semana, alcanzando máximos del 7 de abril en 17.7790 En estos momentos, el USD/MXN opera sobre 17.7284, subiendo un 0.06% el día de hoy.
Bitcoin Pronóstico Semanal: El BTC consolida sus ganancias
El Bitcoin cotiza por encima de 84.000$ el viernes, con una subida superior al 4% en lo que va de semana. Los ETF registraron su mayor entrada semanal desde octubre de 2025.
Pronóstico Semanal del EUR/USD: El Dólar retoma el control
La moneda única se ha mantenido claramente a la defensiva por tercera semana consecutiva, llevando al EUR/USD a desafiar la región de 1.1360 por primera vez desde finales de julio. De hecho, el par solo ha cotizado al alza el viernes, mientras revierte dos avances consecutivos en el gráfico mensual.
Contenido recomendado
La importancia de las cuentas demo

Al empezar en este mundo de trading muy seguramente se observarán las palabras “cuenta demo”.
Quiero operar en una cuenta real, ¿cuál debe ser mi objetivo?

Es una pregunta que siempre realizo a todos mis alumnos, aquellos que, viéndose lo suficientemente preparados...
Estrategia de venta de opciones de compra cubierta mediante certificados de descuento

La venta de opciones de compra cubierta presupone que usted ya tiene el subyacente en su propia cartera o que lo comprará al mismo tiempo que se venden las opciones.
Operar las nóminas no agrícolas NFP de EE.UU.: Los 7 consejos principales que todo inversor de divisas debe conocer

Las cifras de empleo son vigiladas de cerca por el público en general, por los políticos y por los bancos centrales que mueven las divisas. EE.UU. es la economía más grande del mundo y su informe de empleos tiene más impacto que las cifras del mercado laboral de otros países.
Coaching Autogestión Emocional: Mi estilo atributivo

El modo en que explicamos nuestras pérdidas (fracasos) y nuestras ganancias (éxitos) y a los factores a los que atribuimos su causa, lo llamamos “estilo atributivo”. Existen cuatro estilos atributivos diferentes