Buen momento para la deuda corporativa de grado de inversión
Con unos fundamentales corporativos sólidos y unos rendimientos atractivos, los títulos de deuda de grado de inversión (calificación BBB/Baa y superior) pueden ayudar a los inversores a superar los posibles obstáculos al crecimiento. El elevado rendimiento de la deuda corporativa de grado de inversión ofrece cierta protección frente a los cambios que puedan producirse en el nivel de diferenciales y tipos de interés.
Por muy simple que parezca, los rendimientos son un indicador de la futura rentabilidad total. Por ejemplo, si analizamos el rendimiento de la deuda corporativa de grado de inversión, los datos históricos nos demuestran que la correlación entre el rendimiento inicial y la rentabilidad total registrada en los cinco años siguientes ha sido muy alta.
En la actualidad, en función de la calidad de la emisión, los mercados de renta fija ofrecen un rendimiento entre el 4% y el 8% en los diferentes sectores, y la posibilidad de asegurarse estos niveles de rendimiento ofrece oportunidades de valor a largo plazo.
Al mismo tiempo, los indicadores de crédito continúan mostrando la buena situación financiera de las empresas.
«Las cifras de beneficios empresariales son favorables, aunque el aumento de los costes y el deterioro de la confianza de los consumidores enturbian las perspectivas económicas», afirma el gestor Tom Chow. «En periodos de reducción de las expectativas de crecimiento, las entidades consolidadas con sólidos indicadores de crédito, bajo riesgo de refinanciación e importantes reservas de capital están mejor posicionadas para capear el temporal, algo que ya reconocen los inversores», explica Chow.
Los balances se han gestionado de manera conservadora, lo que debería significar que las compañías están en buena situación para enfrentarse a las dificultades que podría traer consigo un contexto macroeconómico más incierto. Una de las áreas en la que lo podemos ver es en el nivel de apalancamiento. Tanto en Estados Unidos como en Europa, los niveles de deuda neta en relación con el EBITDA siguen siendo inferiores a la media posterior a la crisis financiera mundial.
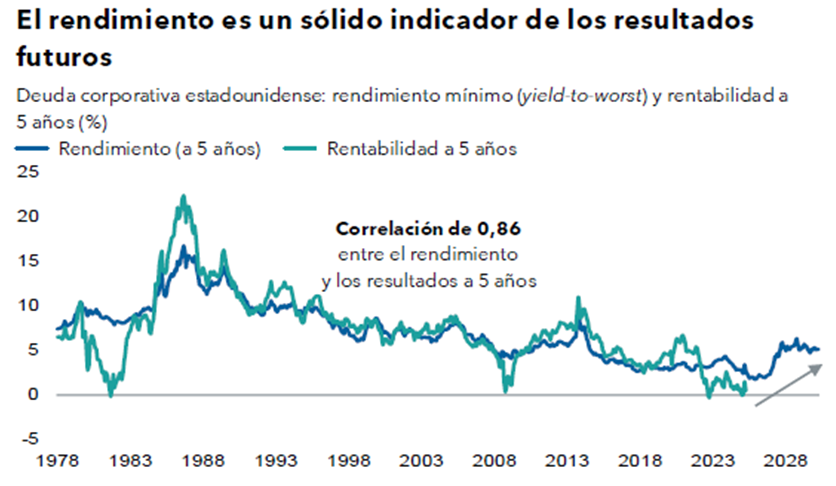
Las rentabilidades obtenidas en el pasado no garantizan rentabilidades futuras.
Fuente: Bloomberg. Información desde el 31 enero 1973 al 31 mayo 2025 en USD. Índice utilizado: Bloomberg U.S. Corporate Total Return. El rendimiento mostrado es el rendimiento mínimo inicial.
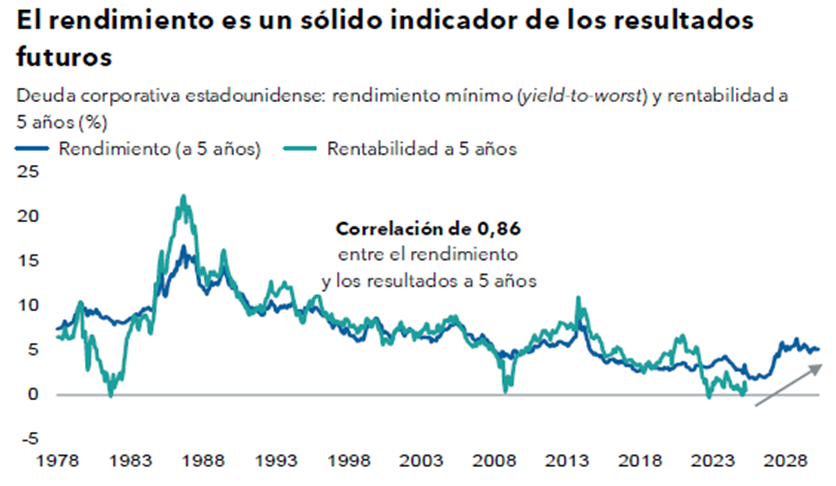
Fuente: Bloomberg. Índices: MSCI North America, MSCI Europe. EBITDA: ganancias antes de intereses, impuestos, depreciación y amortización. Información a 31 mayo 2025.
Autor

Equipo de Capital Group
Capital Group
El equipo de analistas de Capital Group colabora con FXStreet mediante informes macroeconómicos que pueden incidir en el desarrollo de los mercados.