
Al inicio de esta semana, los futuros de acciones europeos y estadounidenses están logrando pequeñas ganancias, el precio del petróleo está más de un 1% más alto y el crudo Brent se sitúa justo por debajo de 105$ por barril, mientras el conflicto en Oriente Medio entra en su tercera semana.
Esfuerzos diplomáticos para asegurar la seguridad de los petroleros a través del Estrecho de Ormuz
Los mismos temas probablemente dominarán esta semana, ya que la geopolítica es el principal motor de la acción del precio. Aún no hay señales de que la guerra en Irán esté concluyendo. El último desarrollo proviene de Teherán, que dijo que no estaba buscando un alto el fuego con EE.UU. India celebró sus esfuerzos diplomáticos para llevar dos petroleros a través del Estrecho de Ormuz, tras negociar directamente con el régimen iraní. Francia e Italia, según informes, están haciendo lo mismo.
En este momento, el Estrecho de Ormuz sigue cerrado, pero esta es una señal esperanzadora de que Irán está abierto a esfuerzos diplomáticos para dar paso seguro a los petroleros y buques de carga a través del estrecho. Irán parece estar negociando caso por caso, por lo que cualquier caída en el precio del petróleo podría ser limitada.
Petróleo: ¿Podría una crisis de envío expandirse a una crisis de suministro más profunda?
También hay otros temores que se están acumulando, ya que los intensos ataques en el principal centro de exportación de Irán en la isla de Kharg arriesgan represalias contra la infraestructura energética en el estado del Golfo y en toda la región. Hasta ahora, esta crisis ha sido principalmente una crisis de envío, sin embargo, podría expandirse a una crisis de suministro más amplia si los principales centros de exportación son atacados por Irán. En esa situación, llevaría a una interrupción del suministro mucho más prolongada. Una crisis de envío ya ha causado que el precio del petróleo supere los 100$ por barril, la amenaza de una interrupción del suministro amplia y prolongada podría hacer que el precio del petróleo suba aún más.
A medida que comenzamos una nueva semana, los inversores se enfrentan a equilibrar las esperanzas de que los barcos puedan pasar por el Estrecho de Ormuz, con los temores de que la crisis podría empeorar antes de mejorar. Esto es poco probable que alivie la aversión al riesgo o la presión al alza sobre el precio del petróleo en los próximos días.
Los futuros de acciones globales están ligeramente más altos al inicio de esta semana, y el precio del petróleo está cómodamente por encima de 100$ por barril. Creemos que el sentimiento del mercado sigue siendo frágil, aunque una fuerte caída en las acciones la semana pasada podría causar un ligero alivio en la presión de venta a medida que avanzamos hacia la tercera semana del conflicto.
¿Continuarán las acciones estadounidenses enfrentando una fuerte presión de venta?
La semana pasada, las acciones estadounidenses comenzaron a ponerse al día con sus pares globales y experimentaron una venta más profunda que los índices europeos. El S&P 500 cayó un 1.6%, en comparación con una caída del 0.23% en términos de dólares para el FTSE 100. Aunque hay una plétora de productores de petróleo tanto en el índice de EE.UU. como en el del Reino Unido, BP y Exxon tienen una proporción considerable de sus activos en la región del Golfo que están atrapados debido al cierre del Estrecho de Ormuz. Esto se ha reflejado en el precio de las acciones de Exxon Mobil, que solo ha subido un 1.5% desde el inicio de esta crisis, en comparación con un aumento del 12.5% en el precio de las acciones de BP, que parece ser más inmune a la crisis de suministro.
Aunque los futuros de acciones están más altos al inicio de esta semana, no estamos convencidos de que los compradores de caídas estén aquí para quedarse. Las señales a corto plazo parecen inestables. El porcentaje de empresas en el S&P 500 que alcanzan un máximo de 4 semanas es del 4%, en comparación con el 22% que alcanzan un nuevo mínimo de 4 semanas. El Nasdaq se está desempeñando ligeramente mejor, el 4% de las empresas están alcanzando nuevos máximos de 4 semanas, en comparación con el 15% que están alcanzando nuevos mínimos de 4 semanas. En Europa, las acciones defensivas y las grandes energéticas están proporcionando cierta protección, el 8% del índice Eurostoxx 50 alcanzó un nuevo máximo de 4 semanas la semana pasada, en comparación con el 14% que alcanzó un mínimo de 4 semanas.
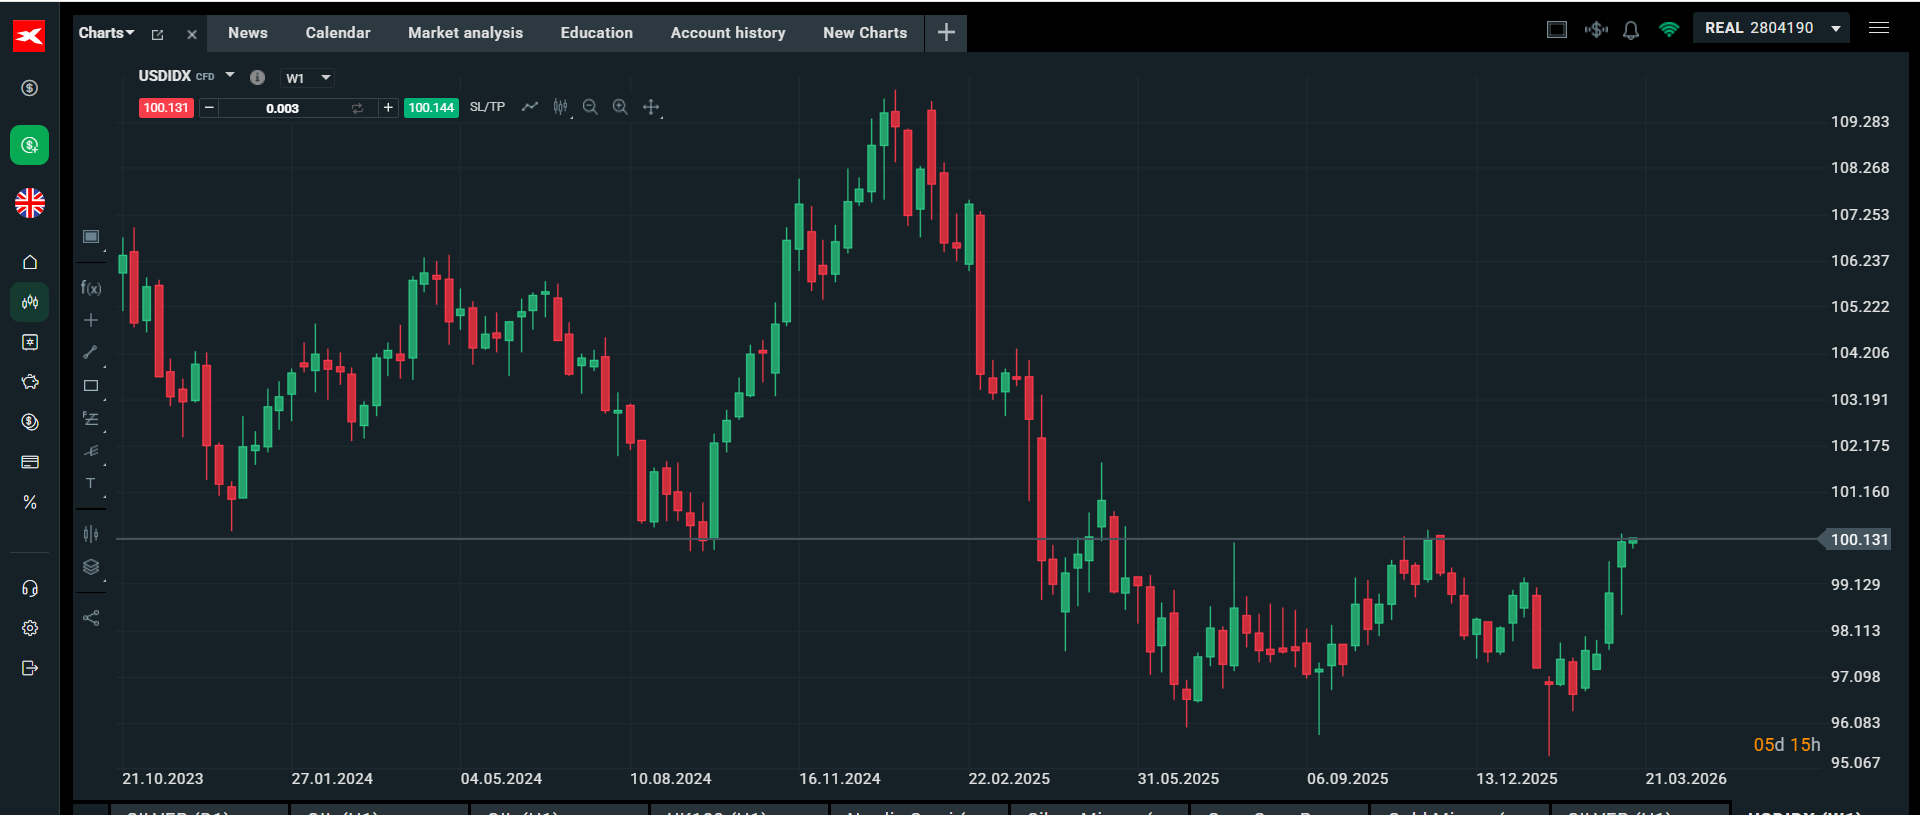
El dólar tuvo un fuerte cierre de semana, y el índice del dólar subió por encima de 100.00, el nivel más alto del año hasta ahora. El euro se desplomó un 1.8% y la libra cayó un 1.5% frente al USD. La rápida revalorización del USD añade presión inflacionaria global causada por el aumento de los precios de la energía. Los bonos globales tuvieron otra semana difícil, con los bonos del Tesoro de EE.UU. liderando la venta. El rendimiento a 10 años de EE.UU. subió 18 puntos básicos, los rendimientos a 10 años del Reino Unido e Italia subieron 17 puntos básicos, y los rendimientos franceses también subieron 16 puntos básicos.
Gráfico 1: El Índice del Dólar, gráfico a largo plazo
El fuerte aumento en los rendimientos de los bonos es un trasfondo difícil para algunos eventos clave del mercado en los próximos días. A continuación, analizamos qué esperar de los principales bancos centrales del mundo y otros puntos de datos que podrían mover los mercados.
Eventos a seguir esta semana
1. Festival de Bancos Centrales: Por qué la Fed puede centrarse en el crecimiento, mientras que las preocupaciones sobre la inflación dominarán en Europa
El conflicto en Oriente Medio está en el centro de atención mientras esperamos que dos tercios de los principales bancos centrales del mundo anuncien sus últimas decisiones de política esta semana. Los inversores globales quieren escuchar lo que piensan los banqueros centrales del mundo sobre un posible shock inflacionario y una prolongada crisis energética y cómo esto influye en su toma de decisiones futura, especialmente dado que se espera que la mayoría de los bancos centrales del mundo retrasen los recortes o incluso reviertan el rumbo y comiencen a aumentar las tasas de interés en los próximos meses.
Se espera que la Reserva Federal, el BCE, el Banco de Inglaterra y el Banco de Japón mantengan las tasas sin cambios esta semana, mientras que se espera que el Banco de la Reserva de Australia sea el primero de los principales bancos centrales del mundo en aumentar las tasas como resultado del conflicto en Oriente Medio.
La plétora de bancos centrales será el evento principal esta semana. La Reserva Federal es la que hay que observar a mitad de semana. Ahora hay menos de un recorte de tasas incorporado para la Fed este año. Aunque no se prevén aumentos de tasas inminentes para ninguno de los principales bancos centrales, es probable que los responsables de la política subrayen la necesidad de mantenerse vigilantes para ver cómo la crisis impacta en los precios de la energía y la inflación en los próximos meses.
El problema que enfrentan los responsables de la política es que no pueden abrir el Estrecho de Ormuz, en cambio, deben reaccionar a eventos completamente fuera de su control. Si bien la rápida revalorización en los bonos y el fuerte aumento de los rendimientos en todo el mundo podrían limitar parte del efecto de los precios en aumento, el aumento de los rendimientos de los bonos también puede sofocar el crecimiento. Esperamos que el BCE, el BoE, el BoJ y la Fed se expresen con seriedad sobre las amenazas a la estabilidad de precios y la economía global y adopten un tono muy cauteloso en sus conferencias de prensa. La mayoría de los banqueros centrales nunca han lidiado con un shock inflacionario como este en su carrera.
El riesgo es que los banqueros centrales, típicamente un grupo conservador, asusten a los mercados con perspectivas sombrías. El shock inflacionario de 2022, cuando las tasas de inflación globales fueron de dos dígitos, sigue siendo doloroso para los banqueros centrales que fueron acusados de estar rezagados. Por lo tanto, los banqueros centrales serán sensibles a los errores del pasado y pueden centrarse en la inflación en lugar de en el crecimiento, lo que podría pesar aún más sobre activos de riesgo como las acciones y el sentimiento de riesgo en los próximos días.
Sin embargo, la economía global es más vulnerable a un shock inflacionario en este momento, ya que las amenazas de la IA ya estaban pesando sobre los mercados laborales globales y el crecimiento estaba desacelerándose antes de que estallara el conflicto. Por lo tanto, los banqueros centrales deberán caminar por un camino estrecho para no causar pánico en los mercados y hacer que la confianza del consumidor global se desplome esta semana.
El mercado sigue confiando en que EE.UU. verá tasas más bajas este año, no menos porque el nuevo presidente de la Fed, elegido por el Presidente, podría enfrentar presión política para bajar las tasas antes de las elecciones de medio término en noviembre.
La situación es diferente en Europa, donde los riesgos inflacionarios están en el centro de atención. La volatilidad en el mercado de futuros de tasas de interés es sin precedentes. Se espera que el BCE aumente las tasas dos veces este año, mientras que en el Reino Unido ha habido un giro de 180 grados en las expectativas de tasas. Antes del conflicto y el aumento en el precio del petróleo, había un 80% de probabilidad de un recorte en la reunión de esta semana, ahora hay una mera probabilidad del 1.2% de un recorte.
En última instancia, la duración de este conflicto determinará lo que hagan los bancos centrales a continuación, y están a merced del flujo de noticias tanto como el resto de nosotros.
2. Mercado laboral del Reino Unido
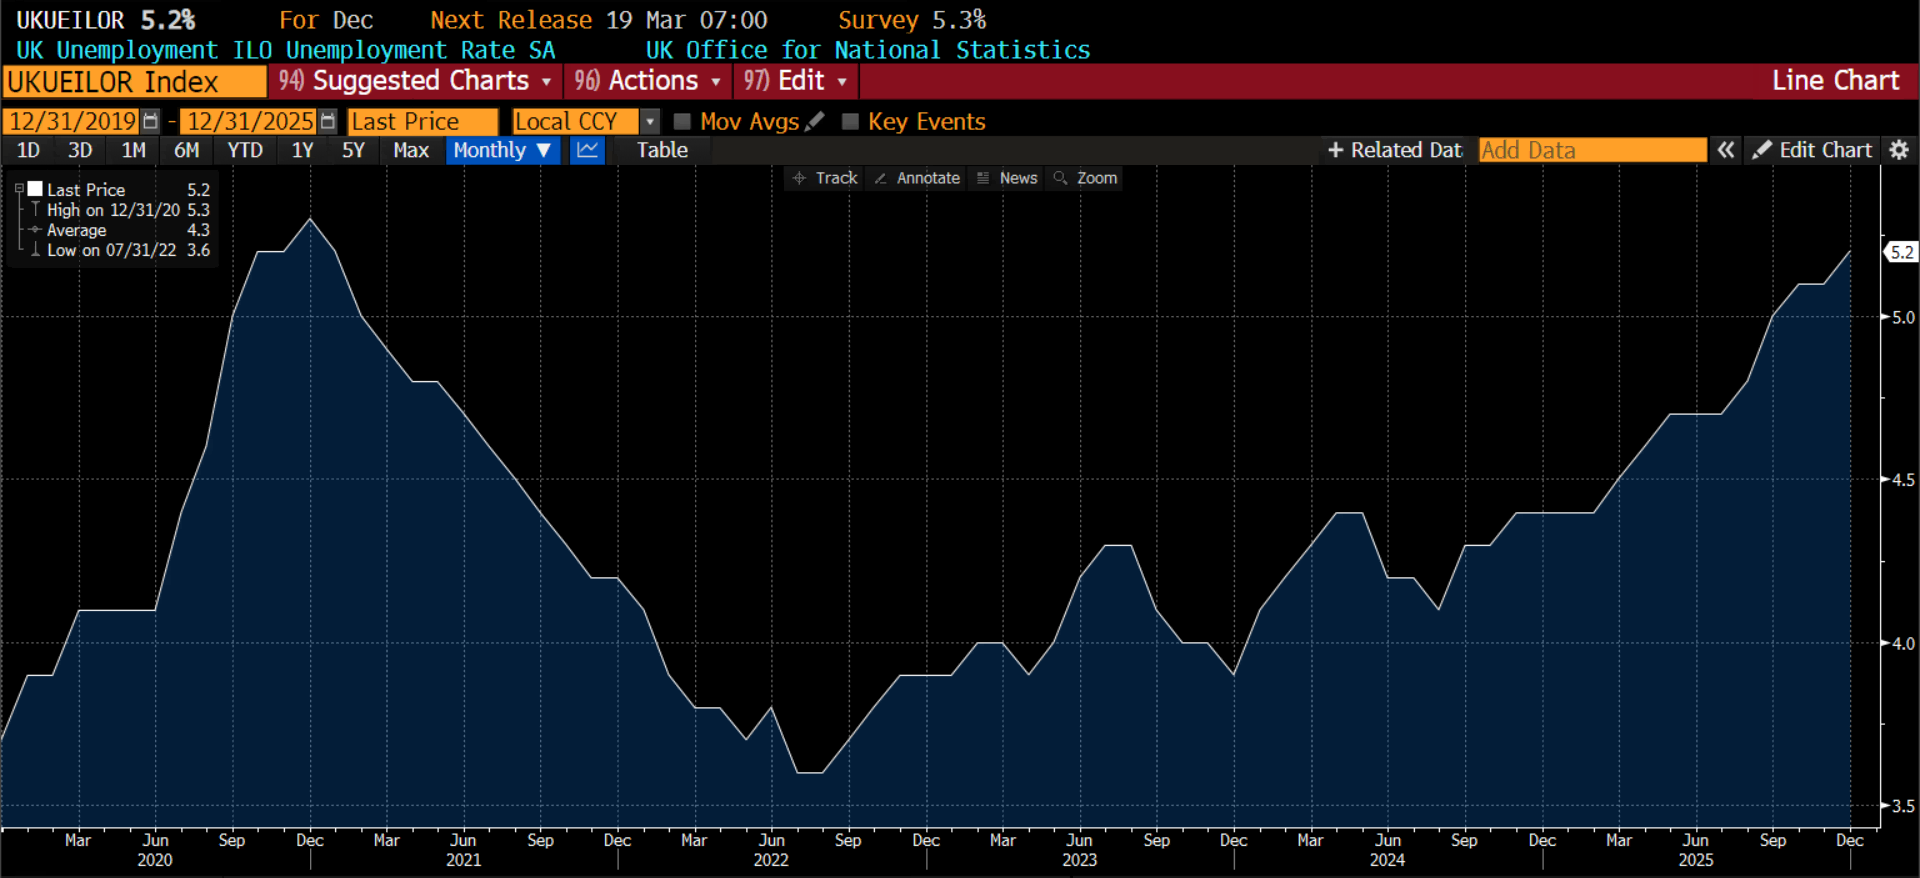
Se espera otro informe débil del mercado laboral para el Reino Unido. Se espera que la tasa de desempleo haya aumentado al 5.3% en enero desde el 5.2%, un máximo de 5 años, y se espera que el crecimiento del empleo sea negativo. También se espera que las ganancias semanales disminuyan. El fuerte aumento en la tasa de desempleo es un dolor de cabeza para el BoE, ya que ahora enfrenta un shock inflacionario. Se espera que la tasa de desempleo ya supere las previsiones de febrero del BoE, y creemos que los riesgos son a la baja para el mercado laboral agobiado del Reino Unido.
La libra está bajo presión a medida que la resurgencia del dólar continúa, sin embargo, no fue el peor desempeño en el G10 a pesar de que el PIB del Reino Unido a principios de año no mostró crecimiento. Aunque la inflación sigue siendo un riesgo clave para la economía del Reino Unido, el aumento de la tasa de desempleo sugiere que la economía del Reino Unido no está operando a pleno empleo, lo que puede inclinar al BoE a alejarse de los aumentos de tasas este año y optar por mantenerse en espera en su lugar. Si el fuerte aumento en los rendimientos de los bonos del Reino Unido se suaviza, entonces la libra podría tomarse un respiro de su reciente venta.
Gráfico 2: La creciente tasa de desempleo del Reino Unido, ya en un máximo de 5 años
Últimos Análisis
CONTENIDO RECOMENDADO
EUR/USD Semanal: La inflación de la UE supera el crecimiento de los precios en EE.UU. a la espera del BCE y la Fed
La inflación europea sorprendió, aumentando más de lo previsto al final del tercer trimestre. El EUR/USD podría probar el umbral psicológico de 1.1000 en cuestión de días.
El Peso mexicano se aprecia por primera vez durante la semana ante un Dólar afectado por el mal dato de empleo NFP
El USD/MXN ha caído este viernes de un máximo diario de 18.35 a un mínimo de 18.11, arrastrado por el débil dato de empleo NFP de Estados Unidos. El par ha roto una racha de cuatro jornadas consecutivas previas de subidas que le llevaron ayer jueves a un máximo de diez meses en 18.43.

Oro Semanal: El XAU prolonga su caída, pero los flujos de refugio seguro limitan las pérdidas
La perspectiva técnica a corto plazo sugiere que la tendencia bajista se mantiene intacta.

El S&P 500 sube más de 50 puntos en la última jornada de la semana, el foco gira ahora a las Minutas de la Fed
El S&P 500 inició las negociaciones en 7.682, reaccionando al alza desde un mínimo diario en 7.679 hasta llegar a máximos del 23 de septiembre en 7.751. En estos momentos, el índice accionario cotiza en 7.718, avanzando un 0.69% en la sesión del viernes.

Última hora: Las Nóminas no Agrícolas de EE.UU. suben en 29.000 en septiembre frente a las 90.000 esperadas
Las Nóminas no Agrícolas (NFP) en Estados Unidos (EE.UU.) aumentaron en 29.000 en septiembre, informó el viernes la Oficina de Estadísticas Laborales de EE.UU. (BLS).