EUR/USD Pronóstico Semanal: La inflación de la UE supera el crecimiento de los precios en EE.UU. a la espera de las reuniones del BCE y la Fed
- La inflación europea sorprendió, aumentando más de lo previsto al final del tercer trimestre.
- El Índice de Precios PCE de Estados Unidos dio un respiro al situarse en el 3.4% interanual en septiembre.
- El EUR/USD podría probar el umbral psicológico de 1.1000 en cuestión de días.

El Dólar estadounidense (USD) tuvo otra semana positiva, apreciándose bruscamente frente a la mayoría de sus principales rivales. El par EUR/USD cayó por cuarta semana consecutiva y cotizó tan bajo como 1.1215, un nivel visto por última vez en mayo de 2025. A medida que se acerca el fin de semana, el par se mantiene alrededor de 1.1280, mientras el Índice del Dólar estadounidense (DXY) retrocede desde un máximo de más de un año.
Resiliencia económica de Estados Unidos
La resiliencia económica de Estados Unidos (EE.UU.) está fuera de toda duda. El USD se disparó después de que una serie de datos macroeconómicos de primer nivel mostrara que el crecimiento continúa, que el mercado laboral es bastante saludable y que la inflación es estable. Sin duda, unas presiones sobre los precios más moderadas son preferibles, pero en ese frente concreto, la ausencia de malas noticias es una buena noticia.
Los participantes del mercado conocieron el miércoles que el crecimiento anualizado, medido por el Producto Interior Bruto (PIB), se revisó al alza hasta el 2.2% en el segundo trimestre, desde la estimación anterior del 1.5% . Asimismo, el Índice de Precios del Gasto en Consumo Personal (PCE), el indicador de inflación favorito de la Reserva Federal (Fed), resultó ser más bajo de lo previsto en agosto, manteniéndose en el 3.4%, mientras que la lectura de julio se revisó a la baja del 3.7% al 3.4%. Por encima del 2% ideal, pero aún por debajo del máximo del 4% de este año.
Ese mismo día, ADP informó de que el sector privado añadió 90.000 nuevos empleos en septiembre, mejor que los 70.000 previstos por los participantes del mercado. El país añadió unos exiguos 29.000 nuevos empleos en septiembre, mucho peor que los 90.000 esperados, según el informe de Nóminas no Agrícolas. La cifra de agosto se revisó a la baja hasta 133.000 desde una estimación anterior de 162.000. Asimismo, la Tasa de Desempleo subió ligeramente hasta el 4.2% en el mes, mientras que la Tasa de Participación de la Fuerza Laboral aumentó hasta el 61.8% desde el 61.6%. Finalmente, la inflación salarial anual, medida por el cambio en los Ingresos Medios por Hora, aumentó un 3% interanual, situándose por debajo de la estimación de los analistas del 3.2%.
Aunque fueron moderadas, las cifras estaban lejos de ser preocupantes, pero un mercado laboral menos tenso inclina la balanza hacia unos tipos de interés más bajos, alimentando las primeras especulaciones de que la Fed se abstendrá de subir las tasas en octubre.
Impacto de los datos de EE.UU. en la Reserva Federal
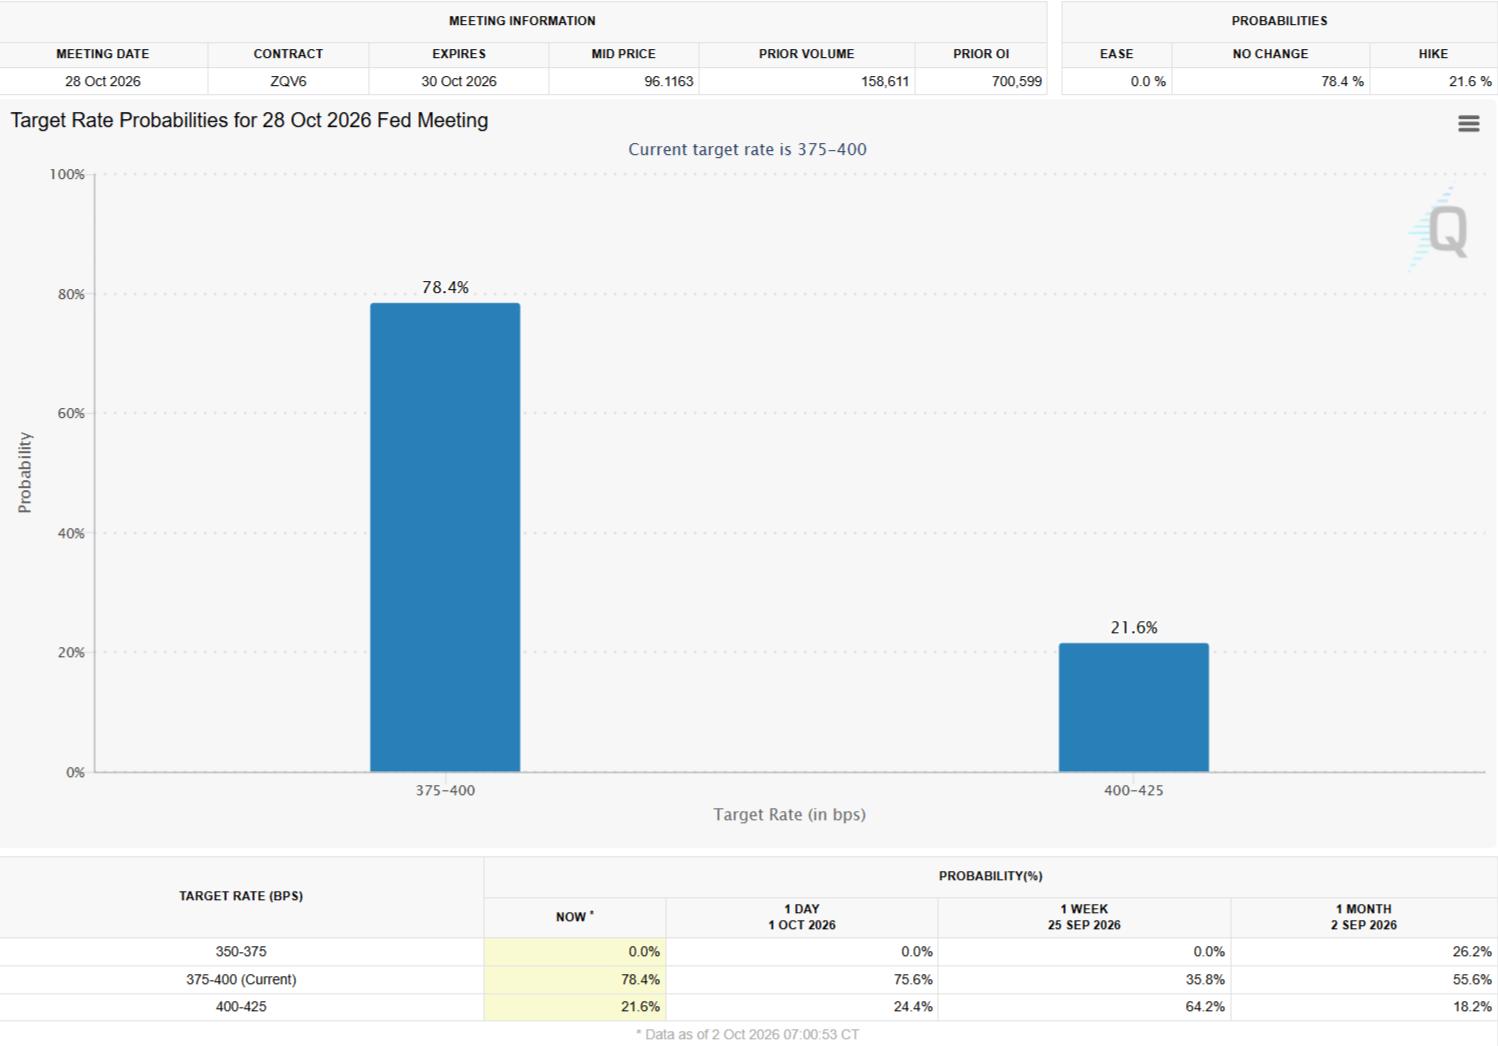
Los datos no solo han demostrado la resiliencia económica de EE.UU., sino que también han afectado a las apuestas del mercado sobre las futuras decisiones de política monetaria de la Fed. Tras el Índice de Precios PCE, más bajo de lo previsto, los participantes del mercado se apresuraron a retirar sus apuestas por una subida de las tasas de interés en octubre. Las probabilidades de un anuncio de subida de tasas el 28 de octubre han disminuido hasta alrededor del 21%, desde un máximo superior al 70% de la semana anterior.
Entonces, ¿por qué el USD sigue fuerte?
El repunte semanal y el retroceso del viernes podrían explicarse por el comportamiento de los rendimientos de los bonos gubernamentales. El rendimiento del bono del Tesoro a 10 años alcanzó el 5.3%, un máximo de varias décadas a mediados de semana. Tras la publicación de las Nóminas no Agrícolas, el rendimiento a 10 años cayó al 5.1 5%. En términos generales, unos rendimientos más altos impulsan la demanda de activos relacionados con el USD. Sin embargo, hay una salvedad: el aumento de los rendimientos a largo plazo suele ser consecuencia de la creciente preocupación por la inflación.
Así que, aunque los inversores siguen preocupados por una inflación más elevada, continúan creyendo que la economía estadounidense superará a las de sus homólogas.
¿Qué ocurre en Europa?
El Euro está débil, a pesar de que el Banco Central Europeo (BCE) tomara el toro por los cuernos anteriormente: el BCE ha subido las tasas de interés dos veces hasta ahora este año, y los inversores prevén al menos una subida más antes de que termine el año, y tres subidas más hasta 2027.
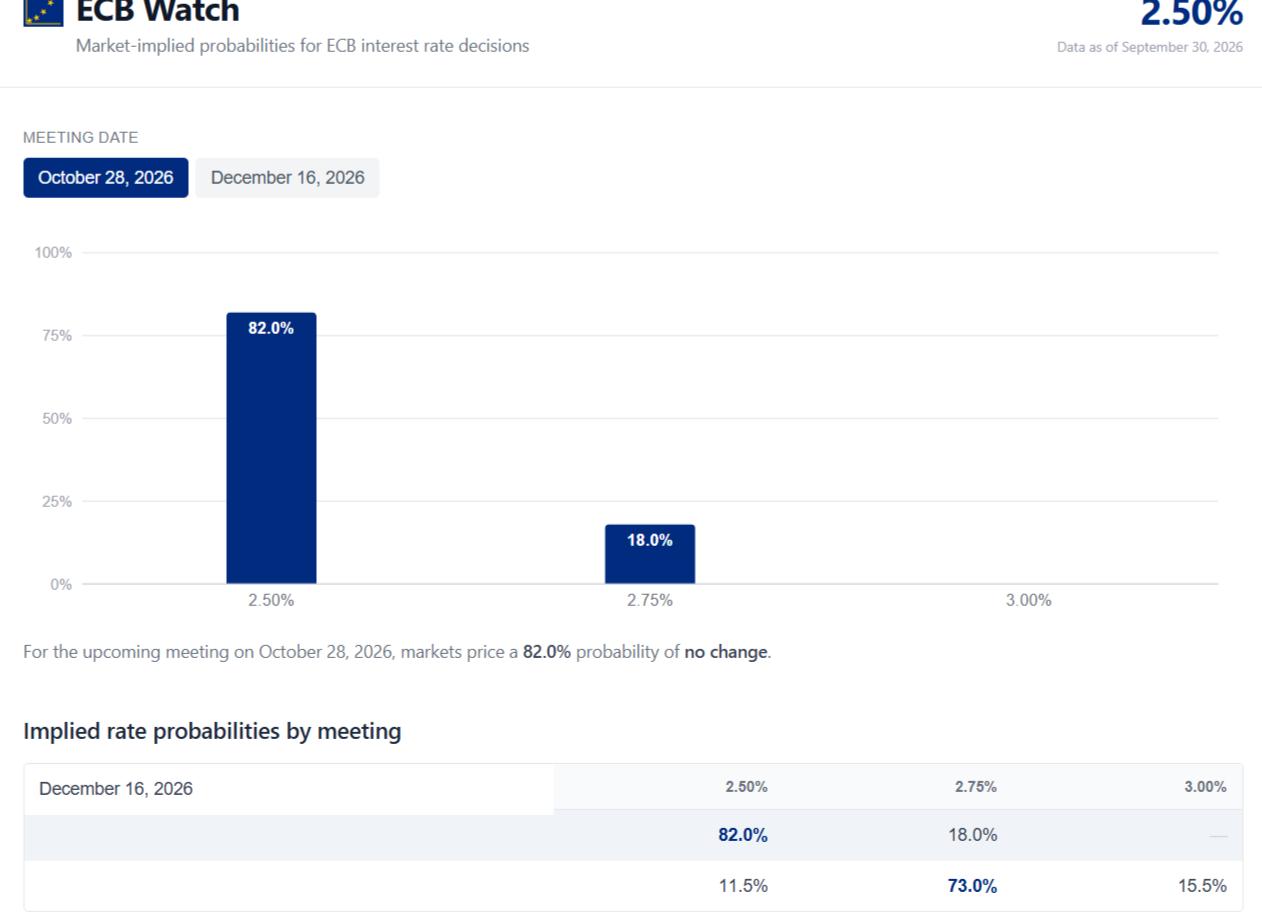
Una subida en octubre parece poco probable, a pesar de que la inflación aumentó más rápido de lo previsto en toda la Eurozona en septiembre, con incrementos preocupantes en la inflación energética y relacionada con los alimentos. El Índice Armonizado de Precios al Consumidor (IAPC) saltó al 3.4% interanual en Francia, alcanzó el 4.1% en Italia y el 5% en España. El IPCA alemán también se aceleró, hasta el 3.3% desde el 2.9% de agosto. Como era de esperar, el IPCA de la Eurozona alcanzó el 3.8% interanual, con la lectura anual subyacente en el 2.5% en el mismo período. Este 3.8% se sitúa por encima del 3.6% previsto por el BCE para el trimestre. No obstante, las probabilidades de una subida en octubre apenas se sitúan en el 18%, según la herramienta ecb-watch.eu. Dichas probabilidades se sitúan en el 73% en diciembre.
La crisis de Oriente Medio sigue igual
La guerra en Oriente Medio es la principal causa del aumento de la inflación mundial. Eso no es ninguna novedad. Y dado que el estancamiento entre Estados Unidos e Irán permanece sin cambios, es poco probable que se alcance una resolución en un futuro previsible, lo que significa que es poco probable que las preocupaciones relacionadas con la inflación disminuyan.
Además, se acerca el invierno en el hemisferio norte, lo que significa que las necesidades energéticas aumentarán, especialmente en Europa. Esto significa que es más probable que el BCE suba las tasas más veces que la Fed. Sin embargo, en este punto, vale la pena recordar que la tasa de la facilidad de depósito del BCE se sitúa en el 2.5%, mientras que la tasa de los fondos federales de la Fed fluctúa entre el 3.75% y el 4.0%. Puede que la Fed se mueva con menos frecuencia, pero sigue siendo mejor mantener dólares estadounidenses que euros.
Lo próximo en la agenda
El calendario macroeconómico presenta algunas cifras interesantes estos días. El lunes se publicará el Índice de Gerentes de Compras (PMI) de servicios del ISM estadounidense de septiembre, así como los PMI finales de servicios y compuesto de S&P Global para ambas economías. La Eurozona presentará las ventas minoristas de agosto el martes, mientras que las minutas de la reunión del Comité Federal de Mercado Abierto (FOMC) se publicarán el miércoles. El documento ofrecerá poca información sobre los planes de los responsables de la política monetaria estadounidense para las próximas reuniones, pero es probable que el interés especulativo contenga la respiración antes de la publicación y lo examine hasta la saciedad una vez que esté disponible.
El BCE publicará las cuentas de la reunión de política monetaria el jueves, mientras que Estados Unidos ofrecerá el dato preliminar del Índice de Expectativas del Consumidor de Michigan de octubre el viernes.
Perspectiva técnica del EUR/USD:
A pesar del rebote del viernes, el EUR/USD es bajista a corto plazo, según el gráfico diario. El par se mantiene por debajo de las medias móviles simples (SMA) de 20, 100 y 200 días en 1.1462, 1.1513 y 1.1609, respectivamente, mientras que la más corta se aceleró hacia la baja por debajo de las más largas, lo que normalmente se considera una señal del dominio de los vendedores. El indicador del Índice de Fuerza Relativa (RSI) se sitúa en 26, corrigiendo desde lecturas de sobreventa extrema, aunque todavía lejos de confirmar el agotamiento de la tendencia bajista. Finalmente, el indicador Momentum también corrigió al alza, pero permanece en territorio negativo, limitando por el momento cualquier potencial alcista adicional.
En el gráfico semanal, el EUR/USD es firmemente bajista, tras extender su caída por debajo de la SMA de 100 semanas en 1.1360, por primera vez desde marzo de 2025. Mientras tanto, la SMA de 20 semanas cobra impulso bajista alrededor de 1.1507. El mismo gráfico muestra que el indicador RSI se dirige firmemente hacia la baja alrededor de 37, mientras que el indicador Momentum se desliza lentamente por debajo de su línea media, lo que respalda nuevos mínimos por delante.
Al alza, la resistencia inicial se observa en la SMA de 100 semanas en 1.1360, seguida de la SMA de 20 días en 1.1462, antes de la SMA de 100 días en 1.1513. A la baja, la SMA de 200 semanas en 1.1096 proporciona un soporte estructural crítico y un posible objetivo bajista. Una ruptura por debajo de ella abriría el camino a una extensión bajista más profunda, con un objetivo inicial en el umbral psicológico de 1.1000.
(El análisis técnico de esta historia se redactó con la ayuda de una herramienta de IA. Más información.)
Autor
Valeria Bednarik
FXStreet
Valeria Bednarik ha estado activa en los mercados financieros desde el año 2003, especializada en el Mercado Internacional de Divisas. Se graduó en la Universidad Católica del Salvador, en Argentina, centrándose en gestión de costes e impuestos.