 Stephen Innes
SPI Asset Management
- Los mercados petroleros están descontando cada vez más una interrupción prolongada, con el Brent por encima de los 90 dólares, reflejo del riesgo geopolítico sostenido.
- La fragmentación dentro de la estructura de mando de Irán está generando incertidumbre y aumentando la probabilidad de una mayor escalada.
- Las expectativas de inflación están aumentando, con los puntos de equilibrio a 10 años en el 2.5% impulsando mayores rendimientos nominales.
- El SOFR a 10 años en el 4% es un nivel estratégico clave tanto para el posicionamiento a corto plazo como para las estrategias de recepción de tasas a largo plazo.
- El equilibrio entre la inflación impulsada por el petróleo y la respuesta de las políticas determinará el próximo movimiento de las tasas.
La crisis petrolera se profundiza
La dinámica actual del mercado está siendo impulsada por dos fuerzas dominantes que están anulando los ciclos tradicionales, a saber, el aumento del capital dirigido hacia la inteligencia artificial y el endurecimiento de la oferta global de petróleo vinculado al conflicto en Irán, siendo la primera aún suficiente para mantener las acciones estadounidenses elevadas incluso cuando la segunda construye de manera constante presión inflacionaria bajo la superficie.
Los desarrollos en el Estrecho de Ormuz siguen siendo centrales en la narrativa del petróleo, donde el esfuerzo del presidente Donald Trump por ofrecer paso seguro a la navegación neutral ha coincidido con una escalada renovada, incluidos ataques con misiles dirigidos a los Emiratos Árabes Unidos, Omán y embarcaciones que operan en la vía marítima.
Los informes que indican que elementos dentro del Cuerpo de la Guardia Revolucionaria Islámica (IRGC) podrían haber actuado sin coordinación completa del gobierno iraní, y que el presidente iraní Pezeshkian ha expresado una fuerte oposición a esas acciones, destacan una fragmentación del mando que complica cualquier camino hacia la desescalada. Esta falta de claridad en la toma de decisiones aumenta la prima de riesgo incorporada en los mercados del petróleo, ya que eleva la probabilidad de acciones descoordinadas adicionales que podrían interrumpir el suministro o dañar la infraestructura.
Al mismo tiempo, la continua disposición del IRGC para demostrar su capacidad de infligir daño sugiere que no está preparado para ceder bajo presión, dejando a Estados Unidos enfrentando un escenario de conflicto prolongado o un resultado de compromiso que podría no alcanzar sus objetivos estratégicos.
Este contexto geopolítico en evolución se refleja directamente en la cotización del petróleo, con los futuros del crudo Brent para fin de año cotizando ahora por encima de 90$, superando los máximos previos alcanzados al inicio del conflicto e indicando que el mercado está valorando cada vez más una interrupción sostenida en lugar de un shock temporal.
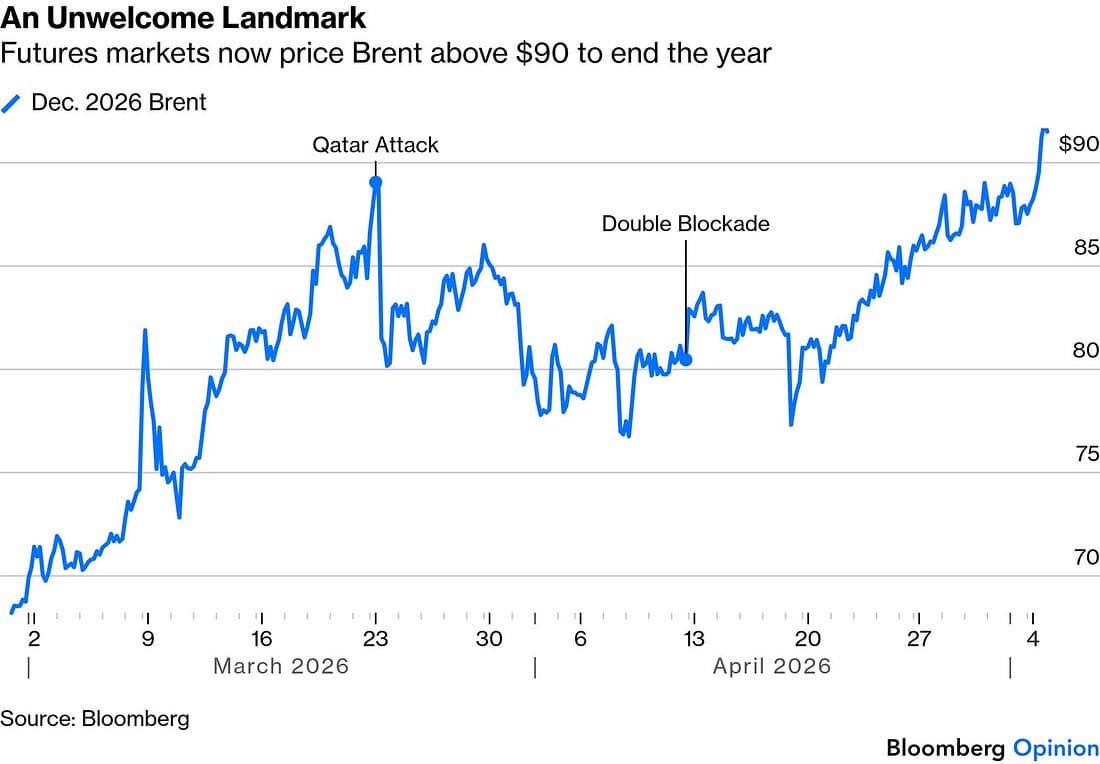
El perfil de riesgo se subraya aún más por la valoración en los mercados de predicción, que ahora asignan una probabilidad de apenas el 40% de que el tráfico a través del Estrecho de Ormuz vuelva a la normalidad para finales de junio, un descenso significativo desde aproximadamente el 90% de hace solo dos semanas. De hecho, el optimismo por el fin del conflicto ya no es la configuración predeterminada que solía ser, y la sensación de confianza duradera que solía sustentar los repuntes del mercado es ahora mucho más frágil y condicional.
La estructura del mercado actual del petróleo está generando comparaciones con el shock de oferta de 2022 tras la invasión de Ucrania por parte de Rusia, no porque los eventos sean idénticos, sino porque ambos representan impulsos inflacionarios impulsados por la oferta que son difíciles de compensar mediante la política monetaria. En tales entornos, los costos energéticos más altos se trasladan de manera más persistente a los precios de producción, transporte y consumo, reforzando las expectativas de inflación con el tiempo.
Ese cambio es ahora evidente en los mercados de tasas, donde el SOFR a 10 años ha subido al 4 por ciento, desde aproximadamente 3.5 por ciento antes de la escalada en Irán. Este movimiento ha ido acompañado de un aumento en la inflación breakeven a 10 años hasta alrededor del 2.5 por ciento, lo que indica que el incremento en los rendimientos nominales está siendo impulsado principalmente por mayores expectativas de inflación en lugar de un cambio en las tasas reales. El nivel del 4 por ciento en el SOFR a 10 años representa un umbral importante para los participantes del mercado, ya que históricamente ha marcado el punto en el que las discusiones sobre recibir tasas fijas se vuelven más activas. Los ciclos previos vieron picos en niveles progresivamente más bajos, incluyendo 4.6 por ciento, 4.4 por ciento y 4.3 por ciento, lo que sugiere un patrón de máximos decrecientes en los rendimientos incluso cuando el mercado continúa probando el rango superior.
Desde una perspectiva estratégica, el entorno actual presenta un marco dual. A corto plazo, existe una justificación para posicionarse hacia rendimientos más altos, ya que la combinación de incertidumbre geopolítica continua y expectativas de inflación en aumento sugiere que las tasas podrían seguir subiendo modestamente, con un aumento adicional plausible de 10 a 20 puntos básicos. Esto respalda un sesgo táctico hacia el posicionamiento de corta duración. Al mismo tiempo, el nivel del 4 por ciento comienza a ofrecer un punto de entrada atractivo para estrategias a más largo plazo que implican recibir tasas fijas, particularmente si se espera que la tasa de política de la Reserva Federal promedie por debajo de este nivel con el tiempo. Históricamente, la tasa de fondos federales ha promediado más cerca del 3 por ciento en horizontes más largos, lo que implica una oportunidad de carry positivo para los inversores que entran en los niveles actuales.
Sin embargo, las perspectivas siguen siendo sensibles a nuevos desarrollos en el mercado del petróleo. Una escalada continua o evidencia de una interrupción sostenida del suministro probablemente empujaría las expectativas de inflación al alza, ejerciendo presión adicional sobre los rendimientos nominales. En un escenario más extremo, los rendimientos podrían subir hacia el 4.5 por ciento o más, aunque tales niveles probablemente provocarían una respuesta de política para estabilizar las condiciones financieras. En general, la interacción entre los precios del petróleo y las expectativas de inflación es ahora el principal motor de las tasas, con el SOFR a 10 años actuando como un barómetro de cómo el mercado está valorando la persistencia del shock de oferta actual.
SPI Asset Management proporciona análisis de divisas, materias primas e índices globales, de manera oportuna y precisa sobre las principales tendencias económicas, análisis técnico y eventos mundiales que afectan a diferentes clases de activos e inversores.
Nuestras publicaciones son solo para fines de información general. No es un consejo de inversión ni una solicitud para comprar o vender valores.
Las opiniones son de los autores, no necesariamente de SPI Asset Management, sus funcionarios o directores. El comercio apalancado es de alto riesgo y no es adecuado para todos. Las pérdidas pueden superar las inversiones.
Últimos Análisis
CONTENIDO RECOMENDADO
EUR/USD Semanal: La inflación de la UE supera el crecimiento de los precios en EE.UU. a la espera del BCE y la Fed
La inflación europea sorprendió, aumentando más de lo previsto al final del tercer trimestre. El EUR/USD podría probar el umbral psicológico de 1.1000 en cuestión de días.
El Peso mexicano se aprecia por primera vez durante la semana ante un Dólar afectado por el mal dato de empleo NFP
El USD/MXN ha caído este viernes de un máximo diario de 18.35 a un mínimo de 18.11, arrastrado por el débil dato de empleo NFP de Estados Unidos. El par ha roto una racha de cuatro jornadas consecutivas previas de subidas que le llevaron ayer jueves a un máximo de diez meses en 18.43.

Oro Semanal: El XAU prolonga su caída, pero los flujos de refugio seguro limitan las pérdidas
La perspectiva técnica a corto plazo sugiere que la tendencia bajista se mantiene intacta.

El S&P 500 sube más de 50 puntos en la última jornada de la semana, el foco gira ahora a las Minutas de la Fed
El S&P 500 inició las negociaciones en 7.682, reaccionando al alza desde un mínimo diario en 7.679 hasta llegar a máximos del 23 de septiembre en 7.751. En estos momentos, el índice accionario cotiza en 7.718, avanzando un 0.69% en la sesión del viernes.

Última hora: Las Nóminas no Agrícolas de EE.UU. suben en 29.000 en septiembre frente a las 90.000 esperadas
Las Nóminas no Agrícolas (NFP) en Estados Unidos (EE.UU.) aumentaron en 29.000 en septiembre, informó el viernes la Oficina de Estadísticas Laborales de EE.UU. (BLS).