
El precio del petróleo superó los 100$ por barril en un momento dado el jueves por la mañana, aunque se está alejando de este nivel a medida que avanzamos el día. Los informes de que más barcos fueron los objetivos de drones iraníes fuera del estrecho de Ormuz están manteniendo la presión al alza sobre las materias primas. Dos barcos fueron golpeados frente a la costa de Irak, y la terminal petrolera de Omán, Mina Al Fahal, también ha sido cerrada como medida de precaución. Esto muestra cómo el conflicto se está extendiendo y amenazando los pocos puertos que han permanecido abiertos durante esta crisis.
Precios del petróleo elevados a largo plazo
El crudo Brent alcanzó un máximo de 101.59$ por barril más temprano el jueves, aunque actualmente se cotiza por debajo de 98$, aún un aumento del 6% esta mañana. El conflicto se ha intensificado esta semana, y cuanto más tiempo permanezca elevado el precio del petróleo, más dañino y duradero será el shock inflacionario para la economía global. Mencionamos a principios de esta semana que cuando los precios del petróleo alcanzan los 100$ por barril, tienden a ser persistentes alrededor de este nivel. En 2022, el crudo WTI se mantuvo por encima de 100$ durante 87 días, por lo que el mercado debe estar preparado para precios del petróleo elevados a largo plazo.
La volatilidad de los precios de las materias primas ha llegado para quedarse
El salto de precios de hoy se produce tras el anuncio del miércoles de que la AIE liberará 400 millones de barriles de petróleo de las reservas globales. Esto no está logrando controlar el aumento del precio del petróleo y destaca cuán limitados están los responsables de políticas globales en esta crisis. En general, las imágenes de petroleros en llamas en la región del Golfo, una gran liberación de reservas de petróleo global, incluyendo el 40% de las reservas de EE.UU., y la falta de una estrategia clara del presidente Trump sobre los objetivos de esta guerra no son indicadores de precios del petróleo estables, incluso si el crudo Brent se está alejando de los 100 $ por barril esta mañana. La volatilidad de los precios de las materias primas ha llegado para quedarse, y esto es una mala noticia para Asia y Europa, en particular.
Se espera una leve venta en el mercado de valores en Europa
Las acciones asiáticas cayeron aproximadamente un 1% tras esta noticia, y los futuros de índices bursátiles europeos apuntan a pérdidas relativamente leves hasta ahora el jueves, con una caída del 0.7% esperada para el índice Eurostoxx 50, y una venta del 0.1% esperada para el FTSE 100, ya que el índice del Reino Unido se ve respaldado por los precios elevados del petróleo.
La reacción del mercado de valores ha sido bastante leve, y en contraste con la venta más profunda en los bonos. Había algunas expectativas de que las acciones podrían alinearse con los bonos y enfrentar una venta más profunda, pero esto no se ha materializado hasta ahora esta semana. Aunque las acciones siguen en números rojos, los eventos en Oriente Medio no han causado una debacle en los mercados globales aún, a pesar de que el índice Eurostoxx 50 ha tenido 6 días de pérdidas hasta ahora este mes.
Una serie de titulares negativos se están acumulando para las acciones, y vale la pena vigilarlos de cerca. Hay un claro bajo rendimiento de los índices bursátiles asiáticos y europeos, mientras que las acciones estadounidenses son las ganadoras hasta ahora del conflicto. El Nasdaq está registrando una pequeña ganancia este mes, ya que el principal índice tecnológico de EE.UU. sigue su propio ritmo.
Temores de crédito privado en torno al software aumentan, mientras las acciones de software se recuperan
Los temores de crédito privado también están aumentando. La parte ilíquida del mercado de crédito privado ha sido agitada por la noticia de que varios fondos de alto perfil ahora están cerrados a reembolsos, y los precios de los fondos de crédito han caído. Los temores sobre la exposición del crédito privado a las empresas de software son altos, sin embargo, existe el riesgo de que estos temores estén mal fundamentados, y el hecho de que las acciones no hayan caído drásticamente a raíz de la avalancha de noticias y la histeria mediática sobre el crédito privado es digno de mención. Estos fondos no están diseñados para negociarse como acciones o bonos regulares.
También vale la pena señalar que los temores en torno al espacio de crédito privado están vinculados a la angustia en torno a los préstamos al sector del software. Sin embargo, al mismo tiempo, el sector del software en el S&P 500 está en modo de recuperación y es el cuarto sector de mejor rendimiento en el principal índice de EE.UU. hasta ahora este mes, con un aumento de casi el 5%. La recuperación en las acciones de software después de una fuerte venta a principios de este año puede aliviar los temores en el espacio de crédito privado si continúa.
Aumento de tasas de interés revaluado para el Reino Unido
De cara a hoy, esperamos otro día difícil para los bonos globales, ya que los precios del petróleo siguen elevados y los bonos son más sensibles que las acciones a los temores inflacionarios. La volatilidad de las tasas de interés ha vuelto, y el mercado de futuros está prediciendo nuevamente aumentos de tasas para el Reino Unido.
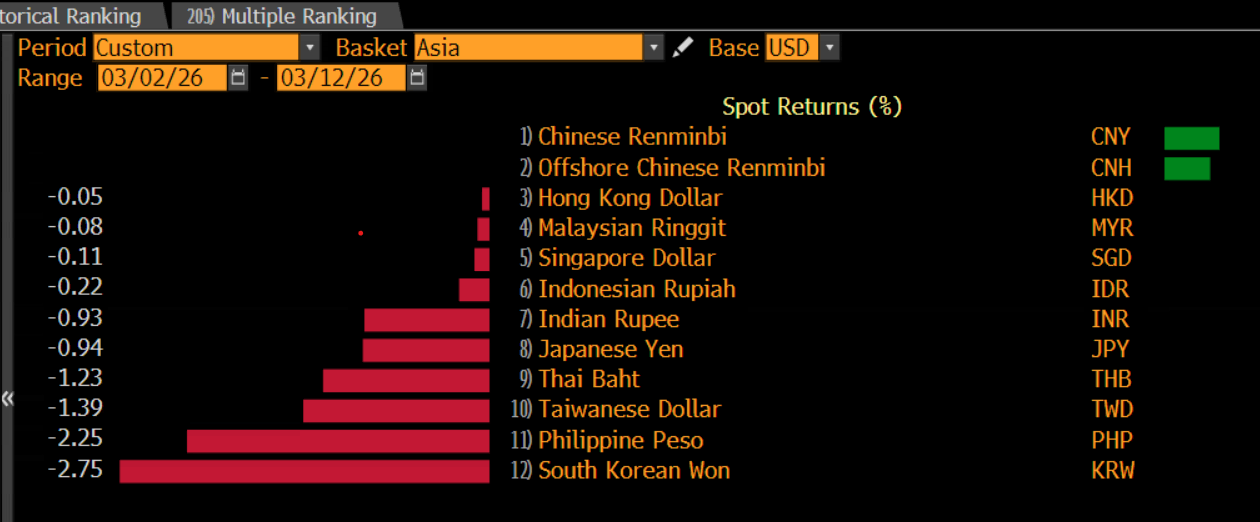
En el espacio de divisas, el dólar está más alto nuevamente hoy, aunque se ha alejado de los máximos anteriores alrededor de 99.50 $ y sigue la tendencia a la baja del precio del petróleo. El dólar es particularmente fuerte frente a las divisas de mercados emergentes y las divisas asiáticas en este momento, ya que los temores inflacionarios pesan fuertemente sobre las divisas asiáticas, como se puede ver a continuación.
Gráfico 1: USD vs divisas asiáticas en lo que va del mes
Últimos Análisis
CONTENIDO RECOMENDADO
EUR/USD Semanal: La inflación de la UE supera el crecimiento de los precios en EE.UU. a la espera del BCE y la Fed
La inflación europea sorprendió, aumentando más de lo previsto al final del tercer trimestre. El EUR/USD podría probar el umbral psicológico de 1.1000 en cuestión de días.
El Peso mexicano se aprecia por primera vez durante la semana ante un Dólar afectado por el mal dato de empleo NFP
El USD/MXN ha caído este viernes de un máximo diario de 18.35 a un mínimo de 18.11, arrastrado por el débil dato de empleo NFP de Estados Unidos. El par ha roto una racha de cuatro jornadas consecutivas previas de subidas que le llevaron ayer jueves a un máximo de diez meses en 18.43.

Oro Semanal: El XAU prolonga su caída, pero los flujos de refugio seguro limitan las pérdidas
La perspectiva técnica a corto plazo sugiere que la tendencia bajista se mantiene intacta.

El S&P 500 sube más de 50 puntos en la última jornada de la semana, el foco gira ahora a las Minutas de la Fed
El S&P 500 inició las negociaciones en 7.682, reaccionando al alza desde un mínimo diario en 7.679 hasta llegar a máximos del 23 de septiembre en 7.751. En estos momentos, el índice accionario cotiza en 7.718, avanzando un 0.69% en la sesión del viernes.

Última hora: Las Nóminas no Agrícolas de EE.UU. suben en 29.000 en septiembre frente a las 90.000 esperadas
Las Nóminas no Agrícolas (NFP) en Estados Unidos (EE.UU.) aumentaron en 29.000 en septiembre, informó el viernes la Oficina de Estadísticas Laborales de EE.UU. (BLS).