- El DXY rompe por encima de 102.00 y alcanza su nivel más alto desde abril de 2025 mientras el Euro se desploma.
- El Euro cae por debajo de 1.1300 frente al Dólar por primera vez desde mayo de 2025.
- Las probabilidades de una subida de tasas de la Fed en octubre están por debajo del 40%, frente a aproximadamente el 70% del lunes.
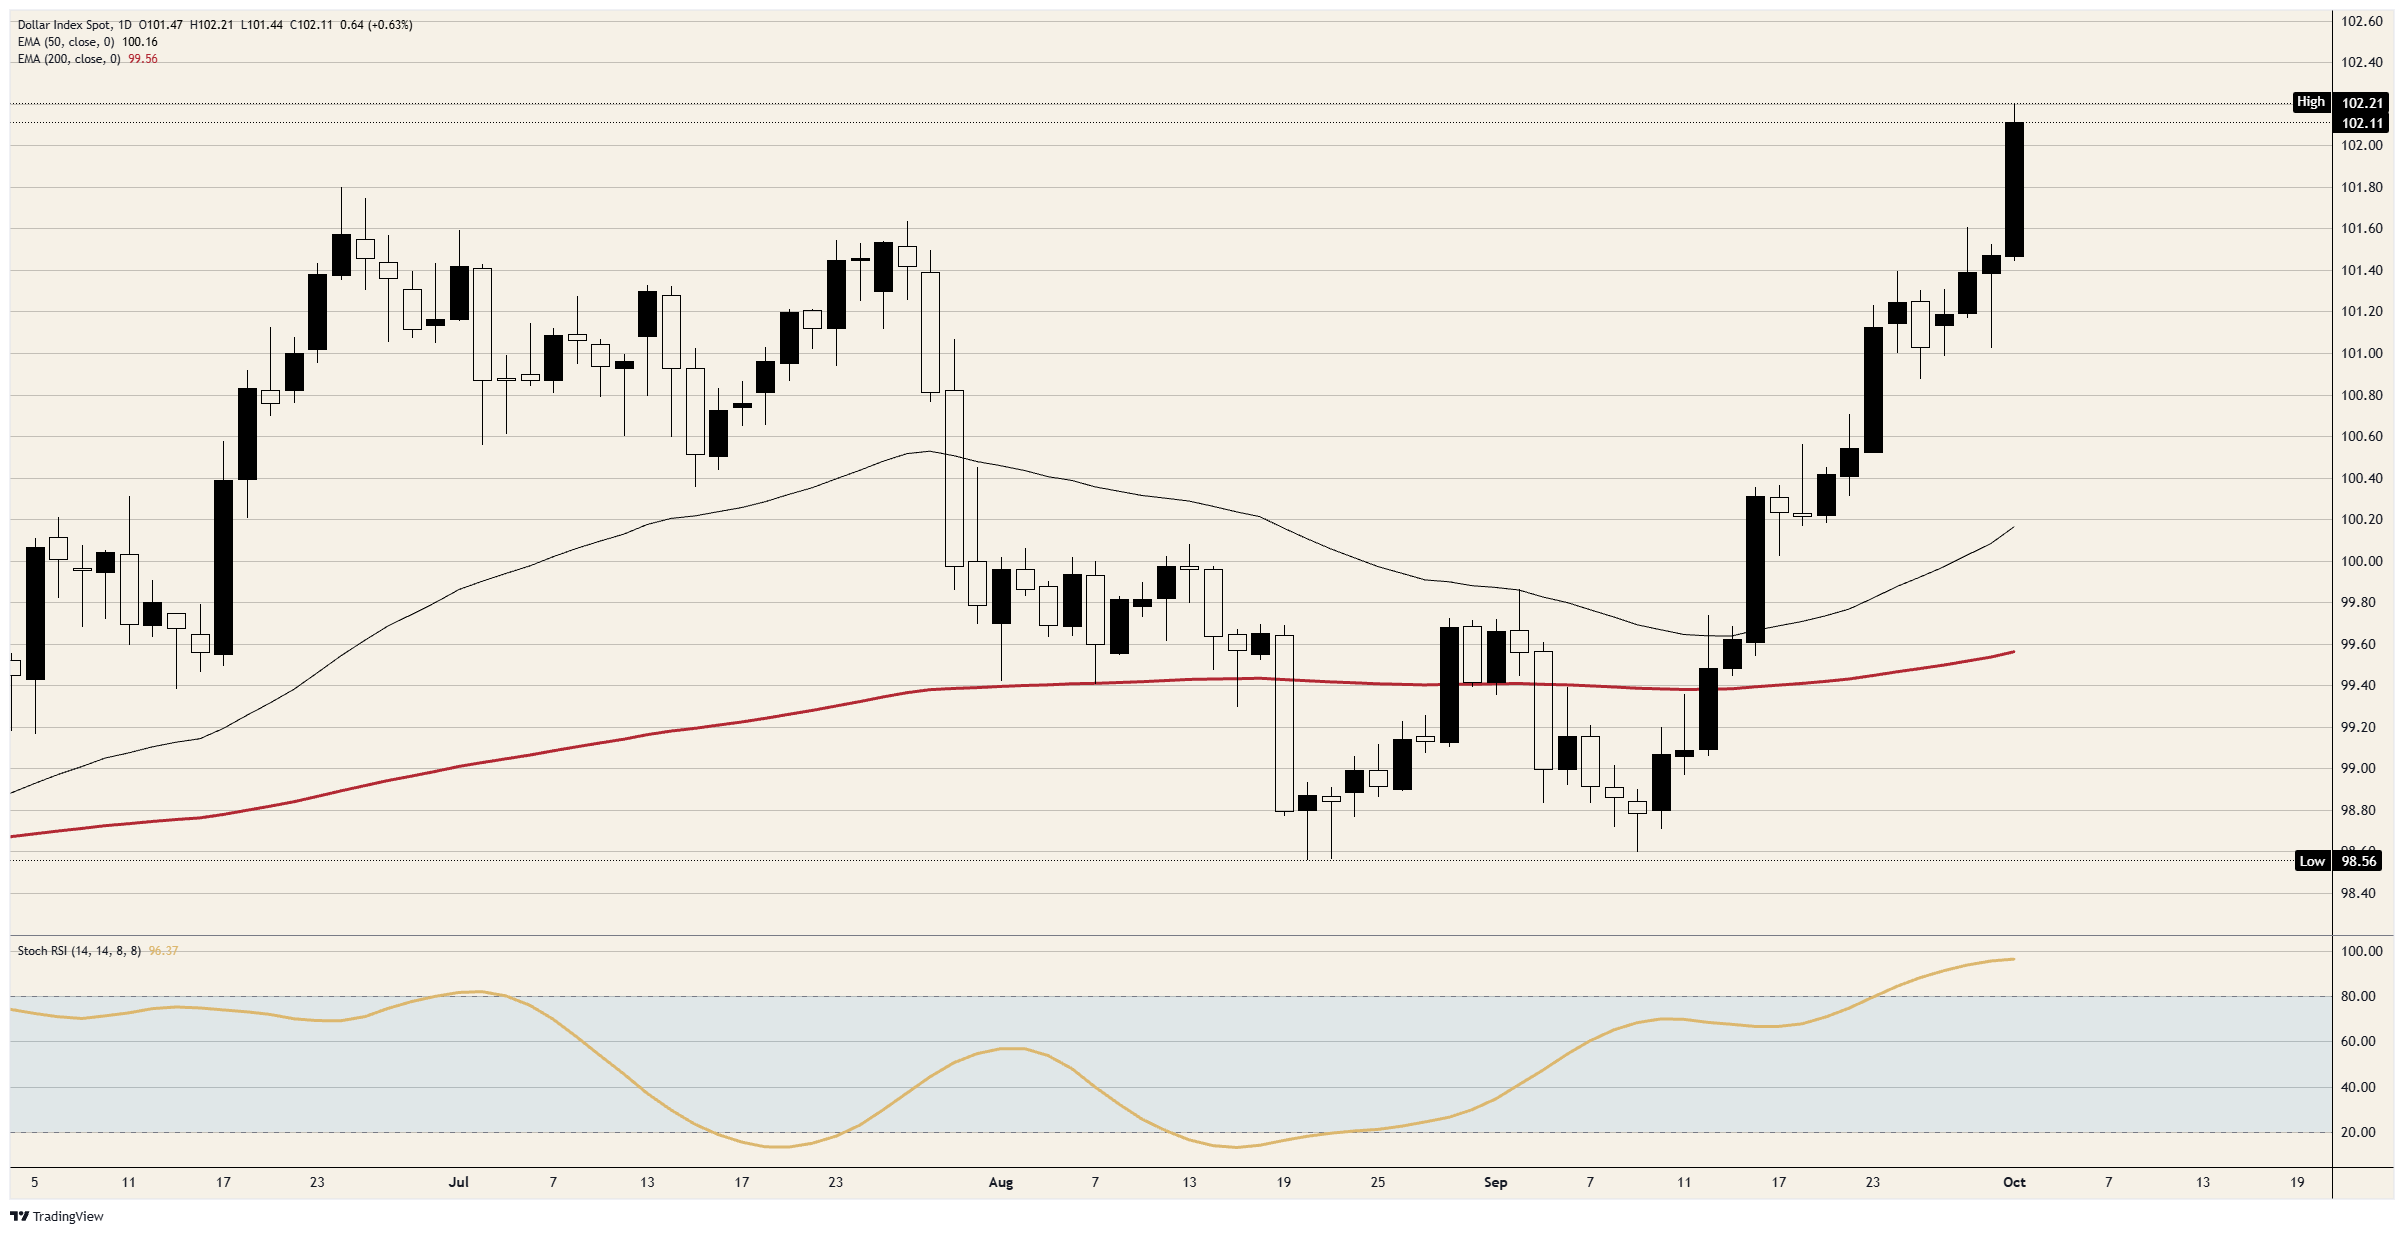
Las probabilidades de una subida de tasas de la Fed en octubre se han reducido aproximadamente a la mitad desde el lunes, y el Índice del Dólar ha subido en cada una de esas jornadas. Cotiza cerca de 102.10, su nivel más alto desde abril de 2025. El índice se mueve junto con el petróleo crudo y el Euro, en lugar de hacerlo con las probabilidades para la próxima reunión de la Fed.
Cerca de cuatro subidas aún descontadas, y solo octubre está en duda
La Fed elevó su tasa al 3.75-4.00% el 16 de septiembre, y el presidente de la Fed, Warsh, afirmó que la inflación había sido demasiado alta durante demasiado tiempo. El presidente de la Fed de Nueva York, Williams, declaró el martes que no había necesidad de urgencia para volver a subirla, aunque espera otro aumento este año.
Las ofertas de empleo y la confianza del consumidor resultaron débiles ese mismo día, y los precios del Consumo Personal (PCE) subyacente subieron un 0.2% en agosto, menos de lo previsto. El presidente de la Fed de Minneapolis, Kashkari, afirmó el jueves que no tiene una opinión firme sobre octubre y que todavía espera más subidas. Su propia proyección contempla otra subida de 25 puntos básicos este año y otra en 2027.
Los futuros situaban el lunes en aproximadamente un 70% la probabilidad de una subida en octubre, y en menos del 40% después de la publicación del PCE. Todavía descuentan otra subida este año y cerca de cuatro para finales de 2027, por lo que el mercado ha aplazado la próxima subida en lugar de cancelarla. El presidente Williams pidió que no hubiera urgencia, y los operadores aplicaron ese mensaje a octubre y a ninguna fecha posterior.
El rendimiento del Tesoro a 10 años alcanzó el miércoles un máximo de 24 años por encima del 5.30%, mientras que el bono a 30 años se situó en el 5.65%. Cada paso al alza ofrece a los compradores extranjeros una mayor rentabilidad por mantener activos denominados en Dólares. Las fábricas también informaron de que pagaron más en septiembre. El índice de precios del Instituto de Gestión de Suministros (ISM) se disparó hasta 77.9, cerca de los 78.3 registrados en marzo al inicio de la guerra, y lecturas como esa mantienen descontadas las subidas posteriores.
Europa compra más petróleo crudo y combustible a EE.UU. que a cualquier otro país
El Euro cayó por debajo de 1.1300 frente al Dólar el jueves por primera vez desde mayo de 2025, registrando su cuarta pérdida consecutiva, y representa el 57.6% del Índice del Dólar. Las preocupaciones sobre la deuda pública francesa han añadido presión vendedora. Es posible que una inflación más alta de lo previsto en septiembre en Alemania, Francia, Italia y España impulse al Banco Central Europeo (BCE) a actuar, aunque el Euro cayó durante la jornada en la que se publicaron los cuatro datos.
La Unión Europea importa el 96.6% del petróleo crudo y el combustible que utiliza, y EE.UU. suministró el 16% de esas importaciones en 2024, más que cualquier otro país. Japón, que representa el 13.6% del índice, apenas tiene petróleo crudo propio, por lo que las economías que se encuentran detrás del 71.2% de la cesta afrontan la misma factura.
EE.UU. ahora exporta más petróleo crudo y combustible de lo que importa, con un récord neto de 5.8 millones de barriles diarios en abril. Cada subida del petróleo crudo supone un coste para Europa y Japón y unos ingresos para los exportadores estadounidenses, lo que mueve el Índice del Dólar independientemente de lo que decida la Fed.
El petróleo crudo subió el jueves ante la suspensión de las exportaciones de combustible de China y el informe del Pentágono sobre un tercer grupo de portaaviones, y el Índice del Dólar DXY alcanzó su máximo de la sesión con la segunda noticia. Ambas historias aumentan la factura de importación en Europa y Japón, y ninguna depende de lo que haga la Fed en su próxima reunión.
Los salarios han quedado rezagados frente a los precios durante cinco meses, y se espera que el viernes añada otro
Las Nóminas no Agrícolas (NFP) de septiembre se publicarán el viernes a las 12:30 GMT, con una previsión de 94.000 después de los 162.000 de agosto, mientras que se prevé que la tasa de desempleo se sitúe en el 4.1% por tercer mes. Se prevé que las ganancias promedio por hora aumenten un 0.3% mensual. La empresa de nóminas Automatic Data Processing (ADP) contabilizó 90.000 empleos privados el miércoles, frente a una previsión de 70.000, y anunció que los despidos cayeron a unos 43.000 en septiembre, un 18% menos que en agosto.
La primera estimación de la inflación de septiembre de la zona euro se publicará más temprano ese mismo día. Una cifra sólida de nóminas vuelve a poner octubre sobre la mesa antes de que la Fed decida el 28 de octubre, mientras que una cifra débil aplaza la próxima subida a una reunión posterior. Para un índice que descuenta el destino en lugar de la fecha, se trata de elegir entre una subida y otra subida.
Niveles y sesgo
Resistencia: El máximo del jueves, justo por encima de 102.20, es donde se detuvo el repunte provocado por el informe sobre el portaaviones. Por encima, 102.50 y 103.00 son niveles redondos en los que el índice no ha cotizado desde abril de 2025.
Soporte: 102.00 se ha mantenido desde la ruptura del jueves por encima de ese nivel. Por debajo, el máximo de junio, cerca de 101.80, puso un tope al índice desde el 24 de junio hasta el jueves; después, el máximo del miércoles, cerca de 101.50, donde comenzó el avance del jueves.
Sesgo: El sesgo es alcista por encima de 101.80, con 102.50 como primer objetivo y 103.00 después. El impulso del Índice de Fuerza Relativa Estocástico (Stoch RSI) diario se sitúa cerca de 96 mientras el índice se encamina a una cuarta subida consecutiva, por lo que podría producirse una caída hacia 102.00 sin romper la racha. Un cierre diario de nuevo por debajo de 101.50 devuelve al índice a su rango de finales de septiembre y pone fin a la operación.
Gráfico diario del índice DXY
Dólar estadounidense - Preguntas Frecuentes
El Dólar estadounidense (USD) es la moneda oficial de los Estados Unidos de América, y la moneda "de facto" de un número significativo de otros países donde se encuentra en circulación junto con los billetes locales. Según datos de 2022, es la divisa más negociada del mundo, con más del 88% de todas las operaciones mundiales de cambio de divisas, lo que equivale a una media de 6.6 billones de dólares en transacciones diarias. Tras la Segunda Guerra Mundial, el USD tomó el relevo de la libra esterlina como moneda de reserva mundial.
El factor individual más importante que influye en el valor del Dólar estadounidense es la política monetaria, que está determinada por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de precios (controlar la inflación) y fomentar el pleno empleo. Su principal herramienta para lograr estos dos objetivos es ajustar las tasas de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Fed, ésta sube los tipos, lo que favorece la cotización del dólar. Cuando la Inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Fed puede bajar las tasas de interés, lo que pesa sobre el Dólar.
En situaciones extremas, la Reserva Federal también puede imprimir más dólares y promulgar la flexibilización cuantitativa (QE). La QE es el proceso mediante el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Se trata de una medida de política no convencional que se utiliza cuando el crédito se ha agotado porque los bancos no se prestan entre sí (por miedo al impago de las contrapartes). Es el último recurso cuando es poco probable que una simple bajada de las tasas de interés logre el resultado necesario. Fue el arma elegida por la Fed para combatir la contracción del crédito que se produjo durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos del gobierno estadounidense, principalmente de instituciones financieras. El QE suele conducir a un debilitamiento del Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso por el que la Reserva Federal deja de comprar bonos a las instituciones financieras y no reinvierte el capital de los valores en cartera que vencen en nuevas compras. Suele ser positivo para el dólar estadounidense.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
ÚLTIMAS NOTICIAS
Contenido recomendado
El Euro marca un mínimo anual mientras los datos de EE.UU. mantienen sobre la mesa el endurecimiento de la Fed
El EUR/USD extiende su caída el jueves, descendiendo a su nivel más bajo desde mayo de 2025 y estableciendo un nuevo mínimo anual, mientras el Dólar estadounidense (USD) sigue firmemente respaldado por los elevados rendimientos de los bonos del Tesoro estadounidense y la resiliencia de los datos económicos de EE.UU.
El Oro enfrenta dificultades ante los elevados rendimientos de los bonos del Tesoro de EE.UU.
El Oro (XAU/USD) se mantiene estable el jueves, ya que un Dólar estadounidense (USD) más fuerte y los elevados rendimientos de los bonos del Tesoro de EE.UU. limitan el alza.
USD/MXN: El Peso mexicano se hunde a mínimos del año
El USD/MXN registra ganancias por cuarta jornada consecutiva esta semana, elevándose hoy jueves de un mínimo diario en 18.06 a un máximo de diez meses en 18.27. Al momento de escribir, el par cotiza sobre 18.23, ganando un 0.90% en el día.

El S&P 500 rebota desde mínimos de dos semanas, el foco gira ahora a las Nóminas no Agrícolas
El S&P 500 comenzó la jornada en 7.686, reaccionando al alza desde un mínimo del día en 7.615 hasta llegar a un máximo diario en 7.705. Actualmente, el índice bursátil opera en 7.669, subiendo un 0.20% en la cuarta jornada de la semana.
Esto es lo que necesita saber para operar hoy jueves 1 de octubre:
El discurso de Christine Lagarde, presidenta del Banco Central Europeo, y el PMI manufacturero del ISM de EE.UU. serán los grandes eventos de la jornada.