Las minutas de la reunión de la Reserva Federal (Fed) del 28 y 29 de abril, publicadas el miércoles, revelaron un tono notablemente halcón bajo la superficie, con muchos responsables de política señalando que habrían preferido eliminar por completo el sesgo de relajación de la declaración de política.
Los funcionarios coincidieron en que los riesgos de inflación siguen inclinados al alza, particularmente en el contexto del aumento de las tensiones en Oriente Medio, el alza de los precios de la energía y las persistentes presiones arancelarias. Según las minutas, la mayoría de los participantes indicaron que probablemente sería apropiado un endurecimiento adicional de la política si la inflación continuaba persistentemente por encima del objetivo del 2% de la Fed.
Los responsables de política también reconocieron que el conflicto en Oriente Medio podría alterar materialmente el equilibrio de riesgos y complicar el camino adecuado de la política en el futuro. Varios miembros advirtieron que los elevados precios del petróleo y los aranceles podrían eventualmente hacer que las presiones inflacionarias se arraiguen más profundamente en la economía en general, dificultando que la Fed justifique una relajación de la política en el corto plazo.
Al mismo tiempo, las minutas dejaron abierta la puerta a recortes más adelante en el año bajo un escenario más benigno. Varios participantes señalaron que las reducciones de tasas podrían ser justificadas si la situación geopolítica se estabilizara rápidamente y las presiones inflacionarias volvieran a disminuir de manera convincente.
Aun así, el mensaje general de las minutas es claramente cauteloso. Los participantes juzgaron en general que la inflación persistente y la incertidumbre geopolítica pueden requerir que la postura restrictiva actual de la política se mantenga por más tiempo de lo anticipado previamente.
El documento también mostró que solo un grupo reducido de funcionarios consideró que los recortes de tasas serían apropiados con evidencia más clara de que la desinflación estaba firmemente en marcha.
De importancia para los mercados, la perspectiva económica del personal de la Fed fue ligeramente mejorada en comparación con la reunión de marzo, reforzando la idea de que los responsables de política aún ven la economía estadounidense como resiliente a pesar de las condiciones financieras más estrictas y los vientos en contra geopolíticos.
En resumen
Las minutas de la Fed reforzaron la narrativa creciente del mercado de tipos más altos por más tiempo. Los responsables de política parecen cada vez más incómodos con los riesgos inflacionarios persistentes, especialmente a medida que los precios más altos de la energía y la incertidumbre geopolítica amenazan con retrasar el proceso de desinflación. A menos que la inflación se enfríe de manera significativa o las tensiones en Oriente Medio disminuyan drásticamente, la Fed aún parece lejos de señalar un giro dovish inminente.
Reacción del mercado
El dólar estadounidense sigue a la defensiva el miércoles, lo que lleva al índice del dólar estadounidense (DXY) a probar el soporte de 99.00 mientras los inversores continúan evaluando la probabilidad de un acuerdo entre EE.UU. e Irán, dejando temporalmente de lado las apuestas firmes por una Fed más restrictiva por más tiempo.
Precio del Dólar estadounidense Hoy
La tabla inferior muestra el porcentaje de cambio del Dólar estadounidense (USD) frente a las principales monedas hoy. Dólar estadounidense fue la divisa más fuerte frente al Dólar canadiense.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.13% | -0.30% | -0.10% | 0.06% | -0.63% | -0.58% | -0.17% | |
| EUR | 0.13% | -0.19% | 0.02% | 0.18% | -0.51% | -0.45% | -0.05% | |
| GBP | 0.30% | 0.19% | 0.21% | 0.37% | -0.34% | -0.26% | 0.13% | |
| JPY | 0.10% | -0.02% | -0.21% | 0.16% | -0.53% | -0.47% | -0.07% | |
| CAD | -0.06% | -0.18% | -0.37% | -0.16% | -0.69% | -0.59% | -0.23% | |
| AUD | 0.63% | 0.51% | 0.34% | 0.53% | 0.69% | 0.06% | 0.45% | |
| NZD | 0.58% | 0.45% | 0.26% | 0.47% | 0.59% | -0.06% | 0.39% | |
| CHF | 0.17% | 0.05% | -0.13% | 0.07% | 0.23% | -0.45% | -0.39% |
El mapa de calor muestra los cambios porcentuales de las principales monedas. La moneda base se selecciona desde la columna de la izquierda, mientras que la moneda de cotización se selecciona en la fila superior. Por ejemplo, si elige el Dólar estadounidense de la columna de la izquierda y se mueve a lo largo de la línea horizontal hasta el Yen japonés, el cambio porcentual que se muestra en el cuadro representará el USD (base)/JPY (cotización).
La siguiente sección fue publicada como adelanto de las minutas del FOMC de la reunión del 28-29 de abril a las 13:15 GMT.
- Las minutas del FOMC podrían ofrecer nuevas pistas sobre cuán divididos estaban los funcionarios antes de que Kevin Warsh asumiera como presidente de la Fed.
- Los inversores examinarán si los responsables de política cuestionaron el sesgo de relajación de la Fed en abril.
- Las presiones inflacionarias persistentes y los precios más altos del petróleo han desplazado las expectativas del mercado de recortes de tasas hacia un posible endurecimiento.
Las minutas de la reunión de política monetaria del 28 y 29 de abril de la Reserva Federal (Fed) de Estados Unidos (EE.UU.) se publicarán el miércoles a las 18:00 GMT. El banco central estadounidense decidió mantener la tasa de política sin cambios en el rango del 3.50%-3.75% en esa reunión, aunque la decisión reveló un grado inusualmente alto de desacuerdo dentro del Comité.
El gobernador de la Fed, Stephen Miran, votó a favor de un recorte de 25 puntos básicos (bps), mientras que la presidenta de la Fed de Cleveland, Beth Hammack, el presidente de la Fed de Minneapolis, Neel Kashkari, y la presidenta de la Fed de Dallas, Lorie Logan, disintieron contra mantener un sesgo de relajación en la declaración de política.
Jerome Powell y compañía optaron por mantener las tasas en abril
El Comité Federal de Mercado Abierto (FOMC) mantuvo las tasas sin cambios en abril por tercera reunión consecutiva, pero el foco se desplazó rápidamente hacia la división interna sobre la dirección futura de la política. Mientras que los responsables de política coincidieron en mantener las tasas estables, surgió un desacuerdo sobre la comunicación en torno al próximo movimiento.
En el comunicado posterior a la reunión, la Reserva Federal mantuvo un lenguaje que sugiere un sesgo hacia la flexibilización, lo que implica que futuros ajustes de política podrían aún inclinarse hacia recortes de tasas si las condiciones lo justifican. Sin embargo, varios responsables de la política monetaria parecían cada vez más incómodos con mantener ese mensaje en medio de los crecientes riesgos de inflación.
Desde la reunión de abril, el trasfondo macroeconómico ha cambiado significativamente. Las preocupaciones sobre la inflación se han intensificado tras datos de precios más fuertes de lo esperado y mayores costos de energía vinculados a tensiones geopolíticas. La inflación del Índice de Precios al Consumidor (IPC) se aceleró a un 3.8% interanual en abril, su nivel más alto en tres años, mientras que los elevados precios del petróleo continúan alimentando temores de presiones de precios más amplias.
Al mismo tiempo, los datos del mercado laboral siguen siendo relativamente resistentes, reduciendo la urgencia de flexibilizar la política. Las Nóminas no Agrícolas de abril mostraron 115.000 nuevos empleos creados en EE.UU., por debajo de los espectaculares 185.000 reportados en marzo, pero muy por encima de los 62.000 esperados.
De cara a la publicación, los analistas de Bank of America esperan que esta refuerce el tono de línea dura reciente de la Fed. Señalaron que los responsables de la política probablemente se centraron en los riesgos persistentes de inflación y las presiones al alza vinculadas a desarrollos geopolíticos, mientras que los analistas de Wells Fargo esperan que las Minutas proporcionen detalles adicionales sobre si los miembros sin derecho a voto también consideraron que el próximo movimiento de política era igualmente probable que fuera una subida o una bajada.
La publicación también podría atraer atención adicional porque representa el último conjunto de Minutas vinculadas al mandato de Jerome Powell como presidente de la Fed antes de que Kevin Warsh asuma oficialmente el liderazgo del banco central.
¿Cuándo se publicarán las Minutas del FOMC y cómo podrían afectar al Dólar estadounidense?
El FOMC publicará las Minutas de la reunión de política monetaria del 28-29 de abril a las 18:00 GMT del miércoles.
Las expectativas del mercado sobre las tasas de interés han cambiado bruscamente en las últimas semanas. Los futuros de fondos federales se han alejado de descontar recortes de tasas y ahora reflejan crecientes expectativas de que las tasas podrían mantenerse sin cambios durante un período prolongado, con algunos inversores incluso viendo el riesgo de tasas más altas a finales de este año.
Según la herramienta FdWatch, las probabilidades de una subida de tasas de 25 puntos básicos por parte de la Fed para diciembre se sitúan en el 40.1%, frente a solo el 43.4% para una pausa.
Esta posición sugiere que el Dólar estadounidense (USD) podría reaccionar con fuerza si las Minutas revelan un apoyo más amplio para eliminar el sesgo hacia la flexibilización o indican que más funcionarios discutieron condiciones que eventualmente podrían justificar una política monetaria más restrictiva.
El Dólar podría ganar fuerza adicional si los responsables de la política expresan crecientes preocupaciones de que los riesgos de inflación se están volviendo más persistentes, particularmente si las discusiones muestran que los riesgos al alza superan las preocupaciones sobre el crecimiento económico.
Por el contrario, el Dólar estadounidense podría verse presionado si la publicación destaca que la mayoría de los responsables de la política aún consideraban que los choques inflacionarios vinculados a los precios de la energía son temporales y continuaban viendo que el próximo movimiento de política se inclina hacia la flexibilización una vez que las presiones de precios se moderen.
No obstante, cualquier reacción del mercado podría mantenerse limitada, ya que los inversores podrían preferir esperar datos adicionales de inflación y mercado laboral antes de reevaluar las expectativas para la reunión del FOMC de junio bajo el liderazgo de Kevin Warsh.
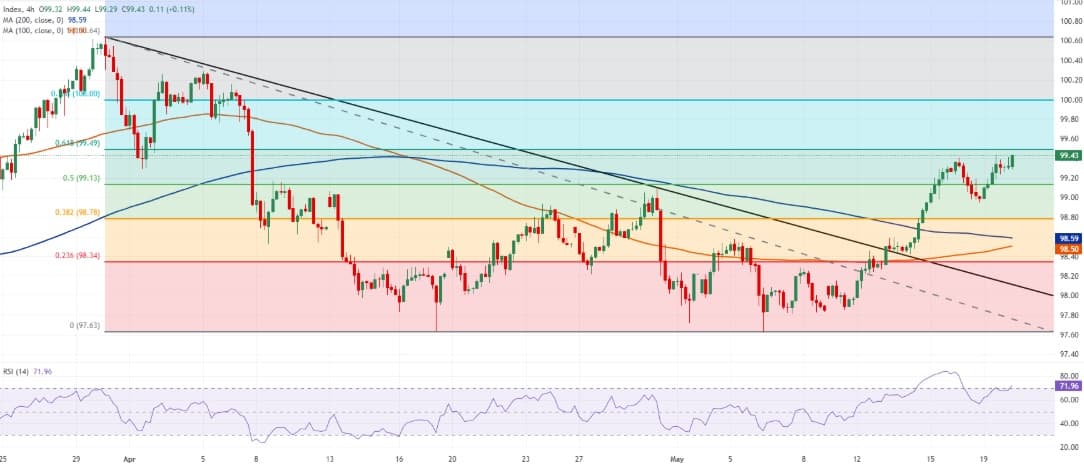
El Índice del Dólar estadounidense (DXY) cotiza en 99.43 al momento de escribir. El tono a corto plazo es alcista ya que el precio se mantiene por encima de las medias móviles simples (SMA) de 100 y 200 períodos en el gráfico de 4 horas, reforzando una estructura constructiva tras romper y superar la resistencia de la línea de tendencia bajista previa. El momentum está estirado, con el Índice de Fuerza Relativa (RSI) rondando en territorio de sobrecompra cerca de 72, lo que sugiere que persiste la presión al alza pero también deja al índice vulnerable a una pausa correctiva si los compradores pierden convicción justo por debajo de la resistencia Fibonacci cercana.
En la parte superior, la resistencia inmediata surge en el retroceso de Fibonacci del 61.8%, dibujado desde el máximo del 31 de marzo hasta el mínimo del 17 de abril, en 99.49, con una ruptura allí exponiendo el retroceso de Fibonacci del 78.6% en el nivel redondo de 100.00 y el reciente máximo oscilante cerca de 100.64 como una barrera más significativa. En la parte inferior, el soporte inicial se alinea con el retroceso del 50% en 99.13, antes de una banda de demanda más amplia agrupada alrededor del retroceso de Fibonacci del 38.2% en 98.78, la SMA de 200 períodos cerca de 98.59 y la SMA de 100 períodos alrededor de 98.50, mientras que retrocesos más profundos buscarían el retroceso de Fibonacci del 23.6% en 98.34 y el mínimo oscilante previo en 97.63 para limitar las pérdidas.
(El análisis técnico de esta historia fue escrito con la ayuda de una herramienta de IA.)
Fed - Preguntas Frecuentes
La política monetaria de Estados Unidos está dirigida por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de los precios y fomentar el pleno empleo. Su principal herramienta para lograr estos objetivos es ajustar los tipos de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Reserva Federal, ésta sube los tipos de interés, incrementando los costes de los préstamos en toda la economía. Esto se traduce en un fortalecimiento del Dólar estadounidense (USD), ya que hace de Estados Unidos un lugar más atractivo para que los inversores internacionales coloquen su dinero. Cuando la inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Reserva Federal puede bajar los tipos de interés para fomentar el endeudamiento, lo que pesa sobre el billete verde.
La Reserva Federal (Fed) celebra ocho reuniones al año, en las que el Comité Federal de Mercado Abierto (FOMC) evalúa la situación económica y toma decisiones de política monetaria. El FOMC está formado por doce funcionarios de la Reserva Federal: los siete miembros del Consejo de Gobernadores, el presidente del Banco de la Reserva Federal de Nueva York y cuatro de los once presidentes de los bancos regionales de la Reserva, que ejercen sus cargos durante un año de forma rotatoria.
En situaciones extremas, la Reserva Federal puede recurrir a una política denominada Quantitative Easing (QE). El QE es el proceso por el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Es una medida de política no estándar utilizada durante las crisis o cuando la inflación es extremadamente baja. Fue el arma elegida por la Fed durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos de alta calidad de instituciones financieras. El QE suele debilitar al Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso a la QE, por el que la Reserva Federal deja de comprar bonos a instituciones financieras y no reinvierte el capital de los bonos que tiene en cartera que vencen, para comprar nuevos bonos. Suele ser positivo para el valor del Dólar estadounidense.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
ÚLTIMAS NOTICIAS
Contenido recomendado

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Esto es lo que necesita saber para operar hoy viernes 2 de octubre:
La inflación preliminar de la Eurozona y las Nóminas no Agrícolas de EE.UU. centrarán toda la atención de la jornada.