 Equipo de Capital Group
Capital Group
En un mundo dominado por un discurso inversor centrado en Estados Unidos, la deuda emergente en moneda local ofrece una alternativa atractiva. Con unos factores de rentabilidad basados en la dinámica de los tipos de interés locales, este activo puede aportar diversificación y potencial resistencia a las carteras globales.
Rendimientos atractivos y una clase de activos en desarrollo
Los inversores suelen buscar rentabilidad a través del riesgo crediticio estadounidense, lo que da lugar a movimientos sincronizados de activos vinculados a la política de ese país. Los bonos emergentes denominados en divisa local pueden generar rentabilidad a través de los tipos de interés locales en lugar de los diferenciales crediticios. A diferencia de los bonos denominados en dólares estadounidenses, su perfil de rentabilidad viene determinado por la política monetaria nacional, lo que permite a los inversores acceder a altos rendimientos sin exponerse excesivamente a los riesgos o correlaciones del mercado estadounidense. Históricamente, el crédito emergente en divisa local se ha comportado como un activo crediticio de beta alta. Durante la crisis financiera mundial de 2007-2008, siguió la misma trayectoria que los bonos de alto rendimiento estadounidenses. Pero el panorama ha cambiado. Desde 2020, la deuda en moneda local se asemeja más a la trayectoria de los bonos del Tesoro estadounidense. La mejora de la credibilidad fiscal, la participación de los inversores locales y la transparencia de los marcos monetarios han hecho que esta clase de activos responda mejor a los movimientos de los tipos de interés nacionales.
Caminos divergentes

Los resultados pasados no son garantía de resultados futuros.
A 30 de mayo de 2025. Índices: Índice JPMorgan GBI-EM Global Diversified, Índice Bloomberg US High Yield 2% Issuer Capped, Índice Bloomberg 10-year US Treasury. Fuente: Bloomberg.
La valoración de las divisas proporciona un amortiguador frente a las recesiones provocadas por Estados Unidos.
Muchas divisas de mercados emergentes se han mantenido estructuralmente infravaloradas debido a años de concentración de capital en Estados Unidos. Esto proporciona un colchón durante las recesiones lideradas por Estados Unidos. Con un margen limitado para una mayor depreciación, las divisas de los mercados emergentes pueden ofrecer una estabilidad relativa, especialmente durante los periodos de debilidad del dólar estadounidense, como el que estamos viviendo actualmente. La debilidad del dólar estadounidense en lo que va de año da mayor margen de maniobra para fijar sus políticas monetarias a los bancos centrales de los mercados emergentes, ya que no necesitan necesariamente apoyar sus divisas mediante subidas de tipos.
Resiliencia en los distintos contextos de mercado.
La deuda en moneda local ofrece un perfil de rentabilidad que podría ser resistente en una amplia gama de escenarios macroeconómicos. Aunque no todos los entornos serán favorables, esta clase de activos proporciona múltiples fuentes de rentabilidad a través del carry, la exposición a la duración local y el apoyo estructural de la moneda. En conjunto, estos factores de rentabilidad pueden ayudar a mitigar el riesgo y reforzar la diversificación de la cartera.
Perfil de rentabilidad esperada de los bonos emergentes denominados en divisa local en distintos escenarios de mercado
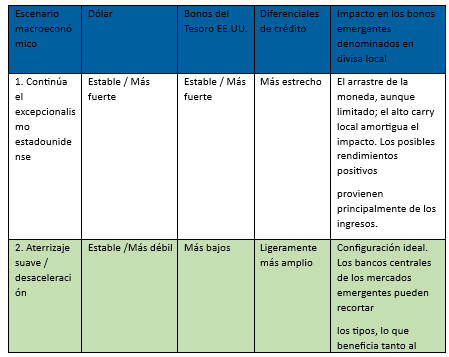
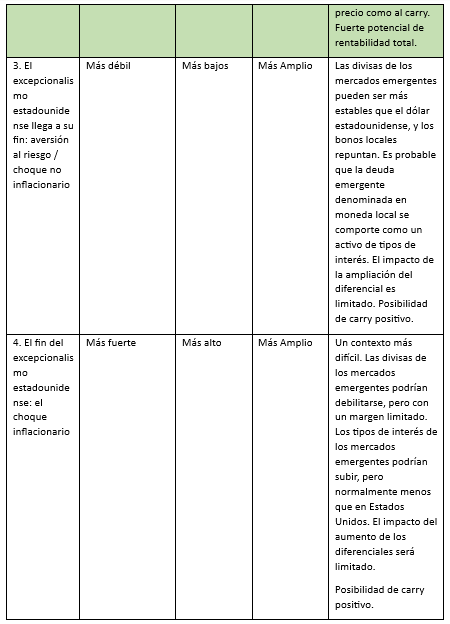
Fuente: Capital Group. El aterrizaje suave/desaceleración en verde indica el resultado más favorable para los rendimientos totales de EMLCD.
Conclusión
En un mundo en el que los rendimientos de la renta fija global suelen sincronizarse en torno a la política estadounidense, la deuda emergente denominada en moneda local destaca como una oportunidad diferenciada y basada en los tipos de interés. Como se ha mencionado anteriormente, este activo y el alto rendimiento estadounidense ya no están estrechamente correlacionados. Al combinar estas fuentes de rendimiento distintas —los tipos de interés locales y la dinámica de las divisas en de la deuda emergente en moneda local, y los diferenciales de crédito en el alto rendimiento estadounidense—, los inversores podrían mejorar la diversificación de la cartera y reducir el riesgo de concentración, lo que favorecería la posibilidad de obtener rendimientos más estables a largo plazo.
Aviso legal: Capital Group es una de las compañías de gestión de activos más antiguas y grandes del mundo, y gestiona estrategias de inversión multiactivo, de renta variable y renta fija para diferentes tipos de inversores. Desde 1931, Capital Group se ha centrado exclusivamente en ofrecer resultados superiores y consistentes a los inversores a largo plazo mediante carteras de alta convicción, análisis riguroso y responsabilidad individual. Actualmente, Capital Group colabora con intermediarios e instituciones financieras para gestionar más de 2,8 billones de dólares estadounidenses¹ en activos a largo plazo para inversores de todo el mundo.
Contenido Recomendado

EUR/USD Semanal: ¿Subir tipos o no subirlos? Kevin Warsh entre la espada y la pared
El par EUR/USD se mantuvo en torno a 1.1600 por tercera semana consecutiva, sin lograr encontrar una dirección clara a pesar de las principales noticias macroeconómicas. El par se mantuvo dentro de un estrecho rango de 100 pips por segunda semana consecutiva, mientras el interés especulativo espera el anuncio de política monetaria de la Reserva Federal (Fed), previsto para el miércoles.
La Libra se sacude el impacto del IPC estadounidense mientras el crecimiento de la economía británica centra la atención
La Libra esterlina (GBP) sube ligeramente frente al Dólar estadounidense (USD) el viernes, un 0.10%, ya que el último informe de inflación al consumidor de Estados Unidos se situó en línea con las previsiones y, aunque los mercados monetarios han aumentado las probabilidades de una subida de tasas por parte de la Reserva Federal (Fed) la próxima semana, los operadores deshicieron la reacción inici
El rescate del Yen casi no tuvo nada que ver con el Tesoro
El Yen se ha revalorizado aproximadamente un 6% desde finales de julio, y las operaciones de mercado no han contribuido prácticamente en nada a ello.
Contenido recomendado
Previsión para la Próxima Semana: La Fed, el Banco de Inglaterra y el BoJ encabezan una triple cita de bancos centrales
El Índice del Dólar DXY cierra la semana cerca de la zona de 99.00, con pocos cambios en el día y manteniendo el terreno recuperado tras una breve vacilación durante la publicación de la inflación de EE.UU. del jueves.
El acuerdo petrolero de Venezuela por 65.000 millones de barriles podría redefinir la lucha de Estados Unidos contra la inflación
Estados Unidos ha asegurado un acceso sin precedentes a parte de las vastas reservas de petróleo de Venezuela.
USD/MXN: El Peso mexicano se aprecia frente al Dólar pese a la persistente inflación del IPC de EE.UU.
El USD/MXN reaccionó a los datos de inflación de Estados Unidos con una fuerte subida que le llevó a probar los máximos de ocho días alcanzados ayer en 17.01. Posteriormente, el par retrocedió, cayendo a un mínimo diario de 16.92. Tras la apertura americana, el Dólar cotiza frente al Peso mexicano sobre 16.96, perdiendo un 0.15% en el día. El Índice del Dólar de EE.UU.
Bitcoin Semanal: El BTC retrocede ante el aumento de los factores macroeconómicos adversos
El Bitcoin cayó más de un 4% esta semana y cotiza en torno a los 76.900$ el viernes después de no lograr cerrar por encima de la SMA de 50 semanas cerca de 79.700$.
EUR/USD Semanal: ¿Subir tipos o no subirlos? Kevin Warsh entre la espada y la pared
El par EUR/USD se mantuvo en torno a 1.1600 por tercera semana consecutiva, sin lograr encontrar una dirección clara a pesar de las principales noticias macroeconómicas. El par se mantuvo dentro de un estrecho rango de 100 pips por segunda semana consecutiva, mientras el interés especulativo espera el anuncio de política monetaria de la Reserva Federal (Fed), previsto para el miércoles.
Contenido recomendado
La importancia de las cuentas demo

Al empezar en este mundo de trading muy seguramente se observarán las palabras “cuenta demo”.
Quiero operar en una cuenta real, ¿cuál debe ser mi objetivo?

Es una pregunta que siempre realizo a todos mis alumnos, aquellos que, viéndose lo suficientemente preparados...
Estrategia de venta de opciones de compra cubierta mediante certificados de descuento

La venta de opciones de compra cubierta presupone que usted ya tiene el subyacente en su propia cartera o que lo comprará al mismo tiempo que se venden las opciones.
Operar las nóminas no agrícolas NFP de EE.UU.: Los 7 consejos principales que todo inversor de divisas debe conocer

Las cifras de empleo son vigiladas de cerca por el público en general, por los políticos y por los bancos centrales que mueven las divisas. EE.UU. es la economía más grande del mundo y su informe de empleos tiene más impacto que las cifras del mercado laboral de otros países.
Coaching Autogestión Emocional: Mi estilo atributivo

El modo en que explicamos nuestras pérdidas (fracasos) y nuestras ganancias (éxitos) y a los factores a los que atribuimos su causa, lo llamamos “estilo atributivo”. Existen cuatro estilos atributivos diferentes