 Emanoelle Santos, Magíster en Economía
El cobre en el LME cotiza en 13.924 dólares por tonelada, rozando máximos históricos en medio de disrupciones de oferta por el conflicto en Oriente Medio, demanda estructural de infraestructura de IA y un reposicionamiento institucional masivo hacia materias primas industriales. Al mismo tiempo los inventarios visibles globales superan el millón de toneladas, el nivel más alto desde 2003. Entender por qué el precio sube con inventarios elevados es la esencial para interpretar lo que viene.
El canal del azufre
El impacto del bloqueo del Estrecho de Ormuz sobre el cobre no opera por un canal menos evidente: el ácido sulfúrico. Los países del Golfo producen cerca del 25% del suministro mundial de azufre y aproximadamente la mitad del comercio marítimo de ácido sulfúrico, insumo crítico para los procesos de lixiviación que representan hasta una quinta parte de toda la producción mundial de cobre refinado. Con el bloqueo marítimo y la prohibición de exportaciones de ácido sulfúrico implementada por China desde el 1 de mayo, los precios del azufre alcanzaron récords superiores a 1.200 dólares por tonelada. Chile, el mayor importador mundial del insumo, vio duplicarse su precio en siete semanas y registró una caída del 6% en producción en el primer trimestre. El ICSG ya redujo su proyección de crecimiento de producción minera global para 2026 desde el 2.3% hasta el 1.6%.
IA como demanda estructural
Cada megawatt de capacidad instalada en un centro de datos hyperscale requiere entre 27 y 33 toneladas de cobre, con aplicaciones en transformadores, sistemas eléctricos y refrigeración líquida para GPUs de alta densidad que no tienen sustituto viable a corto plazo. JP Morgan estima que la demanda de cobre procedente de centros de datos alcanzará 475.000 toneladas anuales en 2026, con baja elasticidad precio dado su carácter estratégico para empresas como Microsoft, Google o Amazon. S&P proyecta que la demanda global crecerá desde 28 millones de toneladas en 2025 hasta 42 millones en 2040, con el déficit estructural más pronunciado posterior a 2030, cuando los ciclos de inversión minera, que toman entre 10 y 20 años, no alcanzarán a cubrir la brecha.
La paradoja de inventarios
Más del 50% de los inventarios visibles globales se encuentran en depósitos de Comex en Estados Unidos, acumulados por importaciones preventivas ante el riesgo de nuevos aranceles de la administración Trump sobre el cobre refinado a partir de 2027. A eso se suma el programa Project Vault, valorado en 12.000 millones de dólares, destinado a crear reservas estratégicas de minerales críticos. Descontados estos inventarios no disponibles para el mercado comercial, el cobre realmente accesible en LME y SHFE apenas alcanza para 7.5 días de consumo global, nivel consistente con la tensión persistente del mercado físico. La caída de inventarios en la bolsa de Shanghái desde más de 400.000 toneladas a principios de año hasta aproximadamente 180.000 toneladas refuerza esa lectura.
La divergencia de opiniones institucionales refleja bien la ambigüedad del momento, modelos de Bloomberg sugieren que el cobre podría estar subvalorado hasta un 16% si la tendencia de IA mantiene su fuerza, apuntando hacia 16.000 dólares. Goldman Sachs, en cambio, estima un valor justo cercano a 11.500 dólares y anticipa corrección cuando se clarifique la situación arancelaria y los precios empiecen a destruir demanda en sectores sensibles como construcción.
Análisis Técnico
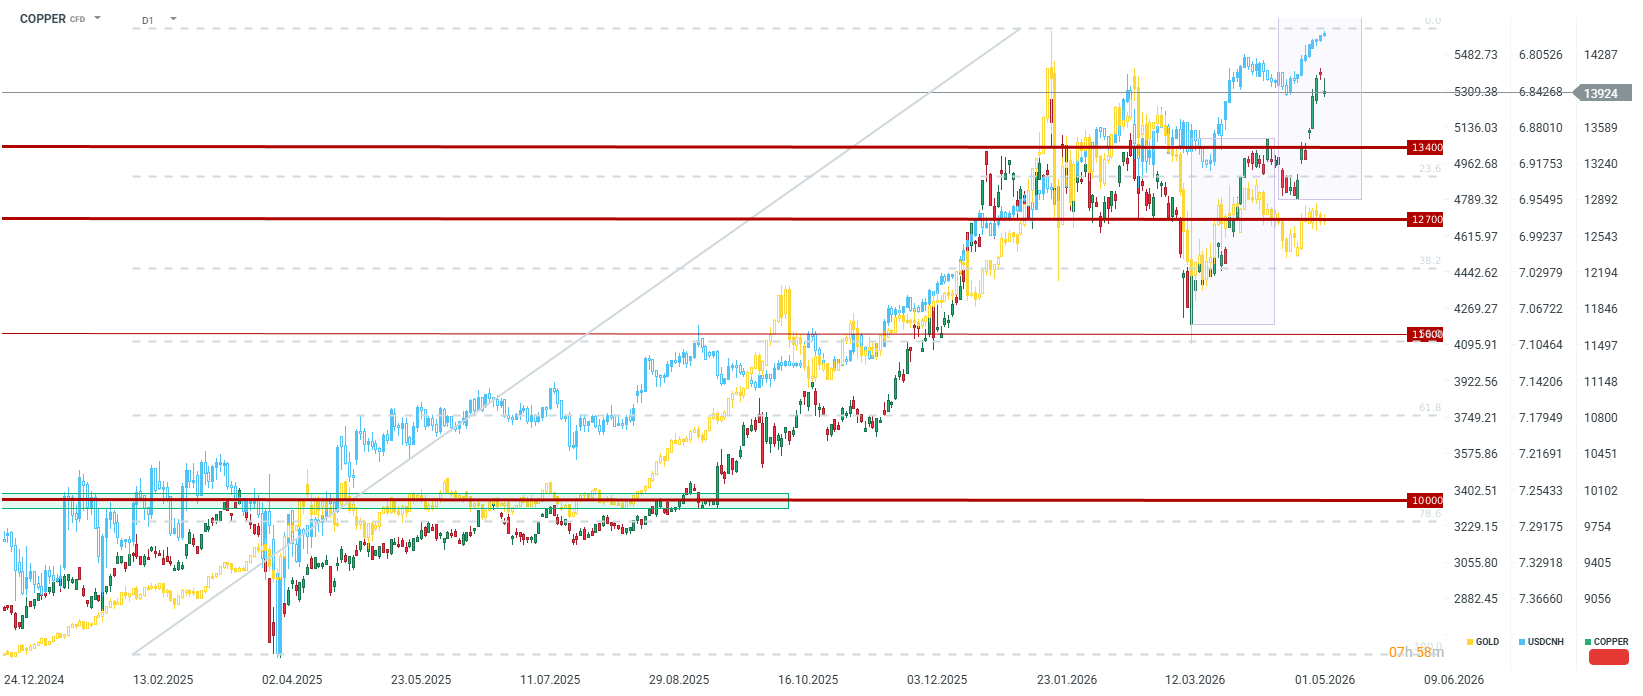
El gráfico diario muestra tres niveles estructurales marcados en rojo que definen el mapa de precios del ciclo actual. El soporte de 10.000 dólares, donde el cobre se consolidó durante gran parte de 2024 y 2025, actúa como piso del ciclo de largo plazo. El nivel de 11.600 funcionó como soporte tras la corrección de marzo, y la zona de 12.700 es la resistencia intermedia que el precio superó en el impulso reciente. El cobre cotiza en 13.924, por encima de los tres niveles y en la parte alta del rango reciente, con el máximo histórico en el entorno de 14.287 como referencia inmediata.
La correlación visible en el gráfico entre el cobre, el yuan chino (USDCNH) y el oro confirma que el movimiento tiene componentes tanto de apetito por riesgo como de reposicionamiento de reservas. Si el yuan continúa fortaleciéndose, la tendencia de mediano plazo tiene soporte adicional y el objetivo de 14.660, extensión del impulso actual, cobra vigencia. Un fortalecimiento repentino del dólar, en cambio, devolvería al precio hacia la zona de 12.700–13.400, que los problemas estructurales de oferta y la demanda de IA deberían convertir en piso de soporte en el contexto de corto plazo.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.