 Emanoelle Santos, Magíster en Economía
Desde el inicio de las hostilidades el 26 de febrero, el flujo a través del Estrecho de Ormuz, por donde transita el 20% del petróleo mundial, ha caído prácticamente a cero. Los estados del Golfo han recortado al menos 10 millones de barriles diarios de producción, más de 3 millones de barriles diarios de capacidad de refinación han sido paralizados, y Arabia Saudí y los Emiratos, los únicos actores con capacidad de ajuste real, están atrapados detrás del bloqueo. El día anterior al inicio del conflicto, el Brent cotizaba a $73.
La respuesta coordinada de la IEA, la mayor liberación de reservas estratégicas de su historia, con 400 millones de barriles acordados entre 32 países, no logró contener el movimiento. El mercado la descontó correctamente como insuficiente, frente a una disrupción de más de 15 millones de barriles diarios, los 400 millones representan menos de cuatro días de consumo global. El nuevo líder supremo iraní Mojtaba Khamenei descartó en su primera declaración pública cualquier reapertura del Estrecho, reafirmando el bloqueo como herramienta deliberada de presión. El precio respondió subiendo más de un 9% el mismo día del anuncio de la IEA.
Hay además un elemento que amplifica el análisis, el Dólar Index lleva fortaleciéndose desde enero (+1.7% en lo que va del año) en dos tramos alcistas consecutivos y continúa subiendo. La correlación histórica entre el Dólar y el petróleo es inversa, un dólar más fuerte típicamente frena el crudo. Que ambos activos suban en paralelo confirma que el shock de oferta es lo suficientemente poderoso como para vencer ese viento en contra. Pero también implica que si el conflicto se desescala, el petróleo enfrentaría simultáneamente normalización de oferta y presión bajista del dólar, dos motores en contra que acelerarían cualquier corrección más allá de lo que los niveles técnicos aislados sugerirían.
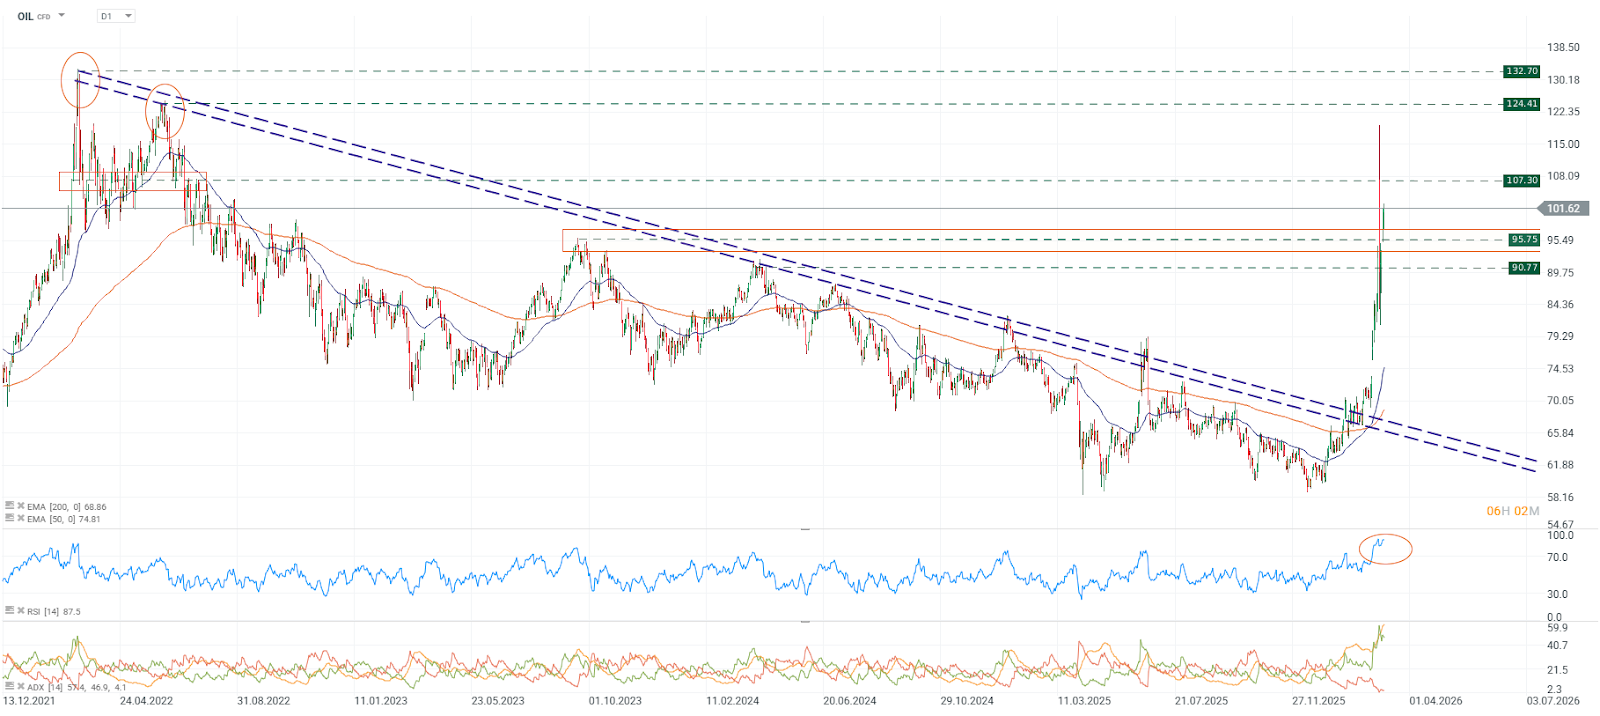
El gráfico diario del Brent venía desarrollando un canal bajista desde mediados de 2022, con la EMA200 y la EMA50 actuando como referencia bajista durante casi tres años. El conflicto rompió esa estructura verticalmente, dejando el precio un 47% por encima de la media larga, una divergencia que solo se sostiene en contextos de shock extremo. Al alza, las únicas referencias disponibles son los techos del propio canal, $107.30 como primera confluencia, $124.41 y $132.70 como niveles históricos del ciclo de 2022. A la baja, $95.49 es el soporte inmediato a vigilar; perderlo con cierre diario abriría paso hacia $90.77.
El RSI marca sobrecompra extrema, el nivel más elevado del histórico visible, y en ciclos anteriores, lecturas similares precedieron correcciones relevantes una vez que el catalizador cedió. Sin embargo, el ADX matiza esa lectura, porque la presión vendedora técnica ha desaparecido prácticamente del mercado, lo que permite que la sobrecompra se sostenga más tiempo del que sugeriría un análisis mecánico. La señal de reversión llegará cuando el ADX comience a caer y el DI- recupere terreno frente al DI+, una dinámica que hoy no está presente en el escenario.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.