Nóminas no Agrícolas de EE.UU.: A la espera de confirmar si la Fed realmente se mantiene en pausa en octubre


Los datos de empleo de septiembre se publicarán este viernes, y el mercado espera una lectura de 98.000 para el mes pasado, se prevé que la tasa de desempleo se mantenga estable en el 4.1% y que la ganancia media por hora suba hasta una tasa anual del 3.2%.
De cara a esta reunión, hemos visto una volatilidad extrema en el mercado del Tesoro, un comportamiento mixto de las acciones y una caída en las expectativas de que la Reserva Federal suba las tasas en reuniones consecutivas. Tras la subida de tasas de 25 pb de la Fed el mes pasado, la perspectiva de una subida de tasas este mes ha caído hasta solo el 24%, cuando hace una semana era de más del 70%.
Las nóminas, un referéndum sobre la próxima reunión de la Fed
El informe de PCE subyacente más débil de agosto desencadenó el reajuste de las expectativas de subida de tasas en octubre, y el informe de empleo del viernes podría ser la pieza final del rompecabezas que determinará si la Fed hace una pausa en su pequeño ciclo de subidas. Este informe de empleo es menos una lectura sobre el estado del mercado laboral estadounidense y más un referéndum sobre si la Fed debería seguir subiendo las tasas de interés.
Los empleadores en modo de esperar y ver
El mercado laboral en las últimas semanas ha sido, en general, sólido. Las nóminas del sector privado de ADP fueron más fuertes de lo esperado el mes pasado, y el informe de Challenger, Gray and Christmas Inc sobre despidos registró una caída del 20% en el número de puestos de trabajo perdidos en EE.UU. el mes pasado en comparación con septiembre de 2025.
Sin embargo, aunque las empresas no están despidiendo trabajadores, la contratación también se mantuvo moderada, lo que sugiere que los empleadores podrían estar en modo de esperar y ver debido a los altos costes de la energía y a las subidas de tasas de la Fed que están recortando los beneficios. La IA sigue siendo la principal razón por la que los empleadores despiden personal este año, y creemos que los despidos vinculados a la IA podrían continuar en los próximos meses, aunque no están teniendo un impacto notable en la tasa de desempleo.
El informe de empleo de Challenger sugiere un mercado laboral estable, y esto se ve respaldado por las últimas cifras iniciales de solicitudes de subsidio de desempleo, con 197.000 solicitudes de prestaciones por desempleo en EE.UU. registradas la semana pasada, el nivel más bajo desde julio.
¿Podrían las nóminas sorprender a la baja?
Sin embargo, algunos analistas creen que las nóminas podrían sorprender a la baja más tarde el viernes porque la lectura de 162.000 de agosto se debió a factores estacionales que podrían haberse desvanecido el mes pasado.
Debido a las revisiones mensuales en los datos de nóminas, la atención podría desplazarse hacia los datos salariales. Aunque la Fed podría pasar por alto otro mes de fuerte crecimiento del empleo, si obtenemos señales más sólidas de que se están acumulando presiones salariales, esto será más difícil de ignorar para la Fed.
El impacto en el mercado
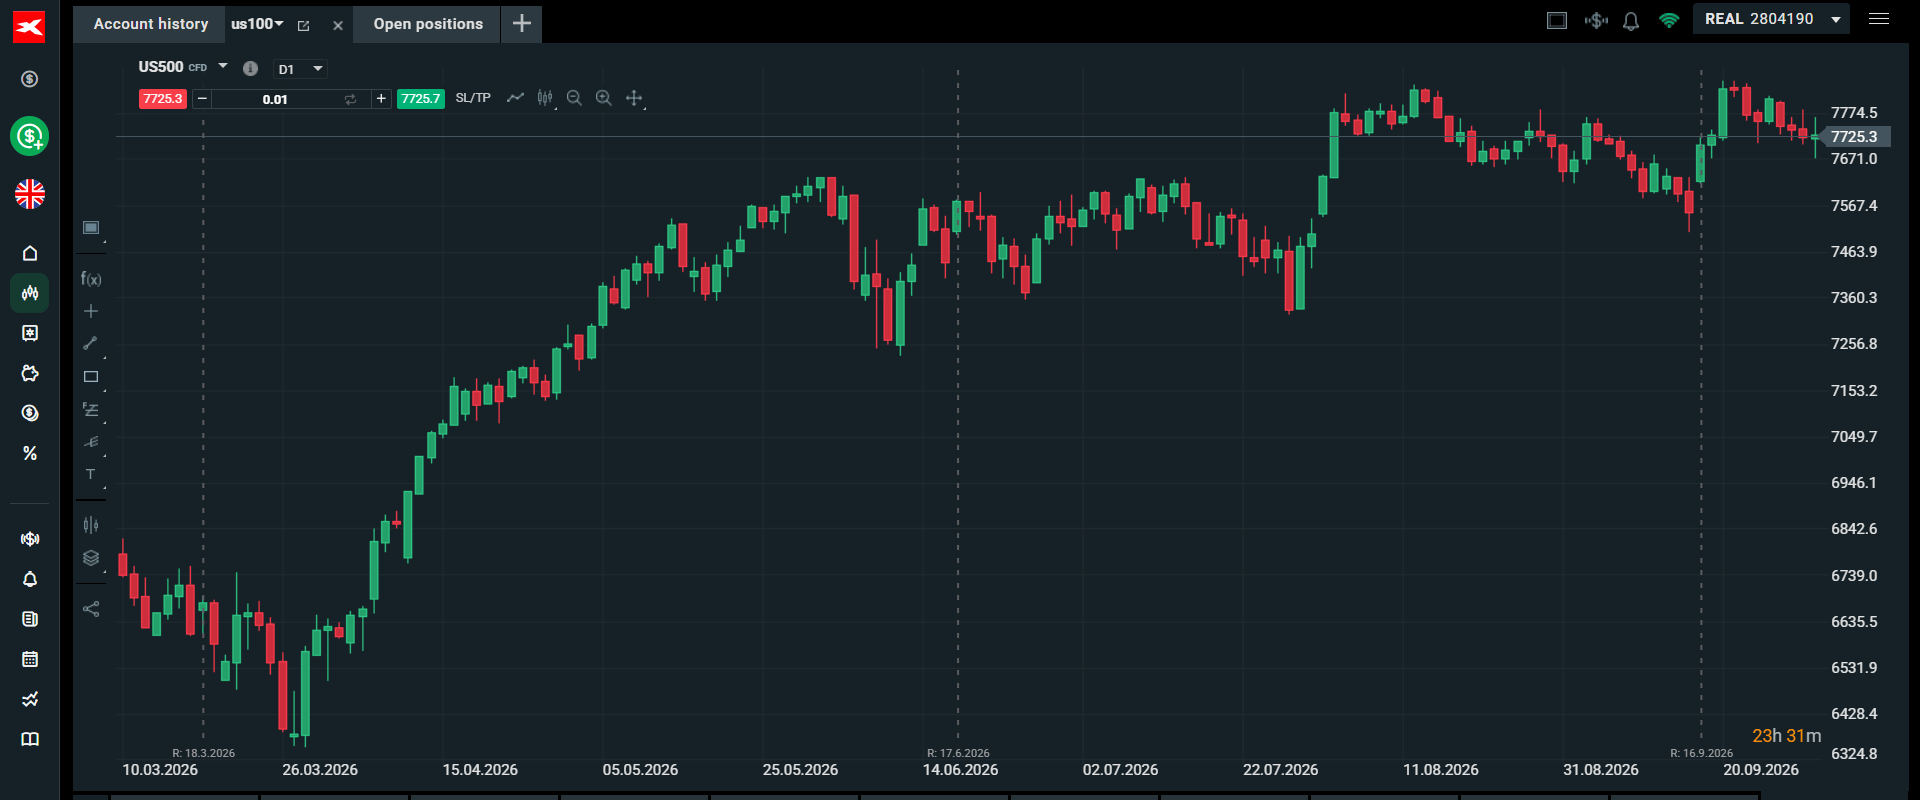
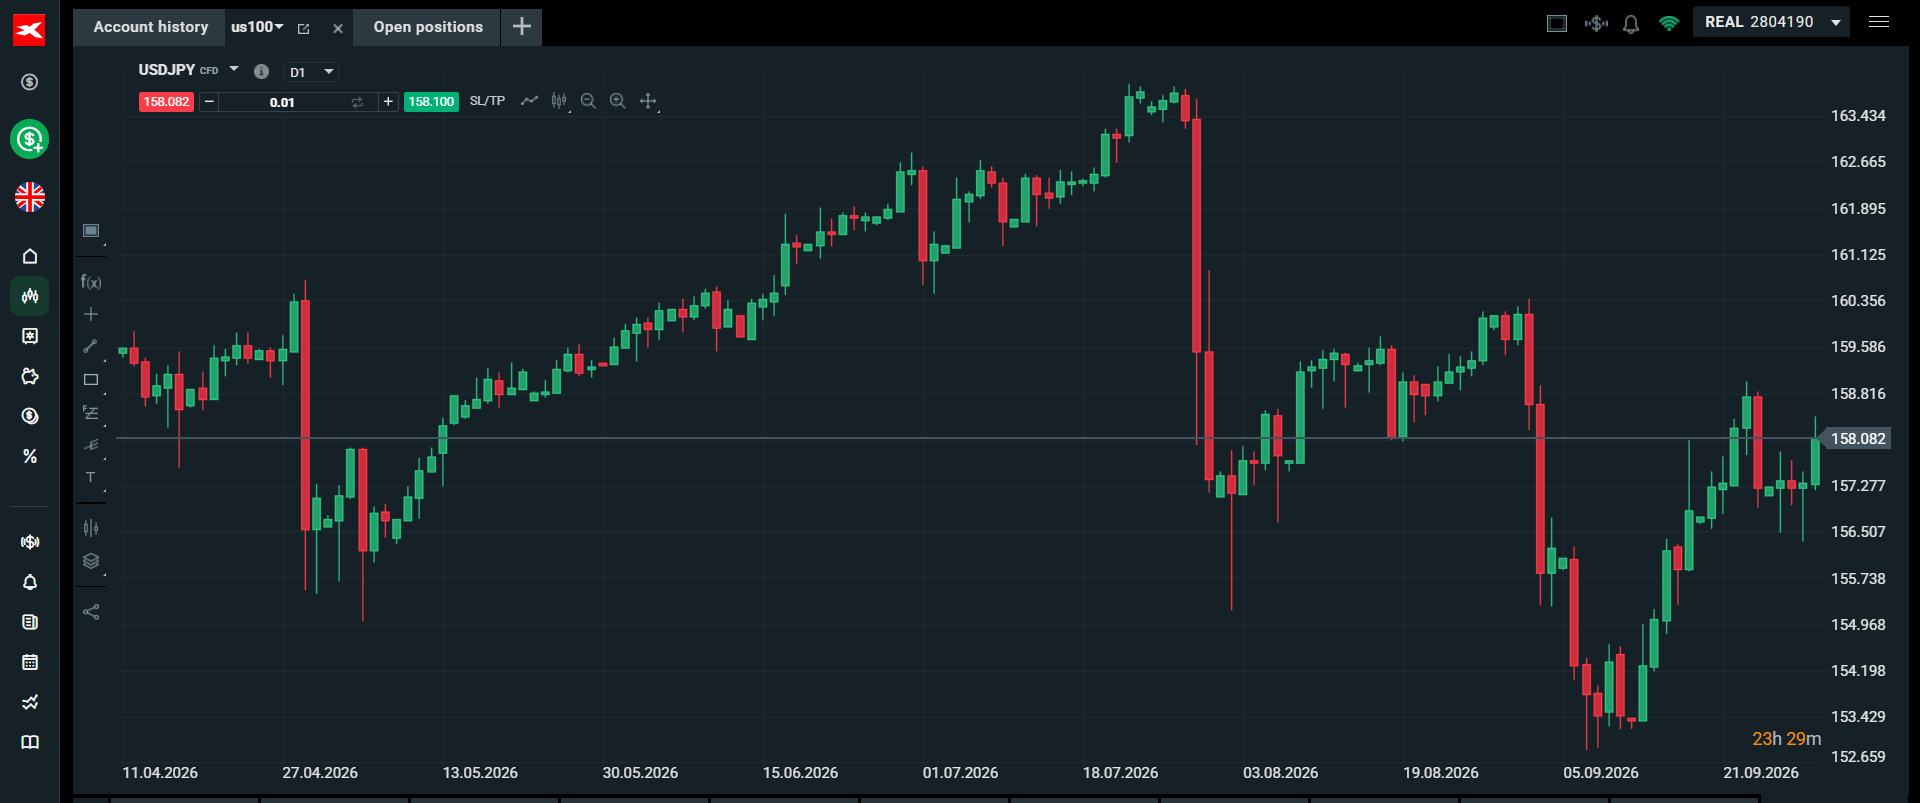
Tras el informe de nóminas del mes pasado, que fue más fuerte de lo esperado, el mercado de bonos soberanos se vendió con fuerza, desencadenando semanas de volatilidad en los precios de los bonos, y el Dólar repuntó. Lo mismo podría ocurrir en octubre, si obtenemos otra lectura sólida. Si vemos que las nóminas aumentan en 130k + y el crecimiento salarial sube un 0.4%, entonces podríamos ver que una subida de tasas en octubre se descuente en el mercado de futuros de Fed Funds, y que el rendimiento del bono del Tesoro a 10 años vuelva hacia el 5.3%. También podría empujar al USD/JPY de nuevo hacia 160, la zona de intervención, y podría empezar a pesar sobre los índices bursátiles de EE.UU., con el S&P 500 y el Nasdaq finalmente vendiéndose como el Russell 2000, a medida que una tasa de descuento en aumento neutraliza el incremento en las expectativas de ganancias.
Una lectura más débil podría desencadenar una reacción de mercado más matizada. Una cifra de nóminas de septiembre de 60k o inferior, y un aumento en la tasa de desempleo podrían hacer que los rendimientos de los bonos del Tesoro caigan con fuerza, lo que podría pesar sobre el Dólar y impulsar a los índices bursátiles de primera línea de EE.UU. a nuevos máximos históricos. Sin embargo, una fuerte desaceleración en la creación de empleo combinada con un aumento en la tasa de desempleo podría generar preocupaciones sobre la salud de la economía de EE.UU. Esto podría hacer que los rendimientos de los bonos se desplomen, pero las acciones también podrían seguir el mismo camino, si parece que la economía de EE.UU. podría cerrar el año con un tono débil, y perjudicar el crecimiento futuro de las ganancias.
En general, la cifra de nóminas de hoy probablemente sellará la decisión de la Fed en la reunión de octubre. También tendrá un impacto en la dirección de los precios de los principales activos a medida que comenzamos un nuevo mes.
El S&P 500 se mantiene cerca de sus máximos históricos
Source: XTB
USD/JPY, recuperando las pérdidas de septiembre
Source: XTB
Autor
Kathleen Brooks
XTB UK
Kathleen tiene casi 15 años de experiencia trabajando con algunas de las principales empresas de inversión y comercio minorista en la ciudad de Londres.