 Stephen Innes
SPI Asset Management
- El mercado ha pasado de negociar la interrupción a negociar la expectativa de resolución, arrastrando el petróleo a la baja incluso cuando las limitaciones físicas persisten
- La resiliencia de la oferta y la rápida reorientación han suavizado el impacto percibido de las interrupciones, mientras que la demanda se debilita silenciosamente bajo la superficie
- El posicionamiento se encontró inclinado en la dirección equivocada, y la reevaluación resultante está siendo impulsada más por la probabilidad que por resultados confirmados
Antes de que regrese la producción de petróleo
No ha sido la semana más fácil para mantenerse conectado a la información desde el horno del noreste de Tailandia, donde el aire se mantiene denso a 42 grados y los días se confunden en una bruma de calor y batallas de agua mientras Songkran inunda las calles. Las salpicaduras mantienen el cuerpo fresco, pero el mercado nunca ofrece la misma cortesía. He estado operando con una configuración móvil básica, sin terminal de noticias completo, sin una cuadrícula de correlación adecuada, solo fragmentos de billetes y movimientos de precios unidos como un corredor leyendo huellas en la arena. Incluso desde ese punto de vista limitado, una cosa es inconfundible. El movimiento del S&P ha pillado a la multitud desprevenida, y el desplome del petróleo ha sido igual de abrupto, igual de implacable.
Este no es un mercado que se esté adaptando gradualmente a una nueva narrativa. Es uno que la ha traspasado de lleno.
El Brent, cerca de los 95 dólares, parece engañosamente tranquilo, casi acatando las previsiones de hace semanas, pero bajo la superficie subyace un mercado que reevalúa rápidamente el árbol de probabilidades. El petróleo ya no cotiza en función de la disrupción inmediata. Cotiza en función de la forma y el momento de la resolución y, lo que es más importante, en la creencia de que la resolución ya no es un concepto lejano.
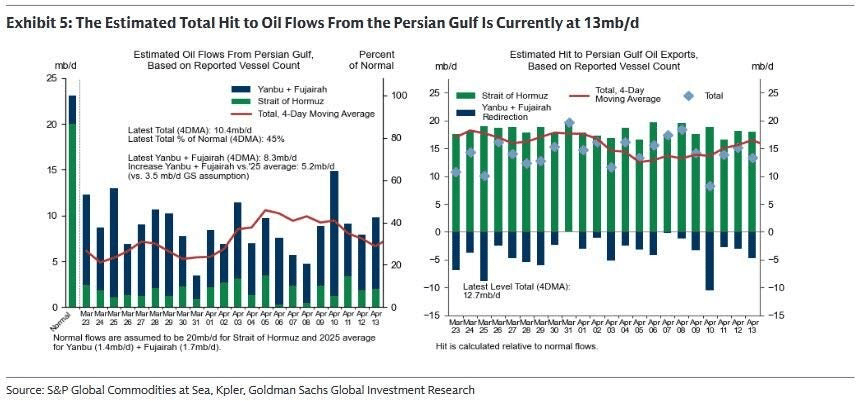
El mercado físico aún cuenta una historia de restricción, pero es una historia que está perdiendo su influencia sobre el precio. Sí, los flujos a través del Estrecho siguen siendo una fracción de los niveles normales, apenas una décima parte del volumen típico, con petroleros vinculados a Irán cargando gran parte de la carga. El bloqueo estadounidense ha introducido una fricción real e inmediata, obligando a esos buques a regresar, creando puntos de estrangulamiento que en otro régimen habrían hecho que el crudo se disparara al alza. Sin embargo, aquí estamos, con la acción del precio inclinándose en la dirección opuesta. Esa divergencia lo dice todo. El mercado ya no negocia barriles. Negocia el acceso a barriles en un contrato de futuros, que cree que llegará antes de lo esperado.
Incluso las propias interrupciones comienzan a parecer menos amenazantes a través del lente del mercado. Los cierres de producción, antes temidos como catastróficos, están por debajo de las estimaciones más extremas. Los buffers de almacenamiento, tanto subterráneos como flotantes, han absorbido más del impacto de lo anticipado. El sistema se ha doblado, pero no se ha roto. Y los mercados, como siempre, han tomado esa resiliencia y la han extrapolado hacia adelante.
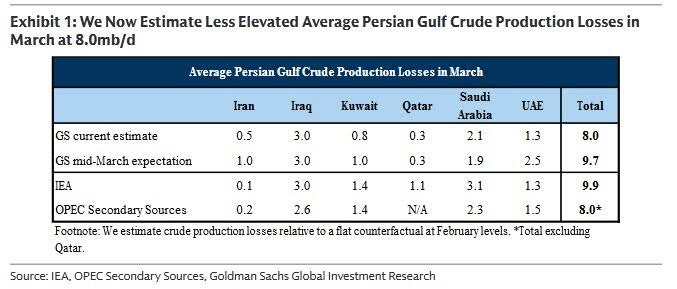
La velocidad de recuperación de la infraestructura solo ha reforzado esa mentalidad. Los flujos de los oleoductos saudíes se recuperan en cuestión de días, las exportaciones se reorientan, los volúmenes se abren camino hacia casi la mitad de los niveles normales. No es una recuperación completa, ni siquiera cerca, pero no necesita serlo. Los mercados no esperan a la finalización. Anticipan la dirección. Y ahora mismo, la dirección apunta hacia la normalización.
Al mismo tiempo, el lado de la demanda ha comenzado silenciosamente a erosionarse bajo la superficie. Aquí es donde la narrativa se vuelve más matizada y más peligrosa para quienes aún están anclados a la idea de la escasez. Las reducciones visibles de inventarios se han desacelerado bruscamente, pero eso no señala equilibrio tanto como opacidad.
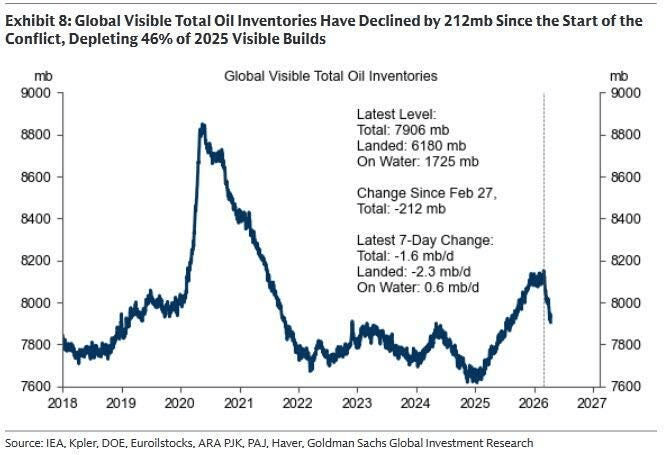
Los barriles siguen moviéndose, solo que hacia rincones del sistema donde la transparencia se desvanece. Asia no perteneciente a la OCDE está absorbiendo stock, enmascarando el verdadero estado de los flujos, mientras que al mismo tiempo el motor de la demanda está perdiendo fuerza.
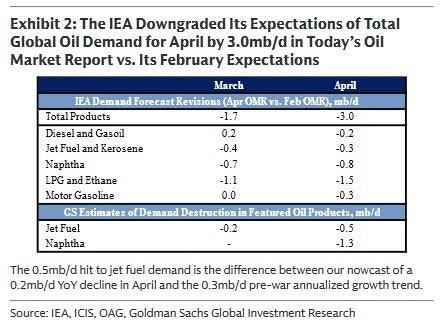
Los recortes en las expectativas de demanda no son ajustes marginales. Son cambios materiales. Las materias primas petroquímicas están en declive, la demanda de nafta cae significativamente a medida que la utilización de las crackers disminuye. El combustible para aviones ya no sigue el ritmo de su propia trayectoria. Incluso la perspectiva hacia el próximo año ya no es de crecimiento, sino algo más cercano a la estancación. Ese no es el tipo de trasfondo que sostiene una prima geopolítica indefinidamente.
Y sin embargo, quizás el cambio más revelador no está en los datos físicos, sino en la capa psicológica que se sitúa por encima. La parte delantera de la curva del petróleo ha perdido su prima de miedo con una velocidad notable. Eso no es porque los riesgos hayan desaparecido. Es porque el mercado ha decidido que esos riesgos son finitos.
Las negociaciones ya no son hipotéticas. Están programadas, anticipadas, casi asumidas. El calendario mismo se ha convertido en un instrumento de negociación. Con una ventana de alto el fuego acercándose a su próximo punto de inflexión, el mercado se inclina hacia la idea de que las conversaciones continuarán, que la escalada será gestionada, que el camino de menor resistencia es hacia la desescalada en lugar de la ruptura.
Incluso los mercados de probabilidades reflejan ese cambio de mentalidad. Ahora existe una expectativa significativa de que el conflicto termine en semanas, no meses, y que la actividad militar disminuya poco después. Esas probabilidades no son certezas, pero no necesitan serlo. Solo necesitan ser lo suficientemente altas para cambiar el posicionamiento.
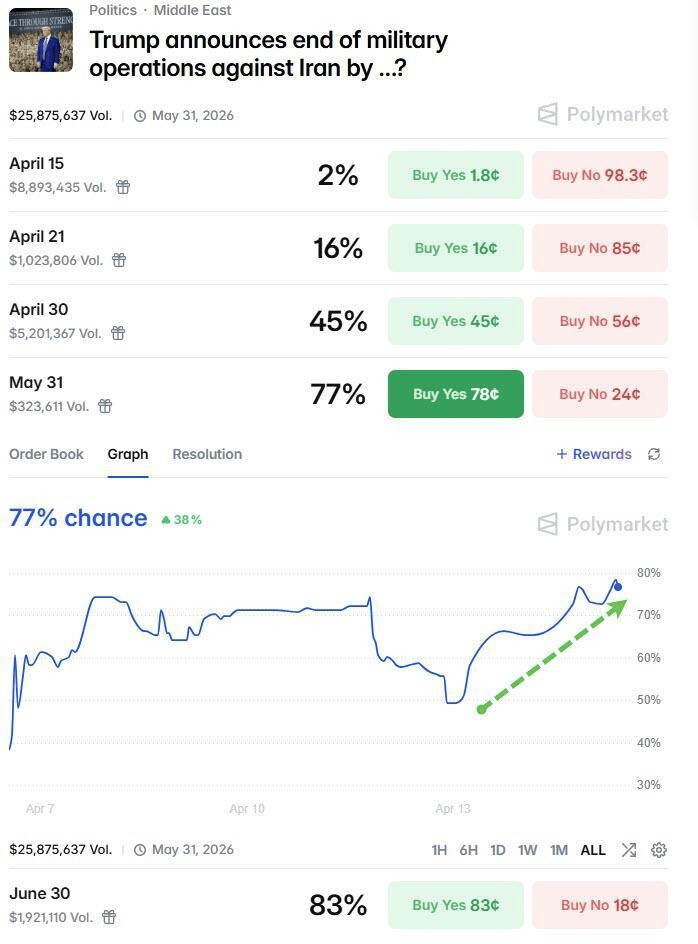
Eso es lo clave. Todo este movimiento no se trata de certeza. Se trata de que el posicionamiento se encontró en el lado equivocado de la probabilidad.
Las acciones lo han sentido primero. Mientras el petróleo aún valoraba la interrupción, las acciones comenzaron a valorar la resolución. Esa divergencia ahora se ha alineado nuevamente, no a través de una corrección a la baja de las acciones, sino a través de que el petróleo cede terreno. Es el movimiento clásico del mercado. Cuando dos activos discrepan, uno eventualmente cede. Esta vez fue el crudo el que parpadeó.
Lo que estamos viendo desarrollarse es una transición de un mercado que negocia el miedo a la escasez a uno que negocia la confianza en la restauración. Es sutil, pero poderoso. La diferencia entre esos dos estados es la diferencia entre un posicionamiento defensivo y una persecución agresiva.
Y ahora mismo, la cinta se siente como un mercado que ya ha seguido adelante, incluso cuando la historia subyacente aún se está desarrollando.
El apretón de manos ya está descontado. La tinta aún no está seca.
SPI Asset Management proporciona análisis de divisas, materias primas e índices globales, de manera oportuna y precisa sobre las principales tendencias económicas, análisis técnico y eventos mundiales que afectan a diferentes clases de activos e inversores.
Nuestras publicaciones son solo para fines de información general. No es un consejo de inversión ni una solicitud para comprar o vender valores.
Las opiniones son de los autores, no necesariamente de SPI Asset Management, sus funcionarios o directores. El comercio apalancado es de alto riesgo y no es adecuado para todos. Las pérdidas pueden superar las inversiones.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.