
El mercado ha cambiado rápidamente de opinión sobre la Reserva Federal (Fed). Hace solo una semana, los inversores consideraban que una subida de los tipos de interés en octubre era el resultado más probable. Sin embargo, una inflación más moderada y los comentarios cautelosos de los responsables de política monetaria han convertido desde entonces la pausa en el escenario predominante.
Sin embargo, detrás de esa dramática reevaluación, la economía estadounidense está enviando un mensaje considerablemente menos moderado. El empleo sigue resistiendo, los consumidores continúan gastando y el crecimiento económico es más fuerte de lo estimado anteriormente. La inflación ha sorprendido a la baja, pero sigue estando muy por encima del objetivo del banco central. En conjunto, los datos podrían justificar esperar en octubre sin proporcionar necesariamente una razón para poner fin al ciclo de endurecimiento.
Esa distinción es crucial para los mercados financieros. La pregunta ya no es tanto si la Fed hará una pausa en octubre, sino si esa pausa simplemente retrasará otra subida de los tipos de interés hasta diciembre.
Los mercados han reevaluado drásticamente octubre
La inflación es el catalizador del cambio en las expectativas. El índice de precios del gasto en consumo personal (PCE) aumentó un 0.3% intermensual en agosto, mientras que la inflación anual se mantuvo en el 3.4%, por debajo del 3.7% esperado por los mercados. La inflación subyacente del PCE, que excluye los componentes volátiles de alimentos y energía y es la medida de inflación preferida por la Fed, se situó en el 3% interanual, también por debajo de las expectativas. Las lecturas anteriores también se revisaron a la baja, mejorando el panorama de inflación lo suficiente como para reducir la presión inmediata sobre los responsables de política monetaria.
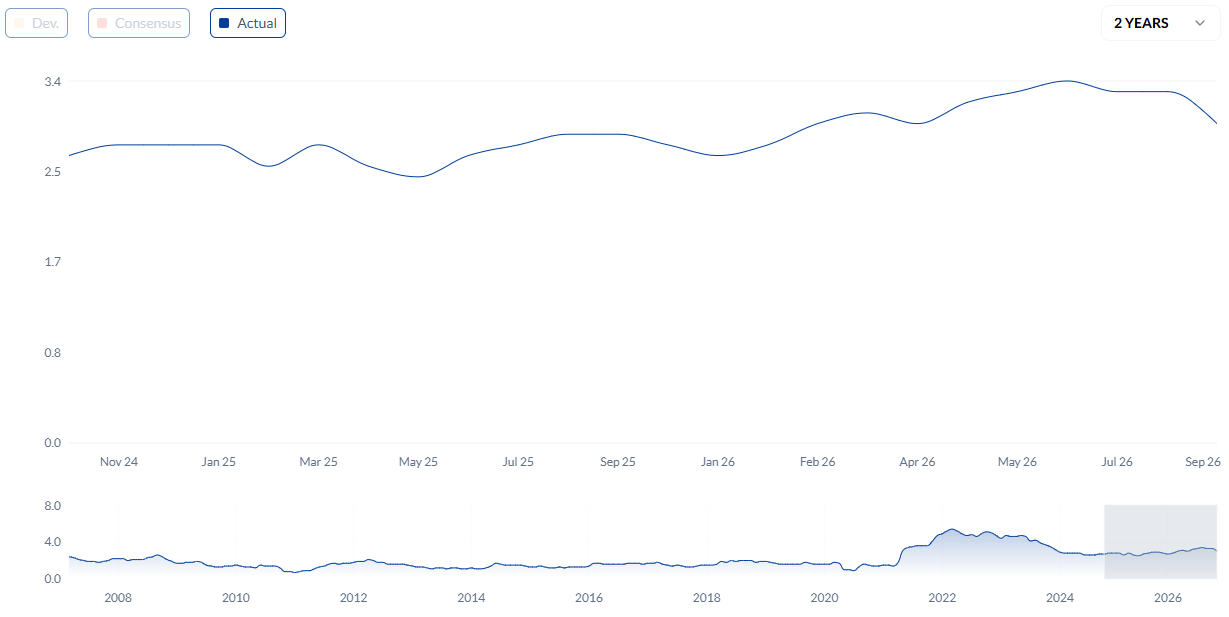
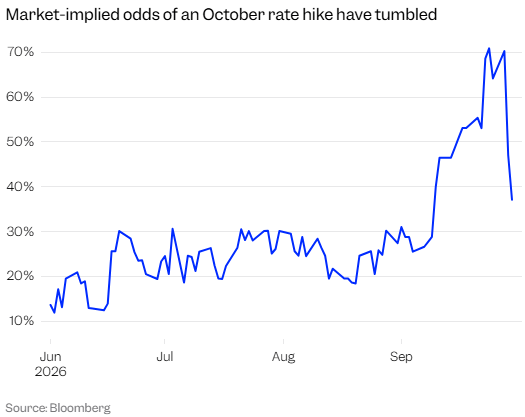
Los mercados reaccionaron rápidamente, ya que la probabilidad de una subida de tasas de la Fed en octubre ha caído hasta cerca del 37%, desde más del 70% una semana antes, según la herramienta FedWatch del CME Group. En otras palabras, los inversores han pasado de considerar otra subida en octubre como el escenario base a ver una pausa como sustancialmente más probable.
El presidente de la Fed de Nueva York, John Williams, ayudó a acelerar ese cambio al afirmar que los responsables de política monetaria tienen tiempo para evaluar la información entrante tras la subida de tasas de septiembre.
Deutsche Bank ve esencialmente la misma distinción entre retrasar y abandonar otra subida. Los economistas del banco sostienen que el informe de inflación reduce la urgencia de que la Fed actúe en octubre. Aun así, siguen esperando otro aumento en diciembre porque la inflación sigue siendo demasiado alta.
Ese es un matiz importante. Los mercados están valorando la paciencia. Todavía no están valorando una victoria sobre la inflación.
Los datos de empleo complican la narrativa de la pausa
El problema para un escenario de una Fed moderada más duradero es que el resto de la economía se niega a cooperar. Automatic Data Processing (ADP) informó de que los empleadores privados estadounidenses añadieron 90.000 puestos de trabajo en septiembre, superando las expectativas de unos 70.000 y acelerándose considerablemente desde el aumento revisado de 36.000 registrado en agosto.
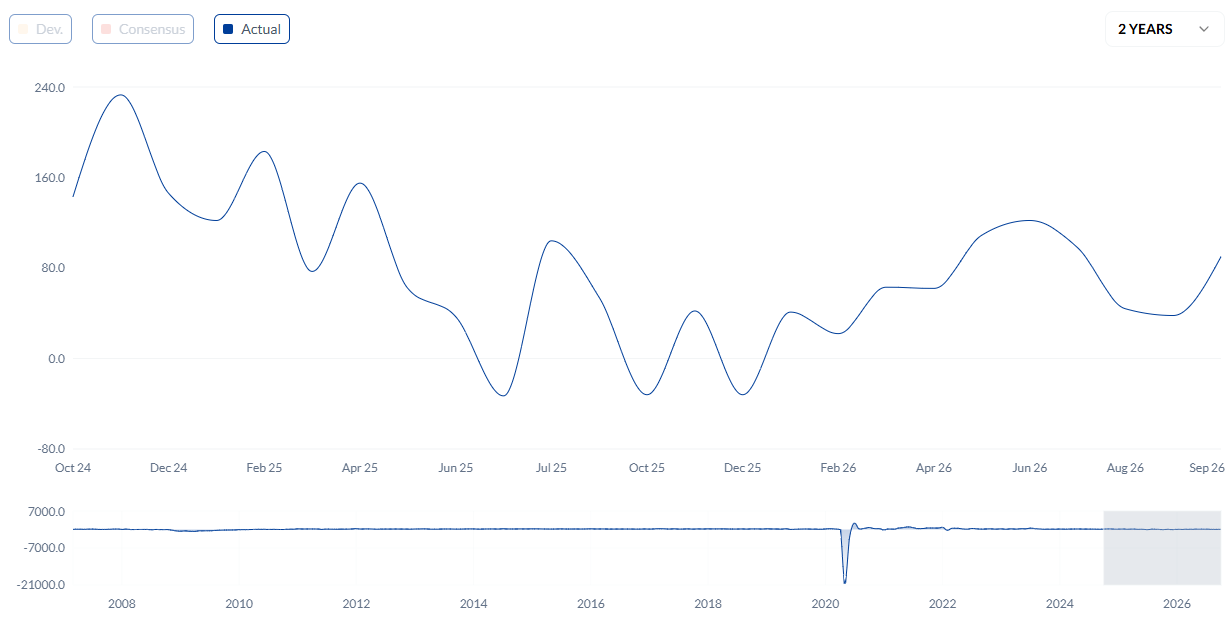
El informe de ADP no es un predictor fiable, uno por uno, de las Nóminas no Agrícolas (NFP) oficiales, pero cuestiona la idea de que la demanda laboral se esté deteriorando rápidamente. El informe oficial de empleo de agosto ya mostró la creación de 162.000 nuevos puestos de trabajo, considerablemente más de lo esperado por los economistas, mientras que la tasa de desempleo se mantuvo en el 4.1%. El informe de empleo de septiembre, que se publicará el viernes, podría reforzar o debilitar esa visión, ya que el consenso espera que la economía estadounidense añada 90.000 puestos de trabajo, mientras que se prevé que la tasa de desempleo se mantenga sin cambios en el 4.1%.
Esta resistencia es importante porque un mercado laboral sólido proporciona a la Fed considerablemente más libertad para seguir luchando contra la inflación. El presidente de la Fed de Minneapolis, Neel Kashkari, estableció explícitamente la conexión esta semana. Kashkari afirmó que el mercado laboral parece sólido y no muestra señales de debilitamiento, al tiempo que señaló que cuanto más tiempo se mantenga robusta la economía, más se cuestiona hasta qué punto es realmente restrictiva la política monetaria. Sigue esperando una subida más de las tasas este año.
El estratega de ING, Chris Turner, también señala el lado de la actividad económica como una razón por la que la historia del endurecimiento de la Fed sigue viva. Turner destaca la resistencia del gasto del consumidor y las señales de que el crecimiento de las nóminas podría estar acelerándose nuevamente, argumentando que estos acontecimientos refuerzan el caso de llevar la política monetaria más hacia un territorio restrictivo.
El consumidor estadounidense no se comporta como el de una economía sometida a una presión grave
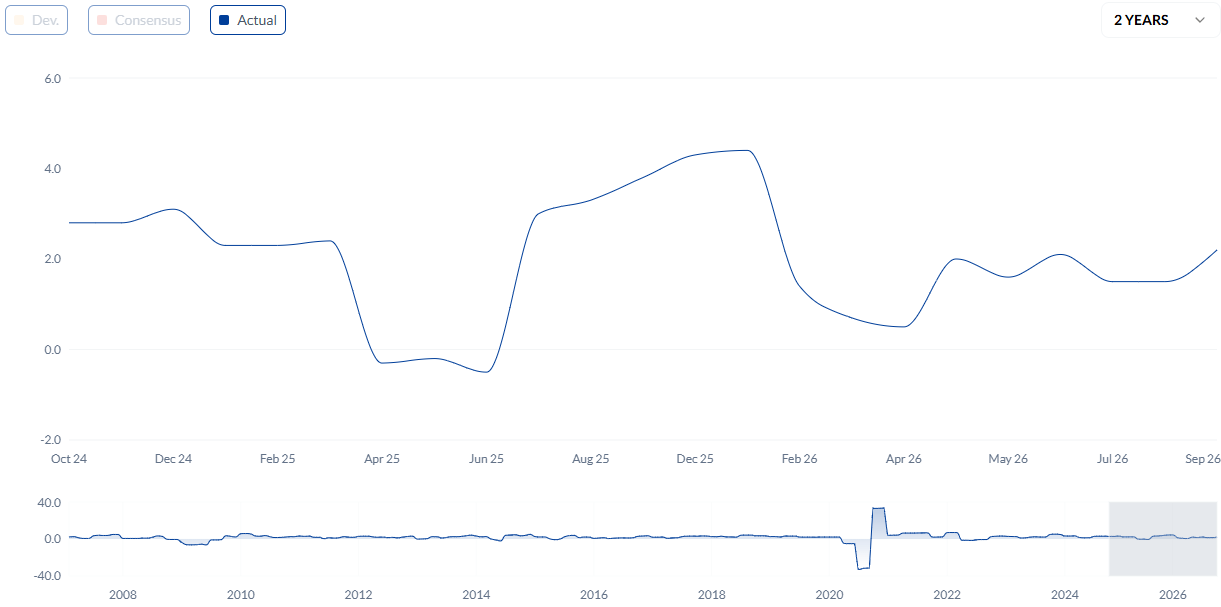
El empleo es solo una parte de la historia. El gasto personal de EE.UU. se disparó un 0.9% intermensual en agosto, mientras que el gasto real aumentó un 0.6%. Al mismo tiempo, el crecimiento del Producto Interior Bruto (PIB) del segundo trimestre se revisó al alza hasta una tasa anualizada del 2.2%, frente a la estimación anterior del 1.5%. Estas cifras debilitan considerablemente el argumento de que otra subida de tasas llegaría a una economía ya cercana al estancamiento.
Los economistas de TD Securities, Oscar Munoz y Eli Nir, describen los últimos datos como una combinación de revisiones moderadas de la inflación y revisiones de línea dura del crecimiento. Para el banco, la historia subyacente sigue siendo la de una actividad económica sólida combinada con una inflación persistente. El banco sigue esperando otra subida de la Fed, aunque reconoce que los responsables de política monetaria podrían adoptar un enfoque más gradual.
Societe Generale llega a una conclusión similar desde un ángulo diferente. El estratega Jan Groen señala que una inflación más moderada de los bienes subyacentes ayudó al informe del PCE de agosto, pero que los servicios subyacentes y la denominada inflación super subyacente mostraron nuevas presiones. Más importante aún, Groen sostiene que las revisiones del consumo, los salarios y el PIB indican que la economía entró en la segunda mitad del año con más impulso del previsto anteriormente.
Los comentarios del presidente de la Fed de Minneapolis, Neel Kashkari, refuerzan la imagen de una economía estadounidense resistente. En declaraciones a Bloomberg TV el jueves, Kashkari afirmó que la economía continúa sorprendiéndolo por su resistencia, al tiempo que describió el gasto del consumidor como sólido y el mercado laboral como ampliamente saludable.
Esos comentarios son importantes para el debate sobre la Fed porque sugieren que las elevadas tasas de interés aún no han generado el deterioro generalizado de la demanda y el empleo que haría mucho más difícil justificar un mayor endurecimiento.
Por eso una sola publicación de inflación más moderada no resuelve necesariamente el debate sobre la Fed.
La inflación es más moderada, no baja
La distinción entre una inflación menor de lo esperado y una inflación realmente baja es otra fuente de riesgo para la narrativa de la pausa. Una inflación subyacente del PCE del 3% sigue estando un punto porcentual completo por encima del objetivo del 2% de la Fed. La inflación general del PCE, del 3.4%, está aún más alejada. Los detalles del último informe de inflación del CPE también hacen que el panorama sea menos sencillo de lo que sugiere la sorpresa de la cifra general.
La gobernadora de la Fed, Lisa Cook, reforzó ese mensaje esta semana al afirmar que la inflación se ha mantenido demasiado alta durante demasiado tiempo y reiterar su compromiso de devolver el crecimiento de los precios al objetivo del 2% del banco central.
Por lo tanto, la pregunta a la que se enfrentan los responsables de la política monetaria no es si la inflación ha mejorado. Claramente lo ha hecho en relación con las expectativas. La cuestión es si ha mejorado lo suficiente como para justificar el fin de un ciclo de endurecimiento mientras la demanda interna y el empleo siguen siendo resilientes.
Hasta ahora, las pruebas que respaldan esa segunda conclusión son mucho más débiles.
Una pausa en octubre no es lo mismo que el fin del endurecimiento
Aquí es donde la valoración del mercado puede resultar engañosa. El desplome de las expectativas de una subida en octubre parece dramático, pero gran parte del ajuste representa un cambio en el momento más que un rechazo fundamental a un mayor endurecimiento.
Los mercados asignan aproximadamente un 37% de probabilidades a una subida en octubre. Sin embargo, según la herramienta FedWatch del CME, la probabilidad de otra subida de tasas para diciembre se sitúa en el 58.7%, frente a alrededor del 39% de una semana antes, lo que sugiere que los inversores están posponiendo cada vez más, en lugar de abandonar, sus expectativas de un mayor endurecimiento por parte de la Reserva Federal.
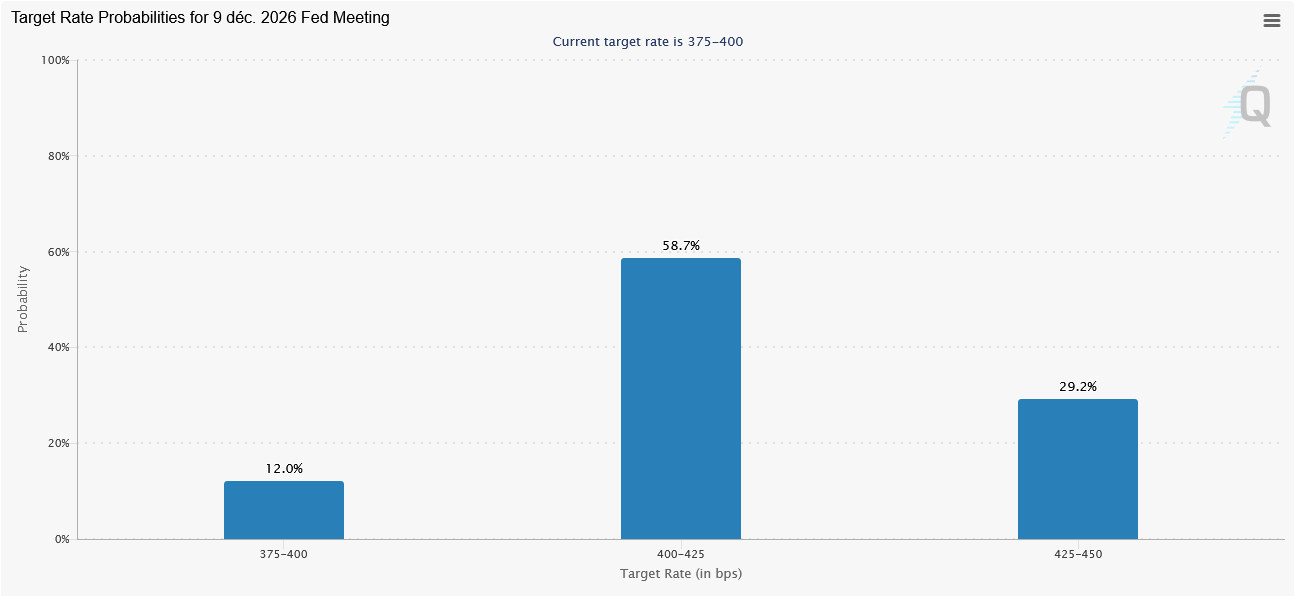
Varios bancos importantes han convergido en torno a esta distinción. Deutsche Bank considera que hay menos urgencia para octubre, pero mantiene una subida en diciembre en su escenario base. JPMorgan también espera otra subida en diciembre, mientras que, según se informa, Goldman Sachs ha trasladado su previsión de octubre a diciembre tras el informe más moderado del PCE. TD Securities sigue siendo más halcón y continúa contemplando una subida en octubre, aunque reconoce la posibilidad de un enfoque más gradual.
Incluso dentro de la Fed, las últimas proyecciones apuntan en la misma dirección. La mayoría de los responsables de la política monetaria indicaron en septiembre que sería apropiado realizar al menos una subida adicional antes de que termine el año.
En consecuencia, el debate entre octubre y diciembre podría estar distrayendo de la cuestión más importante: ¿qué convencería realmente a la Fed de que no es necesaria otra subida?
El informe de empleo del viernes podría desafiar el nuevo consenso del mercado
El informe de NFP de septiembre es la próxima gran prueba. Los economistas esperan que el crecimiento de las nóminas se ralentice hasta alrededor de 90.000 desde las 162.000 de agosto, mientras que la tasa de desempleo se mantendría cerca del 4.1%. Una cifra próxima a esas expectativas probablemente encajaría cómodamente con una pausa en octubre. Mostraría que la contratación se está enfriando sin indicar un deterioro grave del empleo.
Indicador económico
Nóminas no agrícolas
El resultado más importante contenido en el informe sobre la situación del empleo es el cambio mensual en las nóminas no agrícolas que publica el US Department of Labor. En el informe se publican las estimaciones de creación de empleo del mes anterior y revisiones en los datos de los dos meses previos. Los cambios mensuales en las nóminas pueden ser muy volátiles y la publicación de este informe genera una alta volatilidad en el dólar. Un resultado superior al consenso del mercado es alcista para el dólar, mientras que un resultado inferior a las expectativas es bajista.
Leer más.Próxima publicación: vie oct 02, 2026 12:30
Frecuencia: Mensual
Estimado: 90K
Previo: 162K
Fuente: US Bureau of Labor Statistics
El informe de empleo mensual de Estados Unidos se considera el indicador económico más importante para los operadores de divisas. Publicado el primer viernes siguiente al mes informado, el cambio en el número de empleados está estrechamente relacionado con el desempeño general de la economía y es monitoreado por los responsables de la formulación de políticas. El pleno empleo es uno de los mandatos de la Reserva Federal y considera la evolución del mercado laboral al establecer sus políticas, lo que afecta a las monedas. A pesar de varios indicadores adelantados que dan forma a las estimaciones, las Nóminas no Agrícolas tienden a sorprender a los mercados y desencadenar una volatilidad sustancial. Las cifras reales que superan el consenso tienden a ser alcistas para el USD.
Pero la composición del informe podría importar más que la cifra principal. Un sólido crecimiento de las nóminas acompañado de una tasa de desempleo estable o a la baja y de un firme crecimiento salarial desafiaría la idea de que la política monetaria restrictiva está enfriando significativamente la demanda. Las revisiones al alza de los meses anteriores reforzarían aún más ese mensaje.
Un resultado así no obligaría automáticamente a la Fed a subir las tasas en octubre. El banco central aún podría decidir que el aumento de septiembre necesita más tiempo para surtir efecto en la economía. Sin embargo, haría que a los mercados les resultara considerablemente más difícil descartar el argumento a favor de una subida en diciembre.
Por el contrario, una cifra débil de nóminas combinada con un aumento del desempleo y un crecimiento salarial más moderado reforzaría el mensaje del último informe del PCE. La Fed tendría entonces pruebas de una inflación más moderada y un empleo más débil de forma simultánea.
Esa es la combinación capaz de transformar una pausa temporal en una reevaluación más amplia del ciclo de endurecimiento.
El mercado de bonos ya está aplicando su propio endurecimiento
Hay una complicación adicional: la Fed ya no es la única fuente de unas condiciones financieras más restrictivas. Los rendimientos de los bonos del Tesoro estadounidense a largo plazo han aumentado con fuerza a pesar del descenso de las expectativas de una subida en octubre. El rendimiento a 10 años alcanzó esta semana su nivel más alto en aproximadamente dos décadas, mientras que el rendimiento a 30 años también subió hasta nuevos máximos de varias décadas.
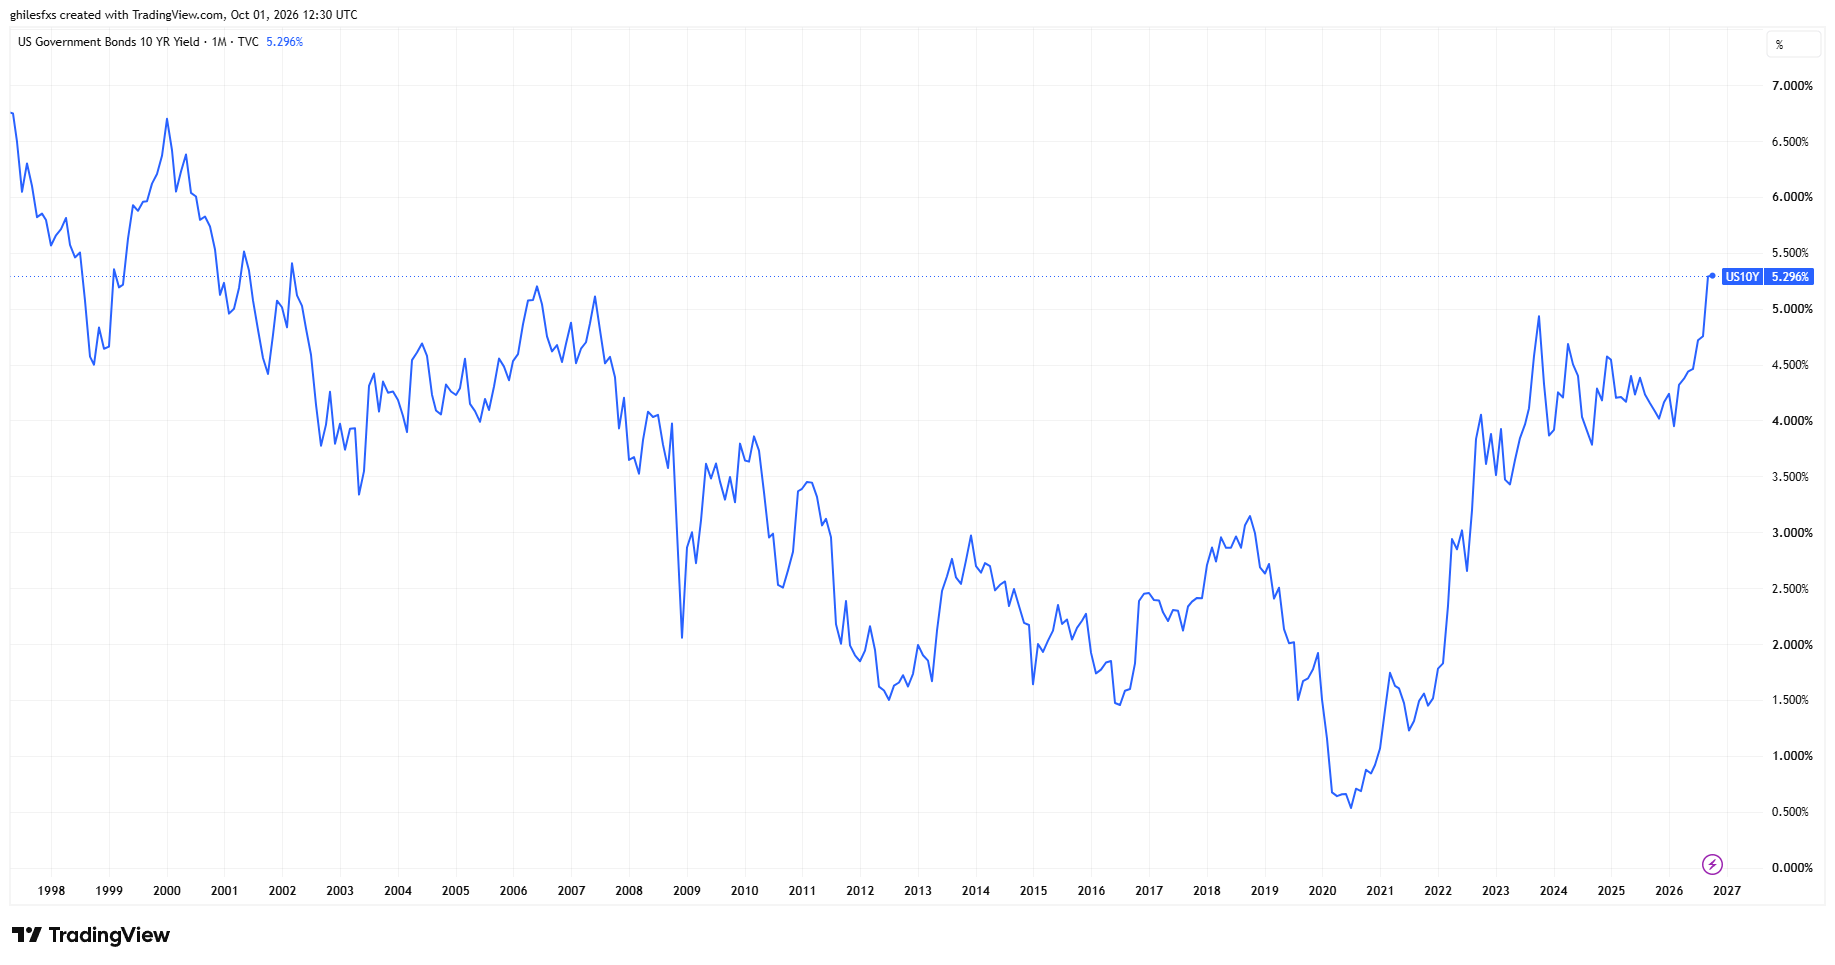
Esto crea una divergencia inusual. Las expectativas de política monetaria a corto plazo apuntan cada vez más hacia la paciencia, pero los costos de financiación a más largo plazo siguen endureciéndose. Las preocupaciones fiscales, los persistentes riesgos inflacionistas, los elevados precios de la energía y el elevado gasto de capital vinculado a la infraestructura de inteligencia artificial se encuentran entre los factores que ejercen presión al alza sobre los rendimientos de los bonos con vencimientos más largos.
Para la Fed, esto podría reforzar el argumento a favor de esperar. Si los mercados ya están elevando las tasas hipotecarias, los costos de financiación de las empresas y otros costos de los préstamos, los responsables de la política monetaria podrían tener menos necesidad de aplicar ellos mismos otra subida inmediata.
Pero esto no elimina necesariamente la necesidad de otra subida más adelante. Si el crecimiento sigue siendo sólido pese a los mayores rendimientos de los bonos, esa resiliencia volvería a plantear la pregunta que ya formuló Kashkari: ¿hasta qué punto son restrictivas las condiciones financieras actuales?
El mayor riesgo es que los mercados confundan la paciencia con un giro
El informe más moderado del PCE ha cambiado claramente el cálculo para octubre. Sin embargo, todavía no ha cambiado la contradicción macroeconómica subyacente a la que se enfrenta la Fed. La inflación se está enfriando, pero sigue siendo demasiado alta. El crecimiento del empleo se está ralentizando, pero sigue siendo positivo. La demanda de los consumidores es resiliente. Las estimaciones del PIB se han revisado al alza. Las condiciones financieras se están endureciendo, pero la economía sigue expandiéndose.
Esa combinación hace que sea más fácil justificar la paciencia que la rendición. Una pausa en octubre daría a los responsables de la política monetaria otro mes de datos de empleo e inflación antes de diciembre. También les permitiría observar cómo la subida de septiembre y el fuerte aumento de los rendimientos del Tesoro se transmiten a la economía.
Pero esperar más pruebas es muy distinto de concluir que no se requiere un mayor endurecimiento.
El informe de empleo del viernes podría empezar a resolver esa cuestión. Un informe laboral realmente débil reforzaría el argumento de que la subida de septiembre podría haber sido suficiente. Otro informe de empleo resiliente, especialmente si viene acompañado de salarios firmes y un desempleo estable, contaría una historia diferente: la Fed podría permitirse omitir octubre, pero la economía aún podría ser lo suficientemente fuerte como para tolerar, y la inflación lo suficientemente alta como para requerir, otra subida de tasas antes de que termine el año.
Los mercados están valorando cada vez más la pausa. La economía estadounidense aún no ha descontado la subida.
Fed - Preguntas Frecuentes
La política monetaria de Estados Unidos está dirigida por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de los precios y fomentar el pleno empleo. Su principal herramienta para lograr estos objetivos es ajustar los tipos de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Reserva Federal, ésta sube los tipos de interés, incrementando los costes de los préstamos en toda la economía. Esto se traduce en un fortalecimiento del Dólar estadounidense (USD), ya que hace de Estados Unidos un lugar más atractivo para que los inversores internacionales coloquen su dinero. Cuando la inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Reserva Federal puede bajar los tipos de interés para fomentar el endeudamiento, lo que pesa sobre el billete verde.
La Reserva Federal (Fed) celebra ocho reuniones al año, en las que el Comité Federal de Mercado Abierto (FOMC) evalúa la situación económica y toma decisiones de política monetaria. El FOMC está formado por doce funcionarios de la Reserva Federal: los siete miembros del Consejo de Gobernadores, el presidente del Banco de la Reserva Federal de Nueva York y cuatro de los once presidentes de los bancos regionales de la Reserva, que ejercen sus cargos durante un año de forma rotatoria.
En situaciones extremas, la Reserva Federal puede recurrir a una política denominada Quantitative Easing (QE). El QE es el proceso por el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Es una medida de política no estándar utilizada durante las crisis o cuando la inflación es extremadamente baja. Fue el arma elegida por la Fed durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos de alta calidad de instituciones financieras. El QE suele debilitar al Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso a la QE, por el que la Reserva Federal deja de comprar bonos a instituciones financieras y no reinvierte el capital de los bonos que tiene en cartera que vencen, para comprar nuevos bonos. Suele ser positivo para el valor del Dólar estadounidense.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
Últimos Análisis
CONTENIDO RECOMENDADO
El Euro alcanza mínimos anuales en 1.1265 ante los altos precios del petróleo y el aumento de los rendimientos
El Euro (EUR) amplía sus pérdidas por cuarta jornada consecutiva frente al Dólar estadounidense (USD), alcanzando niveles por debajo de 1.1300 por primera vez desde mayo de 2025.
El Oro enfrenta dificultades ante los elevados rendimientos de los bonos del Tesoro de EE.UU.
El Oro (XAU/USD) se mantiene estable el jueves, ya que un Dólar estadounidense (USD) más fuerte y los elevados rendimientos de los bonos del Tesoro de EE.UU. limitan el potencial alcista.
USD/MXN: El Peso mexicano se hunde a mínimos del año
El USD/MXN registra ganancias por cuarta jornada consecutiva esta semana, elevándose hoy jueves de un mínimo diario en 18.06 a un máximo de diez meses en 18.27. Al momento de escribir, el par cotiza sobre 18.23, ganando un 0.90% en el día.

El Ibex 35 cae a mínimos de 11 semanas arrastrado por ArcelorMittal y Laboratorios Farmacéuticos Rovi
El Ibex 35 comenzó a operar en 19.374, reaccionando a la baja desde un máximo del día en 19.378, donde atrajo participantes que llevaron el índice a mínimos del 14 de julio en 19.062. En estos momentos, el índice bursátil, opera sobre 19.341, perdiendo un 0.54% en la sesión del jueves.
Aquí está lo que necesitas saber el jueves 1 de octubre:
Tras la acción errática observada en la última jornada del tercer trimestre, el Dólar estadounidense se mantiene firme frente a sus rivales en la mañana europea del jueves. El calendario económico estadounidense incluirá los datos semanales de las peticiones iniciales de subsidio de desempleo y el informe del Índice de Gerentes de Compras (PMI) de Manufactura del Instituto de Gestión de Suministros para septiembre.