 ING Global Economics Team
ING Economic and Financial Analysis
Los mercados se enfrentan a una cantidad récord de oferta de bonos del gobierno en 2026 y nuestro análisis sugiere que los rendimientos pueden tener que subir más para encontrar una demanda suficiente. Los bancos deberían seguir siendo el comprador más importante, seguidos por los inversores extranjeros. Sin embargo, compradores más sensibles al precio, como los fondos de inversión, pueden buscar rendimientos más altos para llenar el déficit de demanda.
La oferta récord en 2026 será más que la demanda insensible al precio
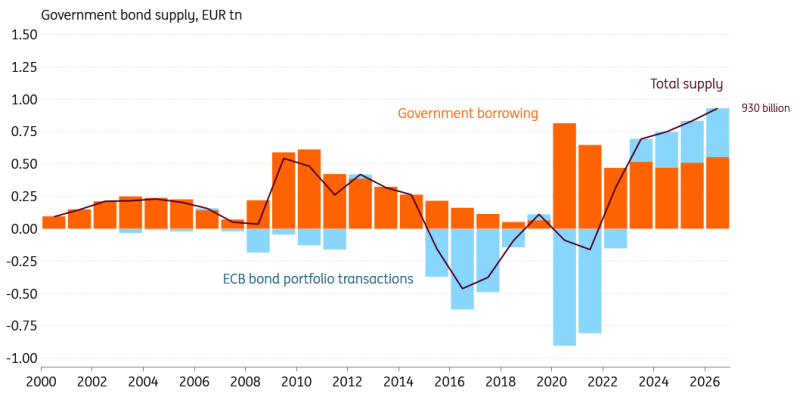
Los mercados hicieron bien en absorber la primera ola de emisiones en enero, pero nuestro análisis sugiere que las tasas pueden tener que subir aún más. En 2026, nos enfrentamos a una oferta neta récord de €930 mil millones de bonos del gobierno. La emisión gubernamental representa alrededor de €550 mil millones en 2026, mientras que el programa de Ajuste Cuantitativo (QT) del Banco Central Europeo se espera que añada otros €380 mil millones de oferta para que el mercado absorba.
Una cantidad récord de oferta de bonos del gobierno está lista para impactar los mercados en 2026
Fuente: ING, Macrobond, BCE, Comisión Europea
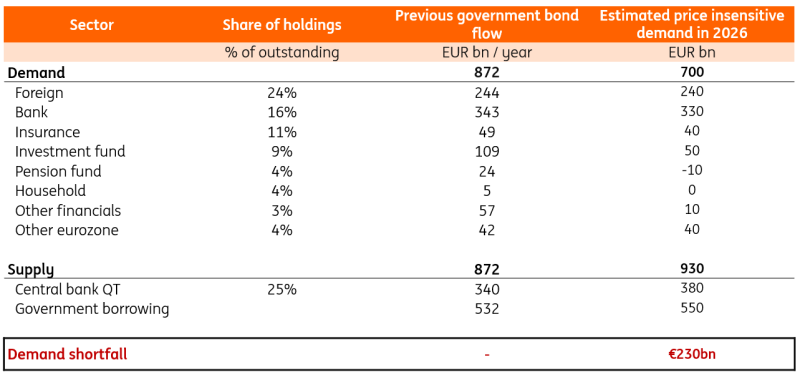
Un análisis sectorial de abajo hacia arriba sugiere un déficit de demanda de €230 mil millones para los bonos del gobierno
Fuente: ING, Macrobond, BCE
Estimamos que la demanda insensible al precio para los bonos del gobierno es de alrededor de €700 mil millones, lo que deja €220 mil millones para ser absorbidos por compradores más sensibles al precio. Los bancos seguirán siendo el mayor comprador insensible al precio en la eurozona, ya que necesitan reponer la salida de reservas del banco central. Pero para encontrar demanda adicional de inversores más sensibles al precio, como los fondos de inversión, los rendimientos pueden tener que volverse más atractivos. Esto apoya nuestra opinión de que los rendimientos de los Bund a 10 años seguirán subiendo y alcanzarán el 3.1% para finales de 2026. En el siguiente análisis, profundizamos en los impulsores de demanda de cada sector.
Los bancos continúan desempeñando un papel clave en la absorción de bonos del gobierno
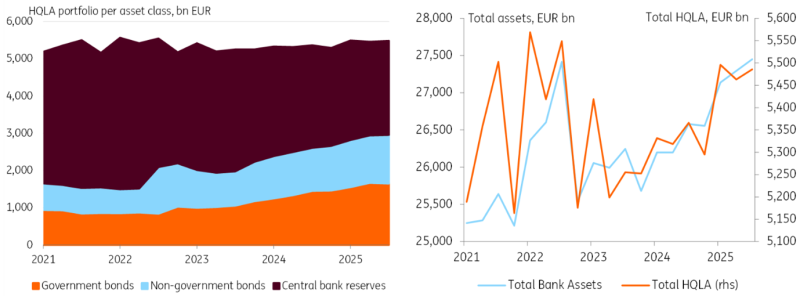
Los últimos datos muestran que los bancos compraron alrededor de €340 mil millones de bonos del gobierno anualmente y deberían continuar siendo el mayor comprador en la eurozona. La regulación exige a los bancos mantener Activos Líquidos de Alta Calidad (HQLA) para cubrir salidas de liquidez, aumentando la demanda de bonos del gobierno. A medida que las reservas del banco central se retiran del sistema por el QT, los bancos deben reponer su cartera de liquidez con otros HQLA para mantener un Ratio de Cobertura de Liquidez (LCR) constante. Alrededor del 55% de los HQLA no reservados consiste en bonos del gobierno. Por lo tanto, reemplazar los €380 mil millones en reservas equivaldrá a alrededor de €210 mil millones en demanda de bonos del gobierno.
Los bancos compran bonos del gobierno a medida que disminuyen las reservas del banco central y crecen los activos
Fuente: ING, EBA
La cantidad de HQLA necesaria para mantener un LCR estable también aumenta con el balance. Y de hecho, con el tiempo, vemos que los HQLA de los bancos como porcentaje de los activos totales se mantiene estable en alrededor del 20%. Al extrapolar el crecimiento de los activos y los cambios en las reservas del banco central, podemos modelar la demanda de bonos del gobierno. Los activos han estado creciendo a una tasa de alrededor de €1.1 billones en los últimos años, lo que equivale a una demanda aumentada de bonos del gobierno de €120 mil millones.
La demanda total de €330 mil millones de los bancos de la eurozona ayudará a absorber la significativa oferta, especialmente porque las compras serán relativamente insensibles al precio. La demanda de bonos del gobierno está impulsada por restricciones regulatorias y el grupo de alternativas HQLA es relativamente limitado.
La demanda insensible al precio de los inversores financieros se estima al extrapolar tendencias en el crecimiento de activos

Fuente: ING, Macrobond, BCE
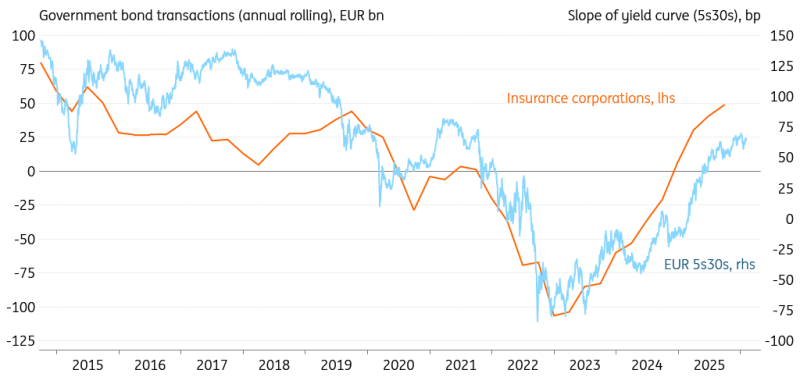
Las corporaciones de seguros son otro gran inversor, pero pueden buscar curvas más pronunciadas para aumentar las compras. El sector de seguros aumentó las compras nuevamente en 2025, con los últimos datos mostrando €49 mil millones de compras netas anuales. Antes de 2021, alrededor del 20% de los activos consistían en bonos del gobierno, pero la participación actualmente es solo del 15%. Esto significa que el potencial de aumento es significativo, pero el gráfico a continuación sugiere que las corporaciones de seguros son compradores sensibles al precio. La compra de bonos del gobierno parece estar vinculada a la inclinación de la curva 5s30s. Por lo tanto, aunque estimamos una base de €40 mil millones en demanda para 2026, pueden ser necesarios rendimientos más altos para ver más compras marginales.
Las corporaciones de seguros pueden buscar curvas más pronunciadas para aumentar aún más la demanda
Fuente: ING, Macrobond, BCE
La demanda de los fondos de pensiones se reducirá significativamente debido a la transición en curso de los fondos de pensiones holandeses, y incluso esperamos que el sector sea un vendedor neto en 2026. La relación entre los activos y las tenencias de bonos del gobierno es muy estable, alrededor del 15% de los activos, lo que normalmente resultaría en alrededor de 20.000 millones de euros de demanda adicional. Pero las reformas de pensiones holandesas desencadenan una disminución estructural en la demanda de bonos del gobierno de aproximadamente 100.000 millones de euros. Gran parte de esto puede ocurrir solo en 2027, pero ya en 2026 estimamos alrededor de 30.000 millones de euros de ventas netas de fondos de pensiones holandeses. Por lo tanto, la demanda general disminuirá en alrededor de 10.000 millones de euros este año. Dicho esto, los fondos de pensiones pueden ser bastante flexibles en aumentar sus compras de bonos del gobierno, pero, por supuesto, esto requiere rendimientos atractivos en comparación con otras clases de activos.
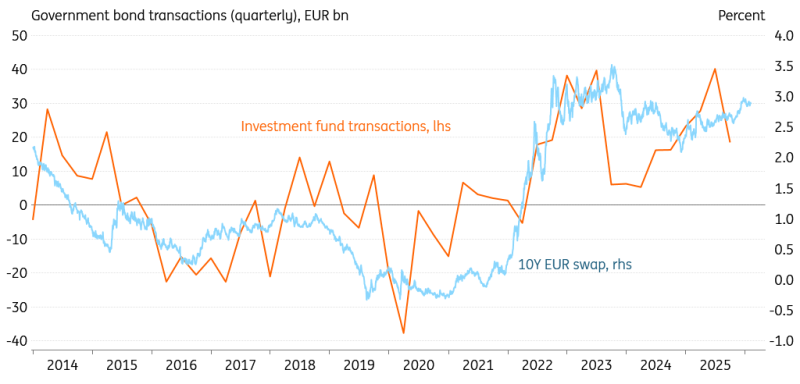
El mayor potencial puede provenir de los fondos de inversión, pero estos también son muy sensibles a los precios. La correlación positiva entre las transacciones y la tasa swap a 10 años sugiere que los fondos de inversión simplemente compran cuando las tasas son más altas y venden cuando son más bajas. Dicho esto, como porcentaje de los activos, las tenencias de valores de deuda pública se han estabilizado alrededor del 5% en los últimos años. Bajo esa suposición, otro año de crecimiento de activos del 5% resultaría en 50.000 millones de euros en demanda adicional de bonos del gobierno. Esto puede depender más de los precios de las acciones, ya que estos constituyen la mayor parte de los fondos. Y nuevamente, si los rendimientos suben lo suficiente, los fondos de inversión pueden sentirse tentados a rotar más hacia los bonos del gobierno.
Los fondos de inversión son un gran comprador potencial pero son sensibles a los niveles de rendimiento
Fuente: ING, Macrobond, BCE
Los compradores extranjeros pueden venir al rescate, pero las preocupaciones fiscales siguen siendo un riesgo
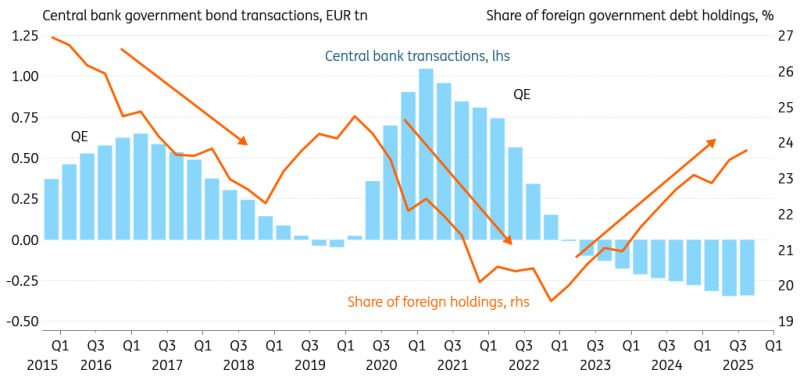
La fuerte demanda de inversores extranjeros podría persistir, ya que las tenencias aún están muy por debajo de la era previa a la QE. Antes de la Expansión Cuantitativa (QE), las tenencias extranjeras representaban más del 27% de la deuda total pendiente, muy por encima del actual 24%. Los últimos datos muestran una demanda anual de 245.000 millones de euros, justo detrás de los bancos de la eurozona.
Predecir la demanda de los inversores extranjeros es más difícil, ya que la base de inversores puede ser muy diversa. Los gestores de reservas de divisas oficiales son un comprador clave de deuda gubernamental de la eurozona y son relativamente insensibles a los precios. Con el papel global del dólar siendo desafiado, esperamos un aumento en la demanda de activos en euros. En nuestra suposición de demanda insensible a los precios, simplemente nos adherimos a los últimos datos de flujos disponibles.
Otros inversores extranjeros, como las corporaciones financieras privadas, son probablemente compradores más sensibles a los precios. Esto también explica los patrones de demanda que vemos alrededor de la QE y la QT. Cuando el BCE compra grandes cantidades de bonos del gobierno, los rendimientos se reducen, alejando a los compradores extranjeros. Inversamente, durante la fase actual de QT, los inversores extranjeros son tentados a regresar a medida que los rendimientos aumentan.
Los inversores extranjeros ayudan a absorber la oferta adicional de QT
Fuente: ING, Macrobond, BCE
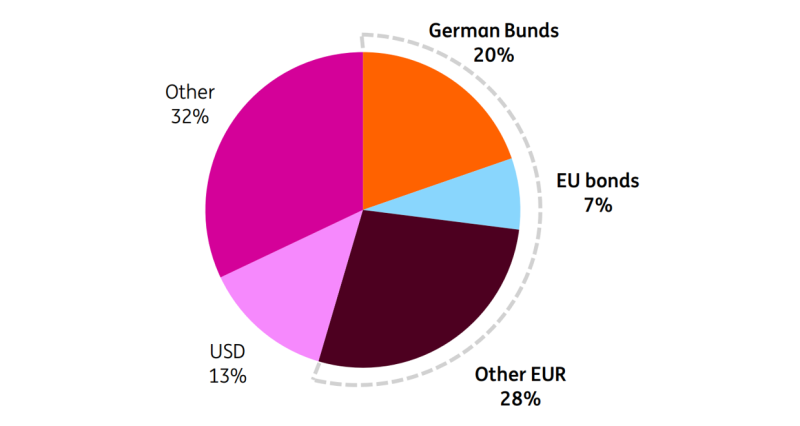
Con la QT estabilizada en alrededor de 350.000 millones de euros por año, anticipamos que los compradores extranjeros seguirán siendo una fuente clave de demanda en 2026. Pero eso es con la advertencia de que los rendimientos pueden tener que seguir aumentando para mantener estos flujos. La especulación sobre la desdolarización sugiere una posible sorpresa al alza en la demanda de activos europeos como alternativa. La eurozona es uno de los pocos emisores de deuda con calificación AAA, los activos más seguros. A medida que EE.UU. no logra abordar sus problemas fiscales, la deuda europea puede parecer cada vez más atractiva para aquellos inversores extranjeros que buscan seguridad. El lado negativo es que partes de Europa también enfrentan desafíos fiscales, y cualquier temor a otra crisis de deuda soberana en euros podría asustar rápidamente a los inversores extranjeros.
La mayoría de la deuda global con calificación AAA se encuentra en la eurozona
Fuente: ING, Refinitiv
Lee el análisis original: Las tasas del euro pueden necesitar subir más para atraer demanda en 2026
Aviso Legal: Esta publicación ha sido preparada por ING únicamente con fines informativos, independientemente de los medios, la situación financiera o los objetivos de inversión de cada usuario. La información no constituye una recomendación de inversión, ni es asesoramiento de inversión, legal o fiscal, ni una oferta o solicitud de compra o venta de ningún instrumento financiero. Más información: https://think.ing.com/content-disclaimer/
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.