 Stephen Innes
SPI Asset Management
- El comprador marginal se está retirando. Los CTA en gran medida han terminado su programa de compra, los fondos de cobertura están reduciendo exposición y el reequilibrio de pensiones está a punto de inyectar un evento de oferta en el percentil superior en el mercado. El viento favorable de liquidez está desapareciendo.
- Desde los indicadores de sentimiento hasta el agotamiento de la cobertura de cortos, la fácil subida impulsada por la infra-posicionamiento ha quedado atrás. El mercado ya no está subiendo desde una posición ligera, está navegando a través de una exposición cada vez más concurrida.
- El posicionamiento de gamma corta y la opcionalidad alcista barata crean un mercado que aún puede apretar al alza. Pero el camino se vuelve una lucha más violenta, con más huecos de aire y aceleración.
- Los máximos históricos con participación colapsando no son una fortaleza; es concentración. Un mercado liderado por pocos deja al índice vulnerable si esos pocos líderes flaquean.
- A pesar de las señales de advertencia a corto plazo, la tendencia general permanece intacta. Cualquier debilidad impulsada por flujos, ya sea por pensiones, cambio de posición de CTA o reajustes de posicionamiento, probablemente será comprada en lugar de temida.
¿Los flujos se desvanecerán?
Brian Garrett de Goldman acierta con el mercado: oferta por miedo, sentimiento a la baja, volatilidad gritando al alza… y sin embargo el índice sigue marcando máximos generacionales sin que nada se rompa. Esa es la señal. El mercado no está negociando emoción, la está absorbiendo, convirtiendo cada pico de pánico en combustible para la siguiente subida.
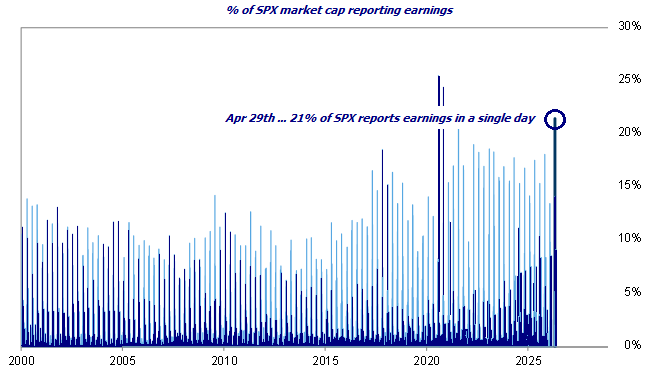
De cara a lo que puede ser la semana más ocupada del calendario, Garrett señala un mercado que no sabe si apostar o retirarse. Tienes a la Reserva Federal, al Banco de Japón y aproximadamente el 42% del S&P 500 presentando resultados al mismo tiempo.
Traducción: el mercado finalmente tiene una razón para negociar algo real. Política, ganancias, datos macro, todo coincidiendo en la misma ventana. El circo algorítmico puede seguir persiguiendo el último titular de Pakistán o una publicación nocturna en Truth Social, pero al menos por unas sesiones, el descubrimiento de precios vuelve a los fundamentos.
Y luego está el miércoles, uno de los días con más resultados concentrados por capitalización de mercado en la historia. No solo ocupado, sino concentrado. El tipo de sesión donde la dirección del índice no se debate… se decide.
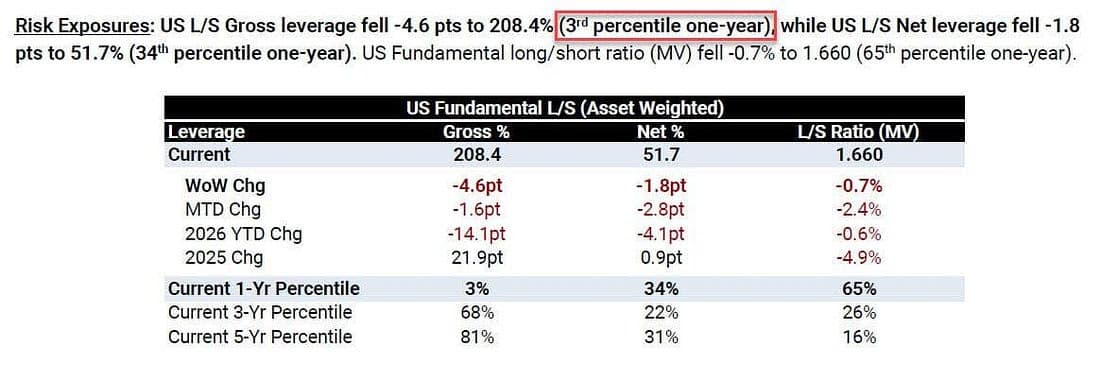
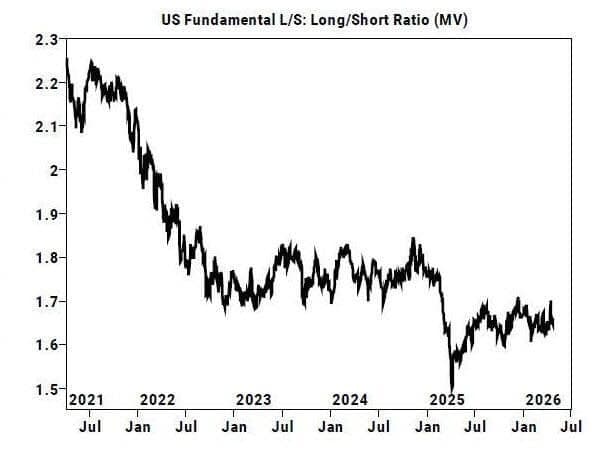
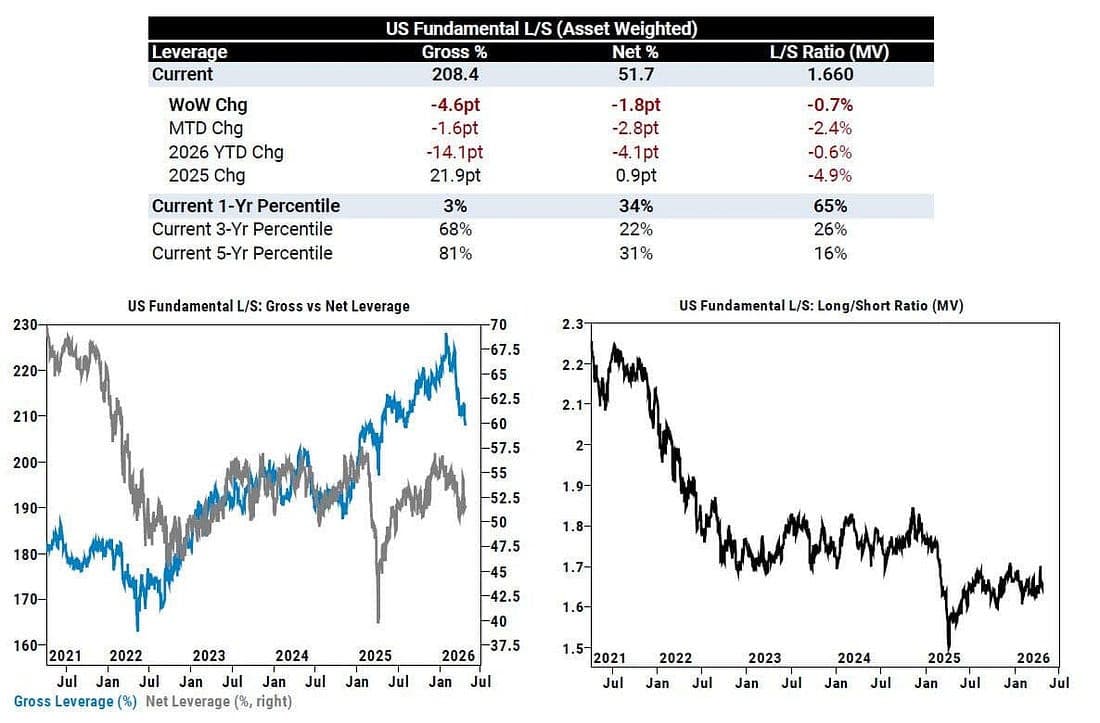
Mientras tanto, bajo la superficie, los fondos de cobertura están retirando riesgo silenciosamente, frenando los máximos históricos. La exposición bruta se ha desplomado desde el percentil 100 hace solo semanas hasta el percentil 3 en una revisión de un año, un hueco de aire de deshacer posiciones en tiempo real.
Esto no es pánico. Es una limpieza. Los cortos récord en ETFs se están cubriendo, el apalancamiento está bajando y el dinero rápido se está retirando de un mercado que ya no los necesita para subir.
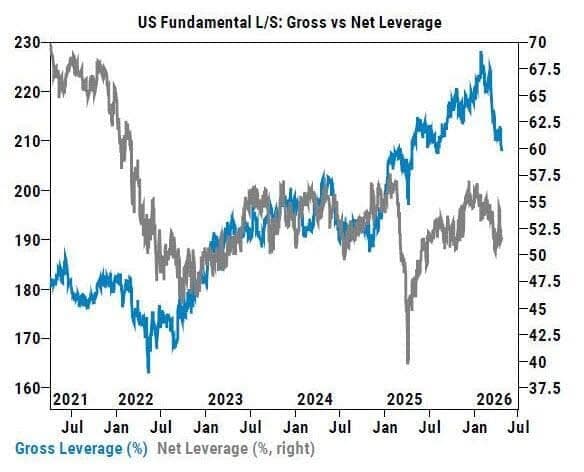
Al mismo tiempo, los fondos de cobertura mantienen la exposición neta bajo control, rondando ese ~53% durante todo el año. Como lo plantea Garrett, esto no es convicción… es disciplina en un mercado donde los "desconocidos desconocidos" aparecen con mucha más frecuencia de lo que cualquiera se siente cómodo.
Pero aquí está el giro en el guion. Una vez que el S&P 500 recupera los máximos previos tras una caída del 10%, la historia dice que no se detiene; sube. Después de la crisis financiera global, cada instancia de corrección superior al 10% seguida de una recuperación ha llevado a precios más altos en horizontes de 1 semana, 1 mes y 3 meses. El muro de preocupación no limita el mercado… lo alimenta.
Lo que establece la verdadera tensión en este mercado. Por un lado, una reducción agresiva de exposición, pero la operación dolorosa está claramente al alza. Los inversores no se sienten suficientemente largos. El flujo cuenta la historia: las opciones call comienzan como coberturas y luego se transforman en persecución directa al alza cuando los desks se dan cuenta de que ya están operando con beta corta.
El alza en julio sigue cotizando barata alrededor de 12 de volatilidad, y la exposición larga limpia sigue siendo un rincón solitario del mercado. En la visión de Garrett, casi nadie es abiertamente alcista.
Y esa es la conclusión. Esto no ha sido una carrera alcista generalizada, ha sido una presión de squeeze. Cortos siendo eliminados, llamadas tácticas Mag 7 haciendo el trabajo pesado, y un mercado que sigue subiendo no porque todos crean… sino porque no hay suficientes que lo hagan.
A continuación, los principales gráficos de la semana según Garrett, del tipo que no solo describen el mercado, sino que lo exponen. Extremos de posicionamiento, pivotes de flujo y la mecánica silenciosa bajo un mercado que parece calmado en la superficie pero no lo está.
Prime lo muestra claramente: el desk de Goldman Sachs muestra a los clientes deshaciendo exposición bruta en máximos históricos, con la mayor reducción semanal bruta en siete meses. Esto no es rotación, es reducción de riesgo, apalancamiento bajando mientras el mercado se estira.
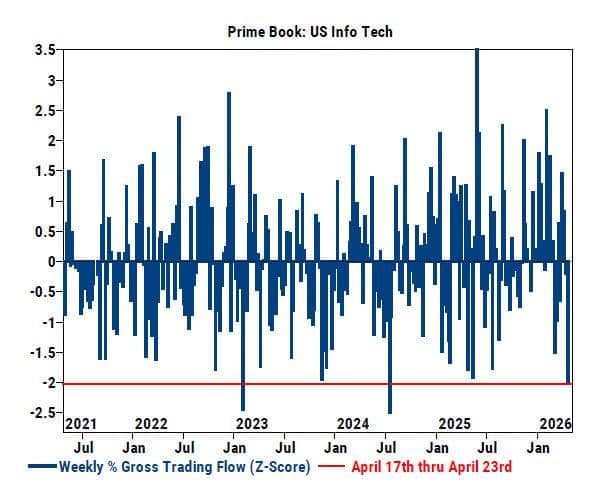
Prime profundiza más: Goldman Sachs señala la mayor reducción bruta en consumo discrecional y tecnología, la tercera mayor en cinco años. No es recortar en los bordes, es aligerar la sala de máquinas justo cuando el índice está en máximos.
Delta Desk captura la personalidad dividida de este mercado: en máximos históricos, el dinero long-only sigue apostando por tecnología, añadiendo exposición silenciosamente… mientras los fondos de cobertura recortan exposición bruta en el margen.
Mismo mercado, dos guiones: dinero real presionando, dinero rápido reduciendo riesgo.
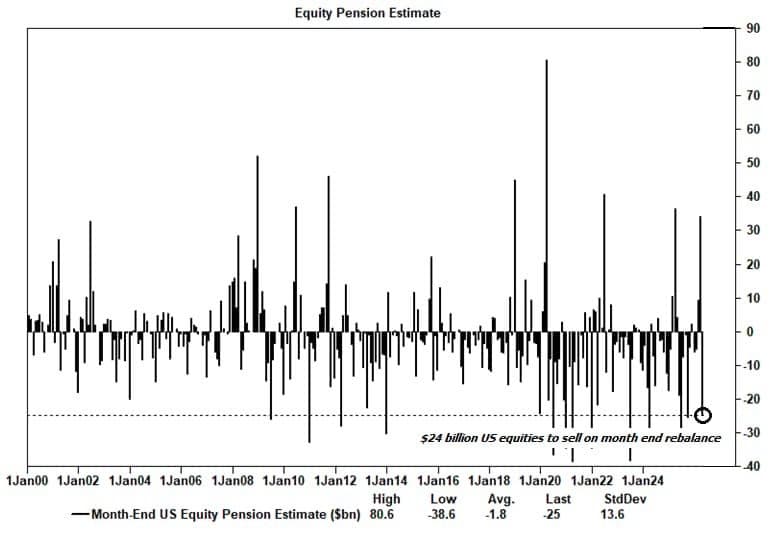
Delta añade otra capa: se espera que el tambor del reequilibrio de pensiones se haga fuerte. Goldman Sachs señala aproximadamente 25.000 millones de dólares en acciones estadounidenses a la venta para fin de mes, la mayor cifra registrada fuera de los trimestres.
Eso no es sentimiento, es flujo mecánico. El tipo que no se preocupa por la narrativa y puede ir en contra del mercado justo cuando parece más fuerte.
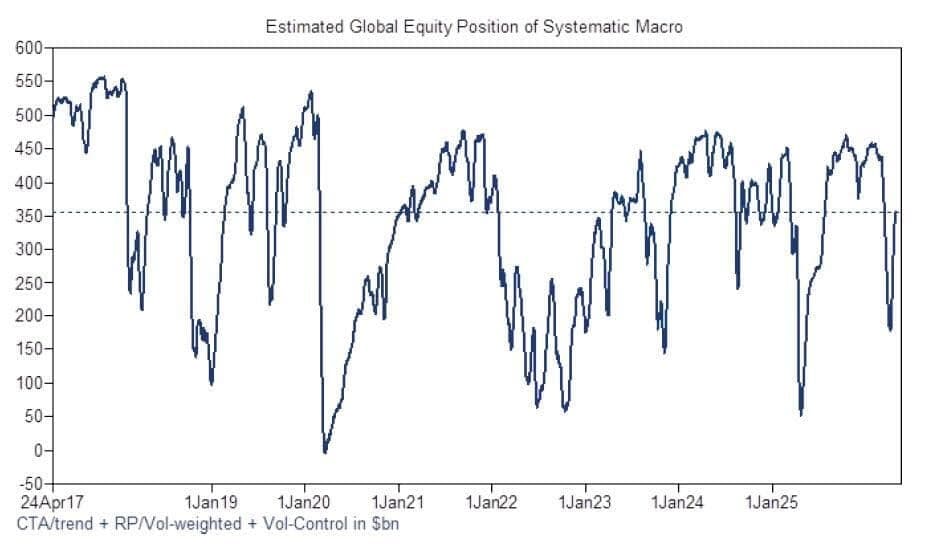
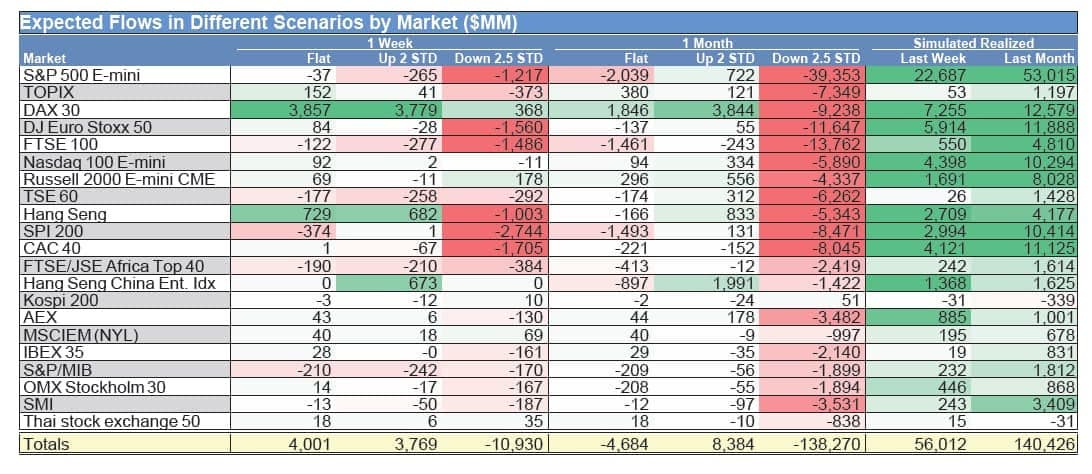
El flujo de futuros ha sido el motor silencioso: el complejo CTA ha hecho el trabajo pesado desde el alto el fuego, persiguiendo mecánicamente la tendencia al alza. Pero según el desk de futuros de Goldman Sachs, ese impulso ahora parece agotado, con aproximadamente 170.000 millones de dólares en acciones globales compradas en lo que va del mes.
El comprador marginal no ha desaparecido… pero ya no está acelerando.
En derivados es donde se vuelve combustible: el cálculo de Goldman Sachs muestra a los dealers con una gamma corta extrema ante una ruptura en el S&P 500.
Eso es aire raro. El tipo de escenario donde el precio no se desliza, sino que hace gaps, ya que los flujos de cobertura comienzan a perseguir el movimiento en lugar de contenerlo.
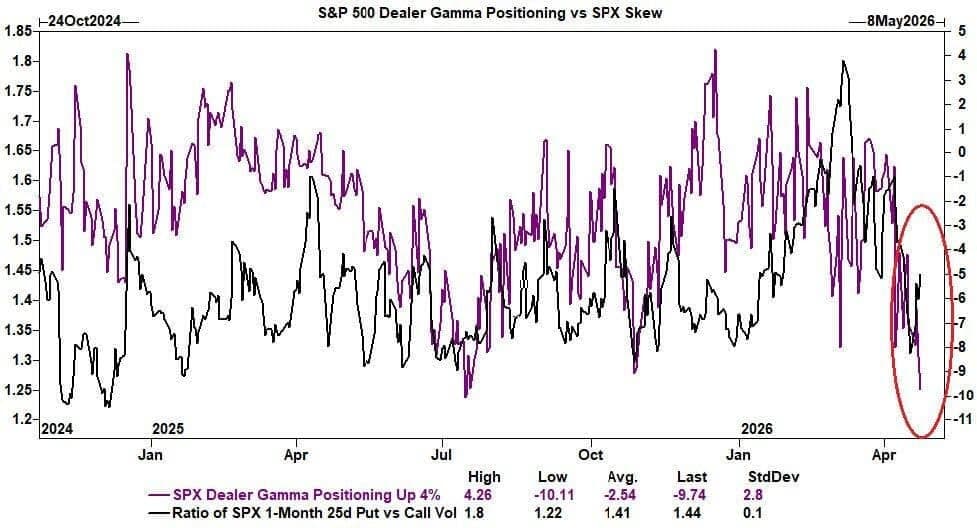
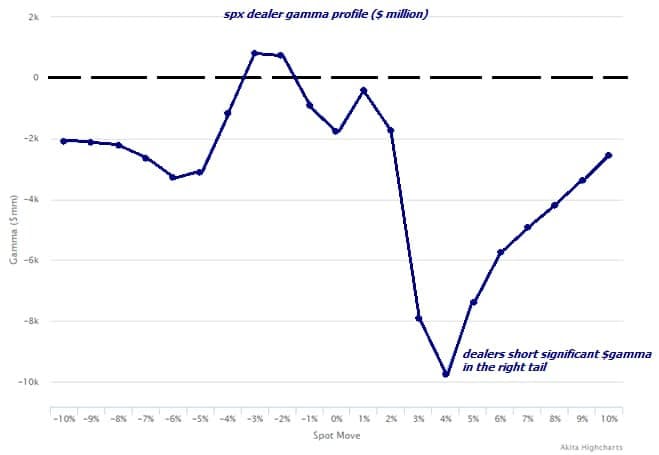
En ese escenario, la asimetría se inclina fuertemente al alza. Garrett señala que las opciones call de julio siguen cotizando alrededor de una volatilidad de 12, una opcionalidad barata en un mercado preparado para la aceleración.
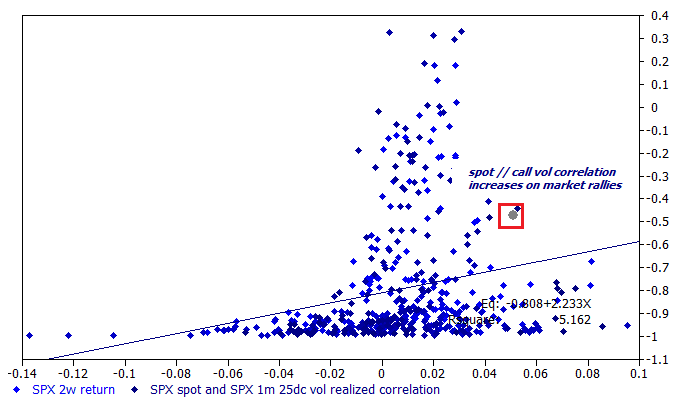
Con la gamma corta de los dealers, el spot y la volatilidad comienzan a moverse juntos. La subida no reduce la volatilidad; la alimenta. Ese es el tipo de mercado donde las calls no solo cubren… llevan el movimiento.
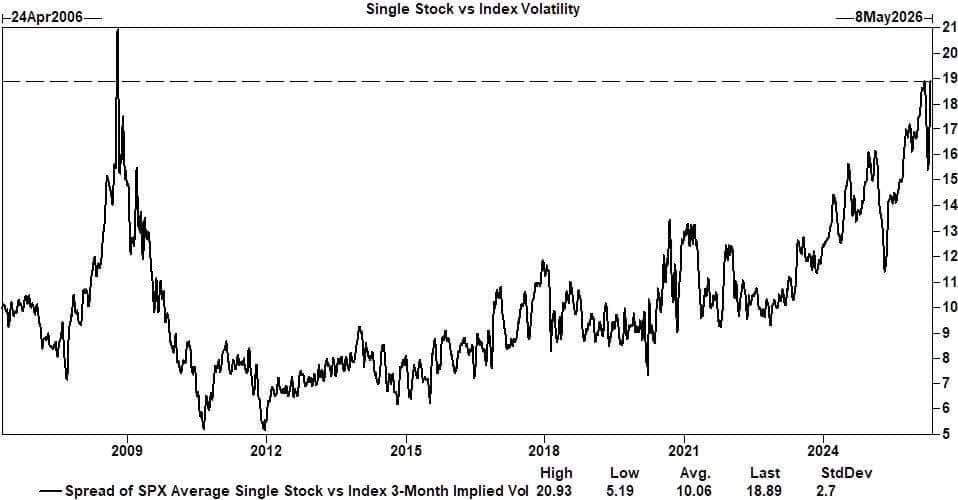
Derivs está señalando un tipo diferente de estrés: hemos vuelto a extremos generacionales con la volatilidad implícita de acciones individuales (~36) disparándose frente a la volatilidad del índice (~19).
Según Goldman, eso significa que el mercado se prepara para baja correlación y alta dispersión—un entorno donde el índice parece tranquilo, pero por debajo, las acciones se mueven como si fuera temporada de resultados todos los días.
Cestas: temas favoritos ahora mismo:
- Corto en consumidor de bajos ingresos y discrecional (gsxulowd) como par.
- Largo en infraestructura y equipamiento de centros de datos de IA (gstmtdat).
- Largo en la operación power up america, de nuevo (gsx1pow1).
El manual de Garrett se inclina hacia el régimen de dispersión: corto al consumidor de bajos ingresos contra el gasto discrecional, largo en la expansión de centros de datos de IA, y seguir apostando por el tema power-up-America. Es un mercado donde el capital se canaliza, no se dispersa.
En cuanto a operaciones, Garrett sigue buscando asimetría alcista—largo en calls del S&P 500, apostando al delta, mientras lo combina con protección mediante spreads bajistas en USO en un escenario de "normalización". Añade puts de calendario en VIX para un aplanamiento de la curva, largo en beta de mercados emergentes con sesgo hacia Brasil y Corea, y una superposición macro que reduce exposición a Europa—corto en euro, corto en libra—mientras la presión sobre Brent aprieta el tornillo. Incluso los márgenes se están activando: digitales FXI, puts KO y la clásica combinación de SPX a la baja y rendimientos a la baja, todo cotizando barato.
La línea conductora es clara—el posicionamiento aún no está estirado, por lo que el apretón puede extenderse.
Pero no todos en el piso de Goldman Sachs están en esa línea. John Flood está pisando el freno. Con el S&P presionando nuevos máximos y el mercado ignorando el ruido geopolítico como si fuera estática de fondo, él ve una cinta que ha absorbido demasiado, demasiado limpiamente. Los resultados están siendo sólidos, pero esta semana es la verdadera prueba—casi la mitad del índice reporta, con el núcleo de megacapitalización subiendo a mitad de semana.
Y luego está la señal debajo de todo. Los semiconductores—medidos por el índice PHLX Semiconductor—han ido en vertical. Dieciocho días consecutivos al alza, ahora cotizando aproximadamente un 50% por encima de la media móvil de 200 días. Eso no es impulso, es aire enrarecido. La última vez que vimos algo remotamente parecido fue en la fase final del 2000.
Aquí es donde la cinta se divide. Un escritorio ve combustible para otro apretón al alza. El otro ve altitud sin oxígeno.
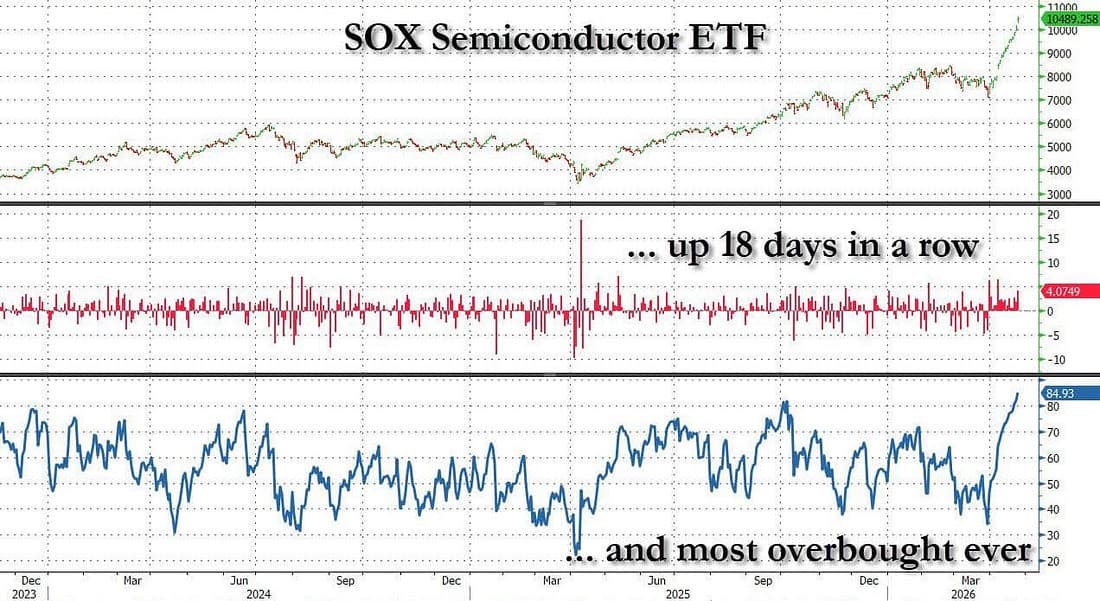
El movimiento tiene una historia detrás—confianza creciente en que la demanda de tokens se traduce en ingresos reales, y una nueva ola de ansiedad por restricciones en toda la pila de IA. Ya no es solo narrativa; es monetización encontrando escasez.
Pero John Flood no lo persigue a ciegas. Todavía ve al S&P 500 considerablemente más alto hacia 2026, pero advierte de una cinta que está lanzando señales tempranas de advertencia—preparada para un retroceso a corto plazo, no para una ruptura de tendencia.
Primera y más fuerte: el posicionamiento ya se ha reajustado. El apalancamiento bruto se ha reducido drásticamente a medida que se cubren cortos macro y coberturas. Los datos prime de Goldman Sachs muestran que la actividad comercial general está cayendo por primera vez en 13 semanas, con la semana pasada marcando la mayor reducción de apalancamiento en EE.UU. desde septiembre.
Los cortos en ETF se han deshecho agresivamente—bajando otro 1.4% en la semana, ahora con una caída de más del 21% en lo que va del mes. Crédito, tecnología, pequeñas capitalizaciones—todos viendo coberturas.
Ahí está la paradoja. El combustible que impulsó el rally—cobertura de cortos y apalancamiento—ya se está quemando. Lo que significa que el siguiente tramo o encuentra nuevos compradores… o pausa para recargar.
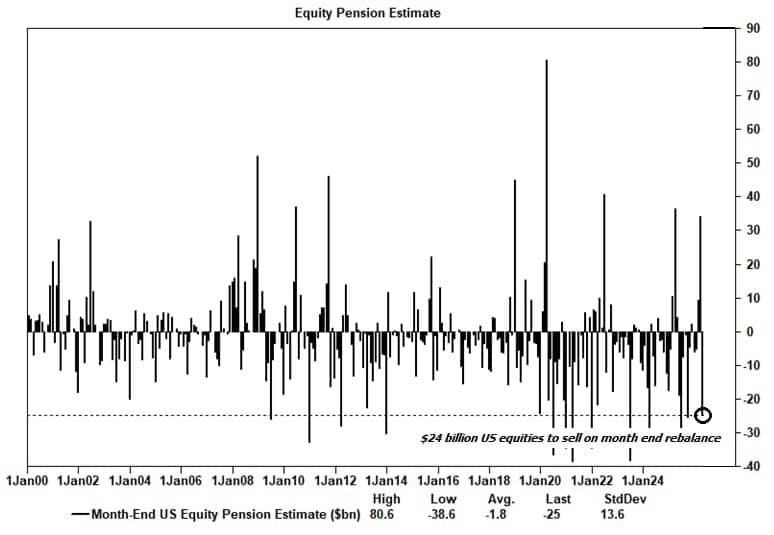
La segunda señal de advertencia es pura gravedad del flujo. Goldman Sachs ahora estima que el reequilibrio de pensiones de fin de mes de abril implica más de 24.000 millones de dólares en acciones estadounidenses a la venta—top 15 histórico desde 2000. Si se excluyen los trimestres, es el mayor programa mensual de ventas registrado.
Esto no es un cambio de sentimiento, es oferta mecánica golpeando la cinta justo cuando el precio está en máximos. El tipo de flujo que no hace preguntas—simplemente vende.
1. Abril 2026: 25.000 millones a vender (este mes).
2. Noviembre 2020: 20.000 millones a vender.
3. Abril 2020: 20.000 millones a vender.
4. Mayo 2025: 19.000 millones a vender.
5. Octubre 2022: 18.000 millones a vender.
Ponerlo en contexto y la escala salta a la vista: este reequilibrio de abril—aproximadamente 25.000 millones a vender—se sitúa en el percentil 83 respecto a todos los flujos de los últimos tres años, y en el percentil 92 desde 2000, según Goldman Sachs.
Eso no es ruido de fondo. Es un evento de oferta en el decil superior aterrizando justo en un mercado en máximos—exactamente el tipo de flujo que puede frenar el impulso, aunque sea temporalmente.
La tercera señal es que el motor de flujo se está deteniendo. Los CTAs ahora están largos aproximadamente 32.000 millones de dólares en el S&P 500 tras añadir agresivamente 23.000 millones la semana pasada y 53.000 millones en el último mes.
Pero aquí está el cambio: por primera vez en semanas, ya no son compradores naturales. En una cinta plana, los flujos se vuelven neutrales a pequeñas ventas. En una caída, se convierten en oferta significativa.
La demanda que persiguió al mercado al alza no desaparece—se revierte.
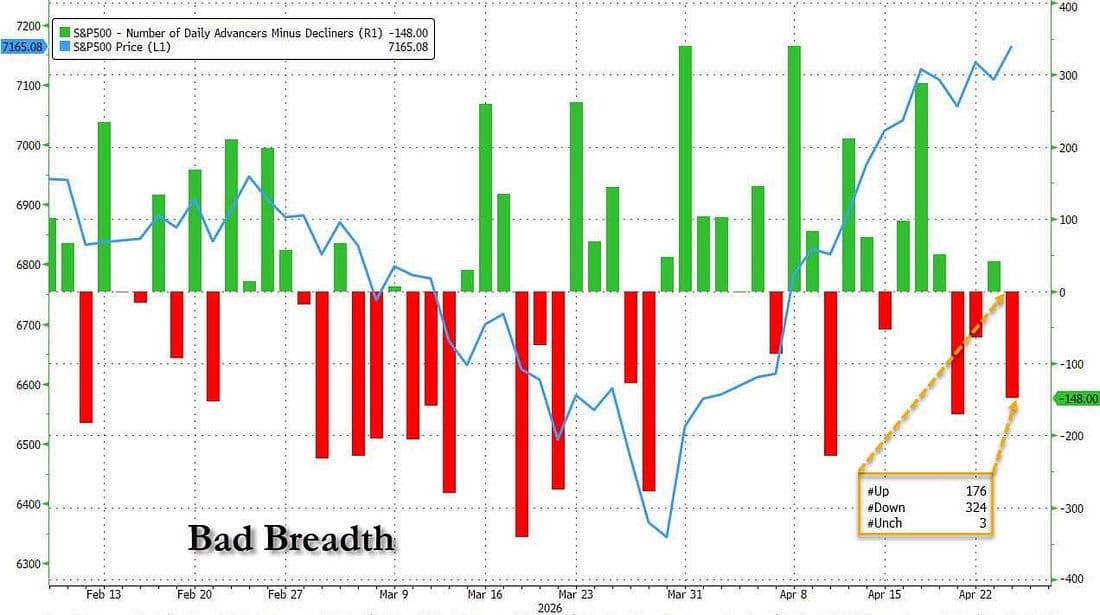
La cuarta advertencia está bajo la superficie—y no es bonita. John Flood señala una amplitud persistentemente débil, con el récord de máximos del viernes acompañado de una de las peores lecturas de participación registradas.
324 valores cerraron a la baja, dejando una amplitud neta de -148. Solo octubre de 2025 fue peor, cuando casi el 80% del S&P 500 estuvo en rojo en un día que el índice alcanzó un máximo.
Eso no es una marea que levanta todos los barcos. Es un puñado de megacapitalizaciones arrastrando el índice al alza mientras el resto del mercado se desliza silenciosamente bajo la superficie.
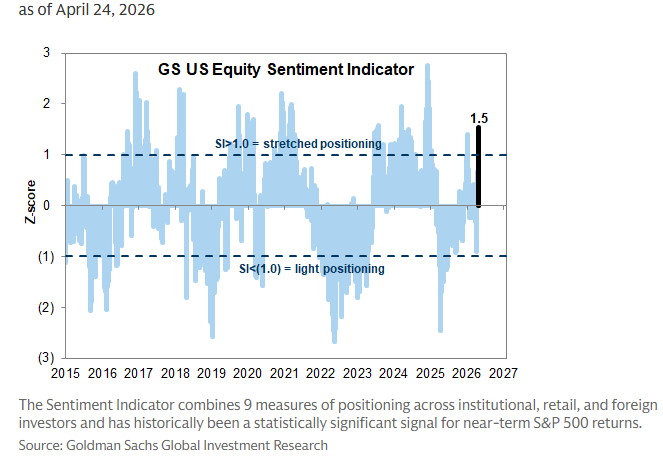
La quinta y última advertencia es que el posicionamiento está enviando una señal amarilla. El Indicador de Sentimiento de Acciones de EE.UU. de Goldman Sachs está entrando en territorio estirado—ya no es temprano, ni limpio.
Eso importa porque la parte fácil de la operación ya pasó. Cuando el posicionamiento se vuelve concurrido, el alza necesita combustible nuevo… y la baja empieza a moverse más rápido cuando aparece.
SPI Asset Management proporciona análisis de divisas, materias primas e índices globales, de manera oportuna y precisa sobre las principales tendencias económicas, análisis técnico y eventos mundiales que afectan a diferentes clases de activos e inversores.
Nuestras publicaciones son solo para fines de información general. No es un consejo de inversión ni una solicitud para comprar o vender valores.
Las opiniones son de los autores, no necesariamente de SPI Asset Management, sus funcionarios o directores. El comercio apalancado es de alto riesgo y no es adecuado para todos. Las pérdidas pueden superar las inversiones.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.