
El USD/COP cotiza en 3.204,9, un nivel que el par no alcanzaba desde julio de 2019. La Fed decide hoy y el Banco de la República el viernes. El mercado interpreta la inflación de Colombia como una cuestión energética. La propia publicación del DANE dice lo contrario, y eso cambia las probabilidades para el viernes.
Cuando un hombre sabio señala la luna…
La semana pasada expuse dos caminos para el USD/COP. El escenario base era una recuperación hacia 3.400-3.700 para fin de año, bajo la suposición de que los retornos por carry perderían atractivo y las preocupaciones fiscales volverían a estar en foco. La alternativa era que el rally del peso se extendiera hacia 2.800-3.000, con soporte a largo plazo cerca de 2.600.
La alternativa está dominando, y la razón por la que el caso base no se ha activado merece ser expresada claramente.
El carry no se ha vuelto menos atractivo. BanRep llevó la tasa de política al 12.00% el 1 de julio, la tercera subida de un ciclo que ha sumado 275 puntos básicos desde febrero. La condición que habría producido la recuperación se alejó aún más.
Dónde está el par
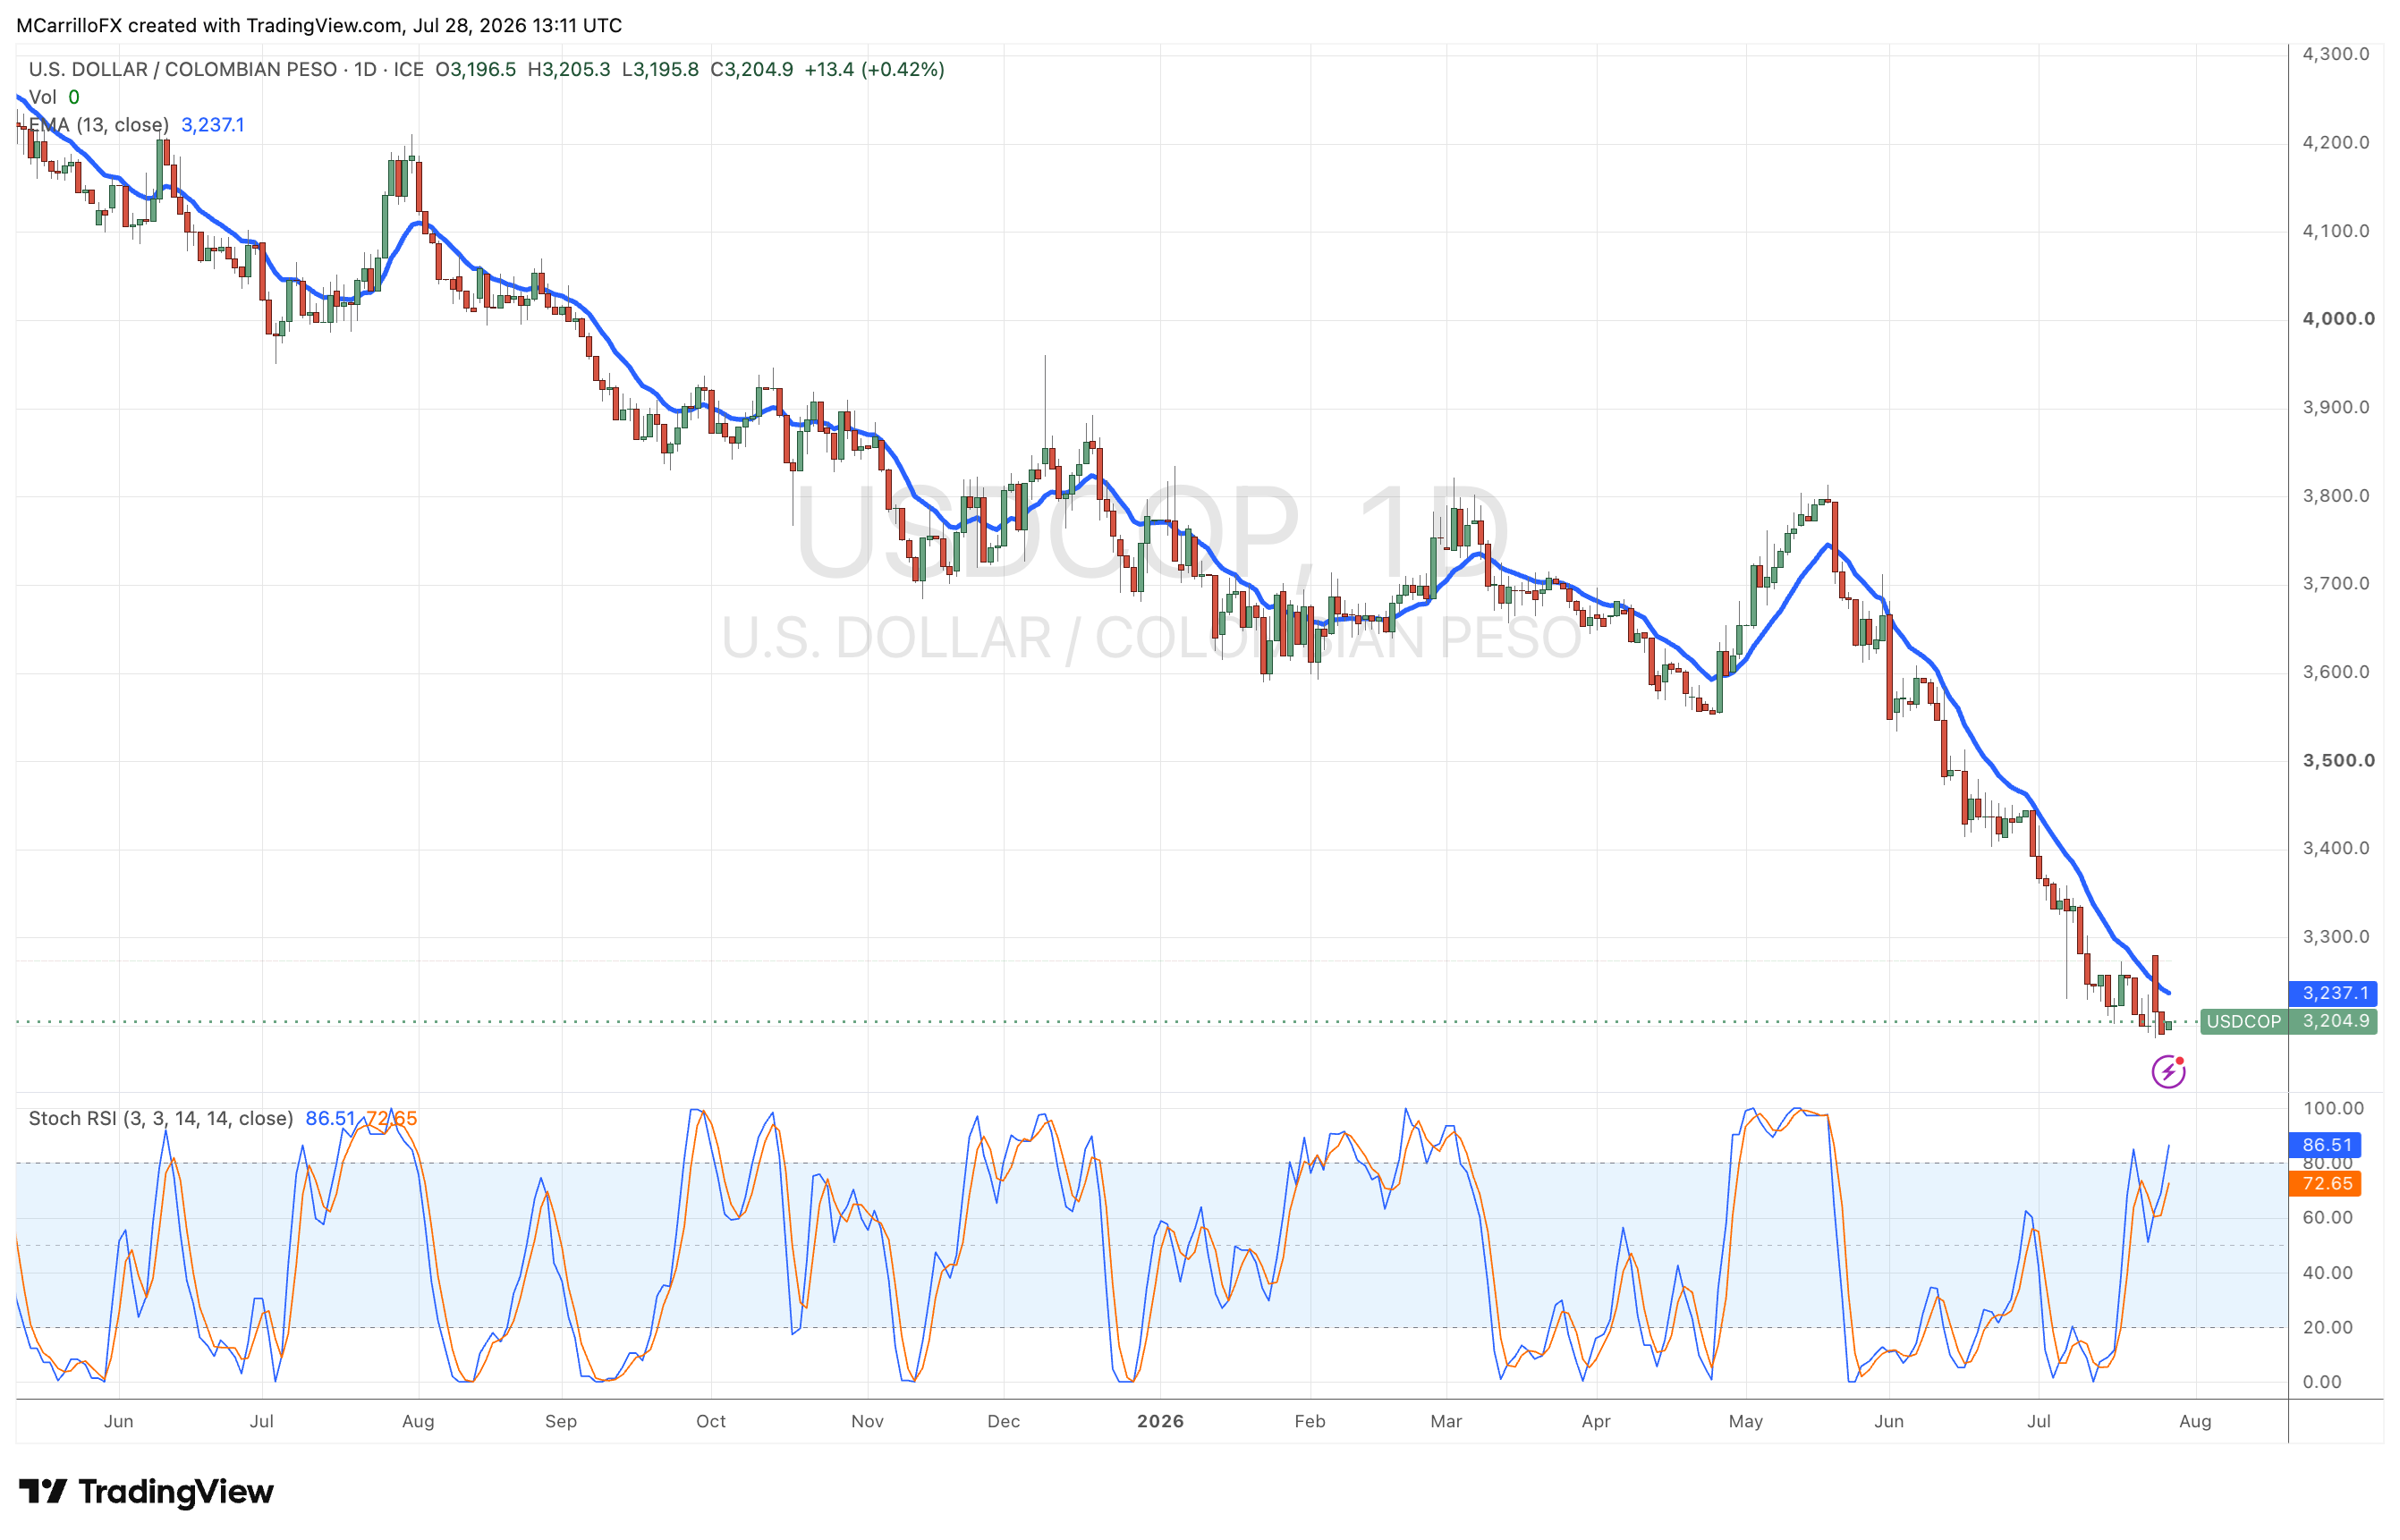
El máximo de 2026 fue 3.800,73 el 19 de mayo. El lunes cerró en 3.191,5, una caída del 16% en aproximadamente diez semanas, con el mínimo de julio en 3.186,3. El martes trae un modesto rebote a 3.204,9, un alza del 0.42%.
El descenso ha sido ordenado. No hubo vela de capitulación, y la EMA de 13 días en 3.237 ha limitado cada intento de rally desde mediados de mayo. El Stoch RSI diario ha subido a 86.51 frente a los mínimos de precio, que es la divergencia que ahora está produciendo este rebote.
Aquí viene la Fed
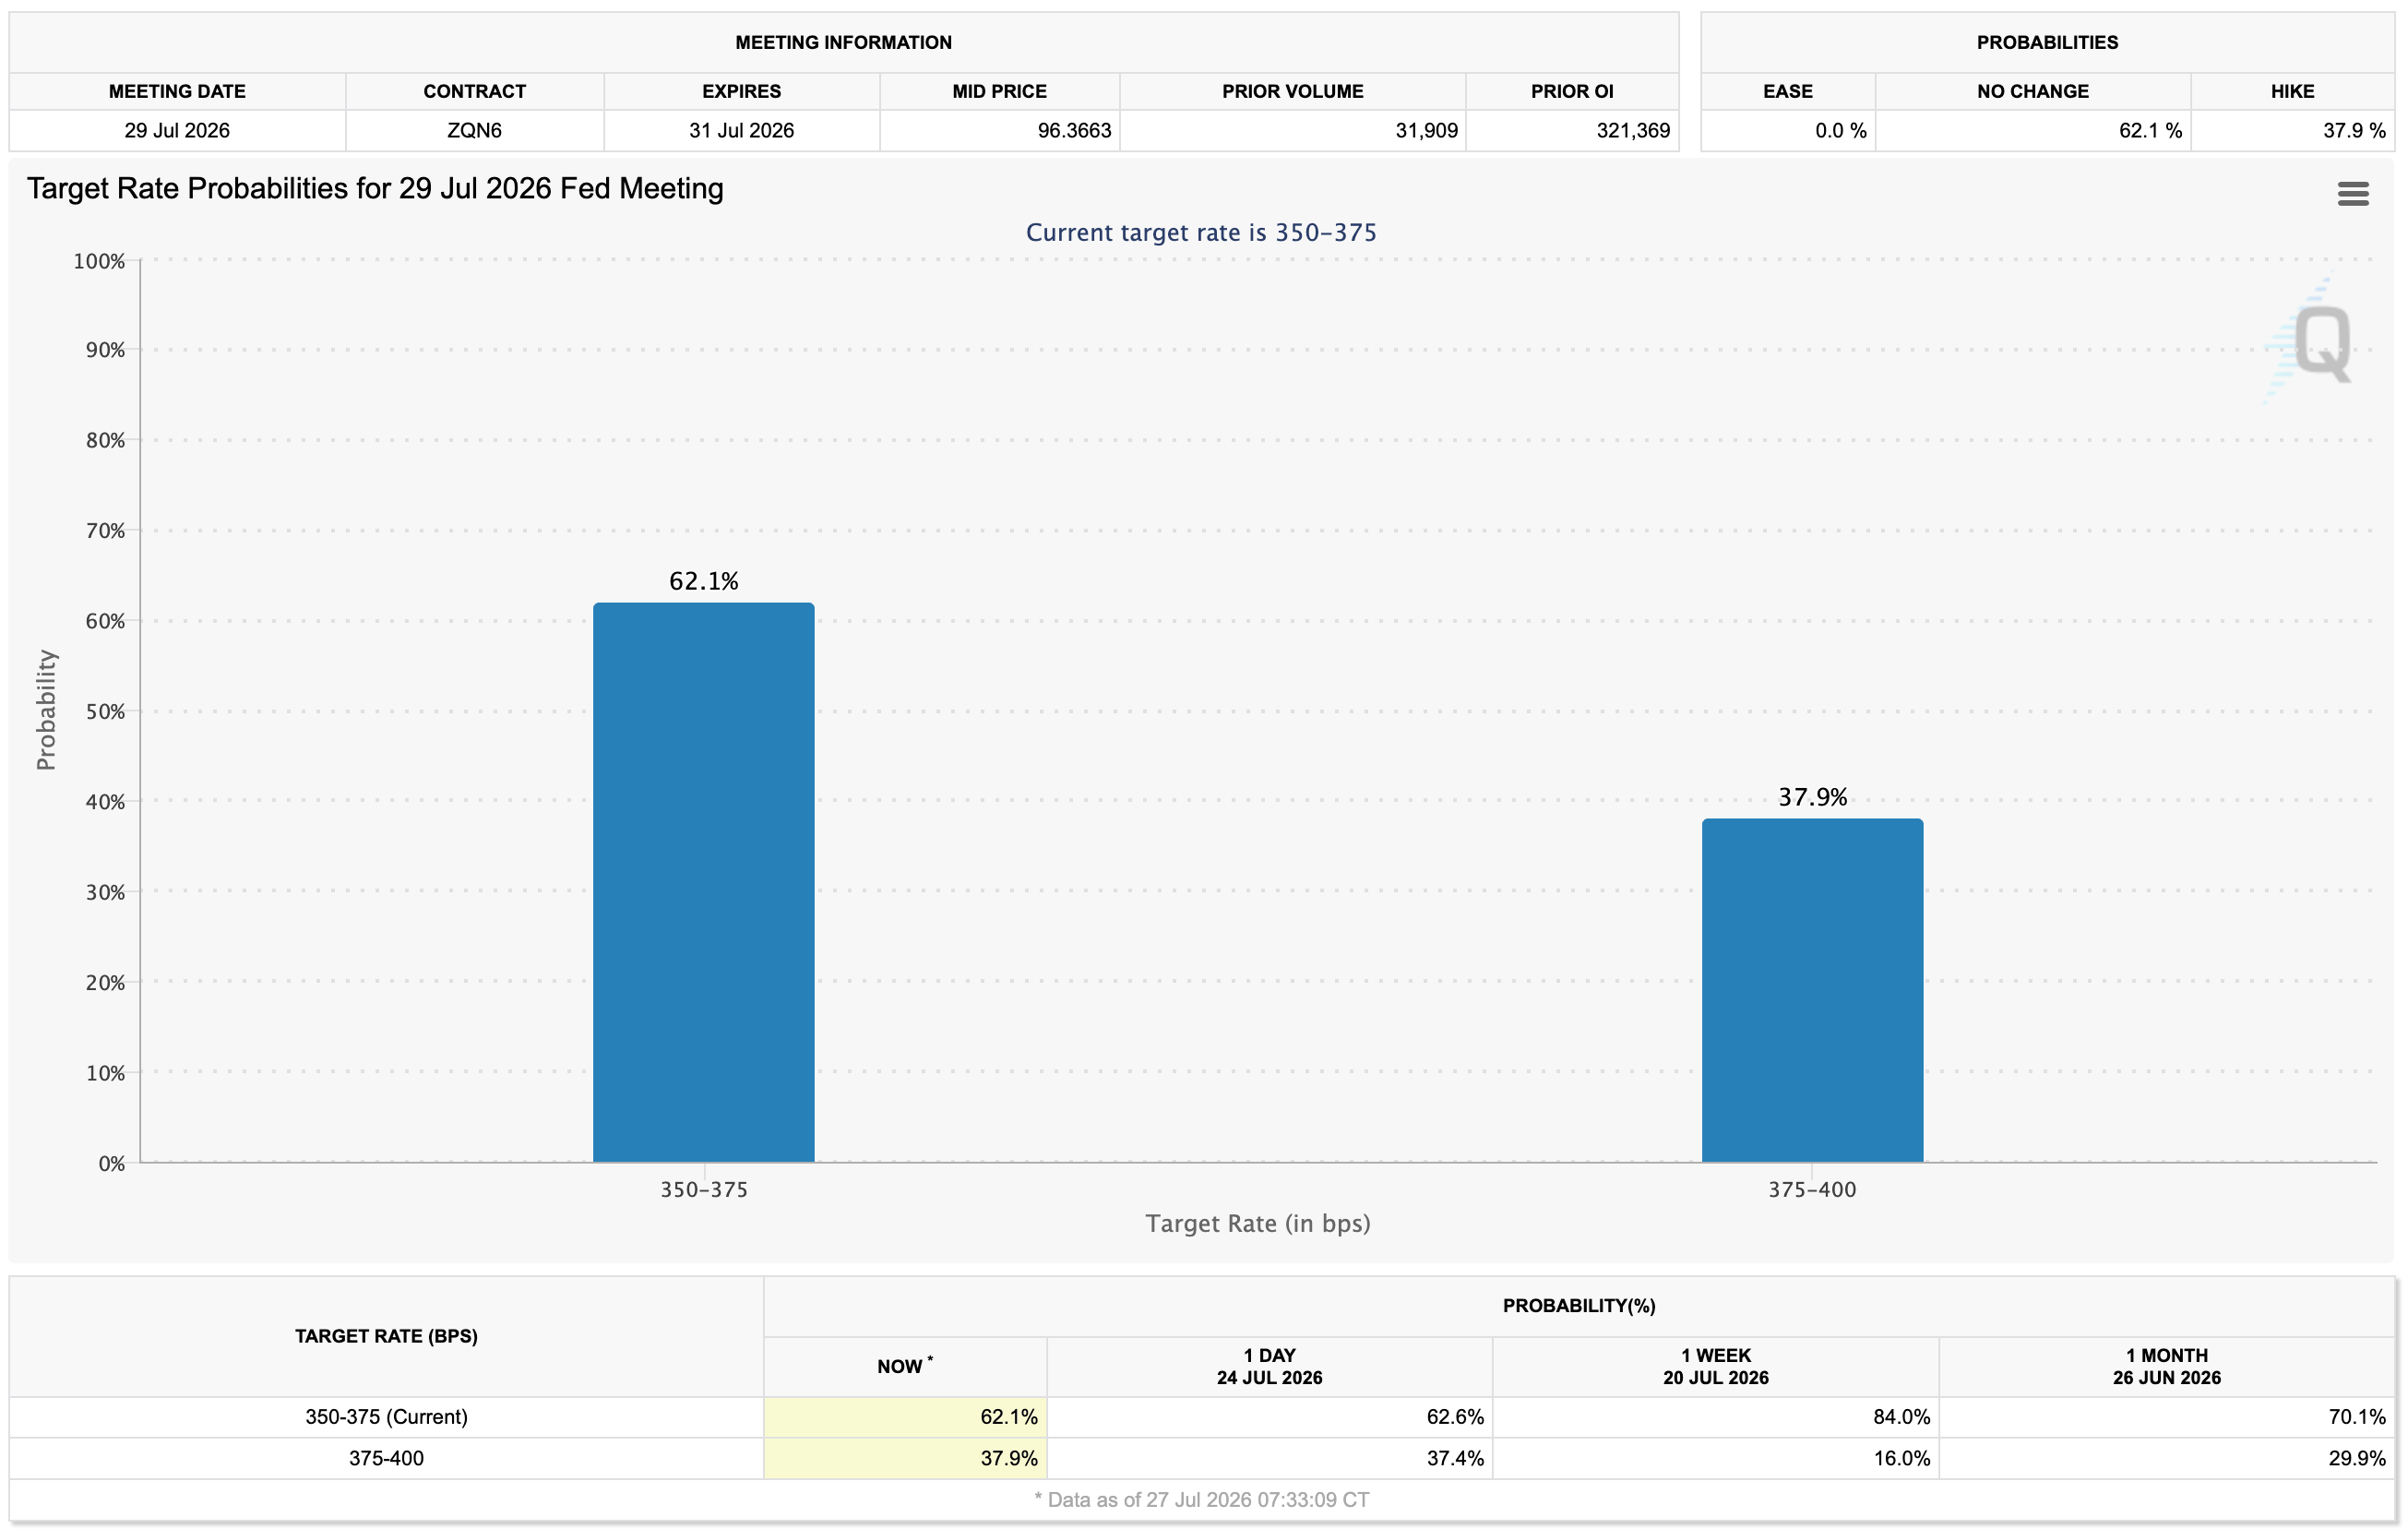
La tasa de fondos se sitúa en 3.50-3.75%. CME FedWatch muestra aproximadamente una probabilidad de dos tercios de que se mantenga y cerca de un tercio de que suba a 3.75-4.00%. Geoff Yu de BNY interpreta que hay cerca de dos subidas descontadas para fin de año.
Los datos subyacentes son contradictorios. El IPC general cayó a 3.5% en junio con el núcleo en 2.6%, mientras que el PCE subyacente, la medida objetivo real del Comité, marcó 3.4% en mayo, su nivel más alto desde octubre de 2023. El PCE de junio se publica el jueves, un día después de la votación.
La apuesta completa de Colombia descansa en un diferencial por encima de 800 puntos básicos. Un miércoles de línea dura lo comprime, y el Índice del Dólar ya está preparado para ese resultado. El DXY se sitúa en 101.511, habiendo marcado un nuevo máximo en 101.640, con el Stoch RSI en 99.89.
Lo que el mercado está pasando por alto sobre el Banco de la República
Yu señala un riesgo de que el banco central de Colombia actúe de forma reactiva el viernes en lugar de entregar los esperados 50 puntos básicos hasta 12.50%. Su evidencia es el Banco de Indonesia y el SARB, ambos de línea dura, mantuvieron sus tasas la semana pasada. Su razón declarada para su cautela fue que las cifras de inflación aportan poco valor informativo si el IPC general es mayormente una historia energética.
En Colombia no es así, y la publicación de junio del DANE lo demuestra.
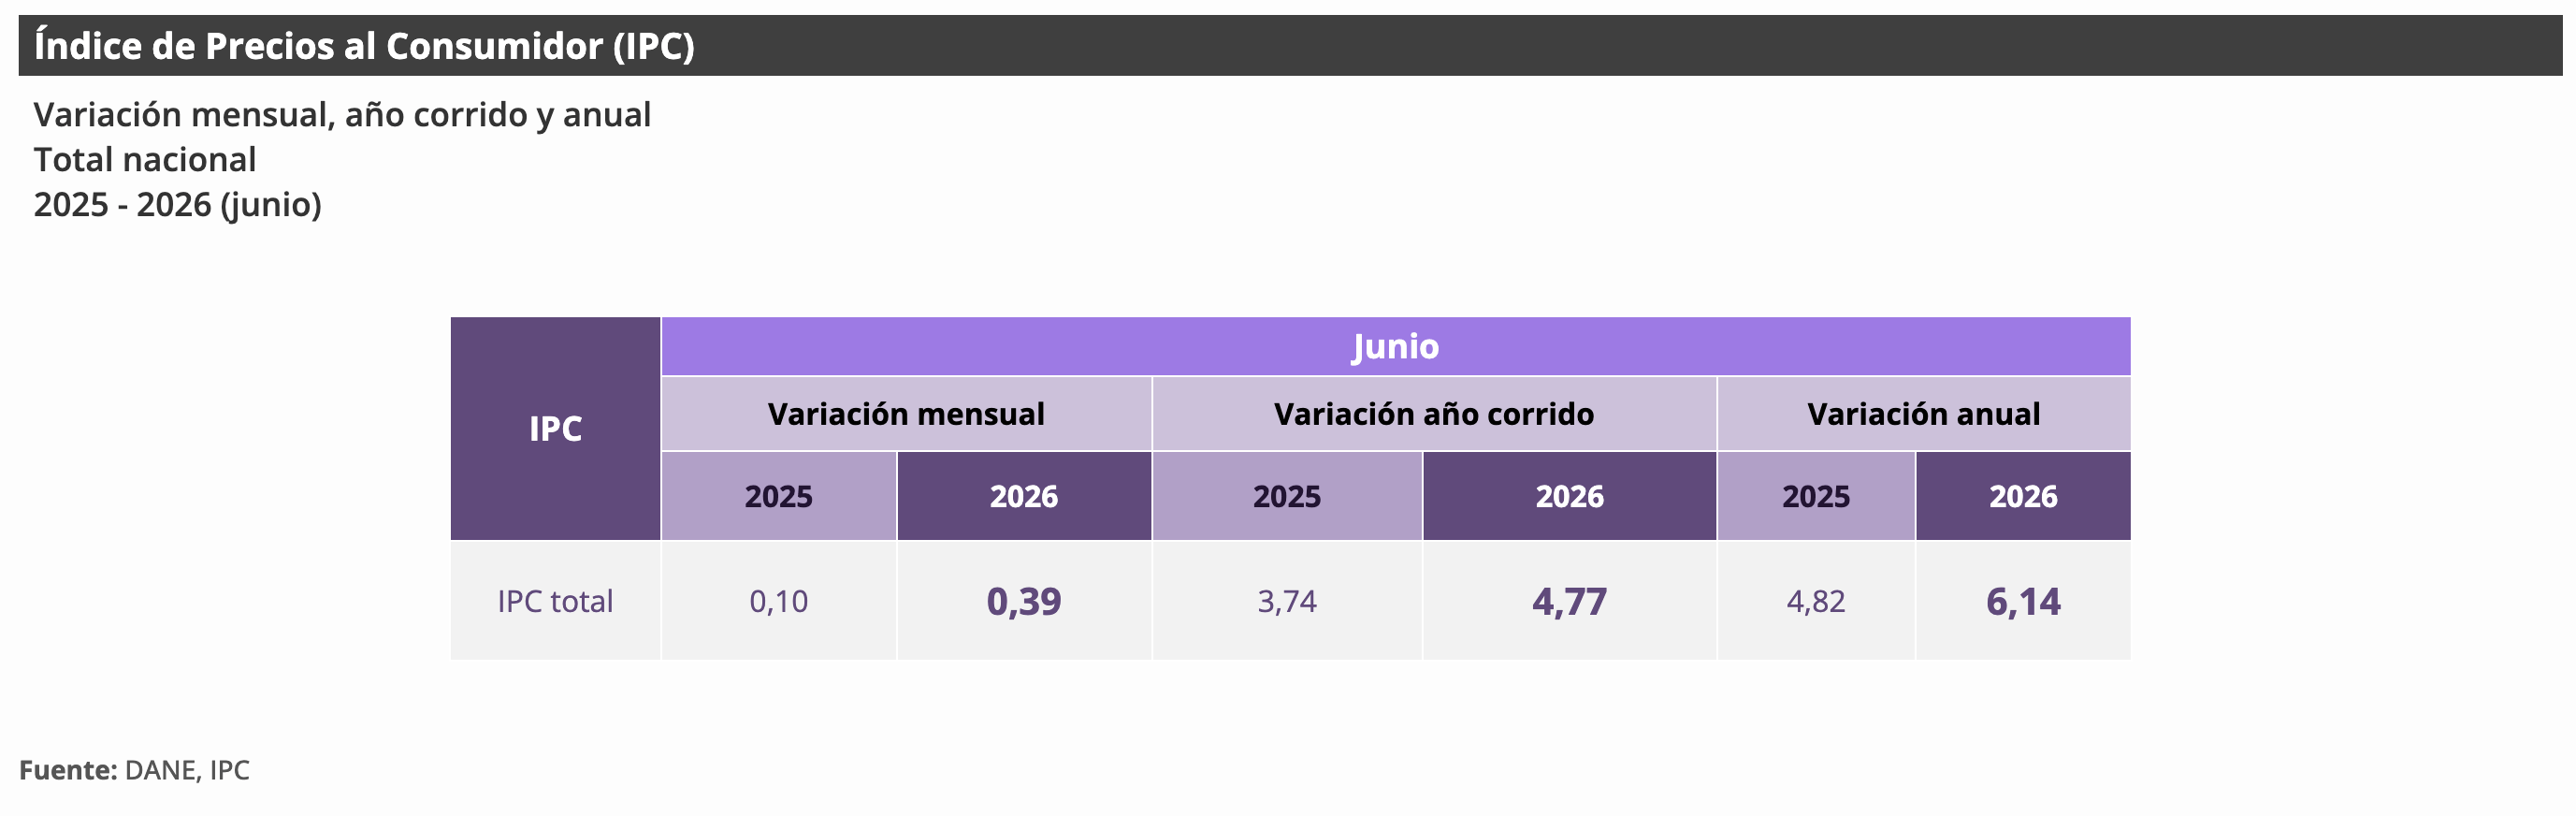
La inflación anual fue de 6.14%. La división más alta es restaurantes y hoteles con 9.59%, seguida de salud con 8.39%. Alojamiento, agua, electricidad y gas, la división que incluye combustible y servicios públicos, registró 5.02%, por debajo del dato general.
La tabla de contribuciones lo confirma. Los mayores contribuyentes a la inflación anual fueron las comidas en establecimientos con servicio a mesa y autoservicio con 0.74 puntos porcentuales, el alquiler imputado con 0.62 y el transporte urbano con 0.51. Todos ellos son servicios domésticos. La estructura COICOP coincide: los servicios representan el 57.46% de la canasta y subieron 0.29% en el mes, mientras que los bienes duraderos con un peso de 4.92% cayeron 0.12%.
Esto es la demanda interna actuando a través del sector servicios. La energía está arrastrando la inflación general a la baja. Un banco central que observa precios de restaurantes cerca del 10% y un alquiler imputado que aporta 62 puntos básicos no está frente a un shock energético que pueda esperar. Los efectos de segunda ronda ya están en el índice.
Para la cuestión de la aceleración, use la cifra acumulada en el año en lugar de la anual, que se beneficia de una base baja. Hasta junio, 4.77% frente a 3.74% para el mismo periodo de 2025.
La tasa de política ha sido 12.00% desde el 1 de julio, el tercer paso desde 9.25%. Frente a 6.14%, la tasa real ex post es 5.86%, entre las más altas disponibles en cualquier lugar.
Niveles
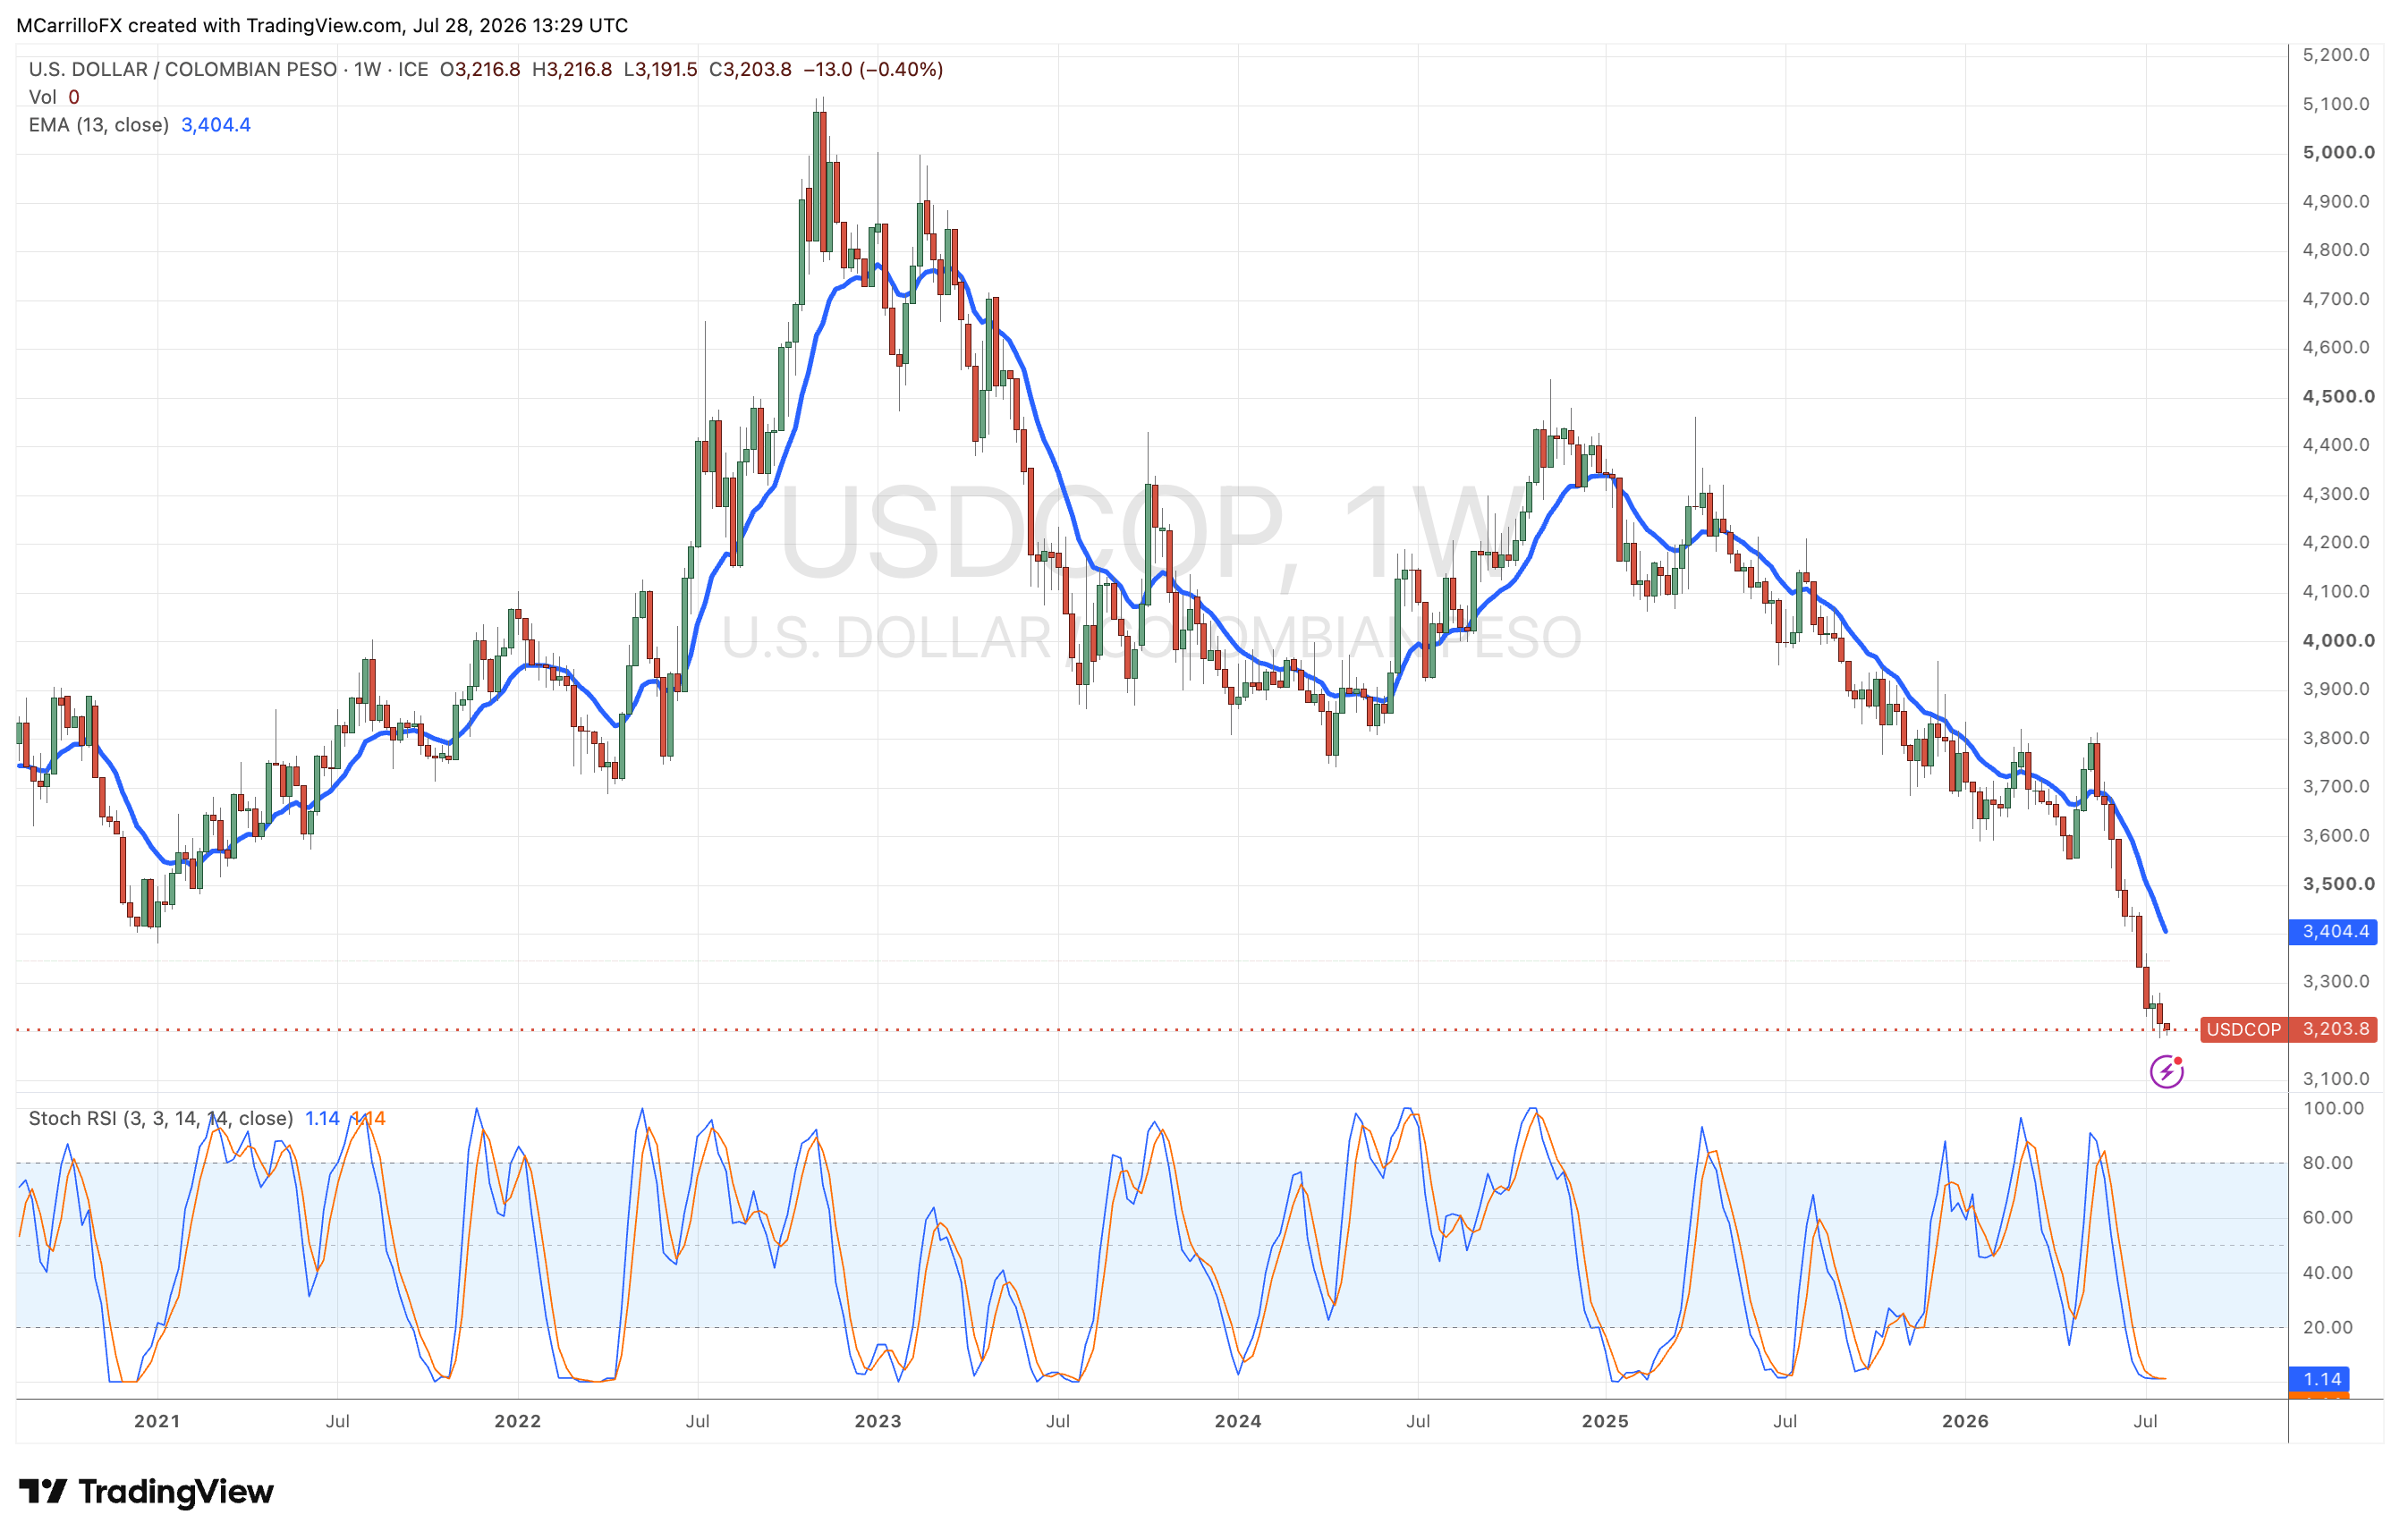
Resistencia: 3.237,1 en la EMA diaria de 13, luego una banda de 3.400 a 3.455 donde la EMA semanal de 13 en 3.404,5 se encuentra con el máximo de julio de 3.427,1 y el máximo de 30 días en 3.452,23.
Soporte: 3.186,3 es el mínimo de julio. Por debajo, el gráfico se adelgaza considerablemente hasta 2.992,7, que sirvió como máximo de 2003 y luego como piso de la congestión de 2016 a 2018. Más abajo, 2.689,4 marca el mínimo de mediados de 2018.
El escenario USD/COP
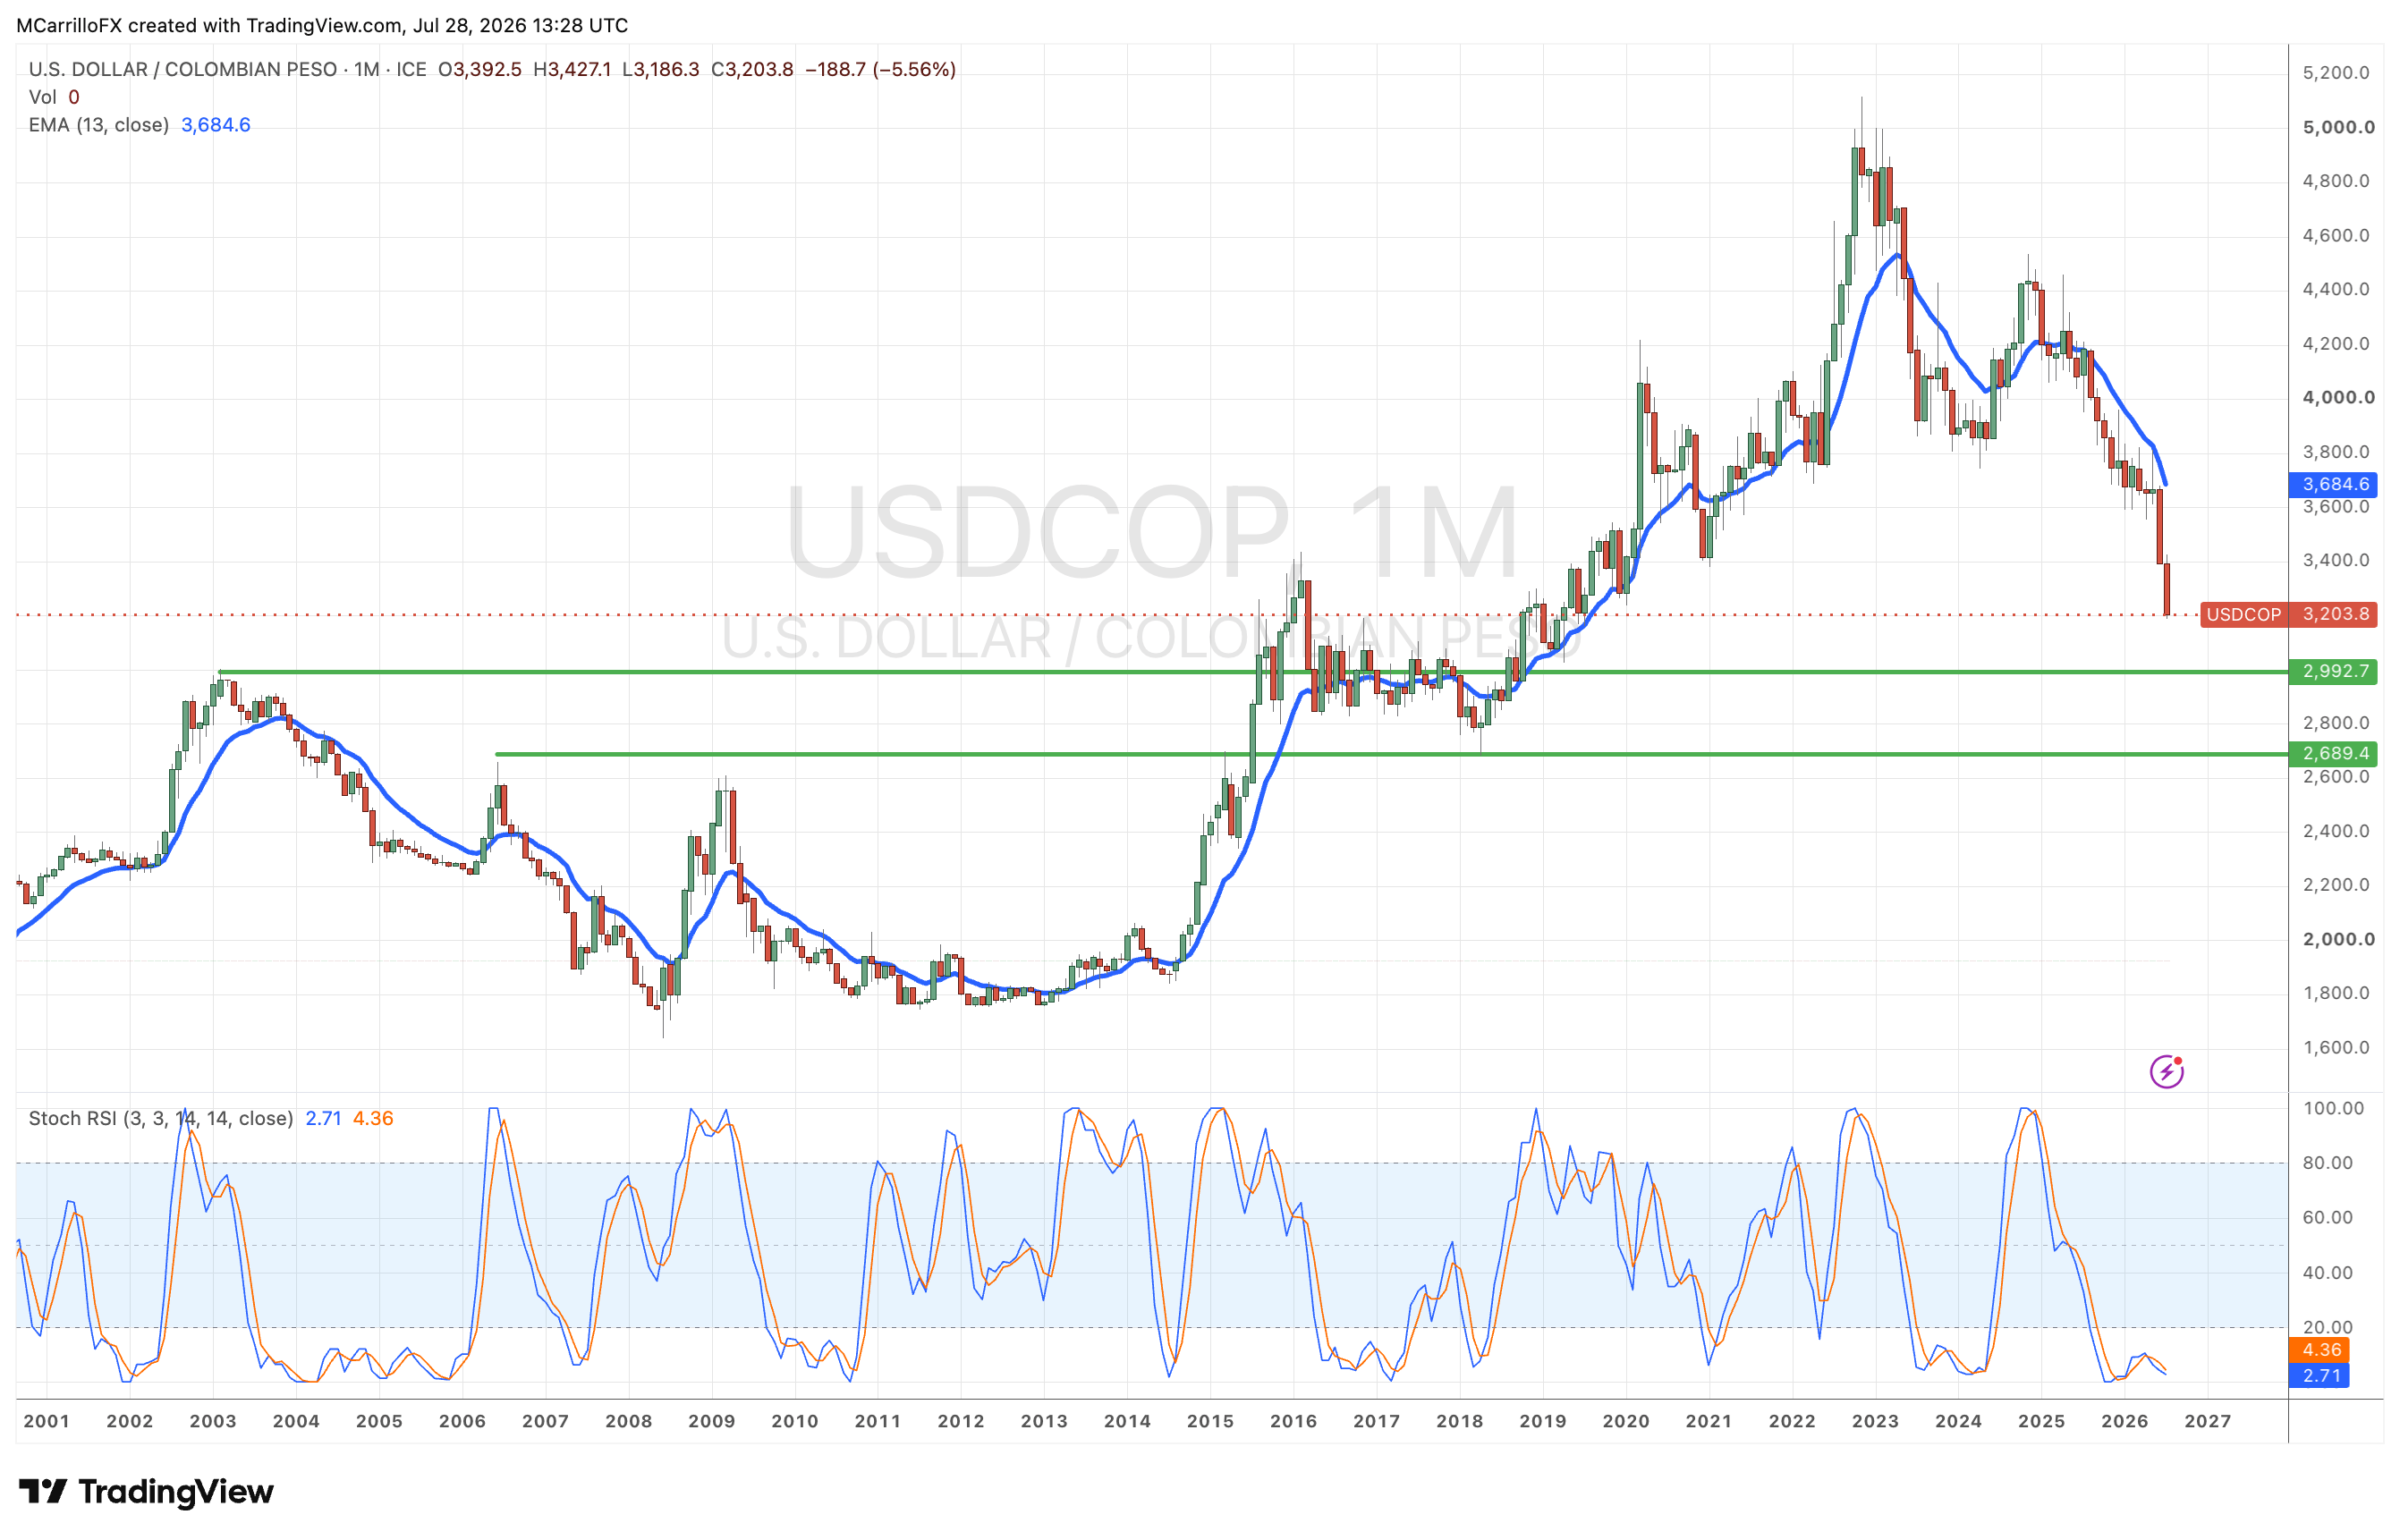
Mi escenario para la segunda mitad es una prueba del área de 3.000, con la zona de 2.800 a 3.000 como la que hay que vigilar y compras estructurales esperadas cerca de 2.700. El nivel de 3.400 se ha convertido en resistencia, y cualquier recuperación debe superarlo primero.
La magnitud parece peor de lo que es. De 3.205 a 2.689 representa una caída del 16.1% en cinco meses, y el mercado ya ha entregado un 16% en diez semanas. Esto es una desaceleración.
No será una línea recta. El momentum semanal y mensual está agotado, con el Stoch RSI semanal en 1.14, tan sobrevendido como este par ha estado en veintiséis años de datos. El rebote del martes es el inicio de eso, y un movimiento de regreso hacia 3.237 o dentro de la banda de 3.400 antes de la continuación es el camino más probable.
Dos cosas forzarían una reconsideración a corto plazo: una Fed agresiva que le dé al DXY su ruptura, o una pausa de BanRep frente a un consenso de 50. Una resolución en Hormuz lo haría más lentamente, al eliminar el soporte de los términos de intercambio.
El WTI ya ha devuelto aproximadamente la mitad del rally que construyó en julio, cotizando a 81.28 frente a una EMA de 13 días de 82.43.
El riesgo a más largo plazo está más allá de este horizonte.
Una inflación de servicios tan amplia, con el alquiler imputado ya aportando 62 puntos básicos, se refleja en las rondas salariales y contractuales del próximo año. Hasta diciembre, eso mantiene a BanRep alto y favorece al peso. Para 2027 se convierte en una cuestión completamente diferente.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.