
- La escalada en Oriente Medio rompe el alto el fuego.
- El precio del petróleo está elevado, pero retrocede desde el máximo del lunes.
- Acciones europeas y asiáticas en riesgo.
- La intervención del Yen vuelve a estar sobre la mesa, ¿podrían seguir otros?
- ¿Deberían los inversores ‘vender en mayo y marcharse’?
- ¿Tiene razón Warren Buffet, mientras GameStop hace una oferta por eBay?
- Vigilancia de resultados.
- Enfoque en las NFP.
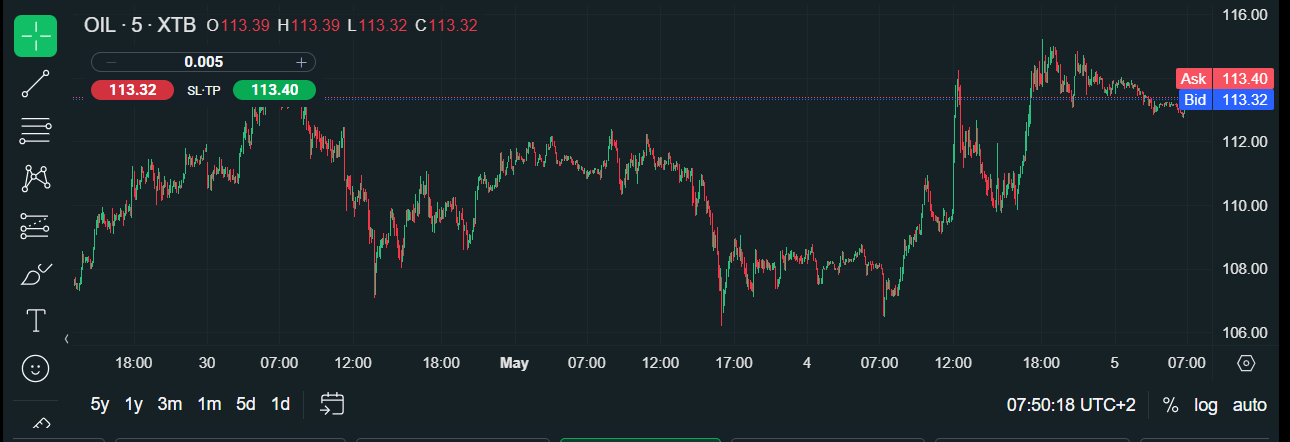
El precio del petróleo está retrocediendo esta mañana tras el repunte del lunes. El crudo Brent baja un 1% y cotiza alrededor de 113$ por barril, las acciones cayeron en Asia y los precios de los futuros apuntan a una apertura más débil en Europa. Sin embargo, por ahora los futuros bursátiles en EE.UU. se mantienen estables. El precio del petróleo se disparó el lunes, tras la escalada de la guerra en Oriente Medio y el ataque con misiles iraníes a los Emiratos Árabes Unidos por primera vez en semanas. El ataque a un puerto petrolero de los EAU hizo que los precios del petróleo subieran un 5%, y el crudo Brent cotizó por encima de 114.00$ por barril. Irán también atacó varios barcos en el Estrecho de Ormuz. Sin embargo, hay indicios de que EE.UU. está aflojando el bloqueo iraní del Estrecho y que los barcos están logrando pasar, aunque a un ritmo mucho más lento que antes de la guerra. Los acontecimientos de las últimas 24 horas constituyen la escalada más grave del conflicto desde que entró en vigor el alto el fuego a principios de abril, y esta es una situación muy cambiante.
El repunte del precio del petróleo llegó para quedarse
Irán ha anunciado que ampliará el área que controla alrededor del Estrecho de Ormuz para incluir puertos de los EAU, entre ellos Fujairah. Esto sugiere que el conflicto se está ampliando nuevamente por el Golfo. Aunque el precio del petróleo cae hoy, hasta que haya una solución duradera para reabrir el Estrecho de Ormuz, es probable que el precio del petróleo se mantenga elevado y que el crudo Brent se mantenga por encima de 110$ por barril. La retórica de Irán y EE.UU. sugiere que es probable que haya más violencia antes de que se pueda encontrar una solución diplomática.
Aparte del repunte en los precios del petróleo, las acciones cayeron globalmente el lunes. El Dax bajó más de un 1%, sin embargo, hubo descensos más leves para el S&P 500 y el Nasdaq, que se vendieron un 0.4% y un 0.2%, respectivamente. Esto no es una caída masiva y sugiere dos cosas: primero, que factores fundamentales como los resultados continúan apoyando el apetito global por el riesgo en acciones, especialmente en EE.UU., y segundo, que otro repunte en el precio del petróleo, especialmente si es prolongado, podría afectar más duramente a las acciones europeas y asiáticas que a los índices estadounidenses debido al impacto económico de la guerra, que golpea más a Europa y Asia que a EE.UU. Este tema probablemente se desarrollará más este año, especialmente si la situación no se resuelve en las próximas semanas.
Por supuesto, parte de la relativa calma en los mercados bursátiles podría ser la expectativa de que Donald Trump intervenga de alguna manera para desescalar la situación, especialmente si seguimos viendo precios altos del gas en EE.UU. Sin embargo, sin señales de que esto vaya a ocurrir aún, es otro comienzo de semana volátil.
Gráfico 1: Precio del crudo Brent
A medida que avanzamos en la primera semana completa de negociación de mayo, hay dos temas principales que dominan el sentimiento del mercado: 1, la guerra en Irán y 2, la intervención en el mercado de divisas, tras el salto del yen el lunes, que generó más conversaciones sobre una intervención oficial japonesa en la moneda.
El precio del petróleo y los riesgos de intervención en divisas
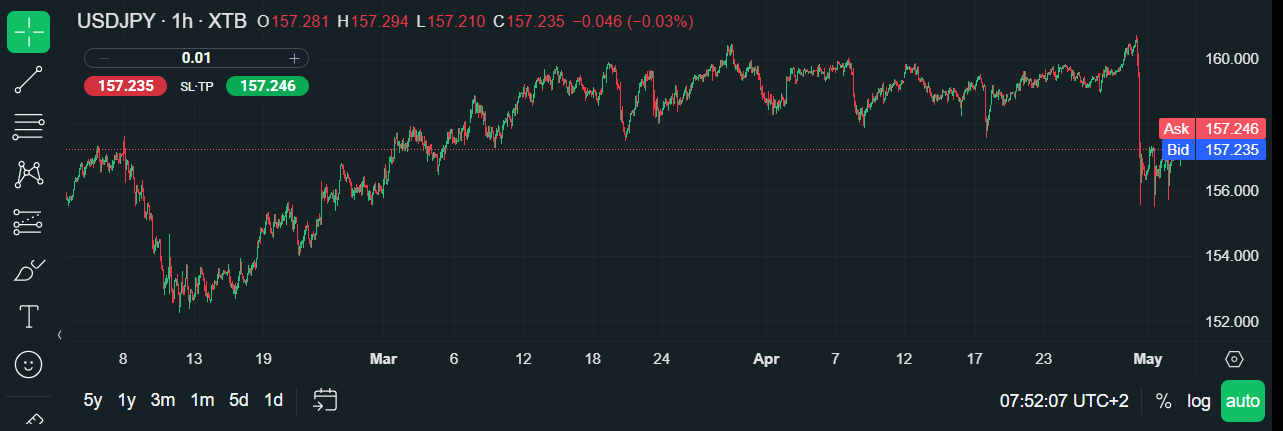
Un precio del petróleo en alza, que ha subido más de un 88% en lo que va de año, se está filtrando a otros mercados. El yen ha estado bajo intensa presión durante la guerra entre Irán y EE.UU., ya que lucha con una huida hacia la seguridad del dólar y preocupaciones sobre la inflación y el crecimiento económico. Japón es un importador neto de materias primas, por lo que cuando suben los precios del petróleo, esto pesa sobre las perspectivas económicas y provoca la debilidad del yen. Sin embargo, la caída del yen se detuvo abruptamente la semana pasada, tras rumores de intervención oficial para apuntalar la moneda. El USD/JPY cayó más de un 1.5% a raíz de esto, el mayor salto semanal del yen desde febrero.
Las especulaciones sobre intervención continuaron a comienzos de esta semana, tras un fuerte movimiento intradía a la baja en el USD/JPY el lunes. La reciente acción del precio sugiere que las autoridades japonesas están trazando una línea en la arena para el USD/JPY en 160, y no quieren que supere este nivel, ya que añadiría presión al alza sobre la inflación. Aunque no hay confirmación oficial, las autoridades japonesas compraron yenes por primera vez en dos años la semana pasada.
La pregunta ahora es, ¿aumentará la volatilidad en el mercado de divisas a medida que otros bancos centrales, particularmente en Asia, contemplen una intervención oficial para apuntalar sus monedas durante este periodo de tensión geopolítica? Además, para que esta intervención funcione, ¿apoyarán las autoridades estadounidenses a Japón en sus esfuerzos por frenar la debilidad del yen?
Gráfico 2: USD/JPY
También existe un sesgo hacia el endurecimiento de la política monetaria después de que el Banco de Australia subiera las tasas de interés por segunda vez el martes. La tasa de interés del Aussie es ahora del 4.35%, debido a la preocupación por la inflación persistente y un trasfondo económico sólido. El dólar australiano está más débil tras esta decisión, aunque es una de las monedas más fuertes del G10 en lo que va del año, subiendo más del 7% frente al USD.
Los automóviles europeos tienen una reacción leve a los últimos aranceles de Trump
Las acciones estadounidenses bajaron el lunes, después de alcanzar máximos históricos a finales de la semana pasada. El Dax cayó más del 1% mientras la situación en Oriente Medio se deterioraba, también hubo caídas de más del 2% para BMW y del 3% para Mercedez Benz, después de que el presidente Trump impusiera un arancel adicional del 25% a los autos de la UE. En el pasado, el mercado podría haber tenido una reacción más agresiva a los aranceles, pero hoy en día se consideran una preocupación secundaria. El presidente ajusta constantemente las tasas arancelarias, por lo que el mercado no está dispuesto a descontar el impacto a largo plazo de un gravamen adicional del 25% sobre marcas como Porsche, BMW y Mercedez. Una preocupación mayor son los precios crecientes del gas y el cierre esencial del lucrativo mercado de Oriente Medio. Por eso, los precios de las acciones de BMW y Mercedez Benz están ambos casi un 20% más bajos en lo que va del año.
¿Deberían los inversores ‘vender en mayo y marcharse’?
Por otro lado, tras un inicio de año turbulento, podría ser tentador para los inversores ‘vender en mayo y marcharse’, pero ¿deberían hacerlo? Warren Buffet dijo el fin de semana que se sentía muy cómodo con el récord de 397.000 millones $ en efectivo de Berkshire Hathaway, ya que la compañía considera que el entorno de inversión no es ideal mientras esperan puntos de entrada más atractivos. Buffet, el ex CEO de Berkshire, es fanático de las gangas, y con las acciones en máximos históricos, la firma de inversión ultra conservadora, como era de esperar, está al margen.
Buffet mencionó preocupaciones sobre una ‘mentalidad de juego’ en los mercados bursátiles en este momento, por lo que sería interesante conocer su opinión sobre la audaz oferta de GameStop para comprar eBay por 125$ por acción, o 55.500 millones $. Esta es una oferta no vinculante, que podría financiarse con un 50% en efectivo y un 50% en acciones de GameStop. El precio de la oferta es una prima del 20% sobre el precio de la acción de eBay, y la acción subió un 5% el lunes.
Este acuerdo plantea múltiples preguntas, no menos por qué una acción meme está ofreciendo comprar eBay. ¿Cómo puede una compañía valorada en 12.000 millones $ intentar comprar eBay por 56.000 millones $? La compañía aparentemente ha asegurado un préstamo de 20.000 millones $ del TD Bank, pero no sorprende que el precio de la acción de GameStop cayera más del 10% el lunes. Los inversores se preguntarán con razón cómo una acción meme puede intentar hacer crecer un negocio maduro de consumo como eBay, tal vez no sea de extrañar que Berkshire Hathaway se mantenga fuera de los mercados por ahora.
Aparte de la guerra en Irán, hay muchas noticias corporativas y económicas para que los inversores las digieran esta semana, como explicamos a continuación.
1. Temporada de ganancias
Mientras que las noticias de fusiones y adquisiciones provocan volatilidad en el mercado bursátil al inicio de esta semana, también es una gran semana para los datos de ganancias, con 100 compañías estadounidenses reportando resultados esta semana. Esto incluye a AMD, Super Micro Computer, la compañía de tesorería de bitcoin, Palantir, Walt Disney y McDonalds.
AMD, el fabricante de chips, estará en el foco cuando reporte sus ganancias más tarde hoy. La compañía necesitará dar una perspectiva muy optimista para justificar la subida del 60% en el precio de su acción en lo que va del año. La compañía tiene un ratio P/E de más de 130 veces las ganancias, en el pasado esto no ha sido un problema, ya que los inversores se habían acostumbrado a que las empresas tecnológicas cotizaran a múltiplos altos en comparación con las ganancias. Sin embargo, las dudas sobre la sostenibilidad de las inversiones en IA y una recesión económica global han dejado a los inversores hambrientos de beneficios y orientaciones sólidas.
Los analistas esperan buenos números de AMD, incluyendo 10.270 millones $ en ingresos para el último trimestre, un aumento del 34% en un año. También se espera que la compañía confirme que los ingresos crecerán un 32% este trimestre, y las expectativas son altas tras los fuertes resultados de Intel el mes pasado. El sentimiento del mercado hacia el sector de procesamiento gráfico ha sido positivo este año, sin embargo, la acción cayó el lunes y bajó más del 5%, lo que podría ser una señal de nerviosismo antes de la publicación de ganancias de hoy.
En general, las acciones estadounidenses han sido impulsadas por una fuerte temporada de ganancias hasta ahora. El 63% de las compañías listadas en el S&P 500 ya han reportado ganancias del último trimestre, y el 84% de ellas han superado las estimaciones de los analistas para las ganancias por acción. El promedio a 10 años es del 78%. Las compañías también están reportando ganancias un 20% por encima de las estimaciones, mientras que el promedio a largo plazo es del 7%. Hasta ahora, la tasa interanual de ganancias para el S&P 500 es del 27.1%, el nivel más alto desde el cuarto trimestre de 2021. Esto ha sido liderado por una fuerte temporada para los servicios de comunicación, tecnología y el sector de consumo discrecional, que ha visto un salto del 39% interanual en sus ganancias. Los hyperscalers fueron los mayores contribuyentes al aumento en el crecimiento de ganancias la semana pasada, y esto correspondió con otro máximo histórico para el Nasdaq y el S&P 500. Sin embargo, el mercado no ha premiado a todos los Magnificent 7 por igual, y Meta vio caer su precio de acción un 10% la semana pasada, a pesar de reportar un crecimiento más fuerte en ganancias.
En general, el mejor desempeño de las acciones estadounidenses frente a sus homólogas europeas se está consolidando a medida que avanzamos en el segundo trimestre. El S&P 500 ha subido un 11% en el último mes, mientras que el FTSE 100 ha subido un 1.8% y el Dax un 5.5%. El crecimiento de ganancias en Europa ha sido decente pero notablemente moderado en comparación con EE.UU. Se esperaba que las acciones listadas en el índice Eurostoxx 600 entregaran un crecimiento de ganancias del 4% para el último trimestre, pero si se excluye el sector energético, el crecimiento de ganancias es apenas del 1.5% hasta ahora. Los bancos, el limitado número de acciones tecnológicas y la energía han sido puntos brillantes para Europa en esta temporada de ganancias, en contraste, el lujo ha sido mixto y los autos siguen bajo presión, lo que limita el alza del mercado bursátil. La historia subyacente de crecimiento comienza a deshilacharse fuera de la energía y las finanzas, lo que no augura bien para los índices europeos a medio plazo.
2. Enfoque en el NFP
Los datos económicos también están en el foco esta semana, el punto culminante serán los datos del mercado laboral de EE.UU. que se publicarán el viernes. También están en la agenda de esta semana las cifras comerciales de EE.UU., el informe de servicios ISM, la encuesta de empleos Jolts y el informe de nóminas del sector privado ADP. Las NFP siempre acaparan la atención. El mercado espera un aumento de 60.000 nóminas para abril, y se espera que la tasa de desempleo se mantenga estable en el 4.3%. Si esto es correcto, sería una desaceleración pronunciada en el crecimiento del empleo en comparación con los 178.000 empleos creados en marzo, sin embargo, creemos que hará falta un número de empleo mucho más débil para persuadir a la Fed de recortar las tasas una vez más. La semana pasada escuchamos que 3 miembros de la Fed disintieron contra mantener un sesgo de relajación en la declaración de la Fed, y la inflación es una preocupación creciente en la Fed. Actualmente hay solo una posibilidad muy baja de un recorte de tasas a corto plazo, con el mercado esperando que las tasas se mantengan sin cambios durante el resto del año, incluso si el gráfico de puntos de la Fed de marzo sigue esperando un recorte de tasas en 2026.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.