
Cuando Kevin Warsh asuma el mando de la Reserva Federal, el cambio irá mucho más allá de las personalidades. El nuevo presidente de la Fed probablemente redefinirá cómo se implementa y comunica la política y, lo que es crucial, cómo se espera que respondan los mercados.
En esencia, una Fed dirigida por Warsh probablemente se vería más disciplinada, menos reactiva y más tolerante al malestar del mercado.
Esto importa, porque durante años, los inversores han operado bajo un marco en el que el banco central finalmente se inclina a contrarrestar el estrés financiero. Bajo Warsh, esa suposición podría empezar a desvanecerse.
Una Fed más centrada en la credibilidad que en el amortiguamiento
La primera característica definitoria de una Fed Warsh probablemente sería un mayor énfasis en la credibilidad de la política sobre la estabilización a corto plazo.
Esto implica:
- Menor urgencia para recortar las tasas al primer signo de debilidad en el crecimiento
- Mayor disposición a mantener la política restrictiva por más tiempo
- Una priorización más clara de los riesgos inflacionarios, incluso en etapas avanzadas del ciclo
En términos prácticos, la función de reacción cambia. El umbral para flexibilizar sube y la tolerancia a condiciones financieras más estrictas aumenta.
El balance general pasa a primer plano
Un área donde una Fed Warsh podría verse materialmente diferente es en el tratamiento del balance general.
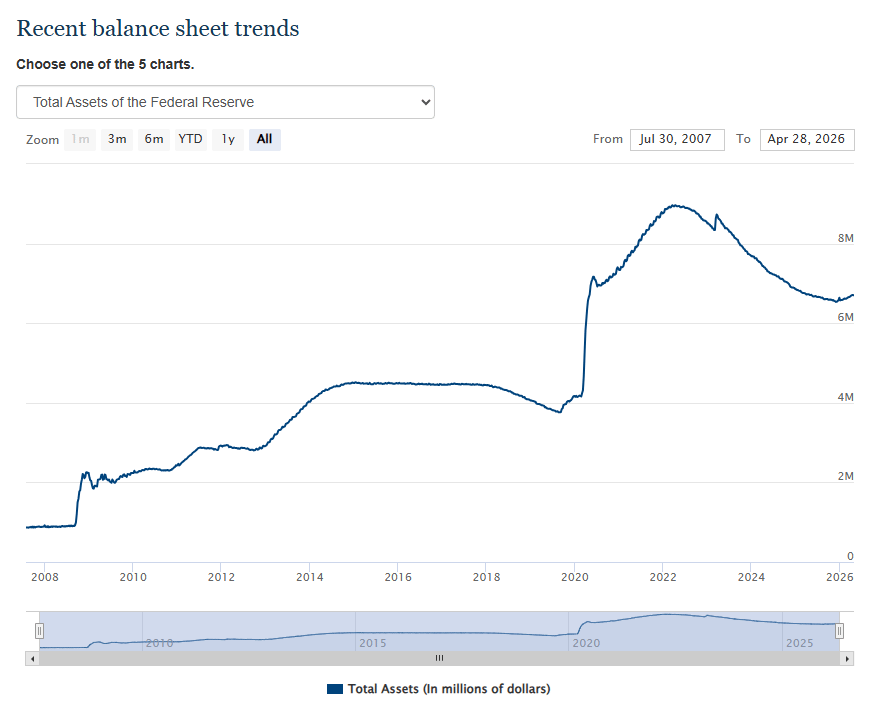
En los últimos años, las tenencias de activos de la Fed a menudo se han visto como una herramienta secundaria, claramente superada por los ajustes en las tasas de interés y operando discretamente en segundo plano a través de políticas de endurecimiento cuantitativo o reinversión. Bajo el mando de Warsh, esa jerarquía podría cambiar.
El balance general podría convertirse en un instrumento de política más activo y visible. Eso significa:
- Un compromiso más fuerte para reducir el exceso de liquidez con el tiempo
- Menor dependencia de la rápida expansión del balance durante el estrés del mercado
- Una separación más clara entre la política monetaria y la estabilización del mercado
Desde la perspectiva del mercado, este enfoque es clave. La liquidez ha sido uno de los motores dominantes de los precios de los activos durante la última década. Una Fed que sea más deliberada y potencialmente más restrictiva en la gestión de su balance introduce un viento en contra estructural para los activos de riesgo y refuerza condiciones financieras más estrictas incluso sin subidas agresivas de tasas. Esto sería una mala noticia para las acciones, las criptomonedas y las divisas altamente reactivas a los cambios en la oferta monetaria.
Comunicación: menos garantías, más incertidumbre
Un segundo cambio clave probablemente vendría a través de la comunicación.
Una Fed comandada por Warsh podría:
- Ofrecer menos orientación a futuro
- Evitar señalar un "camino de política" demasiado explícito
- Rechazar la idea de un ciclo de flexibilización predecible
Eso eliminaría uno de los anclajes en los que los mercados han confiado en los últimos años.
El resultado no es necesariamente una política más estricta en todo momento, sino menos visibilidad sobre ella. Y eso por sí solo puede endurecer las condiciones financieras y también conducir a más sorpresas.
¿El fin del "put de la Fed"?
Quizás la implicación más importante sea la posible erosión del llamado "put de la Fed". Eso no significa indiferencia hacia los mercados, pero sí sugiere una Fed menos inclinada a intervenir rápidamente para estabilizarlos.
Bajo el mandato de Warsh:
- Las caídas en el mercado de acciones pueden no desencadenar un apoyo inmediato de la política
- La volatilidad financiera podría verse como parte del mecanismo de transmisión
- Los precios de los activos tendrían un riesgo bidireccional mayor
Lo que Warsh ha dicho realmente
El mensaje de Warsh a lo largo de los años ha sido notablemente consistente, y los mercados harían bien en prestarle atención.
En esencia, su pensamiento puede resumirse en algunas ideas centrales:
- Los bancos centrales corren el riesgo de excederse cuando la política permanece demasiado laxa por demasiado tiempo.
- Expandir el balance no es neutral; moldea los mercados y distorsiona las señales de precios.
- La credibilidad se gana con esfuerzo y se pierde fácilmente, especialmente una vez que la inflación se arraiga.
- La política monetaria no debería ser la primera línea de defensa para cada perturbación del mercado.
En conjunto, esto apunta a un marco que es menos activista, más contenido y mucho más consciente de los efectos secundarios a largo plazo.
Implicaciones para el mercado de divisas: Un Dólar estructuralmente más firme
Para el mercado de divisas, las consecuencias son relativamente claras. Una Fed más disciplinada y menos reactiva tiende a:
- Soportar rendimientos reales más altos con el tiempo
- Reforzar la prima de política del Dólar estadounidense
- Reducir la probabilidad de ciclos agresivos de flexibilización
En ese entorno, el Dólar estadounidense se trata menos de diferenciales de tasas a corto plazo y más de credibilidad institucional y asimetría de política. Eso suele ser un telón de fondo favorable para el billete verde, particularmente frente a divisas de bajo rendimiento y aquellas sensibles a la liquidez global.
Para resumir
Una Fed dirigida por Warsh no significaría necesariamente una política permanentemente más estricta. Pero probablemente significaría un banco central más difícil de anticipar, menos dispuesto a tranquilizar a los mercados y más enfocado en la credibilidad a largo plazo que en la estabilidad a corto plazo.
Y, crucialmente, uno que trate el balance general como una palanca central de política, no como una herramienta secundaria.
Para los mercados acostumbrados a una liquidez abundante y una orientación clara, esto representa un régimen completamente diferente.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.