
El ánimo del mercado es muy diferente al inicio de la semana en comparación con el viernes. Los futuros de EE.UU. están a la baja y los mercados en Europa están en números rojos; el Dax y el Cac caen más de un 1%, mientras que el FTSE 100 es más resistente y baja un 0,4%, ya que las grandes energéticas suben impulsadas por un precio del petróleo más alto. BP y Shell suben un 3,5% y un 2,5% respectivamente. La volatilidad ha regresado y el precio del petróleo sube más de un 5%, el crudo Brent vuelve a superar los 95$ por barril, desde los 90$ por barril al cierre del viernes.
Los mercados financieros han sido sacudidos por las noticias del fin de semana. El viernes, el Estrecho de Ormuz volvió a abrirse y los petroleros atravesaban la vía marítima. Irán detuvo todo el tráfico a través del Estrecho el sábado, alegando que EE.UU. había incumplido los términos de su acuerdo, y el domingo la Marina de EE.UU. interceptó un barco iraní en la costa de Omán, disparó contra él y abordó la embarcación.
La situación se ha deteriorado y una vez más el tráfico a través del Estrecho de Ormuz está paralizado. El salto en los precios del petróleo de hoy y el retroceso en las acciones recuerdan que la actual tregua, que expira el miércoles, es frágil. La última ronda de conversaciones de paz en Pakistán, programada para el lunes, ahora está en peligro. Aunque una delegación estadounidense está en la región, Irán ha rechazado estas conversaciones y no está claro si se llevarán a cabo. El fracaso de las negociaciones en esta etapa es problemático, ya que es un obstáculo para negociar una tregua más larga; la actual expira el miércoles. A menos que las relaciones entre EE.UU. e Irán mejoren en los próximos dos días, podríamos ver la reanudación de las campañas de bombardeos por ambas partes y más volatilidad en los mercados financieros.
El revés diplomático ha afectado la confianza del mercado al inicio de esta semana, y esperamos ver una desinversión de algunas de las posiciones del viernes a medida que el mercado descuenta rápidamente la perspectiva de que el suministro de energía vuelva a la normalidad. Esto tiene grandes implicaciones para los rendimientos de los bonos y las expectativas de tipos de interés. Sin embargo, cabe destacar que no se ha revertido toda la caída del precio del petróleo ni el repunte de las acciones del viernes; aproximadamente la mitad de la caída del precio del petróleo del viernes se ha recuperado a primera hora del lunes. Esto sugiere que hay cierta esperanza residual en el mercado de que la tregua se mantenga y el Estrecho se reabra. El hecho de que el precio del petróleo aún no haya superado la barrera psicológica de los 100$ por barril también es significativo.
La realidad es que esta semana puede pasar cualquier cosa. ¿Está Trump escalando el conflicto para desescalarlo en los próximos días? Esta es una de sus tácticas conocidas. ¿Publicará algo en Truth Social para decir que las conversaciones de paz han vuelto? Una cosa que sabemos es que los iraníes no se están rindiendo ante el presidente, lo que hace que esta sea una guerra complicada para que EE.UU. la termine.
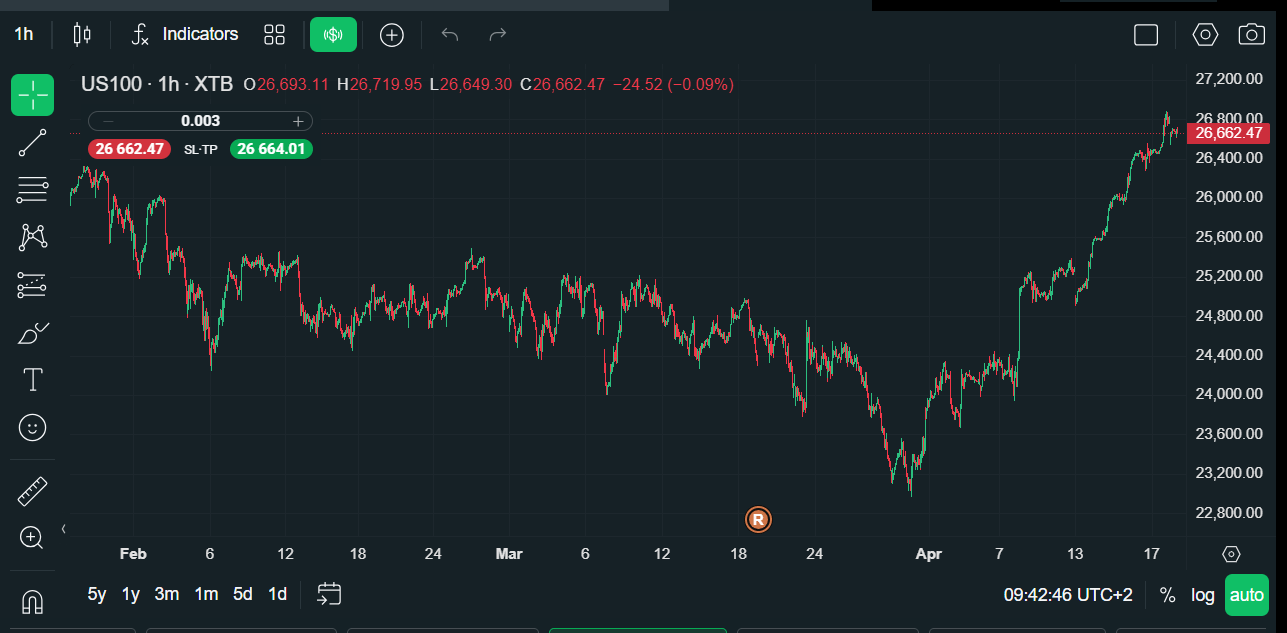
En este entorno, es probable que los mercados sigan centrados en la geopolítica esta semana, aunque hay datos económicos y reportes de ganancias a tener en cuenta. El S&P 500 terminó la semana pasada en un máximo histórico, liderado por los gigantes tecnológicos. Sin embargo, dudamos que el índice pueda mantener el nivel de 7.000 por mucho tiempo si la situación entre Irán y EE.UU. no mejora pronto.
Gráfico 1: Se espera que el Nasdaq 100 se aleje de los máximos
Eventos a seguir
1. Datos económicos del Reino Unido
El Reino Unido está en el foco esta semana, con la publicación del último informe del mercado laboral y la lectura del IPC de marzo. Se espera que la tasa de desempleo se mantenga estable en el 5.2% para los tres meses hasta febrero, y que las ganancias medias excluyendo bonificaciones retrocedan al 3.5% desde el 3.8% de enero. La recuperación del PIB en febrero hace que este informe del mercado laboral sea difícil de predecir; sin embargo, pocos esperan un fortalecimiento del mercado laboral, que se ha debilitado sustancialmente en los últimos meses.
La lectura del IPC de marzo es posiblemente de mayor importancia para los precios de los activos en el Reino Unido, ya que nos dará una señal temprana de cómo el aumento del precio de la energía impactó en las perspectivas de inflación. Los analistas esperan que el IPC general suba al 3.3% desde el 3% de febrero, y que los precios subyacentes se mantengan estables en el 3.2%. El aumento de los costos de la gasolina y el diésel probablemente sea el principal impulsor del incremento en la lectura del IPC el mes pasado. El aumento de los precios del petróleo y el gas ha sido sentido por quienes no están bajo el tope de precios de la energía, lo que también podría añadir presión al alza en la inflación. Los precios al productor también se publican el miércoles y deberían indicarnos qué tan rápido las empresas están trasladando los costos crecientes a los consumidores. Pensamos que los precios de salida podrían subir bruscamente, ya que las empresas no pueden absorber más presiones de costos en el entorno actual.
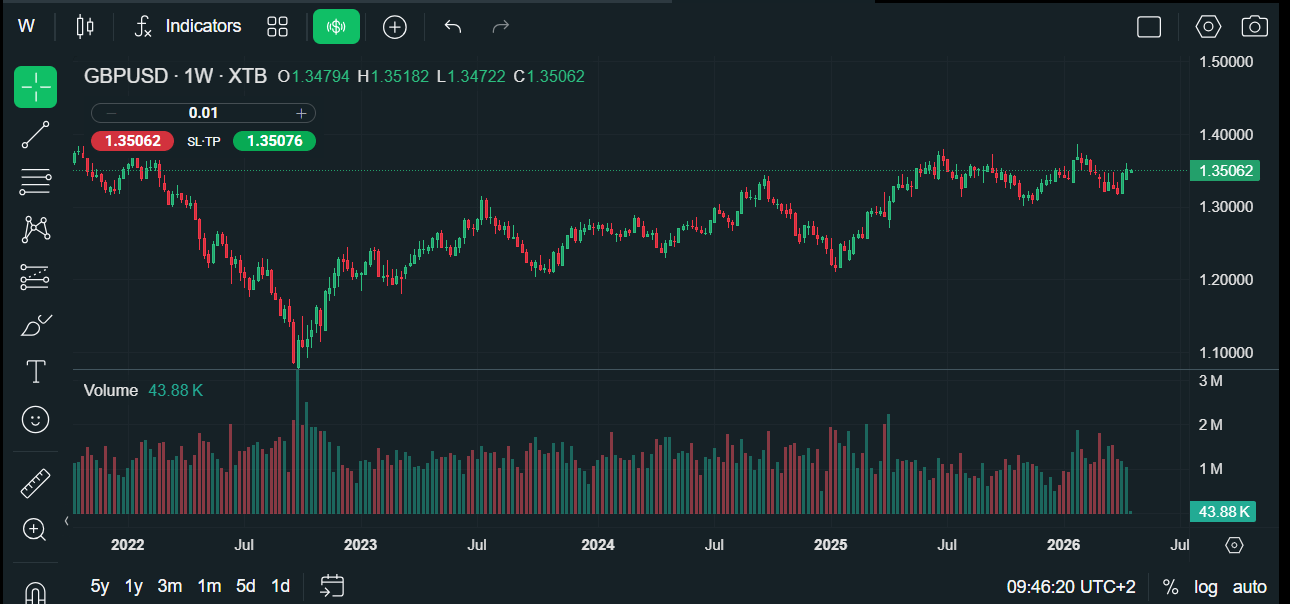
La geopolítica sigue siendo el principal motor de los precios de los activos en el Reino Unido en este momento. Además, la inflación podría caer rápidamente si se mantiene la caída del precio del petróleo. El precio del petróleo cayó por debajo de los 90$ por barril a finales de la semana pasada y, aunque subió el lunes, sigue por debajo de los 100$ por barril. El mercado podría optar por ignorar un pico en la inflación en marzo, ya que podría no continuar en los próximos meses. Cualquier reacción impulsiva al alza en la libra, que ya cotiza por encima de 1.3500$, podría desvanecerse si el precio del petróleo logra mantenerse por debajo de los 100$ por barril en los próximos días.
Gráfico 2: GBP/USD
2. Audiencia de confirmación en el Senado de Kevin Warsh
Este martes 21 de abril, tendremos la primera audiencia de confirmación en el Senado para Kevin Warsh, quien es la elección del presidente Trump para ser el próximo presidente de la Reserva Federal una vez que Jerome Powell renuncie en mayo. Este es un evento que mueve los mercados, y los inversores y operadores estarán atentos para ver qué dice Warsh sobre la inflación y la dirección de la política monetaria. El enfoque estará en si Warsh está dispuesto a pasar por alto el reciente choque de los precios de la energía y continuar apoyando tasas de interés más bajas, lo que podría impulsar los bonos del Tesoro de EE.UU. y presionar aún más los rendimientos, que cayeron bruscamente el viernes tras la noticia de que el Estrecho de Ormuz fue reabierto. Si Warsh parece continuar apoyando tasas de interés bajas, una posición favorecida por el presidente, podría impulsar el extremo corto de la curva del Tesoro estadounidense, aunque el extremo largo podría verse presionado, ya que la curva de rendimiento se empina.
Existe el riesgo de que un Warsh moderado pueda asustar a los mercados financieros si un posible presidente de la Fed no toma en serio la amenaza de la inflación. Esto podría dañar la credibilidad futura de la Fed. Warsh tendrá que caminar por una delgada línea el martes. Por un lado, necesita mostrar que está atento a los riesgos alcistas de inflación; por otro lado, podría señalar las ganancias de productividad como justificación para una futura flexibilización de la política monetaria.
Los comentarios de Warsh esta semana podrían alterar la percepción de que es un moderado, lo que podría preparar el escenario para un día volátil en los mercados, especialmente en los bonos del Tesoro. El resultado ideal para los mercados sería un comentario de Warsh sobre la posibilidad de una tasa terminal más baja, mientras establece un alto umbral para recortes de tasas a corto plazo. Si puede mantener la puerta abierta a recortes de tasas mientras también insinúa una futura flexibilización, entonces la reacción del mercado podría ser limitada, y también demostraría sus habilidades de comunicación.
La nominación de Warsh para el puesto de presidente no es sencilla. Incluso si pasa la audiencia del Comité el martes, se requiere una votación completa en el Senado. Los republicanos tienen una mayoría estrecha en el Senado, y una sola deserción podría hacer imposible que Warsh tome las riendas cuando Powell renuncie el 15 de mayo. Irónicamente, es el senador republicano Thom Tillis quien podría retrasar la nominación de Warsh. Ha prometido bloquear a todos los nominados de la Fed hasta que el Departamento de Justicia abandone su investigación criminal sobre Jerome Powell. Esto es poco probable que suceda, debido a la disputa entre Trump y Powell. Mientras el enfoque está en lo que Warsh tiene que decir, si su nominación se retrasa, Powell ha prometido quedarse como presidente interino hasta que se apruebe una nueva nominación. Sin embargo, Trump ha amenazado con despedirlo si hace esto. Si esto ocurriera, la preocupación por la independencia de la Reserva Federal podría volver a primer plano, presionando al dólar y a los precios de los activos estadounidenses en general.
3. Ganancias a seguir
Mientras la geopolítica sigue siendo el centro de atención al inicio de esta semana, hay algunos informes clave de ganancias a tener en cuenta, incluyendo la primera actualización de ganancias del primer trimestre de los Magnificent 7. 88 miembros del S&P 500 reportarán resultados esta semana, incluyendo Tesla y Boeing, junto con Intel. Hasta ahora, la temporada de ganancias ha sido fuerte, con el 86% de las compañías que han reportado resultados superando las expectativas.
El miércoles será el día principal a observar, con Boeing y Tesla reportando resultados. Tesla reportará ganancias después del cierre de la sesión en EE.UU. El trimestre pasado, las ganancias de Tesla superaron las estimaciones, pero en general 2025 fue decepcionante para Tesla y los ingresos anuales cayeron por primera vez. Los analistas esperan que la compañía se recupere en 2026, y se espera un crecimiento interanual de las ganancias del 40% para el primer trimestre. Tesla ya ha reportado entregas de 358.023 vehículos en el primer trimestre, lo que es superior a las entregas del primer trimestre de 2025. Esto sugiere que la demanda de vehículos eléctricos podría aumentar debido al conflicto en Oriente Medio y al aumento de los precios de la gasolina. El Model Y fue el coche Tesla más vendido el trimestre pasado, y la demanda de vehículos Tesla aumentó en Europa tras una débil demanda el año pasado.
La clave para los inversores es el gasto en capex. Tesla ha gastado grandes cantidades de dinero en desarrollar sus capacidades de IA, y su última guía para capex este año fue de 20.000 millones $. Sin embargo, algunos analistas están preocupados de que esto sea demasiado bajo y no incluya el gasto potencial para los últimos proyectos de Musk, incluyendo Terafab y Solar fab, ambos probablemente con costos elevados.
El precio de las acciones de Tesla subió el viernes y ha subido un 15% en la última semana, mientras las acciones estadounidenses alcanzaron máximos históricos. Sin embargo, su precio de acción sigue siendo un 12% más bajo en lo que va del año. Su precio ha caído después de dos de los últimos tres informes, y Tesla no tiene un buen historial a corto plazo de impulsar la demanda de los inversores tras anunciar ganancias y previsiones futuras. Un aumento liberal en los planes de capex para este año podría afectar nuevamente el sentimiento de los inversores.
Intel también merece atención; el trimestre pasado su precio de acción cayó bruscamente tras una guía más débil de lo esperado. Los analistas son negativos respecto a los ingresos del primer trimestre y esperan ver un deterioro pronunciado en comparación con el primer trimestre de 2025. Sin embargo, algunos analistas consideran que el listón está demasiado bajo al inicio de esta temporada de ganancias, por lo que Intel tiene potencial para sorprender al alza. Se espera que la demanda de PC se mantenga resistente, y la demanda de CPU de la compañía ha aumentado debido al crecimiento continuo de la IA. Su unidad de IA pudo aumentar precios el trimestre pasado, lo que debería mantener los márgenes de beneficio, y la compañía podría dar una guía favorable a futuro.
Sin embargo, vale la pena señalar que la acción tiende a caer tras los informes de ganancias y lo ha hecho después de 4 de las últimas 5 actualizaciones de ganancias.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.