
- Las esperanzas del mercado de un acuerdo siguen vivas.
- Las acciones estadounidenses en la mejor racha desde 2023.
- La divergencia en el crecimiento refleja el rendimiento de las acciones.
- El tema de la IA avanza con fuerza al entrar en junio.
- Qué observar en el nuevo mes.
- Eventos clave en la próxima semana: PMIs globales, NFP de EE.UU., hype de SpaceX.
Al inicio de la nueva semana, el precio del petróleo sube un 1.5%, y el crudo Brent se cotiza por encima de 93$ por barril. Esto ocurre después de que EE.UU. e Irán intercambiaran disparos durante el fin de semana. Las acciones se han visto ligeramente afectadas por esto, los futuros europeos apuntan a pérdidas leves más tarde esta mañana, mientras que los futuros de acciones estadounidenses sugieren que se esperan nuevas ganancias, extendiendo los máximos históricos de la semana pasada.
Aunque ha habido ataques de ambas partes, el mercado se aferra al hecho de que las negociaciones continúan, y que aún se encontrará un esquivo acuerdo entre Irán y EE.UU. para poner fin a la guerra en Oriente Medio y reabrir el Estrecho de Ormuz. A medida que el foco se traslada a una serie de publicaciones macroeconómicas más adelante esta semana, los inversores deberán observar cómo se desarrolla esto, y cualquier retraso en alcanzar un acuerdo podría afectar el sentimiento del mercado.
Las esperanzas del mercado de un acuerdo siguen vivas
Los mercados financieros claramente se inclinan hacia la concreción de un acuerdo, pero la crisis ya ha entrado en su cuarto mes. Los últimos informes sugieren que el presidente Trump ha exigido cambios en el último Memorando de Entendimiento, lo que podría llevar a más negociaciones en los próximos días, lo que significa que un posible acuerdo podría no llegar hasta finales de esta semana. Sin embargo, los mercados parecen tener paciencia infinita cuando se trata de que este conflicto termine.
Las acciones estadounidenses en la mejor racha desde 2023
La semana pasada fue la novena semana consecutiva de ganancias para el S&P 500. Subió más del 1.4%, lo que eleva sus ganancias en el año hasta ahora a un impresionante 10%. Solo en mayo, el S&P 500 subió un 6%, mientras que el Nasdaq saltó un 9%, ya que el sector tecnológico lidera al alza los mercados estadounidenses. El sector tecnológico de EE.UU. subió un 5% la semana pasada y un 20% en mayo, mientras el tema de la IA refuerza su dominio en los mercados globales.
Esta es la racha ganadora más larga para las acciones estadounidenses desde diciembre de 2023 y ocurre en el contexto de la guerra en Oriente Medio. Mayo presentó múltiples desafíos para los inversores, incluyendo desarrollos geopolíticos, volatilidad en los mercados energéticos, riesgos políticos, datos económicos divergentes y sólidas ganancias corporativas. Estos últimos factores ayudan a explicar el mejor rendimiento de las acciones estadounidenses. En contraste, los índices europeos tuvieron un desempeño inferior al de sus pares estadounidenses el mes pasado. El FTSE 100 subió un 1.9% el mes pasado, y el Cac francés subió un 1.3%.
La divergencia en el crecimiento refleja el rendimiento de las acciones
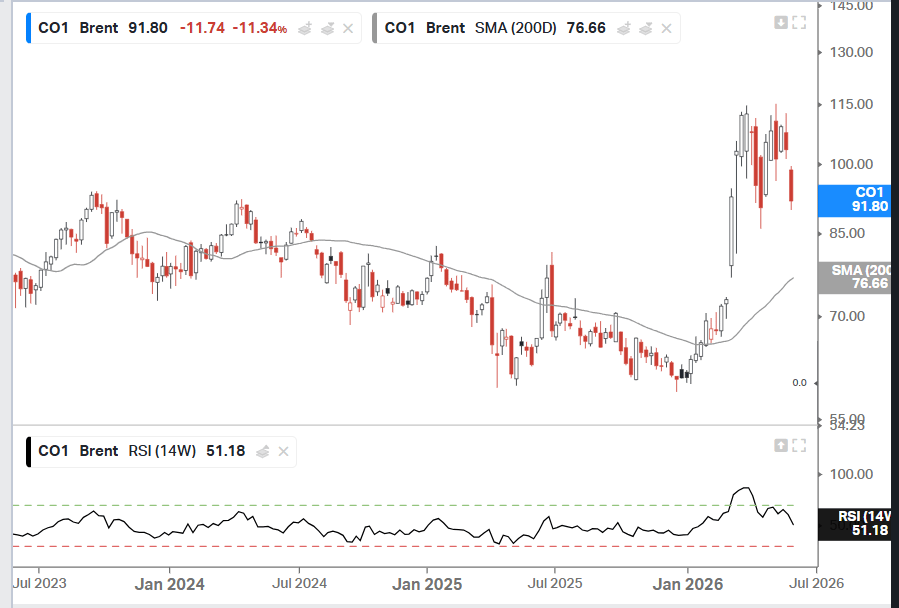
El rendimiento de las acciones refleja múltiples factores, incluyendo la caída del precio del petróleo, que bajó un 16% en mayo para el crudo Brent, su peor desempeño mensual en más de un año. Esto está afectando al FTSE 100, que tiene un peso importante en las grandes petroleras y otras acciones vinculadas a materias primas. En Europa, las perspectivas de crecimiento están perjudicando el rendimiento de las acciones. Francia se está deslizando hacia la recesión, y el BCE podría estar a punto de subir las tasas de interés, lo que es una de las razones por las que las ganancias del mercado bursátil no pueden seguir el ritmo de EE.UU. Aunque el PIB de EE.UU. del primer trimestre fue revisado a la baja de 2% a 1.6%, sigue siendo envidiable en comparación con Europa, donde el PIB fue 0.6% en el Reino Unido, 0.3% en Alemania y -0.% en Francia en el primer trimestre.
Curiosamente, los índices asiáticos están demostrando ser extremadamente resistentes a los riesgos geopolíticos. Por ejemplo, el Nikkei japonés subió un 10% el mes pasado, y el Kospi de Corea del Sur saltó casi un 30%. Esto está parcialmente vinculado al fuerte crecimiento, la economía japonesa creció un 0.5% el último trimestre, pero Corea del Sur tuvo un sólido crecimiento del 1.7%, su tasa de crecimiento más rápida en 6 años, ya que se beneficia de fuertes exportaciones de semiconductores y otras exportaciones relacionadas con la IA, lo que está despertando interés en su mercado bursátil.
El tema de la IA avanza con fuerza al entrar en junio
Por ahora, no hay razón para pensar que el tema de la IA se desvanecerá al entrar en el último mes del segundo trimestre. Por lo tanto, podríamos seguir viendo un mejor rendimiento de las acciones estadounidenses y algunas asiáticas al comenzar un nuevo mes.
Al entrar en junio, el impulso de las ganancias y la caída del precio del petróleo están impulsando las acciones y sosteniendo un rally en el mercado de bonos, liderado por el Reino Unido. Sin embargo, al acercarnos a mediados de 2026, hay algunos temas a observar que podrían tener un impacto importante en el sentimiento de riesgo.
1. Revisiones de ganancias
Hasta ahora, las revisiones de ganancias van en una dirección positiva. En abril y mayo, los analistas aumentaron sus estimaciones de BPA para el segundo trimestre, en un 2.5% para el S&P 500. La revisión promedio de ganancias en los últimos 5 años es de -1.6%, lo que sugiere que los analistas esperan otra temporada de ganancias monstruosa en EE.UU. Energía y tecnología lideran las revisiones al alza, ya que el precio del petróleo se mantiene robusto, y los analistas predicen que el tema de la IA aún tiene recorrido. Las revisiones positivas de ganancias son un motor poderoso para las acciones, y esto podría proteger a los alcistas al entrar en junio.
2. Geopolítica
Los mercados de apuestas aún predicen una alta probabilidad de que el Estrecho de Ormuz se reabra para finales de este mes. Aunque esto podría hacer que el petróleo y otras materias primas vuelvan a fluir por todo el mundo, podría no ser una reapertura única y definitiva del Estrecho. Existe la posibilidad de que Irán use el Estrecho como palanca más adelante, y esto no puede descartarse. Debido a esto, tras una caída del 16% en el precio del petróleo el mes pasado, puede que no haya mucho margen para nuevas caídas, incluso si se llega a un acuerdo en los próximos días. El precio del crudo Brent podría tener dificultades para caer mucho por debajo de 90$ por barril tras la aprobación de un acuerdo, lo que podría incrustar la inflación en las cadenas de suministro globales a largo plazo.
El Reino Unido también merece atención este mes. Los rendimientos a 10 años del Reino Unido cayeron 24 puntos básicos el mes pasado, y el mercado de bonos apuesta a que un cambio en el liderazgo del Partido Laborista no afectará las reglas fiscales actuales. Por lo tanto, incluso si Andy Burnham gana la elección parcial de este mes en Makerfield, el mercado podría no descontar un colapso fiscal en el Reino Unido. Burnham ha sido contenido por el mercado de bonos, y puede que ni siquiera gane la elección parcial. Si lo hace, aún existe la posibilidad de una nueva elección general si se desvía drásticamente del manifiesto de Starmer. Así, el mercado está dispuesto a ignorar la política del Reino Unido por ahora, pero eso podría cambiar a medida que nos acerquemos a la fecha de las elecciones.
3. Bancos centrales
Solo porque se espere un acuerdo entre EE.UU. e Irán, no se debe esperar que los principales bancos centrales del mundo adopten una postura moderada inmediata. No creemos que esto sea probable por varias razones. Mirando primero a EE.UU., el crecimiento sigue siendo robusto y la inflación también está elevada. Aunque el PCE subyacente fue ligeramente más débil de lo esperado el mes pasado, ha habido 62 meses de datos del PCE por encima de la tasa objetivo de la Fed en EE.UU., lo que dificulta que el nuevo presidente de la Fed, Kevin Warsh, abogue por recortes de tasas. Warsh dijo que prefiere los datos del PCE con media recortada, sin embargo, se sabe que esto subestima cambios sutiles en la dinámica de la inflación, como el cambio en el precio de los bienes. Warsh podría necesitar actuar con cautela para no poner en riesgo la credibilidad de la Fed en la lucha contra la inflación.
Las perspectivas para la Fed serán críticas para el dólar este mes. El índice USD ha ganado un 0.9% en el último mes, aunque su impulso alcista se ha visto frenado por las esperanzas de que la guerra en Irán llegue a su fin. Esto ha dado un respiro bienvenido a las divisas de mercados emergentes, por ejemplo, el rand sudafricano ha subido más de un 3.5% frente al USD en el último mes. El fortalecimiento de las divisas de mercados emergentes podría hacer que sus acciones sean más atractivas en las próximas semanas, y podríamos ver una ampliación del rally bursátil.
La cuestión de la credibilidad en la lucha contra la inflación también preocupa a otros bancos centrales, incluyendo el BCE y el BoE. Se espera que el BCE suba las tasas dos veces este año, aunque las perspectivas de crecimiento, especialmente para Francia, podrían oscurecer la posibilidad de una segunda subida en septiembre, especialmente si el Estrecho de Ormuz reabre. Para el Reino Unido, el mercado de futuros de tasas de interés ha reducido sus expectativas de subidas de tasas por parte del BoE en las últimas semanas. Ahora se espera una subida, que podría ser difícil, incluso si el BoE señala que sigue atento a los efectos de segunda ronda de la inflación derivados del aumento de los precios de la energía.
De cara a esta semana, la atención probablemente se centrará en los datos macroeconómicos, con el evento principal el viernes con la publicación del informe del mercado laboral de mayo para EE.UU. A continuación, destacamos algunos eventos clave a seguir.
1. Datos de EE.UU.
Habrá muchos datos económicos para que los operadores analicen esta semana, incluyendo las encuestas ISM para EE.UU. y las encuestas PMI globales. La atención estará en los indicadores económicos adelantados y en lo que las encuestas PMI nos dicen sobre la fortaleza del sector privado, que se ha moderado bruscamente en los últimos meses. Estos datos podrían reforzar el excepcionalismo económico de EE.UU. Sin embargo, también podrían señalar algunos posibles obstáculos para los próximos meses, especialmente si vemos alguna señal de que una economía global en desaceleración está afectando las perspectivas de EE.UU.
El componente de precios pagados del ISM manufacturero, que se publicará el lunes, también merece atención, ya que podría indicarnos si la inflación impulsada por el petróleo está penetrando más profundamente en la cadena de producción.
2. Nóminas no agrícolas (NFP)
El mercado buscará otro dato positivo de NFP para el mes pasado, tras una fuerte racha de crecimiento de nóminas en EE.UU. Se espera una lectura de 96.000 y que la tasa de desempleo se mantenga estable en 4.3%. Se espera que las ganancias promedio se moderen ligeramente a 3.5% desde 3.6%, pero una sorpresa al alza podría ser problemática para la Fed, ya que podría sugerir efectos de segunda ronda de la inflación derivados del aumento de los precios de la energía.
En general, aunque las nóminas están en el foco esta semana, un fracaso en las negociaciones entre EE.UU. e Irán podría cambiar la narrativa sobre las perspectivas económicas globales antes incluso de que se publiquen las NFP.
3. Bonanza de OPIs
El número de compañías con valoraciones de billones de dólares, principalmente listadas en EE.UU., está a punto de aumentar en las próximas semanas y meses con algunas OPIs importantes programadas. Se espera que SpaceX de Elon Musk se liste en EE.UU. el 12de junio, y podría valorar la compañía entre 1 y 2 billones de dólares. Esta semana esperamos que la preparación para la OPI gane ritmo. La OPI de SpaceX es notable por su gran asignación al mercado minorista, por lo que una gira tradicional de presentación podría no generar la emoción que algunos esperan. En cambio, vale la pena medir la reacción en línea para ver qué tan entusiasmada está la comunidad minorista antes de esta OPI.
El resultado de la OPI de SpaceX podría determinar el entusiasmo por la cotización de OpenAI, que se espera tenga lugar en el tercer o cuarto trimestre de este año.
Gráfico 1: Gráfico mensual del S&P 500
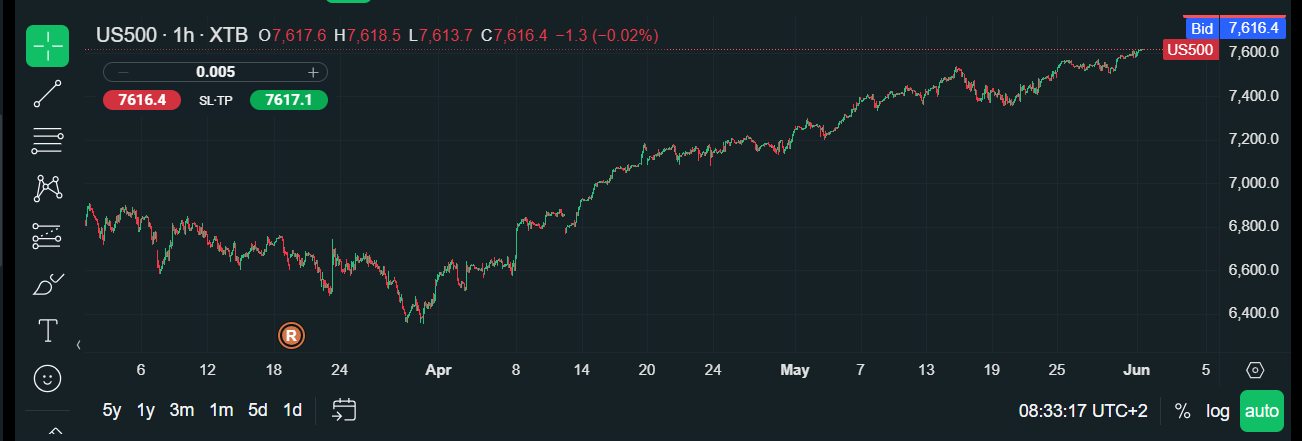
Gráfico 2: Precio del Brent Crudo
Últimos Análisis
CONTENIDO RECOMENDADO
El Euro marca un mínimo anual mientras los datos de EE.UU. mantienen sobre la mesa el endurecimiento de la Fed
El EUR/USD extiende su caída el jueves, descendiendo a su nivel más bajo desde mayo de 2025 y estableciendo un nuevo mínimo anual, mientras el Dólar estadounidense (USD) sigue firmemente respaldado por los elevados rendimientos de los bonos del Tesoro estadounidense y la resiliencia de los datos económicos de EE.UU.
El Oro enfrenta dificultades ante los elevados rendimientos de los bonos del Tesoro de EE.UU.
El Oro (XAU/USD) se mantiene estable el jueves, ya que un Dólar estadounidense (USD) más fuerte y los elevados rendimientos de los bonos del Tesoro de EE.UU. limitan el alza.
El petróleo extiende su repunte mientras el Pentágono añade otro grupo de portaaviones
Un informe que señala que el Pentágono está enviando un tercer grupo de ataque de portaaviones a Oriente Medio ha añadido un segundo impulso a la recuperación del petróleo crudo del jueves.

El S&P 500 rebota desde mínimos de dos semanas, el foco gira ahora a las Nóminas no Agrícolas
El S&P 500 comenzó la jornada en 7.686, reaccionando al alza desde un mínimo del día en 7.615 hasta llegar a un máximo diario en 7.705. Actualmente, el índice bursátil opera en 7.669, subiendo un 0.20% en la cuarta jornada de la semana.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.