
- La caída del Oro continúa.
- El Estrecho de Ormuz sigue en foco mientras la crisis se intensifica una vez más.
- Semana crucial para el conflicto.
- La crisis energética golpea esta semana mientras las exportaciones de GNL de Qatar se agotan.
- Se actualizan las perspectivas económicas.
- El Oro no logra atraer flujos de refugio seguro.
- El bajo rendimiento de los bonos frente a las acciones.
- No hay recuperación rápida para las acciones.
- Semana económica: qué observar.
El precio del petróleo sigue marcando el tono para los mercados financieros. El crudo Brent vuelve a superar los 113$ por barril al inicio de la semana, se esperan fuertes pérdidas para las acciones europeas tras una fuerte venta en los mercados asiáticos. El Nikkei cae más del 3%, mientras que el Hang Seng baja más del 4%. La venta masiva es generalizada, pero energía, tecnología, materiales y bienes raíces lideran la caída del índice japonés, y esperamos que la historia sea similar en Europa.
La caída del Oro continúa
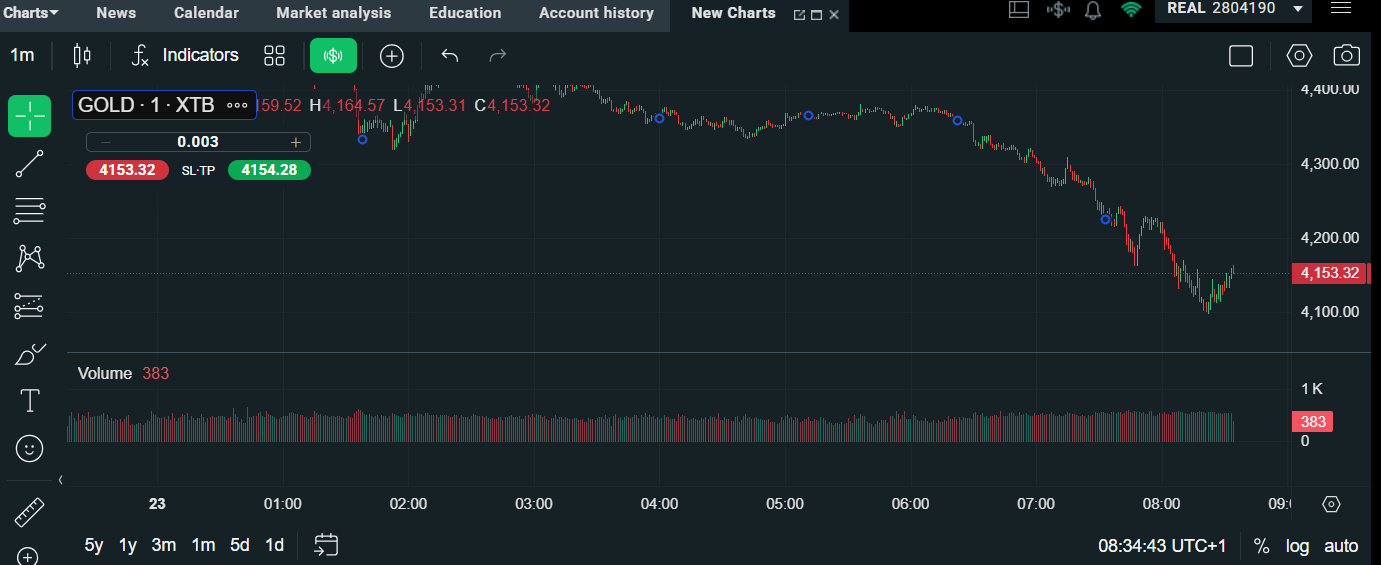
El precio del Oro está cayendo en picado. Hoy baja un 7%, la Plata cae un 8%. El metal amarillo cotiza ahora alrededor de los 4.150$ por onza. La semana pasada, el precio del Oro perdió la zona de 5.000$, esta semana parece estar en riesgo la zona de 4.000$. Esto significa que podría haber otro día duro para las acciones del Reino Unido, tras las fuertes pérdidas de los mineros de oro cotizados en el Reino Unido la semana pasada; Antofagasta y Fresnillo vieron caer sus precios de acciones un 10%. Aparte de las grandes petroleras y algunas noticias corporativas bien recibidas, hay pocos refugios para los inversores en acciones en esta etapa del conflicto.
El precio del Oro
Fuente: XTB
Estrecho de Ormuz en el foco mientras la crisis se intensifica una vez más
Entramos en la cuarta semana del conflicto en Oriente Medio y aún no se vislumbra un final. La tensión aumentó la semana pasada después de que ambas partes atacaran infraestructuras energéticas. Ahora entramos en una nueva fase de escalada para esta guerra: Donald Trump ha dado al régimen iraní 48 horas para reabrir el Estrecho de Ormuz o enfrentarse al bombardeo de sus centrales eléctricas.
Irán ha respondido diciendo que cerrará completamente el Estrecho si sus centrales eléctricas son atacadas. Dado que Irán ha desafiado constantemente las expectativas y ha lanzado ataques casi continuos con drones y misiles contra sus vecinos, Trump podría descubrir que su ultimátum caerá en oídos sordos.
Semana crucial para el conflicto
Esta podría ser una semana crucial para el conflicto, y podríamos ver quién cede primero. Todas las miradas están puestas en el Estrecho de Ormuz, que es el epicentro para los mercados financieros. Si el Estrecho se reabre, el precio del petróleo podría caer; sin embargo, si Irán no cumple con el ultimátum de Trump, esto podría debilitar seriamente la posición del Presidente, con consecuencias incalculables para los mercados globales.
La crisis energética golpea esta semana mientras las exportaciones de GNL de Qatar se agotan
Esta guerra parece estar lejos de terminar, y eso debería mantener los precios de la energía elevados. El precio del Brent ha superado al WTI en la última semana, y las ganancias semanales del precio del petróleo desde el inicio de este conflicto están en niveles históricos. El flujo de gas natural licuado (GNL) desde Oriente Medio se detendrá esta semana, ya que los buques que partieron antes de los ataques a Irán llegan a sus destinos. Estos provenían principalmente de Qatar, que ha cerrado sus exportaciones y ahora enfrenta una caída de casi el 20% de la producción debido a daños por drones en el campo de gas Ras Laffan. Esto significa que muchos países enfrentan ahora un precipicio, especialmente en Asia, con las exportaciones de GNL agotándose. Los precios spot del GNL están disparados, lo que significa que los importadores de GNL verán un gran impacto en sus finanzas en las próximas semanas y meses. En las últimas 3 semanas hemos dedicado mucho tiempo a hablar sobre la inminente crisis energética, esta semana podríamos ver lo que significa en la práctica.
Se actualizan las perspectivas económicas
Ha habido una avalancha de analistas y bancos centrales que han actualizado sus previsiones de crecimiento e inflación global tras la guerra. No es de extrañar que el crecimiento se revise a la baja y se espere un aumento de la inflación. Se espera que EE.UU. y China tengan las economías más resilientes, mientras que se prevé que el Reino Unido tenga una de las tasas de crecimiento más bajas del G7, aunque el panorama no es muy alentador para la Eurozona o Japón. La inflación general también ha sido revisada al alza, con EE.UU. y el Reino Unido esperando un IPC por encima del 3% durante la mayor parte de este año. Curiosamente, la mayoría de los analistas, en esta etapa, no prevén una recesión ni un pico de inflación al estilo 2022 que alcance cifras dobles. Si el conflicto persiste, esto podría cambiar.
Estas previsiones están sujetas a cambios; el escenario más dañino sería un conflicto a largo plazo. Aunque Israel ha dicho que continuará con los ataques durante la Pascua, que comienza en abril, los acontecimientos en torno al Estrecho de Ormuz esta semana serán cruciales para la trayectoria futura de esta guerra.
Las acciones perdieron las ganancias iniciales la semana pasada, y el sentimiento se filtró de los mercados bursátiles globales después de que los principales bancos centrales expresaran preocupación por las perspectivas de inflación, lo que provocó una fuerte venta en los bonos globales y un reajuste de las expectativas de tasas de interés. A medida que el conflicto se intensificó durante el fin de semana, con EE.UU. e Irán descartando la idea de un alto el fuego, las acciones estadounidenses se vendieron.
El Oro no logra atraer flujos de refugio seguro
Las acciones europeas continúan teniendo un desempeño inferior en comparación con sus contrapartes estadounidenses, y aunque el FTSE 100 se beneficia de un gran sector energético, también se vio lastrado por los mineros de oro tras una fuerte venta masiva en los metales preciosos. El precio del oro cayó un 10% la semana pasada, la mayor caída semanal desde la venta masiva de metales preciosos a finales de enero. Cualquiera que esperara que el oro tuviera un mejor desempeño en el entorno actual quedó profundamente decepcionado, especialmente ahora que se espera que los banqueros centrales aumenten las tasas de interés este año mientras hablan con dureza sobre el impacto inflacionario de este conflicto.
El bajo desempeño de los bonos frente a las acciones
Hasta ahora, la mayor víctima financiera de este conflicto ha sido el mercado de bonos. Las preocupaciones sobre la inflación global han llevado a una fuerte reevaluación en el extremo corto de la curva de rendimientos en todo el mundo, especialmente en el Reino Unido. Los rendimientos a 2 años del Reino Unido subieron 46 puntos básicos la semana pasada y están más altos en más de 100 puntos básicos desde el inicio de la guerra. Los rendimientos de los gilts a 2 años han aumentado un quinto en el último mes, en comparación con una caída del 8.5% en el FTSE 100 en términos de libra esterlina y una caída del 10% en el FTSE 250. El bajo desempeño de los bonos frente a las acciones nos dice dos cosas: primero, los bonos son mucho más sensibles a los cambios en las tasas de interés que las acciones, y segundo, la deuda soberana ya no se considera un refugio seguro.
Por qué los gilts del Reino Unido son objetivo cada vez
El fuerte aumento de los rendimientos de los gilts en el Reino Unido frente a otros países que también están expuestos al choque de precios de la energía enfatiza la posición vulnerable del Reino Unido como una economía de alta inflación con finanzas públicas débiles. No puede permitirse su actual factura de bienestar, y mucho menos rescatar a los hogares y empresas durante este pico en los precios de la energía, lo que genera un período incómodo para la economía del Reino Unido. Espere una ola de revisiones a la baja del crecimiento para el Reino Unido en las próximas semanas, especialmente si el BOE se mantiene en su mantra de línea dura.
No habrá recuperación rápida para las acciones
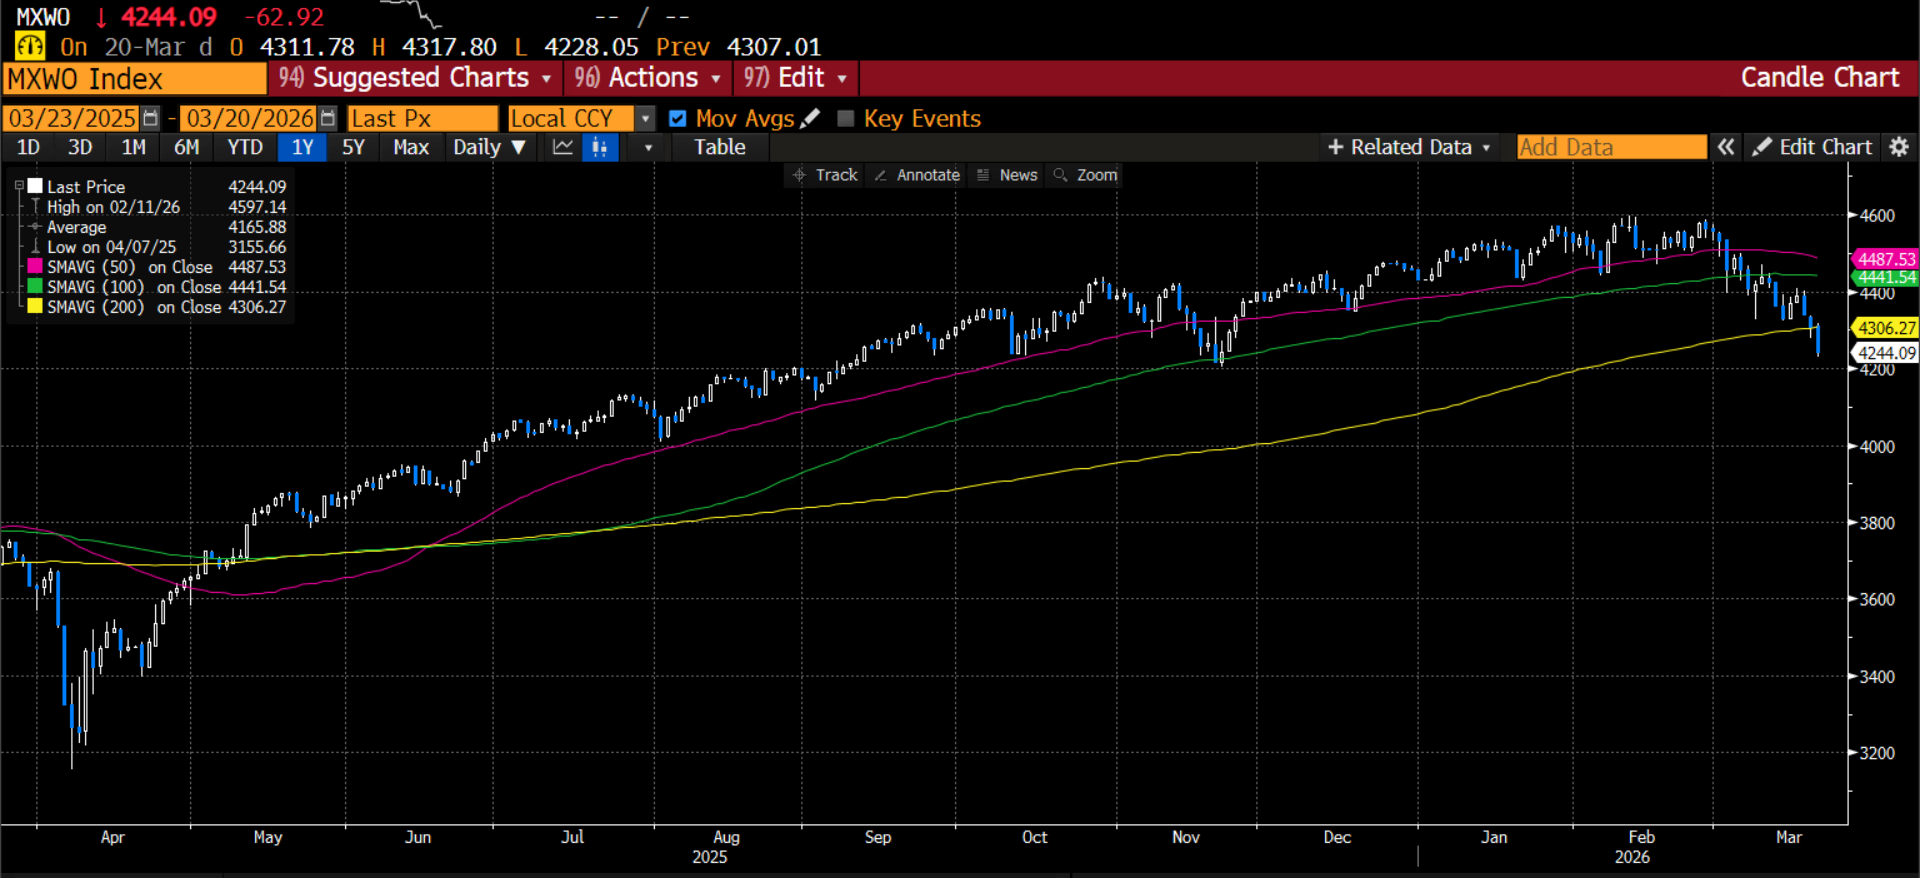
Desde la perspectiva del precio de los activos, hay algunas cosas que vale la pena destacar. Los rendimientos de los gilts del Reino Unido tuvieron su peor desempeño semanal en 4 años, mientras que las acciones también han sido arrastradas a la baja por este conflicto; el índice MSCI mundial ha experimentado una venta bastante ordenada, considerando la escalada del conflicto la semana pasada. Aunque el desempeño del índice MSCI mundial ha sido bastante resistente en comparación con la venta masiva de abril pasado, ha caído por debajo de su media móvil simple (sma) de 200 días, lo que sugiere que el impulso a largo plazo ahora es a la baja. La situación es que las acciones bajan gradualmente a medida que este conflicto se prolonga, y a diferencia de abril pasado, puede que no haya una recuperación rápida.
Índice MSCI mundial, por debajo de su media móvil simple de 200 días
Fuente: XTB y Bloomberg
En general, es probable que Oriente Medio domine el sentimiento del mercado, especialmente a medida que nos acercamos a la fecha límite del presidente Trump para que Irán reabra el Estrecho de Ormuz a última hora del lunes.
Qué observar:
Las publicaciones de datos económicos de esta semana probablemente se sentirán lamentablemente desactualizadas después de la reciente volatilidad en los mercados energéticos, particularmente el IPC del Reino Unido y los informes globales de PMI de marzo. Sin embargo, todavía vale la pena observarlos para ver cuál era la tasa base de crecimiento e inflación antes de este choque en los precios de la energía.
PMI globales
Los informes de PMI en Europa y EE.UU. llegan en un momento interesante, cuando la guerra en Oriente Medio está causando grandes ondas de choque para la economía global. Los datos de esta semana pueden darnos una indicación temprana de la magnitud de las consecuencias. Los datos de marzo capturarán el inicio de la guerra y el aumento inicial en los precios de la energía, aunque el salto de la semana pasada por encima de los 110$ fue demasiado tarde para ser capturado en esta encuesta. Los economistas esperan que el PMI compuesto del Reino Unido caiga bruscamente de 53.7 en febrero a 52.9, con riesgos obviamente a la baja. Si estas expectativas son correctas, entonces sugeriría un sector privado más resistente en el Reino Unido, lo que podría aliviar temporalmente los temores sobre las perspectivas de crecimiento del Reino Unido, lo que podría dar cierto respiro a la venta masiva en el mercado de gilts.
También se espera una caída en el PMI compuesto de la Eurozona a 51 desde 51.9 en febrero; hasta ahora nadie espera que los PMI indiquen una caída inminente a territorio de contracción. Si esto ocurriera, espere una reacción inmediata a la baja en los activos de riesgo y en el euro.
IPC del Reino Unido
Aunque puede ser tentador pensar que el informe del IPC del Reino Unido será ignorado esta semana, creemos que se usará como línea base. Si la inflación es más fuerte que el 3% pronosticado para el IPC general de febrero, podría provocar otra ola de pánico en el mercado de bonos del Reino Unido, ya que las consecuencias del choque en los precios de la energía serían peores de lo esperado. Sin embargo, una lectura más débil podría tener el efecto contrario.
También hay una serie de oradores del BOE esta semana, incluidos Megan Greene y Huw Pill. Pueden aclarar sus comentarios sobre cómo el conflicto en Oriente Medio impactará la economía del Reino Unido. Si solo muestran preocupación por la inflación sin evaluar el impacto en el crecimiento y la demanda, entonces esperamos que los gilts permanezcan en la depresión. Sin embargo, después de una venta tan fuerte la semana pasada, el mayor riesgo es una recuperación. Si Greene y Pill aportan algo de equilibrio al debate sobre cómo otro choque en los precios de la energía debilitará las finanzas de los hogares y la economía, entonces podríamos ver que los rendimientos experimenten una recuperación a corto plazo. Por ello, vale la pena escuchar atentamente lo que los miembros del MPC tengan que decir en los próximos días. La libra estuvo mayormente estable la semana pasada y logró obtener una ganancia frente al USD a medida que los rendimientos subían. Si vemos que los rendimientos de los gilts del Reino Unido caen esta semana, entonces la libra podría seguirlos.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.