
- ¿Cuánto tiempo permanecerá el petróleo por encima de los 100$?
- El estrecho de Ormuz es crítico para los precios de la energía.
- La visión optimista.
- Crecientes riesgos económicos y financieros de un conflicto prolongado.
- Europa sigue siendo más vulnerable que EE.UU.
- ¿Pesará el deterioro en la relación especial sobre los mercados de bonos del Reino Unido?
- Rotación en el mercado de valores del Reino Unido a medida que continúa la incertidumbre.
- Las acciones de software se recuperan, mientras los inversores estadounidenses miran más allá del conflicto en Oriente Medio.
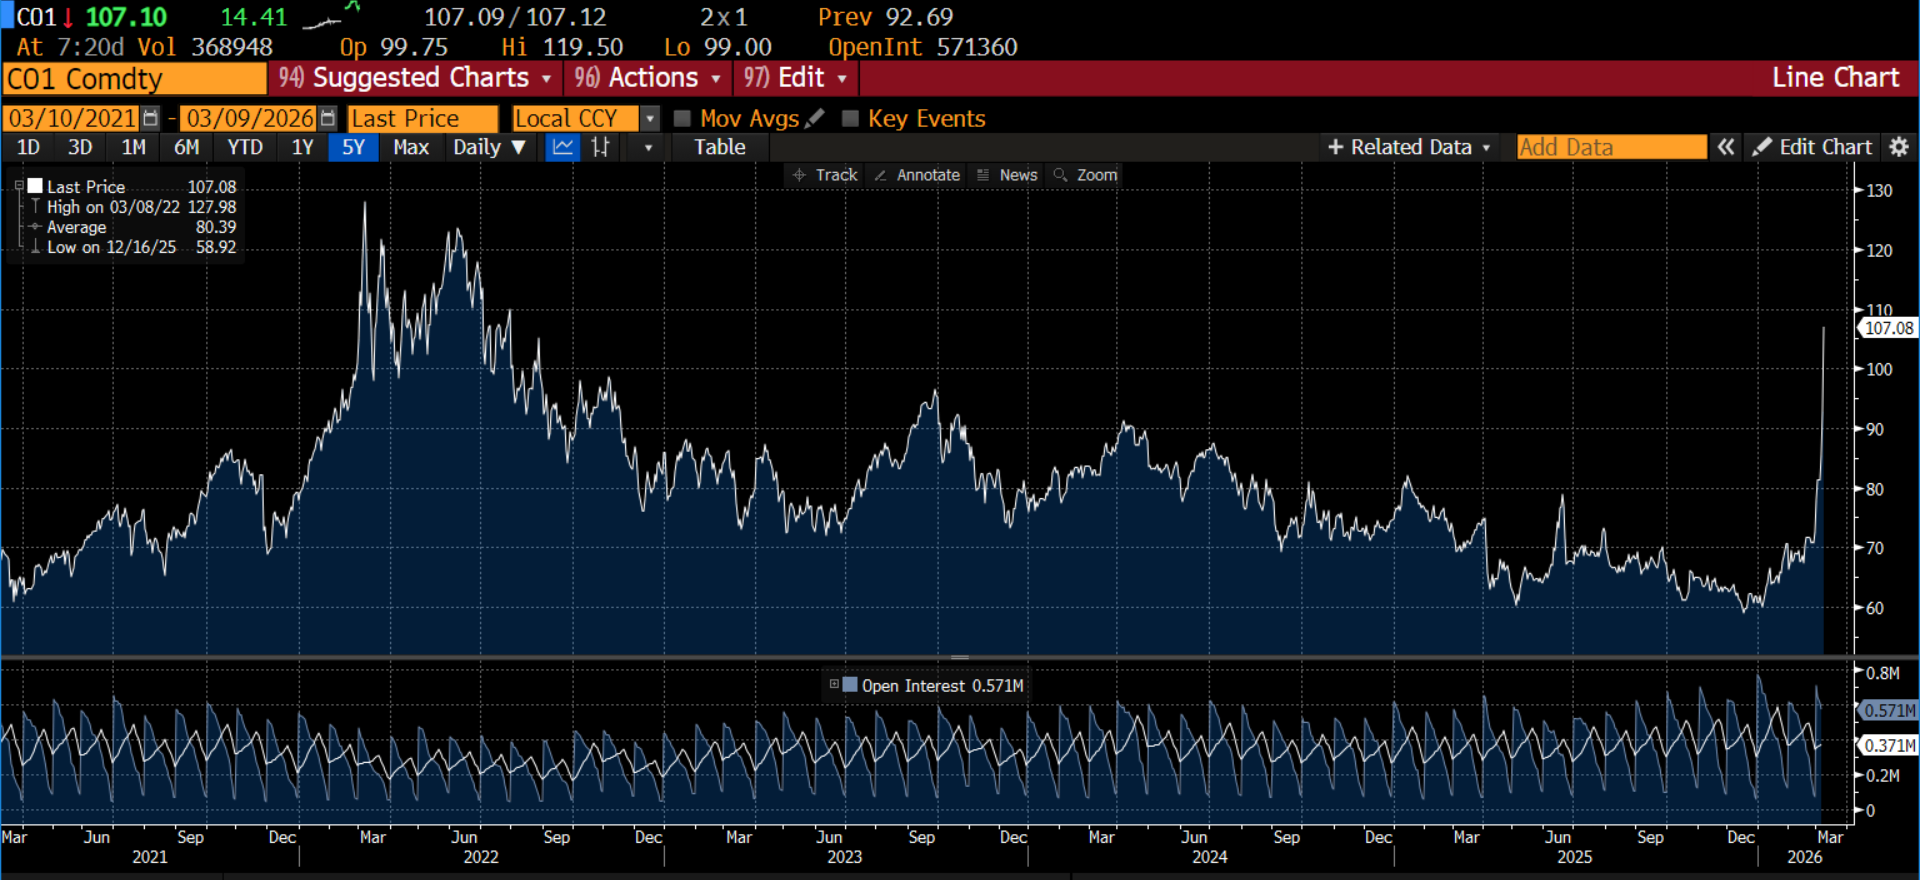
Finalmente sucedió, el precio del petróleo se disparó al abrir el domingo por la noche, con el crudo Brent subiendo de 93$ a un máximo de 119$, el nivel más alto desde 2022 debido a los cierres de suministro en todo el Golfo. En un momento, el precio del WTI saltó casi un 30%, su mayor ganancia diaria de precios jamás registrada. El precio del petróleo se ha moderado a medida que avanzamos por la mañana, y el crudo Brent se cotiza actualmente justo por encima de 108$ por barril. Mientras esperamos el inicio de la jornada de negociación, el precio del petróleo se mantiene cómodamente en territorio de tres cifras, con enormes ramificaciones para los mercados financieros al inicio de esta semana.
Gráfico 1: El precio del petróleo se dispara a niveles de 2022
La venta de acciones gana impulso
El aumento en el precio del petróleo está dominando los mercados financieros globales. Ha habido pérdidas agudas en las acciones en Asia durante la noche, el Nikkei está un 5% más bajo y el índice australiano ha caído casi un 3%. Los mercados de futuros de acciones apuntan a grandes pérdidas en Europa y EE.UU., y los bonos globales están cayendo. El rendimiento del bono a 10 años del Reino Unido está listo para dispararse al abrir el lunes, después de un aumento de 26 puntos básicos la semana pasada. El rendimiento italiano, que se mueve estrechamente con los rendimientos de los bonos del Reino Unido, ha subido otros 12 puntos básicos esta mañana. El Reino Unido está pagando más por el gas natural que nuestros vecinos europeos, por lo que es natural que nuestra venta de bonos podría ser peor que la de Europa hoy.
Es probable que hoy sea otro día difícil para las acciones y los bonos, ya que se venden bruscamente. Los metales preciosos también están más bajos a medida que los precios de la energía suben, ya que el impacto de la guerra continúa dominando los mercados.
Hubo una escalada en los ataques tanto por parte de Irán como de las fuerzas estadounidenses durante el fin de semana y hubo más ataques a la infraestructura energética clave en la región del Golfo, así como más cierres en las instalaciones de producción de petróleo y gas. Aunque hay algunos datos económicos clave que se publicarán esta semana, incluidos el IPC de EE.UU. y el PIB del Reino Unido, los desarrollos en los mercados de precios de energía determinarán el sentimiento de riesgo en los próximos días.
Crisis de suministro de energía
A medida que comenzamos una nueva semana, el mercado está observando una crisis de suministro de energía más profunda. Por ejemplo, Irak está produciendo ahora una cuarta parte del petróleo que producía antes de los ataques aéreos de EE.UU. e Israel sobre Irán. Los campos petroleros del sur de Irak están produciendo ahora 1,3 millones de barriles por día, bajando de 4,3 millones de barriles por día. Esto representa aproximadamente un 3% del suministro global de petróleo perdido en un solo evento. Sorprendentemente, esta situación es peor que la situación del suministro de petróleo después de que Rusia atacó Ucrania.
El estrecho de Ormuz es crítico para los precios de la energía
No hay nada malo con los reservorios de petróleo en el sur de Irak, en cambio, esta es una crisis de almacenamiento. Irak ha perdido 3 millones de barriles por día de suministro porque el estrecho de Ormuz está cerrado, sin barcos que pasen por él durante el fin de semana. Dado que Irak obtiene el 90% de sus ingresos estatales de las exportaciones de petróleo, el riesgo es que una crisis de materias primas desencadene una crisis social, si la situación persiste.
La visión optimista
Si bien no parece haber una desescalada de este conflicto, si el estrecho de Ormuz se reabre en las próximas semanas, entonces los precios del petróleo caerán. Esto es más probable que ocurra si el régimen de Irán colapsa. Después de intensos bombardeos por parte de las fuerzas estadounidenses durante el fin de semana, es probable que el régimen iraní se debilite aún más, y las probabilidades de un colapso del régimen están aumentando a medida que este terrible conflicto se prolonga. Cualquier señal de que el régimen está en su camino de salida podría aliviar la presión sobre el precio del petróleo, y creemos que los mercados seguirán siendo sensibles al flujo de noticias en los próximos días.
Los gobiernos se preparan para un aumento de la inflación
Los ministros de finanzas del G7 se están preparando para reunirse más tarde hoy. En la agenda está la posible liberación de reservas estratégicas de petróleo para mitigar las amenazas inflacionarias. Los ministros de finanzas solo pueden reaccionar a la situación, un alto el fuego o el colapso del régimen iraní son los principales factores necesarios para calmar el precio del petróleo en este momento.
Sin embargo, una gran liberación de reservas estratégicas de petróleo podría mantener el precio del petróleo estable en estos niveles al inicio de la semana. Hay quienes argumentan que una gran caída en las acciones de EE.UU. y globales, junto con señales de que el mercado se está preparando para aumentos de tasas de la Fed a raíz del aumento del precio del petróleo, obligará al presidente Trump a desescalar la situación, pero los comentarios agresivos del Secretario de Guerra de EE.UU., de que EE.UU. está cerca de ganar, hacen que esto sea menos probable, y las personas comunes en todo el mundo enfrentarán las consecuencias de las repercusiones de este conflicto.
Los crecientes riesgos económicos y financieros de un conflicto prolongado
Al observar el precio del petróleo, Polymarket, el mercado de predicciones, está valorando solo un 23% de un alto el fuego entre EE.UU. e Irán para finales de marzo, hace una semana esto era del 44%. A medida que comenzamos una nueva semana, podríamos ver otro episodio de aversión al riesgo y una venta generalizada en el mercado de acciones, ya que los inversores permanecen en modo pánico. Los precios del petróleo muy por encima de los 100$ por barril están amargando el ánimo de los inversores esta mañana. El impacto en la economía real dependerá de la duración de los precios del petróleo en niveles elevados. Sin embargo, con los precios de la gasolina aumentando drásticamente ya, podríamos ver una caída en la confianza del consumidor en todo el mundo. Aunque EE.UU. es un exportador neto de petróleo y es el mayor productor de petróleo del mundo en este momento, el precio de la gasolina subió la semana pasada más que en dos décadas y fue más de un 30% más alto. En el Reino Unido, el precio de un litro de gasolina sin plomo ha subido 5 peniques a un promedio de 137.5 peniques, el precio del diésel está cerca de 150 peniques. El aumento en los costos de la gasolina está actuando como un gran lastre para los precios de las acciones y si los precios del petróleo continúan subiendo esta semana, entonces las bombas se moverán con ellos. La crisis del costo de vida ha vuelto, y hace que los recortes de tasas globales sean poco probables en los próximos meses.
Europa sigue siendo más vulnerable que EE.UU.
La venta masiva en acciones fue peor en Europa que en cualquier otro lugar del mundo. Aunque el índice del Reino Unido tiene una fuerte mezcla de grandes compañías petroleras, servicios públicos y empresas de defensa, esto solo le dio un margen delgado de resiliencia frente al índice Eurostoxx 50 la semana pasada. El FTSE 100 cayó un 6,23% en términos ajustados por divisas, frente a una caída del 8,3% para el índice europeo.
El aumento en el precio del petróleo el lunes está teniendo un gran efecto en las acciones, pero el mercado de futuros apunta a una mayor resiliencia en el FTSE 100 esta mañana. Actualmente se espera que abra con una caída del 1,18%, ya que las ganancias de las grandes petroleras equilibran las pérdidas en otros lugares.
Riesgos del mercado de bonos
La semana pasada, vimos que el mercado de bonos se vendió más bruscamente que el mercado de acciones. Por ejemplo, los rendimientos de los bonos a 10 años del Reino Unido aumentaron 25 puntos básicos, los rendimientos franceses subieron 22 puntos básicos y los rendimientos italianos aumentaron 26 puntos básicos en 5 días. Los bonos estadounidenses también se vendieron, pero la venta fue más suave en comparación con Europa, y los bonos del Tesoro a 10 años de EE.UU. subieron 10 puntos básicos. El riesgo es que los operadores de acciones se alineen con los mercados de bonos y tengamos una venta más profunda en activos de riesgo esta semana.
¿Pesará el deterioro en la relación especial sobre la prima de riesgo del mercado de bonos del Reino Unido?
Valdrá la pena observar si el mercado de bonos del Reino Unido continúa subrendimiento esta semana. La venta más profunda en los gilts del Reino Unido se debió a una recalibración de las expectativas de recortes de tasas, con solo 0,3 recortes de tasas incorporados por el mercado de swaps de tasas de interés a finales de la semana pasada, anteriormente se esperaban dos recortes. También podría haberse debido a las relaciones deterioradas entre EE.UU. y el Reino Unido, con el Reino Unido eligiendo no entrar en la guerra con EE.UU., señalando un cambio importante en la relación especial. Esto encendió la ira del presidente Trump, quien criticó al primer ministro Starmer el fin de semana. Según informes, el Reino Unido está apresurándose a mejorar las relaciones diplomáticas con EE.UU., y si esto funciona, ¿podría disminuir la prima de riesgo asociada a los bonos del Reino Unido esta semana? Esto es algo a tener en cuenta.
Inversores asegurando ganancias en acciones del Reino Unido mientras la incertidumbre continúa
Las acciones de mejor rendimiento en el Reino Unido esta semana incluyeron a BP, Shell y BAE Systems; en contraste, los peores desempeños fueron las empresas de materiales y los mineros, en particular. Esto sugiere que el mercado está rotando fuera de sectores que anteriormente tenían un buen rendimiento, y hacia acciones de petróleo y defensa a medida que se desarrolla este conflicto. Los mineros tuvieron un comienzo muy fuerte en el año, por lo que los inversores pueden estar asegurando ganancias en este período de profunda incertidumbre.
Las acciones de software se recuperan, mientras los inversores estadounidenses miran más allá del conflicto en Oriente Medio
En EE.UU., el sector de mejor rendimiento en el S&P 500 la semana pasada fue el de materias primas. Sin embargo, la mayor sorpresa fue la recuperación en el sector de software de aplicaciones, que subió más del 9%. Este sector se había vendido bruscamente a principios de este año debido a los temores sobre los plugins de IA baratos que han afectado al sector. Las acciones tecnológicas de mejor rendimiento incluyeron a AppLovin, Trade Desk, Expedia y CrowdStrike. Curiosamente, ninguna gran compañía petrolera estadounidense fue uno de los 10 mejores desempeños la semana pasada, lo que sugiere que los inversores aún buscan gangas en EE.UU., especialmente en el espacio tecnológico que se vendió fuertemente a principios de 2026. La recuperación en las empresas de software ayudó al índice estadounidense a mantenerse resiliente ante el conflicto en Oriente Medio, y esperamos que este rendimiento superior continúe.
En el espacio de divisas, el dólar también vale la pena observar esta semana. El dólar está preparado para extender ganancias esta semana y está más alto en las primeras operaciones, lo que pesa sobre los activos de riesgo. La liquidez del dólar está impulsando una alta demanda en este momento y es probable que se mantenga bien respaldada a medida que los inversores enfrentan la posibilidad de una guerra prolongada en Oriente Medio que interrumpa los suministros de petróleo y gas durante meses en lugar de semanas. Si bien el dólar atrajo flujos de entrada al comienzo de la semana, devolvió ganancias el viernes, tras un informe de nóminas más débil de lo esperado para febrero. Esto aumentó las expectativas de recortes de tasas en EE.UU., y el mercado de futuros de fondos de la Fed ahora está incorporando 1,8 recortes de tasas este año, frente a 1,5 el jueves.
Esto sugiere que los fundamentos importan, especialmente en EE.UU., que los inversores están tratando como menos expuesto al conflicto en Oriente Medio. A continuación, analizamos dos eventos fundamentales clave en la semana que viene:
IPC de EE.UU.
El informe de inflación de EE.UU. para febrero se publicará el miércoles, y el mercado espera que la inflación general se mantenga en 2,4% para el mes pasado, y la inflación subyacente se mantenga estable en 2,5%. Este informe de inflación parecerá muy desactualizado después de los precios de energía y gas en aumento que hemos visto en los últimos días, lo que probablemente ejercerá presión al alza sobre la lectura del IPC de marzo. La Fed está en su período de silencio antes de su reunión del 18 de marzo, por lo que tendremos que esperar para escuchar cómo la Fed está tratando esta crisis. ¿Es esto algo que la Fed y otros bancos centrales globales verán como un aumento temporal, o lo verán como una amenaza real para la estabilidad de precios en el futuro?
La reunión de marzo es una de las últimas reuniones de Jerome Powell antes de dejar el cargo de presidente en mayo. Sin embargo, es probable que permanezca como miembro del FOMC, por lo que su opinión sigue siendo relevante. Si sugiere que la Fed está asustada por su opinión de que la inflación sería temporal en 2021-2022, antes de tener que ponerse al día y aumentar rápidamente las tasas de interés, entonces podríamos ver otra caída en el mercado de bonos en las próximas semanas, ya que la Fed es el banco central de facto del mundo en este momento.
Una lectura más débil de lo esperado para el IPC podría tener un gran impacto en los mercados financieros y podría pesar sobre el dólar y aumentar el sentimiento de riesgo, ya que sugeriría que el crecimiento de precios en EE.UU. está en una trayectoria más débil, lo que podría aliviar las preocupaciones sobre los actuales picos de precios de energía.
PIB mensual del Reino Unido
La lectura mensual del PIB de enero en el Reino Unido será digna de mención tras un final extremadamente débil en 2025. El PIB del cuarto trimestre aumentó un preocupantemente bajo 0,1%. Antes de que el conflicto en Oriente Medio causara un shock en los precios de la energía, la economía del Reino Unido parecía estar rebotando potencialmente. Un crecimiento más fuerte del PMI dio esperanza de que el sector privado finalmente pudiera deshacerse de las preocupaciones sobre el presupuesto que pesaron mucho sobre el crecimiento en el cuarto trimestre. Esto podría reflejarse en los datos de enero, con una tasa mensual del 0,2% esperada, y una tasa de crecimiento del 0,3% en tres meses esperada por los analistas.
Si bien esta sigue siendo una tasa de crecimiento lenta, sugeriría que la economía del Reino Unido no se desaceleró más al comienzo de este año. Parece cruel que el 'rebote' en el crecimiento del Reino Unido probablemente se vea anulado por un aumento en la inflación causado por un dañino aumento en los precios del petróleo. Sin embargo, una tasa de crecimiento más fuerte de lo esperado podría proporcionar algo de amortiguación al golpe que se avecina.
En general, creemos que los datos económicos del Reino Unido de esta semana tendrán un impacto marginal en los precios de los activos del Reino Unido, siendo el flujo de noticias desde Oriente Medio un motor mucho más grande por segunda semana consecutiva.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.