 ING Global Economics Team
ING Economic and Financial Analysis
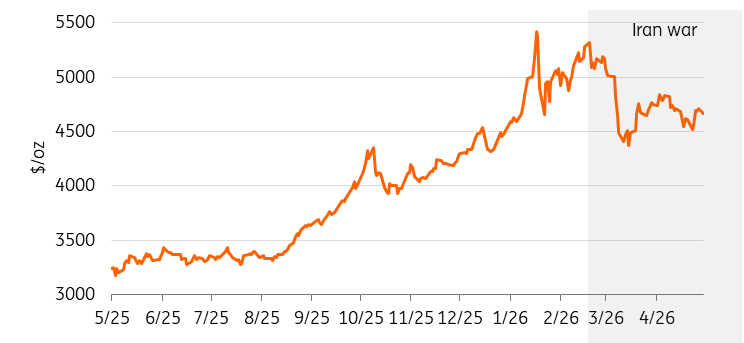
El Oro ha caído alrededor de un 12% desde que comenzó el conflicto con Irán, un movimiento inesperado para un activo ampliamente considerado como refugio seguro ante las crisis. Esta caída refleja las consecuencias macroeconómicas del shock, más que una pérdida del papel del Oro como valor refugio. Mantenemos una perspectiva positiva y prevemos que los precios alcancen los 5000 dólares por onza a finales de año.
El Oro ha tenido dificultades desde que comenzó la guerra en Irán
Fuente: Refinitiv, ING Research
Por qué el Oro se ha vendido durante el conflicto
El atractivo del Oro como refugio tiende a funcionar mejor en una crisis financiera o un choque de crecimiento, cuando los rendimientos reales caen y el dólar se debilita. Un choque energético impulsado por la oferta hace lo contrario. Los precios más altos del petróleo elevan la inflación, mantienen a los bancos centrales en pausa y fortalecen el dólar, todo lo cual pesa sobre el oro. La alta liquidez también lo convierte en una fuente de fondos cuando los inversores necesitan cubrir pérdidas en otros lugares.
Vimos la misma dinámica en 2022 tras la invasión de Rusia a Ucrania. Después de un repunte inicial, el oro sufrió presión a medida que el impacto inflacionario de los precios más altos de la energía elevó los rendimientos y el dólar. La misma dinámica se ha desarrollado aquí, solo que más rápido.
El viento en contra macroeconómico
La Reserva Federal dejó las tasas sin cambios en abril y el tono del presidente Jerome Powell fue cauteloso. La inflación se ha reactivado desde que comenzó la guerra y el caso para un alivio a corto plazo se ha debilitado. Nuestro economista de EE.UU. aún espera un alivio en la segunda mitad del año, pero un choque energético prolongado podría retrasarlo. Los rendimientos reales y el dólar siguen siendo las principales limitaciones para el oro.
Las conversaciones de paz apoyan una recuperación, pero el progreso se ha estancado
El Oro ha cedido parte de las ganancias de la semana pasada, después de que el presidente Trump rechazara la última propuesta de paz de Irán como "totalmente inaceptable". El revés mantiene incierto el calendario del alto el fuego y los riesgos inflacionarios elevados, reforzando la narrativa de tasas más altas por más tiempo que ha pesado sobre el oro durante todo el conflicto. Una resolución duradera sigue siendo el catalizador clave para una recuperación sostenida del oro.
En el ámbito macro, los datos de nóminas del viernes mostraron que los empleadores añadieron puestos de trabajo por segundo mes consecutivo en abril y el desempleo se mantuvo estable en 4.3%. Esto da a la Fed pocas razones para apresurarse con recortes, manteniendo los rendimientos y el dólar como vientos en contra a corto plazo para el oro. Los datos del IPC previstos para el martes serán la próxima prueba clave; una nueva sorpresa inflacionaria reforzaría el panorama. El mandato de Powell termina esta semana, añadiendo otra capa de incertidumbre sobre la independencia de la Fed.
Los bancos centrales siguen siendo un pilar estructural
La demanda de los bancos centrales continúa respaldando el mercado. El banco central de China volvió a comprar en abril, añadiendo 8.1 toneladas, la mayor cantidad desde diciembre de 2024, extendiendo su racha de compras a 15 meses consecutivos y elevando las tenencias totales a alrededor de 2.305 toneladas.
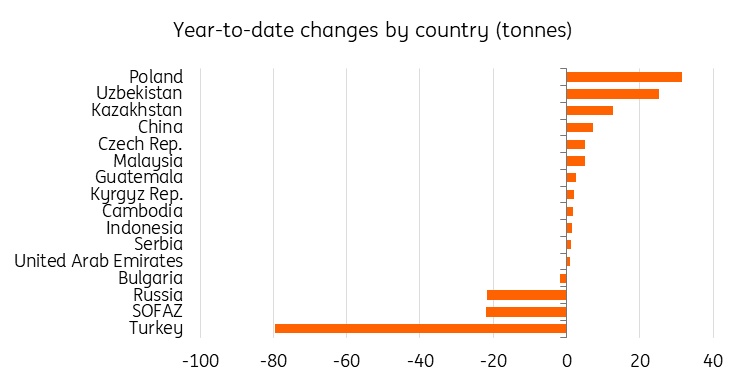
En general, aunque los bancos centrales fueron vendedores netos de oro en marzo, con ventas netas de alrededor de 30 toneladas, las compras en el primer trimestre totalizaron 27 toneladas, según datos del Consejo Mundial del Oro. Turquía lideró las ventas, reduciendo sus tenencias en 60 toneladas como parte de los esfuerzos para apoyar la liquidez en divisas, llevando sus ventas netas del primer trimestre a 79 toneladas. Las compras se mantuvieron concentradas, con Polonia añadiendo 11 toneladas en marzo y 31 toneladas en lo que va del año.
Polonia sigue siendo el mayor comprador de Oro entre los bancos centrales
Fuente: WGC, ING Research
En el primer trimestre, la demanda de los bancos centrales aumentó un 17% trimestre a trimestre, a pesar del aumento en las ventas, con Polonia y Uzbekistán liderando las compras. El Banco Nacional de Polonia fue nuevamente el mayor comprador, aumentando sus reservas de oro en 31 toneladas durante el trimestre hasta 582 toneladas. A pesar de las declaraciones recientes del gobernador Adam Glapiński sobre la posibilidad de vender parte de su oro, el banco central parece seguir enfocado en alcanzar su objetivo de 700 toneladas.
Las ventas reportadas también aumentaron, específicamente de Turquía, Rusia y Azerbaiyán. El mayor vendedor de oro en el primer trimestre fue Turquía, donde las tenencias del sector oficial cayeron alrededor de 70 toneladas (aproximadamente el 10% de las tenencias totales del sector oficial) según los datos disponibles. La mayor parte de las ventas se produjo en marzo, con el banco utilizando 80 toneladas adicionales a través de swaps de oro para fines de liquidez y divisas.
Esto apunta a una tendencia más lenta pero aún positiva en la demanda del sector oficial, con la diversificación de reservas manteniendo el apoyo al oro a medio plazo.
Los flujos de ETF comienzan a cambiar
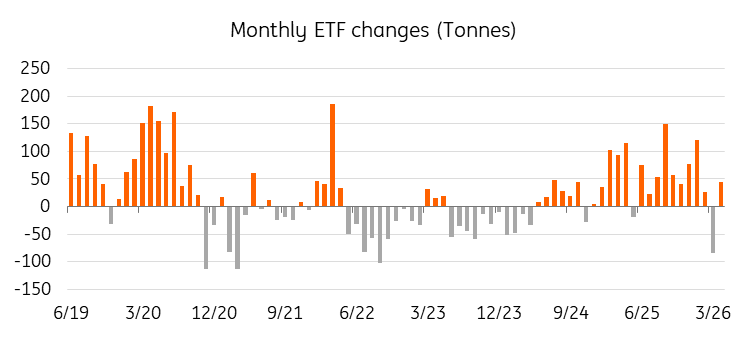
Las salidas de ETF han pesado sobre los precios desde que comenzó el conflicto, deshaciendo gran parte de las entradas previas de este año. Las primeras señales sugieren que el posicionamiento está comenzando a cambiar.
Los ETF globales de Oro registraron aproximadamente 6.600 millones de dólares en entradas en abril, revirtiendo las salidas de marzo, según datos del Consejo Mundial del Oro, con Europa liderando el movimiento, reflejando preocupaciones de que la región estaría más expuesta a un cierre del Estrecho de Ormuz. Las contribuciones de Asia y EE.UU. fueron alrededor de un tercio de las de Europa durante el mes.
Las tenencias siguen muy por debajo del pico de noviembre de 2020, dejando espacio para una reconstrucción significativa. Los flujos de ETF siguen de cerca las expectativas de la Fed; un alivio de la Fed debería ser un catalizador para nuevas entradas en la segunda mitad del año.
Los flujos se vuelven positivos en abril
Fuente: WGC, ING Research
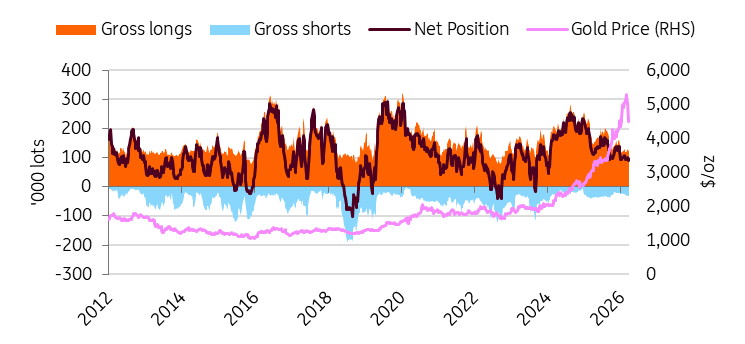
Mientras tanto, las posiciones netas largas de dinero gestionado en COMEX continúan apuntando a un entorno constructivo para los inversores, aunque el posicionamiento aún no ha alcanzado niveles saturados.
El posicionamiento en Oro aún no está saturado
Fuente: CFTC, ING Research
Riesgos a corto plazo, soporte a largo plazo
Mantenemos una visión constructiva, pero el estancamiento de las conversaciones de paz añade incertidumbre a corto plazo. El rechazo de Trump a la última propuesta de Irán mantiene incierto el calendario del alto el fuego y los riesgos inflacionarios elevados, lo que limita el margen de la Fed para recortar.
El camino al alza depende de que los precios de la energía bajen, la inflación se enfríe y la Fed recorte en la segunda mitad del año. Las compras de bancos centrales y la recuperación de los flujos de ETF proporcionan soporte adicional.
Ahora vemos los precios subiendo a 5.000$/onza para fin de año. El principal riesgo a la baja es una ruptura en las conversaciones de paz que mantenga los precios de la energía elevados y a la Fed en pausa hasta fin de año.
El papel del oro como refugio no está en duda. Sin embargo, los últimos meses han mostrado que la acción del precio a corto plazo aún puede estar dominada por fuerzas macroeconómicas, particularmente los rendimientos reales, el dólar y las expectativas sobre la política de la Fed. Una vez que esos vientos en contra comiencen a ceder, el soporte subyacente del oro debería reafirmarse.
Aviso Legal: Esta publicación ha sido preparada por ING únicamente con fines informativos, independientemente de los medios, la situación financiera o los objetivos de inversión de cada usuario. La información no constituye una recomendación de inversión, ni es asesoramiento de inversión, legal o fiscal, ni una oferta o solicitud de compra o venta de ningún instrumento financiero. Más información: https://think.ing.com/content-disclaimer/
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.