
Antes del estallido de la guerra en Oriente Próximo a finales de febrero, miento y una menor inflación. Sin embargo, este nuevo conflicto en el Golfo Pérsico cambia las reglas del juego. El shock energético resultante es de naturaleza estanflacionaria: las previsiones de crecimiento se revisan a la baja y las de inflación al alza, con variaciones observadas entre diferentes países. Se espera que la mayoría de los factores de apoyo presentes en 2025 se mantengan en 2026, proporcionando cierto amortiguador frente al shock. Bajo el escenario central de que el conflicto pierda intensidad a finales del segundo trimestre, las previsiones de crecimiento para 2026 se reducen en 0.4 puntos porcentuales (un promedio de las revisiones para los países considerados aquí), mientras que las previsiones de inflación se revisan al alza en 1.1 puntos porcentuales. Se espera que el apoyo fiscal siga siendo limitado y focalizado, con poco margen de maniobra. Sin embargo, el apoyo monetario no está actualmente en la agenda. Por el momento, los bancos centrales están más preocupados por los riesgos inflacionarios que por el impacto negativo en el crecimiento. Parecen estar listos para subir sus tasas de política, aunque aún no se ha tomado una decisión definitiva. Este es nuestro escenario para el BCE y el Banco de Inglaterra (BoE). Para el Banco de Japón (BoJ), dicha subida estaría alineada con el proceso en curso de endurecimiento monetario. La Fed, por su parte, mantendría el statu quo.
A principios de año, esperábamos que 2026 fuera tan turbulento como 2025 (a juzgar por las convulsiones geopolíticas y tensiones en los primeros días), así como caracterizado por un crecimiento más fuerte, este último impulsado por el refuerzo de los factores de apoyo en juego en 2025 (menor incertidumbre, condiciones financieras favorables, bajos precios del petróleo, comercio global resistente, auge de la IA, recuperación europea, buen desempeño del mercado laboral, menor inflación, política monetaria menos restrictiva y política fiscal en términos generales neutral). El desafío era capitalizar el impulso y, como en 2025, superar los obstáculos a pesar de los riesgos: presión al alza sobre las tasas de interés a largo plazo, el impacto completo del shock arancelario estadounidense, tensiones comerciales en aumento, corrección del mercado bursátil impulsada por la IA, amenazas a la independencia de la Fed y tensiones geopolíticas.
La guerra en Oriente Próximo está llevando el riesgo geopolítico a un pico cercano al observado en el estallido de la guerra en Ucrania.
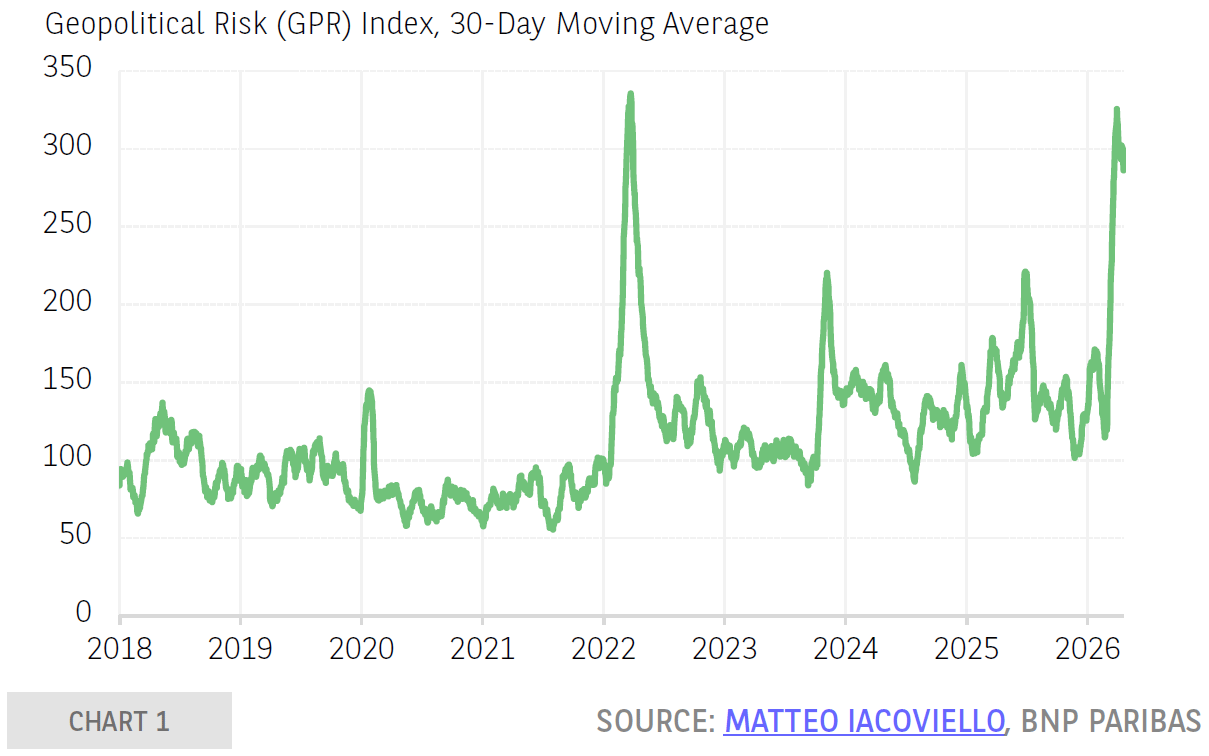
De un impacto a otro
Unos meses después, el riesgo geopolítico resurgió. La ofensiva israelí-estadounidense en Irán el 28 de febrero, junto con la expansión del conflicto por toda la región, impulsó el indicador de riesgo geopolítico a un máximo histórico, comparable al alcanzado cuando comenzó la ofensiva rusa en Ucrania (ver Gráfico 1). La resiliencia de la economía global está siendo severamente puesta a prueba por el nuevo shock energético desencadenado por esta última guerra. Este shock afecta a todos los países, aunque en distintos grados, dependiendo de su nivel de exposición y su capacidad para absorber el impacto. Se trata de un shock negativo para la economía global, en la que solo hay perdedores, aunque los países exportadores netos de hidrocarburos se verán menos afectados que los importadores netos. De las siete economías avanzadas revisadas en esta edición de EcoPerspectives, Estados Unidos es la menos vulnerable, mientras que Italia, Alemania, Reino Unido y Japón están más expuestos; Francia y España se sitúan en un punto intermedio.
Privados de varios de sus factores de apoyo (precios del petróleo, incertidumbre, inflación y condiciones monetarias, todos previamente favorables), ¿hasta qué punto resistirá el crecimiento al shock gracias al efecto amortiguador de los factores restantes aún en juego? ¿Hasta qué punto deberíamos también preocuparnos por la aparente desconexión entre, por un lado, la perspectiva bastante benigna de los mercados bursátiles y la desescalada geopolítica que parecen estar incorporando, y, por otro lado, una realidad más difícil, compleja e incierta sobre el terreno, caracterizada por preocupaciones sustanciales (interrupciones en el suministro de combustible y derivados, un retorno a la normalidad prolongado y retrasado)? ¿Hay un optimismo excesivo en un lado y un pesimismo excesivo en el otro? En esta etapa, no es fácil decidir.
En resumen, nuestro nuevo escenario base busca un equilibrio: reconoce un shock definido mitigado por varias fuerzas estructurales de apoyo en juego. Sin embargo, no se puede descartar un escenario que implique una crisis económica severa: cuanto más dure el shock, mayor será el riesgo de efectos negativos en cascada y no lineales, especialmente a medida que también aumenta la probabilidad de alcanzar los límites de las políticas fiscal y monetaria.
Nuestro escenario base plantea que el conflicto y las interrupciones asociadas en el suministro disminuirán a finales del segundo trimestre. Según nuestras previsiones, se espera que el shock energético reduzca el crecimiento en 0.4 puntos porcentuales en 2026 (promediando nuestras revisiones de previsiones para las economías cubiertas en esta publicación) y añada 1.1 puntos porcentuales a la inflación. Los países con las revisiones más significativas son Alemania para la previsión de crecimiento (revisada a la baja) e Italia y Alemania para la inflación (revisada al alza); los países con las revisiones menos significativas son España para el crecimiento y Estados Unidos para la inflación (ver Gráficos 2 y 3). Debido a los vientos de cola en curso, se anticipa que el shock seguirá siendo generalmente manejable, particularmente dado que el entorno económico parece, a primera vista, menos inflacionario que en 2022. Sin embargo, se vigilará de cerca el efecto de contagio del aumento de los precios de la energía a otros componentes del índice de precios al consumidor.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.