 Stephen Innes
SPI Asset Management
- El posicionamiento se ha reiniciado, no roto: la desinversión del dinero rápido ha invertido la asimetría de la presión a la baja a una cinta más equilibrada y de dos lados.
- El crédito es la señal, no el ruido: los spreads ajustados de grado de inversión (IG) indican que el sistema sigue funcionando y que el apetito por el riesgo no se ha quebrado.
- En mercados impulsados por titulares, la ventaja es escasa: enfóquese en la liquidez, gestione la exposición bruta y defina el riesgo en lugar de perseguir la convicción.
Un mercado que aún se mantiene entre titulares
Extraño estar en la lista regular de Goldman, especialmente leyendo las notas de Tony Pasquariello, pero algunos fragmentos están regresando, y este último merece una rápida difusión.
Su mensaje es simple: simplifíquelo.
El S&P 500 ha subido un 5% desde los mínimos de la semana pasada y está solo un 4% por debajo de los niveles de finales de febrero. A pesar de todo el ruido, el mercado no ha perdido la fe en el crecimiento. Goldman sigue proyectando un PIB de EE.UU. para 2026 de +2.3%, básicamente en línea con la tendencia, y eso es suficiente para mantener el motor en marcha.
Las ganancias son la otra pata. Con la temporada de reportes a punto de comenzar, las expectativas están aumentando, no disminuyendo, y eso importa más que los titulares.
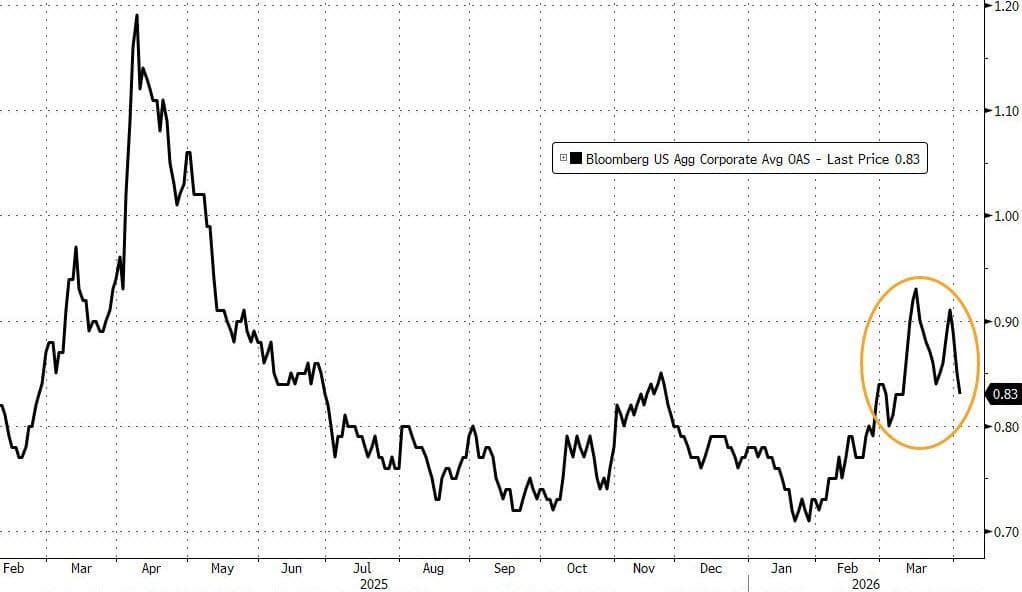
Pero la verdadera señal está en el crédito. Los spreads de grado de inversión estadounidense — LUACOAS — se han estrechado a pesar de la volatilidad y la fuerte oferta. Eso no es un mercado bajo estrés; es un mercado que aún está siendo financiado.
En resumen, la cinta no está negociando miedo. Está negociando resiliencia.
Como se señaló la semana pasada, el posicionamiento ya ha hecho gran parte del trabajo pesado.
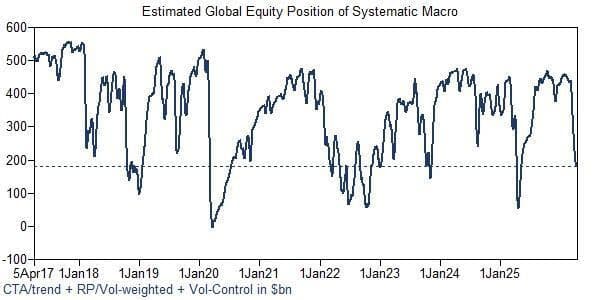
El mercado entró en marzo con posiciones largas y salió mucho más ligero. Se ha reducido la longitud, recortado la exposición y eliminado la espuma. Por eso el trasfondo técnico está mejorando silenciosamente bajo la superficie.
En cuanto al flujo fundamental, GS prime — nuevamente a través del lente de Tony Pasquariello — muestra siete semanas consecutivas de ventas netas, arrastrando la exposición al percentil 31 en una mirada retrospectiva de tres años. Eso ya no está saturado. Eso es un reinicio.
Al mismo tiempo, la multitud sistemática ha liquidado una cantidad significativa de posiciones largas. Los CTAs y los fondos que apuntan a la volatilidad han reducido el riesgo durante la caída, dejando al mercado en un lugar muy diferente al de hace un mes.
Juntándolo todo, la configuración se invierte.
Cuando el posicionamiento es pesado, los repuntes necesitan una historia. Cuando el posicionamiento es ligero, los repuntes pueden avanzar en el aire. La línea base cambia a compras netas y la asimetría se inclina al alza.
En otras palabras, el mercado no necesita buenas noticias, solo necesita menos malas.
También hay un cambio sutil bajo el capó: con marzo ya atrás, algo de gamma ha rotado de nuevo a manos de los creadores de mercado, ayudando a estabilizar la cinta en el margen.
No es una configuración perfecta. Las recompras siguen fuera de juego hasta fin de mes, por lo que aún no hay una demanda corporativa constante. Pero esa no es la historia de todos modos: esto ha sido sobre el dinero rápido reduciéndose. Los fondos de cobertura tuvieron un marzo difícil, sin duda, pero lo clave es que actuaron. Se redujo el riesgo, se limpiaron los libros y se reinició el posicionamiento.
Y ampliando la perspectiva, el primer trimestre cuenta una historia diferente. Los fondos de cobertura, en conjunto, realmente entregaron — aproximadamente +2% — mientras que la clásica mezcla 60/40 cayó alrededor de -2%, e incluso los llamados "activos seguros" no ofrecieron cobertura cuando más importaba. Eso no es solo rendimiento, es relevancia.
Pero tal vez la explicación más clara sea la más simple.
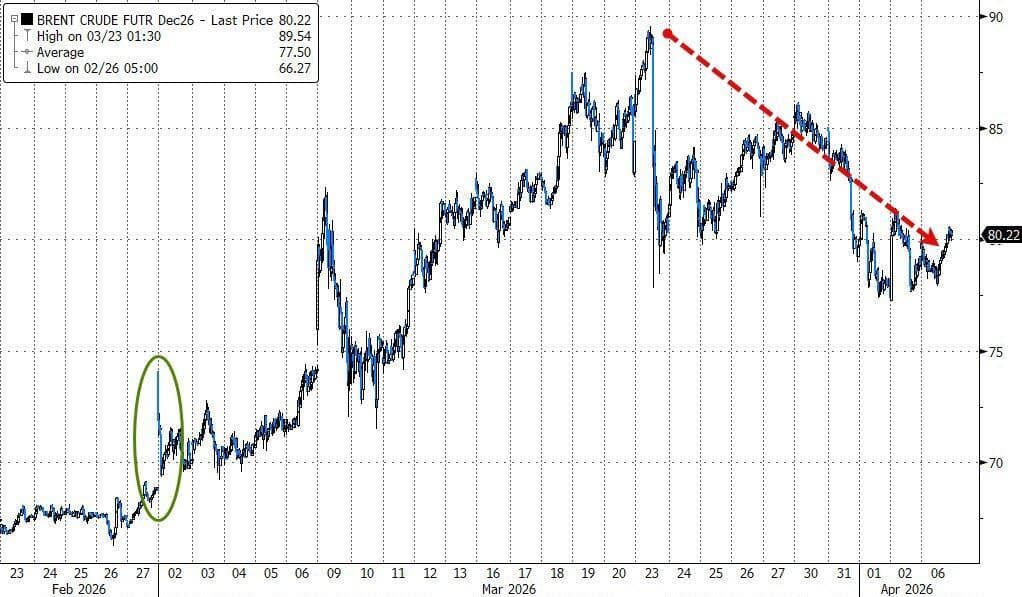
El petróleo dejó de subir.
El Brent diferido — piense en COZ6 — ha caído alrededor de un 6% desde los máximos del 20 de marzo. Y cuando el barril retrocede, la válvula de presión sobre las expectativas de inflación se alivia, las tasas se calman y los activos de riesgo pueden respirar de nuevo.
A veces no se trata de flujos, o gamma, o posicionamiento.
A veces es solo el precio del petróleo dejando que el mercado exhale.
…o tal vez esto no sea inusual en absoluto — tal vez este sea el manual de juego.
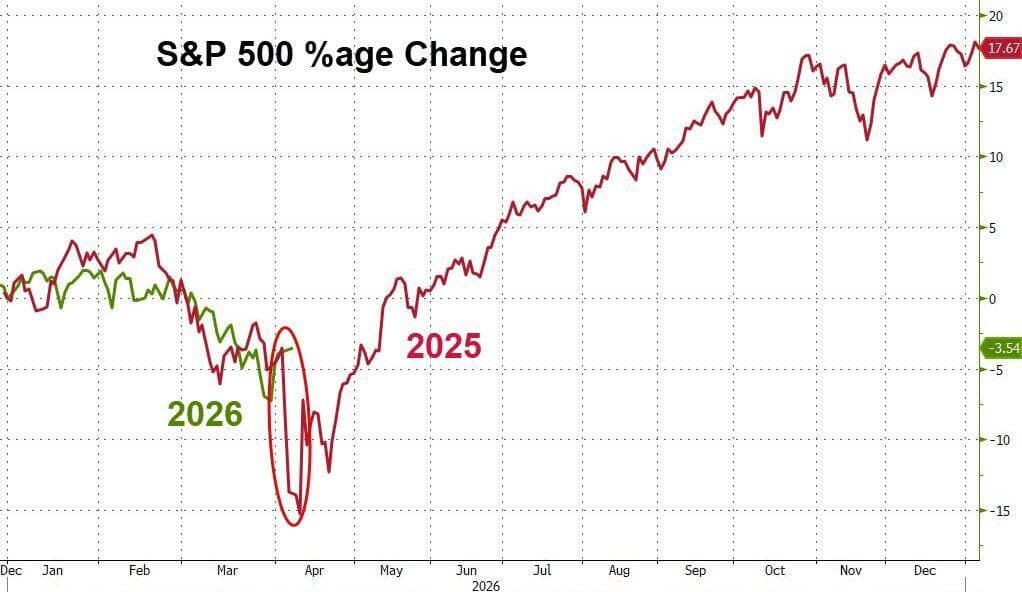
Porque si retrocedes y miras años como 2018 o 2022, el S&P 500 no bajó en línea recta. Rebotó — fuerte, repetidamente — con múltiples repuntes del 5% que parecían y se sentían como giros, solo para desvanecerse de nuevo.
Así es la naturaleza de las cintas difíciles. No siguen una tendencia limpia. Azotan la convicción.
Y ese es el punto.
Estos repuntes contrarios a la tendencia no son anomalías — son características de un mercado que aún busca equilibrio, donde el posicionamiento se reinicia, la incertidumbre macroeconómica persiste y cada repunte obliga a los participantes a volver al riesgo, confíen o no en él.
Por supuesto, el contexto importa.
La resiliencia del año pasado solo llegó después de una verdadera purga — un reinicio completo que limpió la mesa antes de que el mercado encontrara nuevamente su equilibrio.
Así que la pregunta no es si un rebote del 5% significa algo.
Es si el mercado realmente ha pagado el precio necesario para sostenerlo.
Ex post, se puede argumentar todo — y esa es precisamente la trampa. Operar la geopolítica desde la posición corta es un juego de baja visibilidad donde el titular, no la tesis, fija el precio.
Hace un mes, la asimetría claramente se inclinaba a la baja. Hoy, se siente mucho más equilibrada. La preocupación en torno a los mercados físicos de materias primas — especialmente el petróleo — no ha desaparecido, pero el posicionamiento se ha reajustado y la cinta ya no es unidireccional.
Así que ahora se convierte en un árbol de escenarios.
La verdadera pregunta es si tienes alguna ventaja sobre cuál de esos caminos se materializa. El instinto es una cosa — la ventaja es otra. Y ahora mismo, la ventaja se siente escasa.
Lo que nos lleva de nuevo a la disciplina.
No puedes controlar el titular, solo tu reacción a él.
Así que mantén el riesgo donde puedas salir — la liquidez de primer orden importa. Recorta el bruto donde el impulso ha sido errático. Y si quieres inclinarte al alza, exprésalo con riesgo definido — spreads de compra, no operaciones heroicas directas.
Porque para cuando llegue la claridad, el movimiento ya estará en marcha.
Para los escépticos, el mercado sigue siendo frágil.
Para los soñadores, sigue en pie.
Para todos los demás, es una cinta que exige respeto más que convicción.
Para los escépticos
Esta es nuestra "cesta de riesgo geopolítico de EE.UU." en relación con el S&P 500...
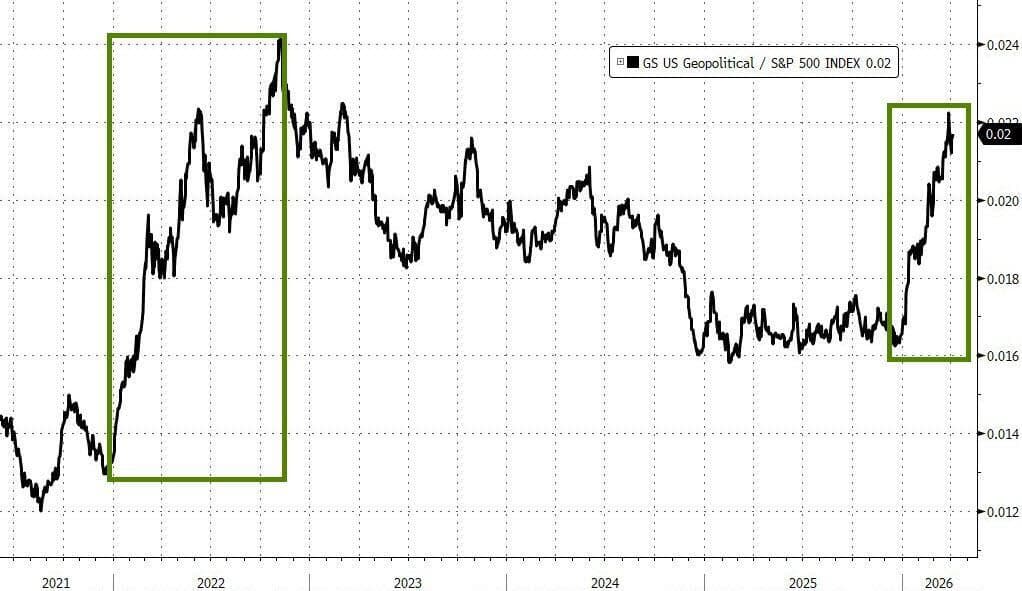
Piense en contratistas de defensa, productores de petróleo y petroleros.
Como en 2022, esta cartera está haciendo lo que debe hacer... superar al mercado y alcanzar un máximo más alto.
Para los soñadores:
Esto simplemente traza las estimaciones de ganancias a 12 meses para el S&P 500.
Como se mencionó la semana pasada, esto solo ha estado aumentando durante la reciente turbulencia (y, en una perspectiva más amplia, observe que casi se ha duplicado desde que comenzó la era COVID).
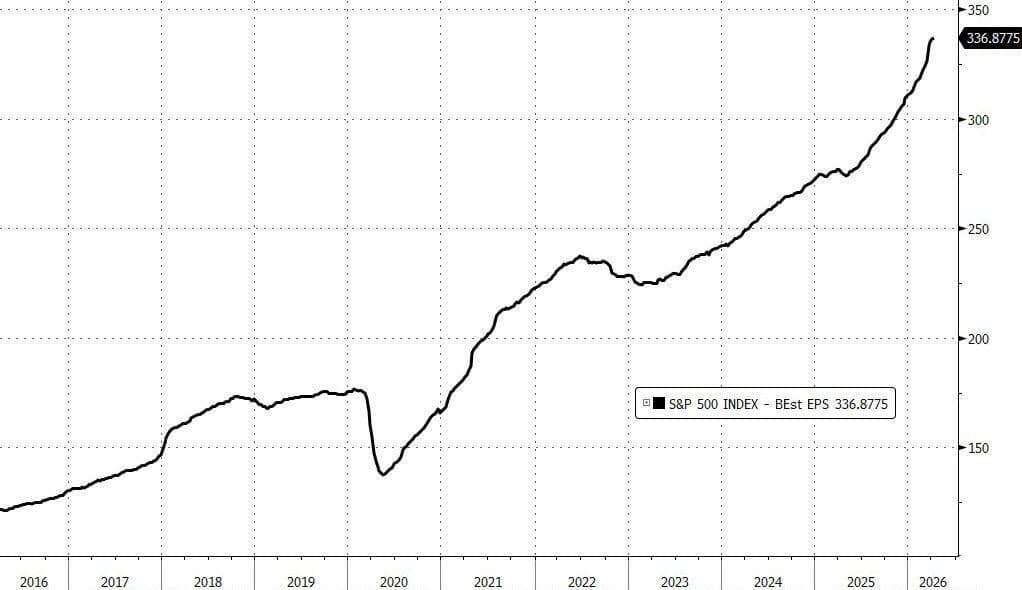
Mi punto aquí: si quieres ser un bajista serio, necesitas estar dispuesto a anticipar un punto de inflexión a la baja aquí para ganar dinero de verdad.
Y luego amplía la vista — mucho — para recordarte con qué frecuencia el mercado se equivoca en el panorama general.
Revisando notas antiguas, Tony Pasquariello señala una visión de 2009 que China superaría a Estados Unidos para 2027 en torno a los 21 billones de dólares. En ese momento, eso parecía inevitable — China en 5 billones, creciendo rápido, EE.UU. aún saliendo de la crisis.
Avanzando rápido, y sí — China ha crecido enormemente, aproximadamente en ese rango proyectado. Pero la verdadera historia no es que China esté alcanzando.
Es que EE.UU. se está alejando.
De 14 billones a 32 billones, EE.UU. no solo mantuvo terreno — lo amplió. Y esa es la parte que los mercados subestiman constantemente: la durabilidad a gran escala.
Lo que hace que el estado de ánimo actual se sienta familiar.
En ese entonces, había mucho escepticismo hacia los activos estadounidenses — narrativas de declive estructural, cambios en el equilibrio de poder, el habitual estribillo de "esta vez es diferente". El tono de hoy no es tan distinto.
Pero la historia tiene una forma de humillar las operaciones consensuadas.
Porque aunque la narrativa gira, el resultado no siempre sigue.
Y más a menudo de lo que parece, apostar contra la profundidad, flexibilidad y persistencia de la economía estadounidense ha sido una posición muy costosa de mantener.
SPI Asset Management proporciona análisis de divisas, materias primas e índices globales, de manera oportuna y precisa sobre las principales tendencias económicas, análisis técnico y eventos mundiales que afectan a diferentes clases de activos e inversores.
Nuestras publicaciones son solo para fines de información general. No es un consejo de inversión ni una solicitud para comprar o vender valores.
Las opiniones son de los autores, no necesariamente de SPI Asset Management, sus funcionarios o directores. El comercio apalancado es de alto riesgo y no es adecuado para todos. Las pérdidas pueden superar las inversiones.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.