 Brent Donnelly
Spectra Markets
USD/JPY
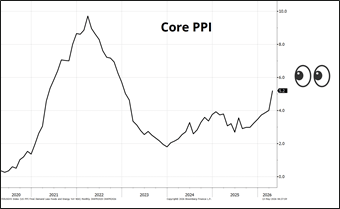
El MOF se encuentra en una situación interesante tras unas Nóminas no Agrícolas decentes, un IPC elevado, un IPP al rojo vivo y un cambio en la valoración de las subidas del FOMC. Aquí está la evolución de la valoración de la Fed para 2026:
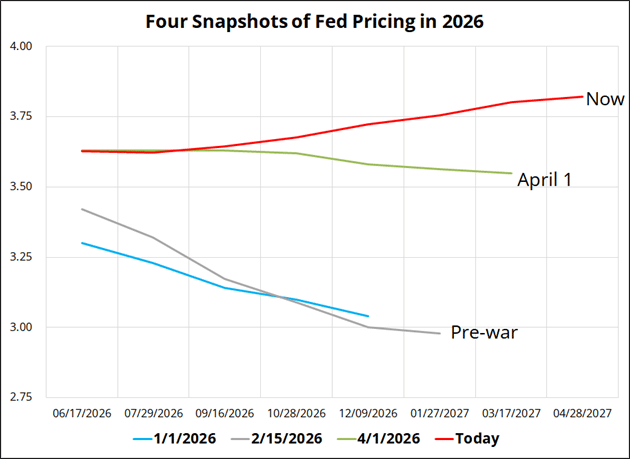
El mercado no está valorando muchas subidas, pero es un cambio de régimen respecto a lo que teníamos antes de la guerra. Esto no es favorable para el MOF, ya que el mantra del G7 es que la intervención está destinada a actuar solo cuando el FX no refleja los fundamentos. Si el BoJ mantiene las tasas sin cambios y la Fed está valorada para subirlas, la intervención se vuelve menos apetecible. Bessent ha ido y venido de Japón sin noticias, y el USD/JPY se acerca lentamente al nivel clave de 158.00.
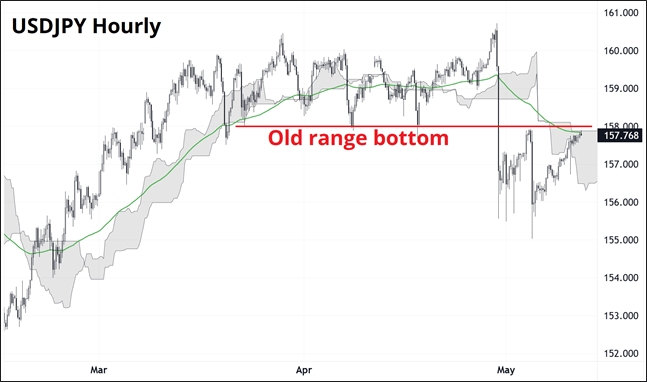
Se puede ver en ese gráfico que la parte inferior del antiguo rango (línea roja), la media móvil de 100 horas (línea verde) y la parte superior de la nube de Ichimoku horaria coinciden en 158.00. Por encima de ese nivel, los bajistas del JPY se sentirán alentados, y el MOF estará en una situación extremadamente desagradable. ¡Y! Tenemos un discurso del BoJ esta noche a las 10 p.m. hora de Nueva York por parte del miembro de la junta Masu Kazuyuki. Le cedo la palabra a Simon Flint, nuestro especialista en FX de Asia.
Simon Flint: Reflexiones sobre el BoJ tras unos días en Tokio
Mi conclusión tras el primer día de reuniones fue que había solo un 40% de probabilidad de una subida del BoJ en junio (frente al 75% valorado). Esto se basa únicamente en que Takaichi prefiere que el BoJ no suba. Si fuera solo una decisión del BoJ, un 75% (y en aumento con el paso del tiempo; ceteris paribus) serían probabilidades razonables.
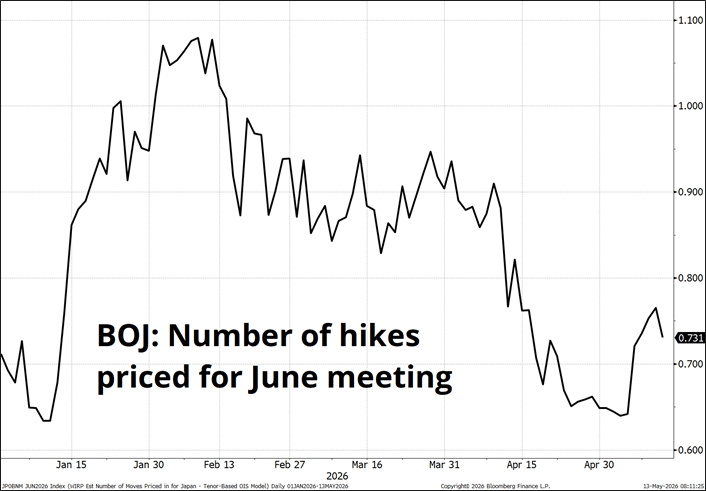
Sin embargo, pensé que valía la pena informar que un experto del BoJ con cualificaciones mucho mejores que las mías no estaba de acuerdo y situaba las probabilidades en un 80%; dado que la primera prueba de su tesis llega mañana con el discurso de Masu.
Un hilo de su razonamiento fue el siguiente:
- Con tres disidentes, estamos cerca de una masa crítica para una nueva subida.
- Hay una buena posibilidad de que Masu y Koeda se unan a los disidentes y creen una división 5/4.
- Masu y Koeda ya eran más agresivos que Nakagawa, el tercer disidente (sorpresa) en la reunión de abril.
Por lo tanto, una prueba inminente de esta tesis es el discurso de Masu en Kagoshima. (Nota: el subgobernador Himino habla el 16 de mayo, Koeda el 21 de mayo y Ueda el 3 de junio; el BoJ decide la próxima reunión el 16 de junio.)
Ya no estás en Inglaterra
Ueda-san entonces cambiaría a respaldar una subida ante una posible derrota embarazosa para el núcleo de la junta. El gobernador del BoJ nunca ha perdido una votación en la era moderna de votaciones públicas; esto NO es el BoE.
Ueda, enfrentándose a un desastre inminente (una derrota 5/4 o un choque con el Gobierno), presentaría estos hechos al Gobierno, que se vería obligado a dar su consentimiento (ya que las consecuencias para el mercado de un "desastre" serían mucho mayores que cualquier perjuicio económico por la subida de tasas).
De hecho, mis reuniones en Tokio confirmaron que la convicción del Gobierno contra la subida es solo (digamos) 60/40 en mi opinión.
Esto se debe, en parte, a que ha evolucionado un nuevo consenso político de que un JPY débil es políticamente venenoso, ya que en la mente del público se asocia con una presión sobre el coste de la vida. Además, Bessent ha sido claro en su creencia de que el BoJ está retrasado, y resiente los efectos secundarios en FX y JGBs (y por ende en USTs). Como nota al margen — y especulación ociosa de mi parte — seguramente no fue coincidencia que Ueda eligiera volar a la neutral Suiza para una reunión rutinaria del BIS (es la salida bimensual), en lugar de someterse a una reunión con Bessent.
Ya sea 1) la tesis del desastre, o: 2) una mayor subida del USD/JPY que el MOF no pueda contener, o 3) un aumento significativo en las expectativas de inflación, o 4) evidencia de que una subida del BoJ calmaría el mercado de JGBs***, convencerían al Gobierno para dar su consentimiento a una subida.
Por lo tanto, esto hace que el discurso de Masu mañana sea de considerable importancia. Masu se ha descrito a sí mismo como "justo en el medio" del grupo, se le considera bastante pragmático y (como dije) anteriormente se creía que era más agresivo que Nakagawa.
***La evidencia de que una subida del BoJ ayudaría a calmar los JGB no es fuerte, y (por buenas razones) la creencia predeterminada del Gobierno es que una subida del BoJ elevará los rendimientos de los JGB. De hecho, si se observa la rápida incorporación de una subida en diciembre (que pasó del 16% valorado el 21 de noviembre), estuvo asociada con un claro aumento en los rendimientos de los JGB (hasta 30 años). De manera similar, la eliminación de la subida de abril (desde el 55% el 10 de abril) estuvo asociada con una caída en los rendimientos de los JGB. Así que, ¡buena suerte convenciendo al gobierno de que una subida de tipos reducirá las tasas a largo plazo!
Último discurso de Masu
De hecho, el último discurso de Masu, pronunciado el 6 de febrero, ya se lee bastante agresivo. Por lo tanto, sería necesario ver una mejora en este lenguaje para confirmar la tesis de la subida del BoJ.
Quizás su discurso sugiera que el BoJ no puede ignorar el shock de oferta presentado por la guerra en Irán.
Quizás afirmando claramente que "la guerra adelantará el momento en que la inflación subyacente del IPC alcance el 2 por ciento", o "los precios y las expectativas de inflación probablemente aumentarán significativamente" (las expectativas son clave aquí), o "el Banco necesita abordar el riesgo de que los precios se desvíen al alza."
Extractos clave de su discurso del 6 de febrero:-
"La tasa de interés real… está en un nivel significativamente negativo."
"Estoy convencido de que será necesario continuar con más subidas de la tasa de interés de política para completar la normalización de la política monetaria en Japón."
"Se debe prestar atención a si la inflación provocada por la depreciación del yen puede aumentar las expectativas de inflación de las personas y, a su vez, afectar la inflación subyacente."
"Es muy probable que las empresas continúen aumentando los salarios de manera constante este año."
"Las condiciones financieras en Japón siguen siendo indudablemente acomodaticias. Dado esto, si se realiza la perspectiva para la actividad económica y los precios presentada en el Informe de Perspectivas de enero de 2026, el Banco, de acuerdo con la mejora en la actividad económica y los precios, continuará aumentando la tasa de interés de política y ajustará su grado de acomodación monetaria en el proceso de completar la normalización de la política monetaria."
"Aunque la tasa de inflación subyacente sigue por debajo del 2 por ciento, se está acercando mucho al objetivo del 2 por ciento."
"A medida que el comportamiento que se arraigó durante el período de deflación ahora se está desarraigando, Japón ha entrado claramente en una fase inflacionaria. Dada esta situación, lo vital a partir de ahora es asegurar que, mediante subidas oportunas y apropiadas de la tasa de interés de política, la tasa de inflación subyacente se mantenga por debajo del 2 por ciento. Al mismo tiempo, es fundamental asegurarse de que las subidas excesivas de tasas no interrumpan el ciclo virtuoso de un aumento moderado de precios y salarios que finalmente ha comenzado a ganar impulso en Japón. Por lo tanto, el Banco procederá con cautela con las subidas de tasas."
Dado que el discurso de febrero fue bastante agresivo, cualquier tono moderado esta noche sería un desastre para el JPY con el mercado valorando altas probabilidades de una subida en junio. Si nuestro hombre de la derecha es agresivo, eso mantiene la subida de tipos en juego, y necesitaría volverse ultra agresivo para aumentar las probabilidades de subida. Sin el apoyo del BOJ a los esfuerzos del MOF, es probable que el JPY caiga víctima de la trilema y el USDJPY esté por encima de 162 en julio. Por ahora, tiene sentido asumir que el BOJ y el MOF están trabajando en conjunto, pero si no es así, como sugieren suavemente las probabilidades 40/60 de Simon, eso es importante.
Simon también está reduciendo su visión bajista del USDCNH a corto plazo ya que cree que es un poco un macro corto plazo concentrado en la reunión Trump/Xi. Ha acertado el movimiento de 6.90 hasta aquí y es menos alcista con el CNH a corto plazo. Si eres cliente de trading de Spectra FX, puedes recibir regularmente los pensamientos de Simon. Si trabajas en un fondo de cobertura y no operas con Spectra: mándame un mensaje por Bloomberg y pongamos en marcha la cobertura.
Reflexiones finales
El FX del G10 está tranquilo incluso cuando las acciones colapsaron y se recuperaron, y tuvimos el titular algo divertido de la noche que NVDA añadió instantáneamente 125.000 millones en capitalización de mercado anoche porque se difundió la noticia de que Jensen Huang se unía a Trump en China. Mientras tanto, todos se preguntan si las previsiones de un shock de oferta por el cierre de Hormuz estaban equivocadas o simplemente un poco desfasadas en el tiempo.
¿Cuándo verá la Fed la señal de alarma?
Este material es únicamente para fines informativos y de debate. Spectra Markets no es un asesor de inversiones registrado ni un asesor de comercio de materias primas. Este material no debe considerarse como una recomendación actual o pasada ni una oferta de venta ni una solicitud para entrar en una posición particular o adoptar una estrategia de inversión particular. Spectra Markets no proporciona, ni ha proporcionado, ningún asesoramiento de inversión ni recomendación personal en relación con ninguna transacción descrita en este material. Spectra Markets está afiliada a Spectra FX Solutions LLC, un corredor de presentación que está registrado en la NFA; Spectra FX Solutions LLP, que es una entidad registrada en la Autoridad de Conducta Financiera del Reino Unido; y SpectrAxe, LLC, una instalación de ejecución de swaps que está registrada en la CFTC. Las divulgaciones de Spectra FX Solutions LLC y Spectra FX Solutions LLP relacionadas con los negocios separados de Spectra FX se pueden encontrar en nuestro sitio web.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.