 Stephen Innes
SPI Asset Management
La caída en el precio físico del crudo podría reflejar una tensión en la demanda más que una mejora en las condiciones de suministro.
Las reducciones de inventarios están amortiguando el impacto, pero son finitas y se acercan a niveles críticos.
Los márgenes negativos de refinación señalan que el sistema ya no puede absorber costos más altos del crudo sin reducir la actividad.
Incluso con liberaciones de reservas y recortes en las refinerías, el déficit subyacente persiste, dejando al mercado equilibrado entre la escasez y la fatiga de la demanda.
La oferta ajustada se encuentra con la destrucción de la demanda
El mercado del petróleo en este momento se siente como un escenario donde los decorados están en llamas, el guion dice pánico, y sin embargo el actor principal camina tranquilamente en la dirección opuesta.
El crudo físico, los barriles reales que importan, no las promesas en papel que dominan las pantallas, ha caído de 144$ a menos de 100$ en cuestión de días. Desde entonces ha intentado recuperarse, pero incluso ese rebote lleva el eco vacío de un mercado que se recuperó brevemente por teatro político en lugar de por una verdad estructural. Cuando los titulares empiezan a comerciarse como una parodia y se señalan como tal en tiempo real, sabes que el precio ya no está anclado a la realidad sino que deriva en la corriente de la narrativa.
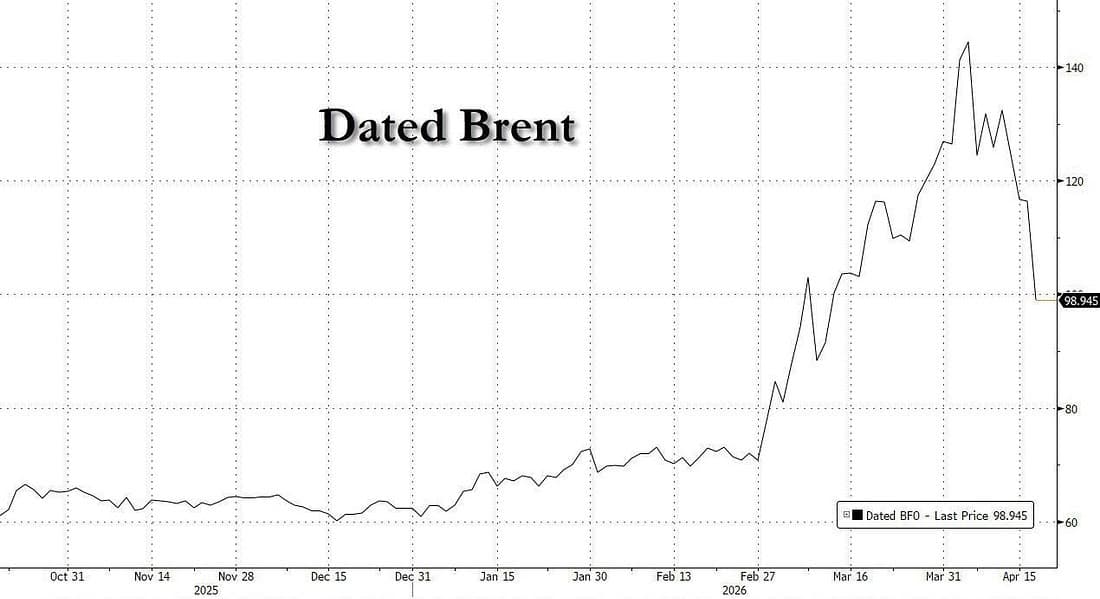
Y ahí es donde comienza la confusión, porque estructuralmente, nada ha mejorado. De hecho, el panorama subyacente se ha deteriorado.
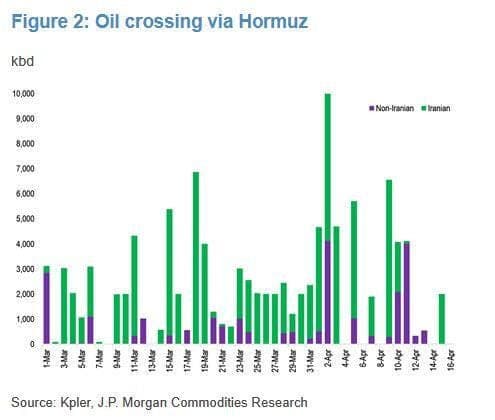
El suministro no ha acudido al rescate. Ha empeorado silenciosamente bajo la superficie. Los flujos no iraníes desde el Golfo se han mantenido estables, pero las exportaciones iraníes han sido efectivamente retiradas del mercado, colapsando aproximadamente 2 millones de barriles por día. Eso no es un ajuste marginal. Es un trozo del sistema siendo removido. Lo que ya era un mercado ajustado se ha estrechado aún más, con el déficit extendiéndose hacia un territorio incómodo.
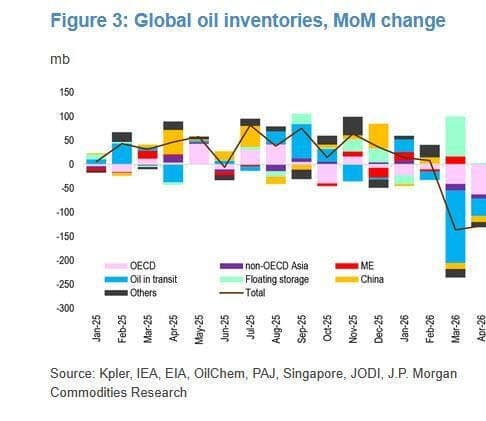
Los inventarios han intervenido como amortiguadores del choque, haciendo lo que siempre hacen en momentos como este. Aproximadamente 265 millones de barriles han sido retirados globalmente desde que comenzó el conflicto. Eso es un colchón significativo, absorbiendo alrededor de 6 millones de barriles por día de desequilibrio y evitando que los precios exploten al alza en línea recta. Pero los inventarios no son una solución. Son un puente. Y los puentes solo funcionan hasta que llegas al otro lado o te quedas sin camino.
De cara al futuro, la trayectoria actual de ajuste sugiere que las existencias de crudo de la OCDE se acercarán a mínimos operativos alrededor del 15 de mayo, a medida que se profundicen los recortes en las refinerías. JP Morgan
Esto deja la destrucción de la demanda como la única palanca que queda para explicar por qué los precios han caído incluso cuando el sistema se ajusta.
El mercado ya no comercia barriles. Comercia tolerancia.
Ya no pregunta cuántos barriles faltan. Pregunta cuánta presión puede absorber el sistema antes de que cambie su comportamiento. ¿Cuánto costo se puede trasladar antes de que algo se rompa? ¿Cuánta tensión pueden soportar las refinerías, los consumidores y los gobiernos antes de retroceder?
Europa ya está respondiendo a esa pregunta, ya que solo hay una forma de cuadrar este círculo.
Con el suministro ajustándose y los inventarios agotándose, los precios deberían estar subiendo con propósito, no retrocediendo. Cuando el mercado físico se mueve en dirección opuesta a sus propios fundamentos, no es una señal de alivio, es una señal de tensión. La única forma de reconciliar precios más débiles con un sistema más ajustado es que la demanda ceda, y la prueba más clara de ese cambio ya está apareciendo en el complejo de refinación.
En el noroeste de Europa, los márgenes no solo se han suavizado, han colapsado. Los márgenes de hidrodesulfuración ligera y dulce han pasado de un saludable 9$ por barril a mediados de marzo a menos de cero a finales de mes, antes de desplomarse a menos 15.3$ por barril en la semana que terminó el 12 de abril. Eso no es un deterioro marginal. Es la economía de la refinación, al revés.
Lo que esto te dice es simple pero poderoso. Las refinerías ya no pueden trasladar los costos más altos del crudo al mercado final. El consumidor se resiste. El sistema rechaza el precio. Y cuando eso sucede, las refinerías no absorben pérdidas indefinidamente; recortan la producción.
Esta es la destrucción de la demanda en su forma más temprana y confiable. No llega como un colapso en el consumo en los titulares. Aparece silenciosamente en los márgenes, en las tasas de utilización, en las decisiones de procesar menos crudo porque ya no tiene sentido económico.
Así que cuando el crudo físico cae en un mercado ajustado, no es porque la escasez haya desaparecido. Es porque el sistema está empezando a ahogarse con ella.
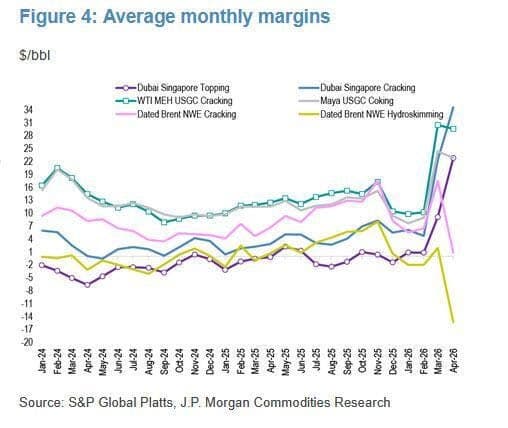
Así es como se ve la destrucción de la demanda en tiempo real. No un colapso del consumo de la noche a la mañana, sino una retirada gradual. Una desaceleración de la actividad a medida que el costo de participar se vuelve demasiado alto.
Para abril, los recortes en las refinerías ya se acercan a 3 millones de barriles por día, con reducciones más profundas emergiendo en Asia y China. Para mayo, ese ajuste se acelera hacia los 6 millones. Esto no es un ajuste fino. Es el sistema adaptándose bajo presión.
Al mismo tiempo, los gobiernos están recurriendo a sus palancas de emergencia. Se están utilizando reservas estratégicas. Se está liberando crudo. Se están reduciendo los inventarios de productos. Estas medidas están diseñadas para suavizar el impacto, extender la pista de despegue, evitar que el sistema se bloquee bajo estrés.
Pero incluso con estas intervenciones, el desequilibrio persiste. El déficit sigue siendo mayor que antes.
Para abril, JPMorgan ahora estima recortes en refinerías de 2.9 mbd frente a 2 mbd la semana pasada—1.4 mbd en China, 1.2 mbd en el resto de Asia y 0.3 mbd en Europa. Para mayo, hemos revisado los recortes en refinerías de 4 mbd a 6 mbd. En SPR, actualmente estamos siguiendo liberaciones de crudo de 1.6 mbd, incluyendo 1.0 mbd de Japón y 0.6 mbd de EE.UU. (aproximadamente 0.4 mbd por encima de nuestra expectativa previa). También estimamos 1.6 mbd de liberaciones/reducciones de productos. Incluso con estos compensaciones, el déficit total tras un bloqueo completo de Hormuz es ahora aproximadamente 1 mbd mayor.
Y ese es el paradoja que define este mercado.
La oferta está ajustada. Los inventarios están cayendo. La demanda comienza a ceder. Y el precio está atrapado en el medio, ya no reflejando solo la escasez de barriles, sino la disposición del sistema a soportarlos.
Esto no es un repunte limpio impulsado por la oferta ni una clara caída liderada por la demanda. Es una negociación.
Una negociación entre la restricción física y la tolerancia económica.
Porque en esta fase, el mercado no pregunta qué tan ajustadas están las cosas.
Pregunta qué lado de la ecuación de oferta y demanda toma el control del mercado nuevamente.
SPI Asset Management proporciona análisis de divisas, materias primas e índices globales, de manera oportuna y precisa sobre las principales tendencias económicas, análisis técnico y eventos mundiales que afectan a diferentes clases de activos e inversores.
Nuestras publicaciones son solo para fines de información general. No es un consejo de inversión ni una solicitud para comprar o vender valores.
Las opiniones son de los autores, no necesariamente de SPI Asset Management, sus funcionarios o directores. El comercio apalancado es de alto riesgo y no es adecuado para todos. Las pérdidas pueden superar las inversiones.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.