 Stephen Innes
SPI Asset Management
Cálculos sobre la crisis del petróleo
Wall Street ama las previsiones ordenadas de fin de año como los marineros aman los mares en calma, pero el mercado tiene la costumbre de arrojar la brújula por la borda en el momento en que realmente comienza el viaje. Por tercer año consecutivo, esas predicciones brillantes impresas en diciembre ya parecen pertenecer al museo de errores de pronóstico financiero. Primero vino el consenso de la gran recesión de 2023 que nunca llegó en 2024, mientras las acciones subían. Luego llegaron las llamadas de colapso confiadas tras la caída del llamado Día de la Liberación, que se desvaneció en otro apretón al alza. Ahora el péndulo se mueve en la dirección opuesta. El último escenario de riesgo que circula por las mesas de operaciones, incluido uno notablemente sombrío modelado por los estrategas de Goldman Sachs, imagina un severo shock de suministro de petróleo vinculado a interrupciones alrededor del estrecho de Ormuz. En ese escenario, el Brent no solo se dispara; detona a través del complejo energético, drenando la liquidez global como un oleoducto agrietado y forzando las expectativas de crecimiento a la baja de manera drástica. Las matemáticas de estrés de Goldman sugieren que en un verdadero escenario de shock de suministro, el S&P podría caer hacia 5.400, ya que los costos energéticos más altos sofocan el consumo, presionan los márgenes corporativos y envían al motor de crecimiento global tosiendo humo.
En otras palabras, el mercado de acciones que ha pasado los últimos dos años escalando una pared de preocupaciones podría encontrarse de repente mirando hacia una pared de barriles. El petróleo se convierte en el punto de apoyo. Cuando la energía se dispara lo suficientemente rápido, se comporta como un impuesto sobre la economía global, y los mercados que estaban felizmente negociando sueños de inversión en IA redescubren rápidamente el viejo libro de reglas macroeconómicas donde la inflación sube, los bancos centrales dudan y los activos de riesgo se revalorizan. Los operadores que han sido condicionados a comprar cada caída podrían descubrir de repente que cuando el petróleo es el motor, el manual cambia. La cinta deja de comportarse como un trampolín y comienza a comportarse como la gravedad.
Por ahora, el mercado está tratando la situación de Ormuz como un arma cargada sobre la mesa en lugar de una que ya ha disparado. Pero el escenario de Goldman es un recordatorio de que si el estrecho se convierte en algo más que un teatro geopolítico y se transforma en un verdadero punto de estrangulamiento para los flujos de crudo globales, el S&P podría cambiar rápidamente de celebrar la narrativa de un aterrizaje suave a valorar una recesión por shock energético a gran escala. Y en ese mundo, el mercado no se desliza hacia abajo de manera educada. Se revalúa rápidamente, porque cuando el petróleo toma el volante, las acciones suelen ser solo pasajeros.
Ese cautela proviene del nuevo estratega jefe de acciones de EE.UU. de Goldman, Ben Snider, quien asumió el cargo a finales del año pasado, reemplazando a David Kostin. En su última nota semanal a los clientes, Snider mantiene la línea oficial de manera tranquilizadora constructiva. La perspectiva base para las acciones de EE.UU. sigue siendo positiva, con el S&P 500 siguiendo en general el patrón histórico que los mercados tienden a seguir después de choques geopolíticos. En otras palabras, el manual estándar de venta aún asume que el mercado absorbe el shock principal, tambalea un poco y luego reanuda la escalada.
Pero debajo de ese lenguaje diplomático se encuentra la parte que realmente les importa a los operadores. Los escenarios de estrés de Goldman muestran que si el mercado energético pasa de ser ruido geopolítico a un verdadero shock de suministro vinculado al estrecho de Ormuz, las matemáticas macro cambian rápidamente. El petróleo se convierte en el mecanismo de transmisión. Los precios más altos del crudo empujan las expectativas de inflación hacia arriba, presionan los márgenes y agotan la demanda global. En ese entorno, el caso a la baja de Goldman apunta a que el S&P se deslice hacia la zona de 5.400.
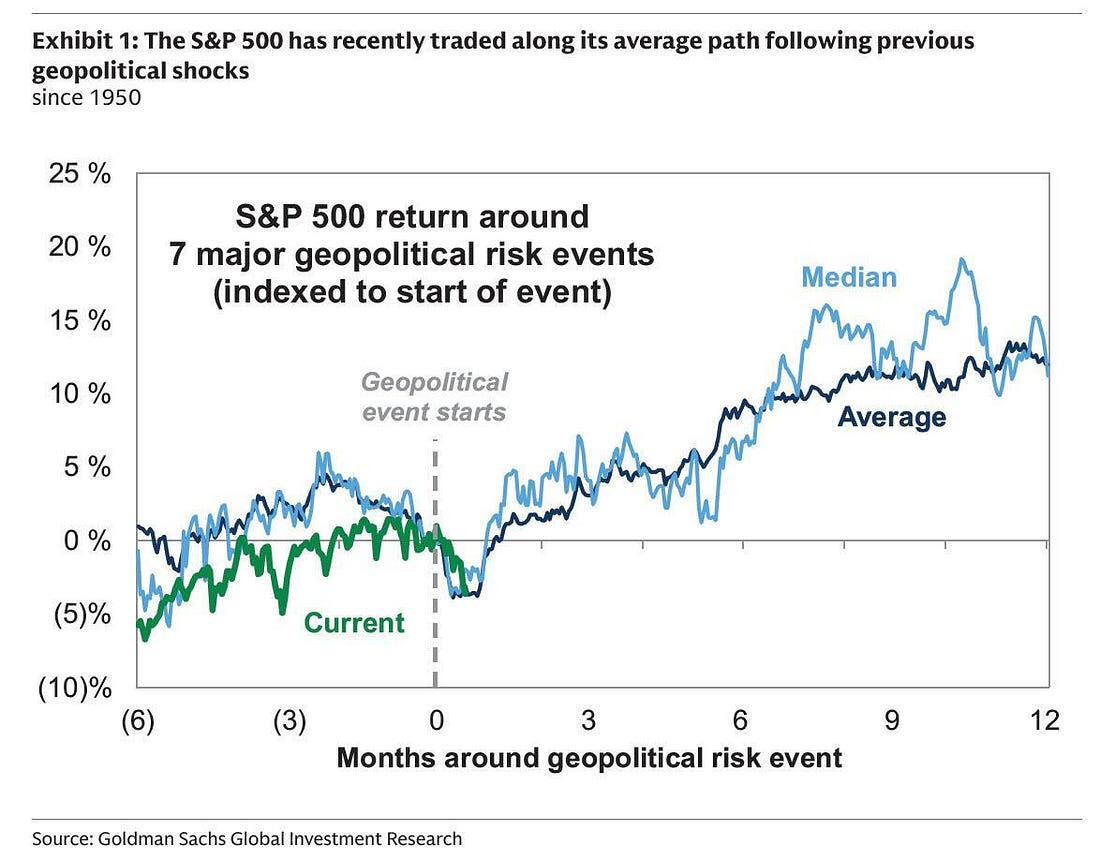
La guerra en Irán simplemente añade otra capa de riesgo a la baja sobre un mercado de acciones ya valorado para un resultado macro casi perfecto. Las valoraciones estaban estiradas antes de que volara el primer misil, y cuando los mercados se negocian a esos tipos de múltiplos, no se necesita mucho para alterar el equilibrio.
Desde la perspectiva de una mesa de operaciones, el punto importante no es la modesta caída del 5% que ya hemos visto. Ese movimiento se sitúa cómodamente dentro del manual histórico para choques geopolíticos. El riesgo se encuentra más allá en la distribución. Si los mercados energéticos se ajustan materialmente alrededor del estrecho de Ormuz y el crudo empuja hacia un shock de suministro sostenido, las suposiciones macro que sustentan las valoraciones actuales de las acciones comenzarían a desmoronarse. En ese mundo, el mercado ya no está negociando un temblor geopolítico temporal. Estaría revalorizando la posibilidad de que el mercado energético vuelva a convertirse en la variable macro dominante, algo con lo que los inversores en acciones no han tenido que lidiar seriamente en años.
Entonces, ¿cómo es que en un mundo donde la mayoría de las clases de activos ya están tambaleándose bajo el peso de una crisis energética de estanflación, las acciones aún están sentadas apenas un 5% por debajo de sus máximos? La respuesta, al menos por ahora, es simple: inversión en IA. Aproximadamente 700.000 millones de dólares en inversión vinculada a la infraestructura de inteligencia artificial este año sigue actuando como lastre para las expectativas de ganancias. Según Goldman, el ciclo de inversión en IA es lo suficientemente poderoso como para compensar el arrastre de una actividad económica ligeramente más débil. Los informes de ganancias recientes continúan reflejando ese impulso, con la firma estimando que el gasto relacionado con la IA representará aproximadamente un tercio del crecimiento de las ganancias del S&P 500 de este año.
De hecho, la base de ganancias ya ha aumentado. El EPS del S&P 500 para 2025 se situó en 275$, modestamente por encima de la previsión anterior de Goldman, lo que efectivamente eleva el punto de partida para la próxima fase del ciclo de ganancias. Por lo tanto, Goldman mantiene sus proyecciones de crecimiento del EPS del 12% en 2026, alcanzando los 309$, seguido de otro aumento del 10% en 2027 a alrededor de 342$. La trayectoria se mantiene en gran medida sin cambios, pero el nivel de ganancias implícito por esas tasas de crecimiento es ahora ligeramente más alto.
Por supuesto, ese camino optimista se basa en la suposición de que la máquina de inversión en IA sigue funcionando. Una escalada del conflicto aún podría descarrilar ese tren de carga, pero Goldman argumenta que probablemente requeriría algo mucho más disruptivo que el actual shock del petróleo. Específicamente, se necesitaría un endurecimiento severo en los mercados de crédito combinado con un deterioro significativo en el rendimiento operativo de los hiperescaladores que están impulsando el aumento del capex en primer lugar. Hasta que eso suceda, el auge del gasto en IA sigue siendo la fuerza estructural que mantiene las expectativas de ganancias de las acciones a flote, incluso cuando el contexto macro se vuelve más frágil.
Pero si Goldman está manteniendo intactas sus previsiones de ganancias, ¿qué exactamente se está revisando en una nota titulada "Actualizando nuestra perspectiva sobre acciones de EE.UU. y recomendaciones de inversión?" La respuesta es la única palanca que queda por accionar: valoración.
El caso base asume que para finales de 2026, debería haber una mayor claridad sobre el conflicto en Irán y el camino de la Reserva Federal. Sin embargo, la incertidumbre sobre el rendimiento económico final del auge de la IA probablemente persistirá, lo que a su vez mantendrá la presión sobre los múltiplos de valoración.
Así que Goldman recorta ligeramente el múltiplo para reflejar esa incertidumbre. El banco ahora modela un PER adelantado del S&P 500 de 21x sobre las ganancias consensuadas, por debajo de 22x anteriormente. Es un recorte modesto diseñado para reconocer el riesgo sin desmantelar la narrativa alcista más amplia.
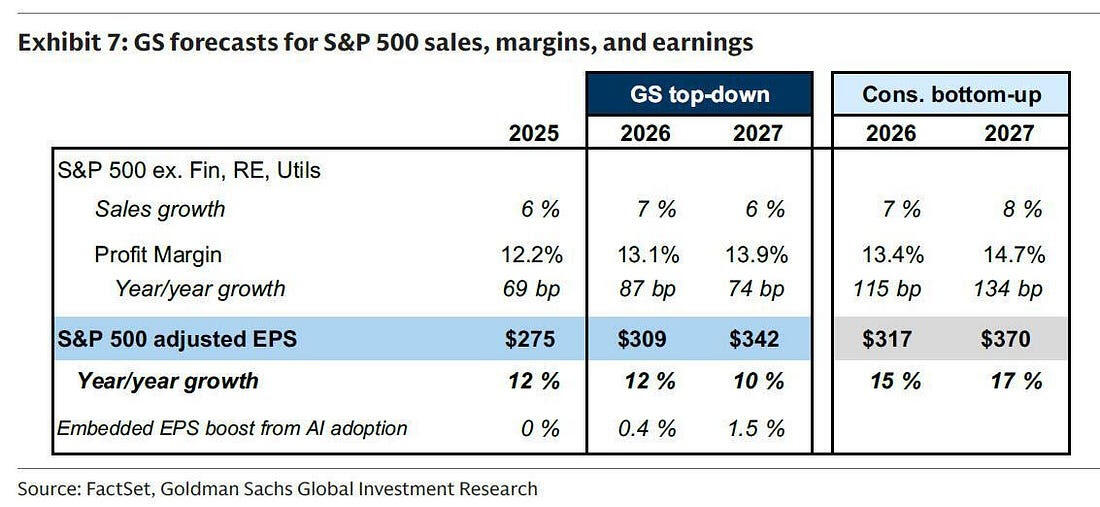
El resultado neto es un poco de aritmética del lado de la venta que resultará familiar para la mayoría de los operadores. A pesar de que la base de ganancias esperada ha aumentado ligeramente gracias al auge de la inversión en IA, el menor múltiplo de valoración compensa ese aumento. Junte los dos y el destino no cambia. Por lo tanto, Goldman mantiene su objetivo para el S&P 500 a fin de año en 7.600, cambiando efectivamente la composición de la previsión mientras deja el número principal intacto.
Pero mientras el caso base permanece intacto, el mundo claramente ha avanzado. La verdadera pregunta ahora es cuánto daño infligirá la guerra en Irán tanto a las expectativas de ganancias como a los múltiplos de valoración.
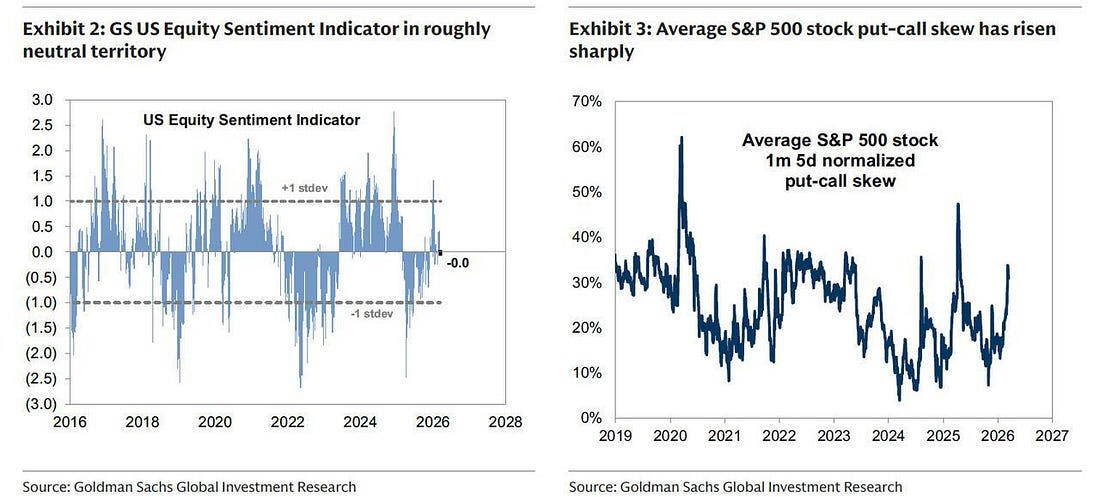
Y aquí es donde la imagen comienza a oscurecerse. Goldman señala primero el posicionamiento, que sigue lejos de estar agotado. Como señala el banco, los inversores en acciones enfrentan no solo un desafío fundamental, sino también un desafío de posicionamiento. El Indicador de Sentimiento de Goldman actualmente se sitúa en 0.0, lo que sugiere que la exposición general es en gran medida neutral, aunque hay señales claras de que los inversores han comenzado a incorporar coberturas. En la superficie, eso podría sonar equilibrado, pero el posicionamiento subyacente cuenta una historia diferente.
La exposición bruta en los fondos de cobertura sigue siendo extremadamente elevada, incluso cuando la exposición neta ha disminuido. En términos prácticos, eso significa que los portafolios siguen estando fuertemente invertidos, solo que con más posiciones cortas compensatorias o protección añadida. Ese tipo de estructura tiende a amplificar las rotaciones del mercado en lugar de atenuarlas. Y eso es exactamente lo que ha estado ocurriendo en las últimas semanas.
Las operaciones de consenso abarrotadas han comenzado a deshacerse de manera violenta. Goldman señala que su cesta de fondos VIP ha caído aproximadamente un 6% en las últimas semanas, acompañada de un fuerte aumento en la volatilidad dentro del factor Momentum. En otras palabras, las posiciones largas más abarrotadas están comenzando a tambalearse, una señal clásica de que la posición está comenzando a tensarse bajo el peso de un contexto macroeconómico cambiante.
En segundo lugar, más allá de la posición, hay un problema mucho más obvio que pesa sobre el mercado: la guerra misma. Como lo expresa Goldman, "La inclinación desfavorable de nuestras previsiones de precios del petróleo y económicas, combinada con la modesta caída en los precios de las acciones y la posición hasta ahora, crea una inclinación desfavorable en la distribución de los resultados a corto plazo para los precios de las acciones."
En términos simples, el perfil de riesgo para las acciones ya no es simétrico. Los precios del petróleo tienen un riesgo al alza, las previsiones de crecimiento tienen un riesgo a la baja, y las acciones apenas se han ajustado a ninguno de los dos. El mercado solo ha absorbido un retroceso relativamente superficial hasta ahora, dejando las valoraciones, la posición y las expectativas macroeconómicas aún estiradas contra un contexto geopolítico en deterioro. Esa combinación inclina la distribución de probabilidad en una dirección. Si el conflicto se intensifica o los mercados de energía se ajustan aún más, el próximo movimiento en las acciones es estadísticamente más probable que sea a la baja en lugar de al alza, simplemente porque el mercado aún no ha valorado las consecuencias macroeconómicas completas de un shock impulsado por el petróleo.
En términos simples, Goldman ahora esboza dos caminos a la baja para las acciones, ambos vinculados a cuán severo se vuelve el shock de suministro de petróleo del conflicto con Irán.
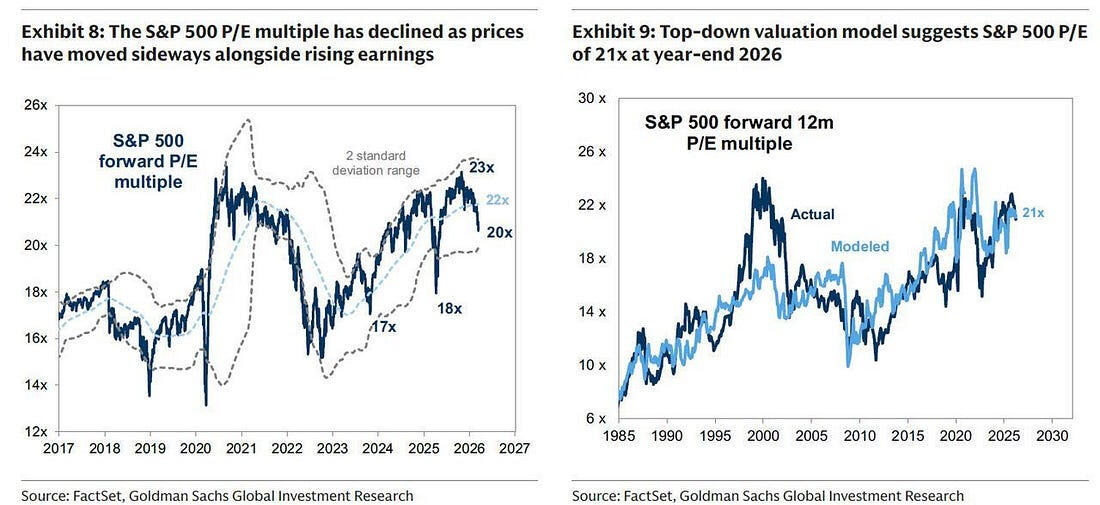
El primero es el escenario "feo": aproximadamente una corrección del 10% desde los máximos. En este caso, el impacto de los precios más altos del petróleo desacelera el crecimiento, pero no empuja a la economía a una recesión total. Bajo esa configuración, el S&P 500 caería hacia 6.300, reflejando una caída de una desviación estándar en el Indicador de Sentimiento de Goldman y una compresión en los múltiplos de valoración a alrededor de 19x ganancias. Desde el pico reciente cerca de 7.000, eso equivaldría a aproximadamente un retroceso del 10%.
El segundo es la versión "muy fea", donde el shock del petróleo se vuelve lo suficientemente grande como para dañar seriamente el crecimiento y la confianza de los inversores. En ese caso, tanto las expectativas de ganancias como los múltiplos de valoración probablemente estarían bajo una presión mucho más fuerte, abriendo la puerta a un mercado bajista mucho más profundo.
El peor escenario es donde el shock del petróleo comienza a parecerse a las principales interrupciones de suministro de la última mitad de siglo. En esa situación, el daño no solo vendría a través de las ganancias, sino a través de la compresión de valoraciones a medida que los inversores reajustan rápidamente el riesgo. El escenario severo de Goldman asume que el S&P 500 podría caer alrededor del 19% desde los niveles actuales a aproximadamente 5.400 puntos, lo que empujaría el múltiplo de valoración del mercado a alrededor de 16x ganancias.
La historia muestra cuán rápido puede desarrollarse ese tipo de ajuste cuando el petróleo se convierte en la variable macro dominante. Durante los principales shocks de suministro de petróleo de las últimas décadas, incluidos los picos de 1974, 1980, 1990 y 2022, el S&P típicamente cayó alrededor del 12% mientras los precios del crudo estaban en aumento y experimentó un retroceso mediano de pico a valle más cercano al 23% durante el episodio más amplio. El shock provocado por la revolución iraní de 1979 se destaca como una excepción parcial. La Reserva Federal relajó la política durante el pico inicial del petróleo, lo que ayudó brevemente a las acciones a mantenerse, aunque el mercado finalmente se desplomó en 1981 a medida que la economía se deslizaba hacia la recesión.
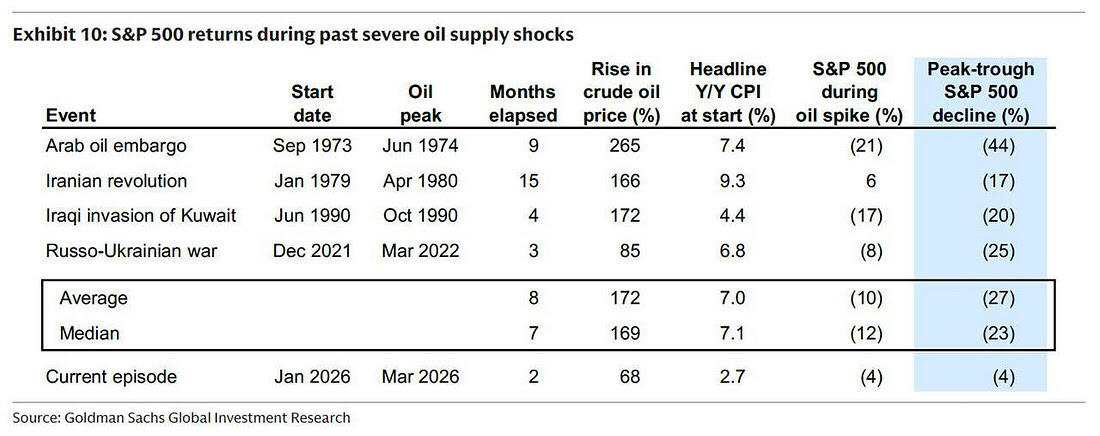
Dicho esto, Goldman argumenta que el contexto actual es estructuralmente menos frágil que esos episodios anteriores. El mercado laboral sigue siendo más fuerte, las dinámicas de inflación son menos arraigadas y la economía de EE.UU. es significativamente menos intensiva en petróleo que durante los shocks energéticos de la década de 1970. La producción nacional también es mucho más alta, lo que ayuda a amortiguar el golpe macroeconómico. Incluso en un caso extremo que involucra una interrupción de 60 días en los flujos a través del estrecho de Ormuz que empuja los precios del crudo hacia un promedio de marzo cercano a 145$, los economistas de Goldman aún estiman que el crecimiento del PIB de EE.UU. podría estar cerca del 2% en una base de Q4 sobre Q4 en 2026. En otras palabras, incluso el escenario pesadillesco del petróleo podría desacelerar la economía drásticamente, pero no garantizaría necesariamente un colapso total en el crecimiento.
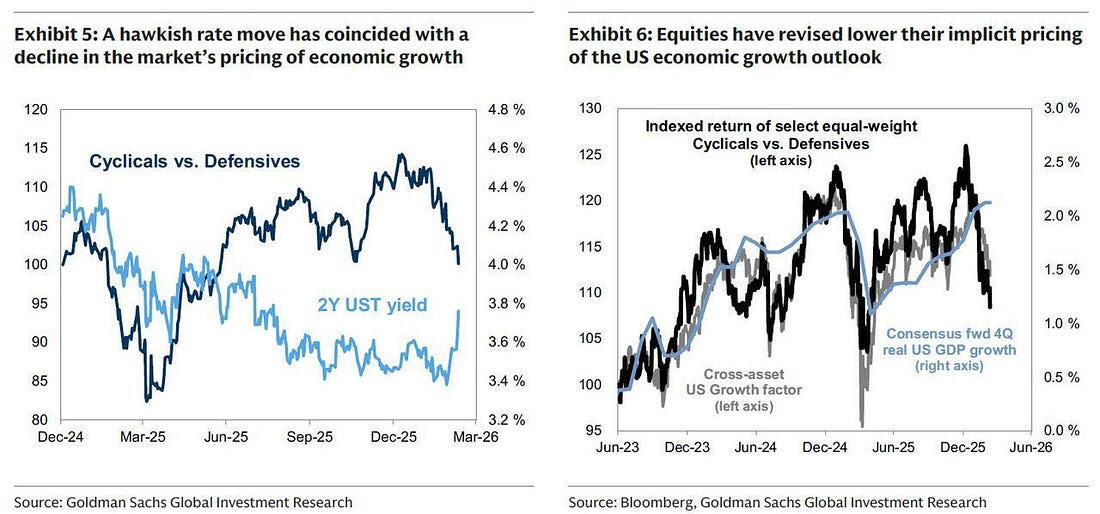
La disposición de Goldman para esbozar un doloroso escenario de mercado bajista se reduce en última instancia a un riesgo macroeconómico central: el petróleo. En su opinión, un shock energético sostenido interrumpiría el repunte cíclico en el que se basaban muchas estrategias de acciones al entrar en 2026. Los precios más altos del crudo combinados con la incertidumbre geopolítica efectivamente sacarían la alfombra de debajo de la aceleración económica que se esperaba llevar a los mercados a través de la próxima fase del ciclo.
En ese entorno, el problema del tiempo se vuelve tan importante como la magnitud del shock. Una rápida resolución del conflicto probablemente desencadenaría un fuerte rebote en las acciones cíclicas. Pero cuanto más tiempo persista la prima de guerra en los mercados de energía, más el calendario comienza a trabajar en contra de esas operaciones. La ventana para posicionarse en torno a una re-aceleración del crecimiento en la primera mitad de 2026 comienza a cerrarse, lo que desplaza el equilibrio de oportunidades hacia empresas con perfiles de crecimiento más estables y balances más sólidos.
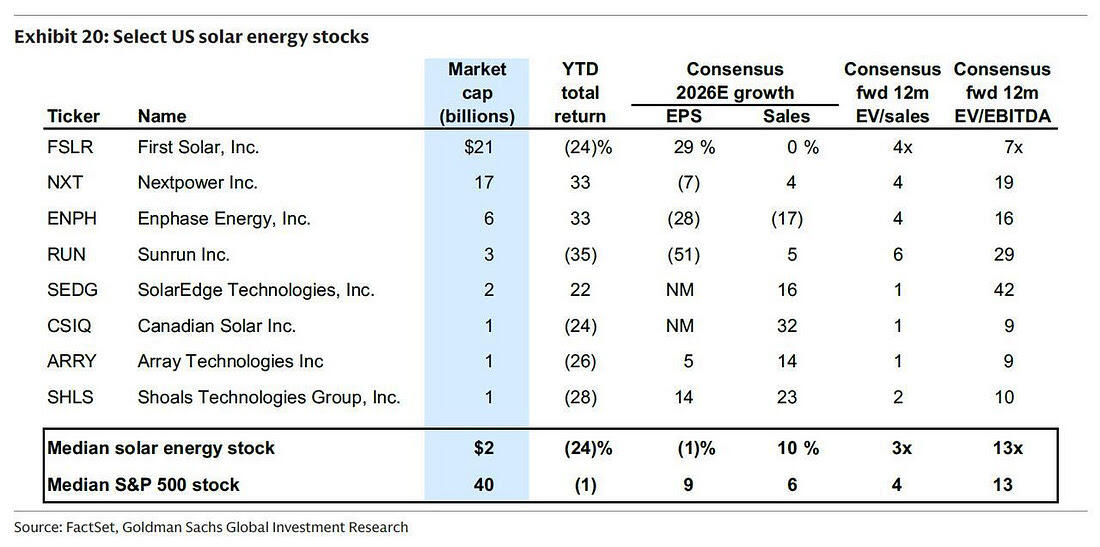
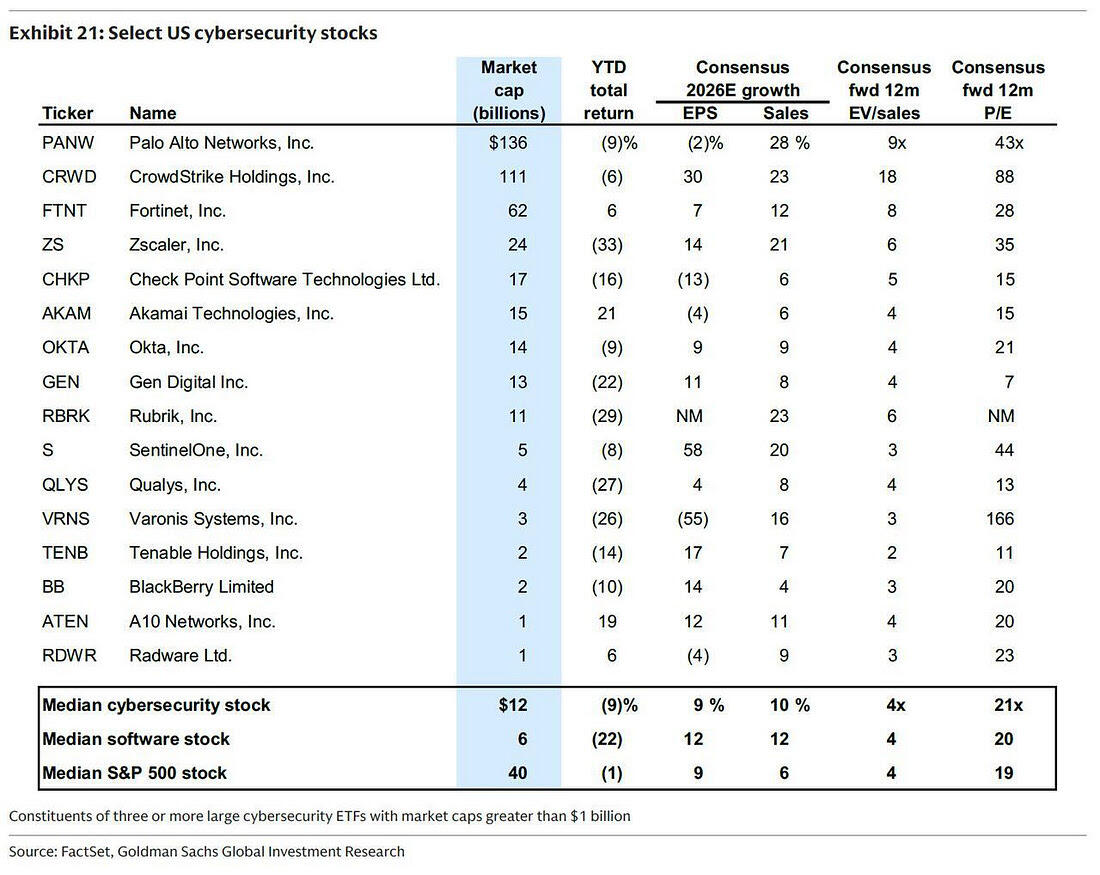
Ese cambio en la preferencia se refleja en las opiniones sectoriales de Goldman. El banco ve mejores perspectivas en áreas con una demanda estructural más fuerte o características defensivas, en lugar de en un apalancamiento cíclico puro a la economía. Sus recomendaciones destacan a las empresas de energía solar, nombres de ciberseguridad dentro del complejo de software y una exposición más amplia a los sectores de materiales y atención médica. La lógica es sencilla: estas áreas se benefician de temas de inversión a largo plazo o tienden a mantenerse mejor cuando el crecimiento se vuelve más incierto.
El ciclo de gasto en IA sigue siendo un pilar de apoyo separado para las acciones. Las empresas que se benefician directamente de la inversión en infraestructura de inteligencia artificial todavía se consideran una de las oportunidades más claras a corto plazo dentro del complejo tecnológico, aunque la operación se ha vuelto abarrotada. Irónicamente, la desaparición del comercio cíclico podría incluso ayudar a restaurar el liderazgo entre los hiperescaladores que impulsan la expansión de la IA. Si los inversores rotan fuera de sectores sensibles a la economía, el capital podría fluir una vez más hacia las grandes plataformas tecnológicas que continúan dominando el gasto en inversión en IA.
SPI Asset Management proporciona análisis de divisas, materias primas e índices globales, de manera oportuna y precisa sobre las principales tendencias económicas, análisis técnico y eventos mundiales que afectan a diferentes clases de activos e inversores.
Nuestras publicaciones son solo para fines de información general. No es un consejo de inversión ni una solicitud para comprar o vender valores.
Las opiniones son de los autores, no necesariamente de SPI Asset Management, sus funcionarios o directores. El comercio apalancado es de alto riesgo y no es adecuado para todos. Las pérdidas pueden superar las inversiones.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.