
Está claro que los bancos centrales necesitarán responder al actual aumento de los precios de la energía. Cómo respondan será decisivo para determinar si la economía global entra en recesión o la evita. Con el recuerdo fresco de haber sido demasiado lentos en 2021-2022, los responsables de las políticas enfrentan riesgos crecientes de sobrerreacción. ¿La culpa por errores anteriores nublará su juicio, o encontrarán una respuesta equilibrada que guíe a la economía a través del choque actual?
Una de las lecciones más consistentes de la historia monetaria es que los bancos centrales nunca reaccionan únicamente al ciclo actual. También, y a veces principalmente, reaccionan a los errores percibidos del ciclo anterior. En el contexto actual de un nuevo choque energético, esta memoria institucional podría jugar un papel decisivo, impulsando a los responsables de las políticas a adoptar un tono más restrictivo que durante el aumento de la inflación de 2021-2022. ¿El resultado? Un tono más restrictivo que el visto en ciclos anteriores, lo que tiene implicaciones significativas para los mercados.
Otra vez no: El mecanismo de corregir errores pasados
Deutsche Bank destaca un principio simple pero poderoso: "Un tema constante de los ciclos económicos es que los responsables de las políticas tienden a corregir (y a menudo a sobrerreaccionar) por errores pasados". Esta idea implica que las funciones de reacción de los bancos centrales son dinámicas y dependientes del camino recorrido.
En otras palabras, después de cada crisis, las prioridades cambian. Los bancos centrales buscan evitar repetir errores pasados, incluso si eso significa inclinarse demasiado en la dirección opuesta. Este sesgo conductual no es marginal, es clave para entender las decisiones de política actuales. Una mirada a la historia reciente de cómo los bancos centrales han respondido a choques sucesivos revela un patrón claramente de línea dura.
Los años 70: De la vacilación a un endurecimiento contundente
Las crisis petroleras de los años 70 ofrecen una ilustración clara de este mecanismo. Tras el primer impacto en 1973, los bancos centrales fueron ampliamente vistos como insuficientemente restrictivos, ya que luchaban por equilibrar la inflación creciente con el aumento del desempleo. Esta vacilación contribuyó a la consolidación de las expectativas de inflación.
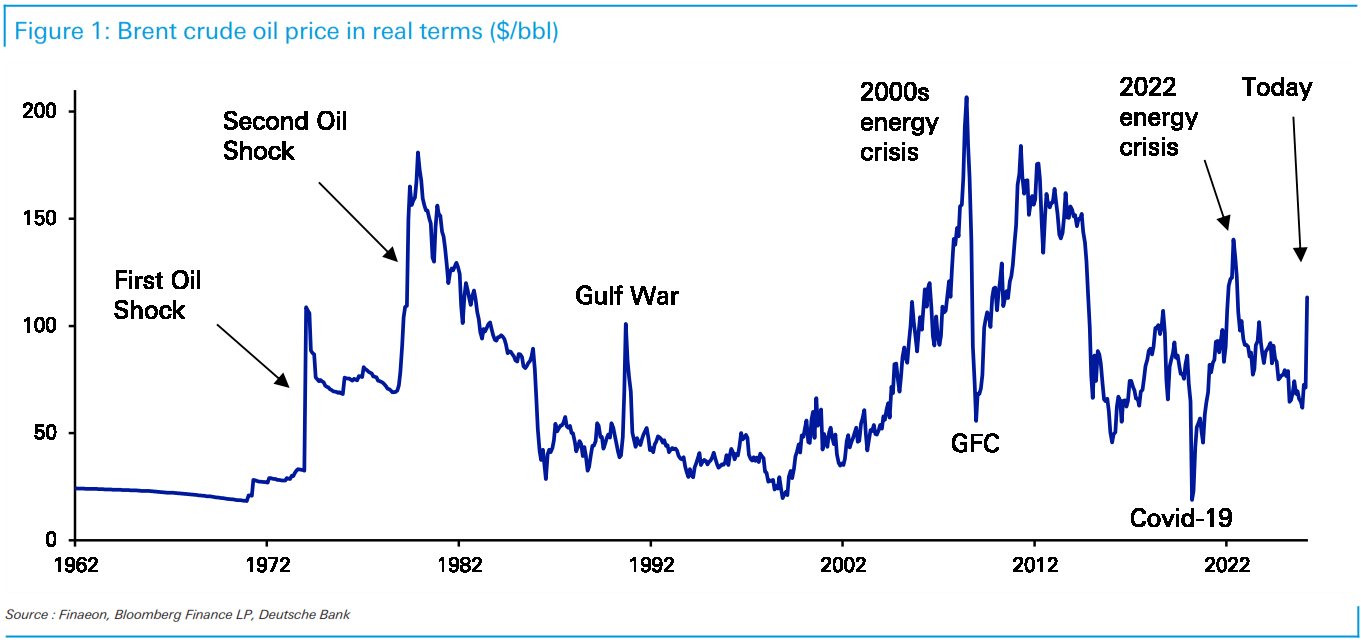
Cuando llegó la segunda crisis petrolera en 1979, el marco de política había cambiado significativamente. Combatir la inflación se convirtió en la prioridad dominante, incluso a costa de una recesión. Bajo la presidencia de la Reserva Federal (Fed) de Paul Volcker, la política monetaria se volvió agresivamente restrictiva, con tasas de interés que alcanzaron casi el 20% en junio de 1981.
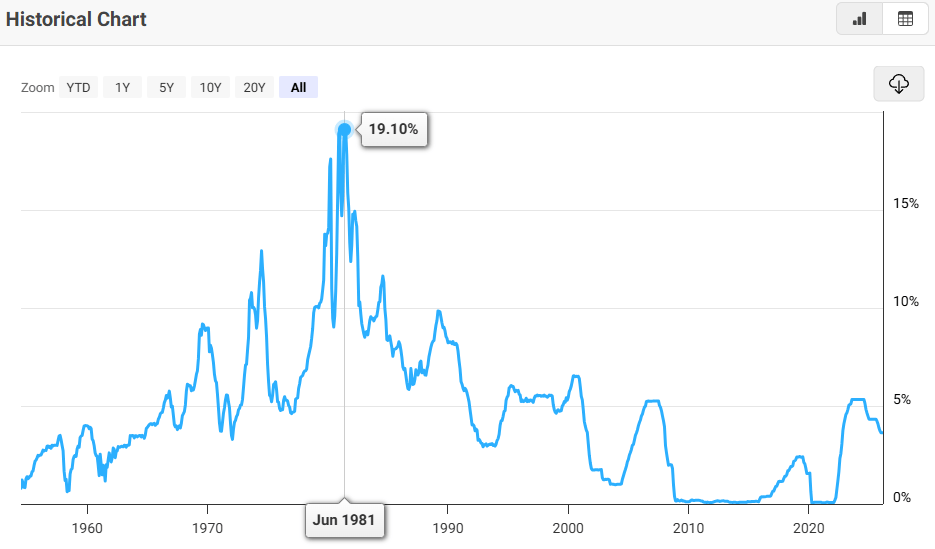
Esta respuesta más fuerte no fue impulsada solo por las condiciones económicas actuales, sino también por el deseo explícito de corregir el error percibido del primer choque.
De la Crisis Financiera Global a la pandemia: El sesgo opuesto
Un patrón similar surgió tras la Crisis Financiera Global de 2008. La lenta recuperación y la inflación persistentemente baja llevaron a la opinión de que los bancos centrales no habían actuado con suficiente rapidez o contundencia.
Cuando la pandemia de Covid-19 golpeó en 2020, los responsables de las políticas reaccionaron en la dirección opuesta con recortes rápidos de tasas, compras masivas de activos y una orientación futura altamente acomodaticia. Deutsche Bank señala que estas medidas fueron diseñadas explícitamente para evitar repetir la experiencia posterior a 2008.
Este sesgo moderado se extendió hasta 2021-2022, cuando la inflación inicialmente se consideró transitoria. Las tasas de política se mantuvieron cerca de cero incluso cuando la inflación superó ampliamente el objetivo, alimentando críticas de que los bancos centrales se habían quedado rezagados.
2022 como punto de inflexión en la función de reacción
El aumento de la inflación en 2021-2022 representa un punto de inflexión clave. Los bancos centrales finalmente endurecieron la política de forma agresiva, pero solo después de que la inflación superara significativamente sus objetivos.
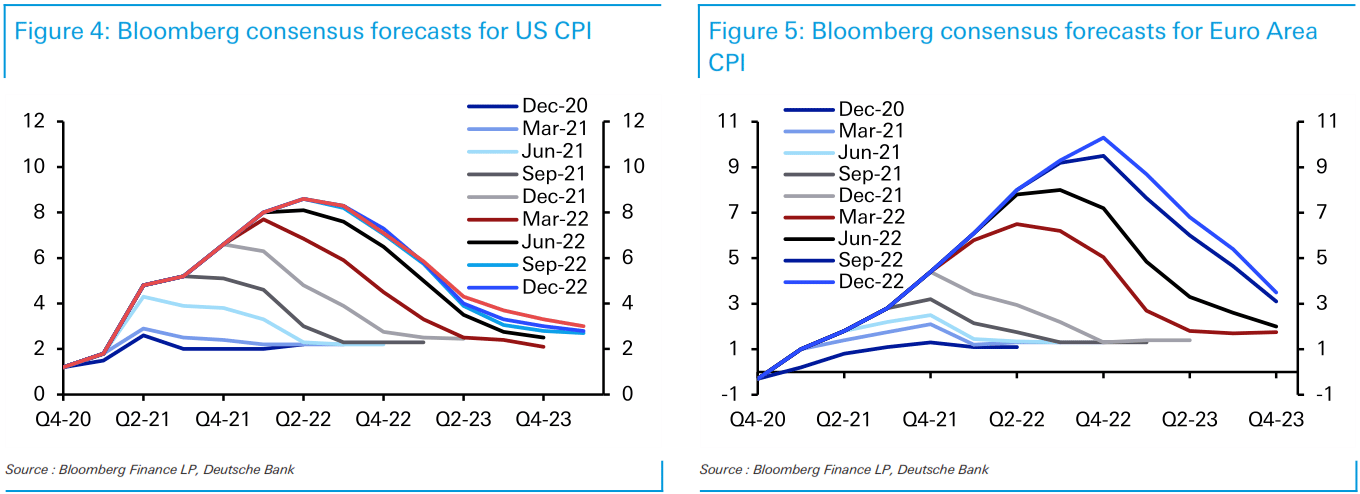
Según Deutsche Bank, esta experiencia está moldeando directamente la respuesta actual. El banco señala que ahora hay "más reticencia a pasar por alto la inflación que en 2022", junto con discusiones previas sobre posibles subidas de tasas.
Los propios responsables de políticas reconocen este cambio. El presidente de la Fed, Jerome Powell, se refirió al "contexto más amplio de cinco años ya con inflación por encima del objetivo", destacando que la credibilidad ahora depende de prevenir otro desanclaje de las expectativas de inflación.
En Europa, la presidenta del Banco Central Europeo (BCE), Christine Lagarde, afirmó que los responsables de políticas "harán todo lo necesario para asegurar que la inflación esté bajo control y que los franceses y europeos no sufran los mismos aumentos de inflación que vimos en 2022 y 2023". El presidente del Bundesbank, Joachim Nagel, fue aún más explícito, advirtiendo que un deterioro en las expectativas de inflación podría requerir una postura de política más restrictiva.
Un sesgo de línea dura, pero limitado por las condiciones macroeconómicas
Dicho esto, un sesgo más restrictivo no implica necesariamente un endurecimiento inmediato o agresivo. Varias instituciones enfatizan que las condiciones actuales difieren de las de 2022.
Bank J. Safra Sarasin señala que "el tono general de los bancos centrales fue relativamente de línea dura, lo que llevó a los inversores a descontar nuevas subidas de tasas", al tiempo que destaca que la mayoría de los bancos centrales aún adoptan un enfoque de esperar y ver. LGT Wealth Management destaca de manera similar mercados laborales más suaves y un crecimiento más débil, lo que reduce el riesgo de fuertes efectos de segunda ronda.
Esto sugiere que, si bien los bancos centrales son más sensibles a los riesgos inflacionarios, siguen limitados por un trasfondo macroeconómico más frágil. El resultado es una comunicación más firme, sin necesariamente una acción política inmediata.
Implicaciones para el mercado de divisas del giro de línea dura
En este entorno, el mercado de divisas refleja tanto el sesgo de línea dura como la naturaleza de la crisis.
Reuters informa que "otros grandes bancos centrales se están volviendo aún más restrictivos" en comparación con la Reserva Federal, remodelando las expectativas globales de tasas. Sin embargo, un giro ampliamente de línea dura de los bancos centrales no debilita automáticamente al Dólar estadounidense (USD).
Por el contrario, el Dólar continúa beneficiándose de varios factores estructurales, a saber, el papel central de la Fed en la fijación de tasas globales, el estatus del USD como refugio seguro y la relativa resiliencia de la economía estadounidense frente a shocks externos.
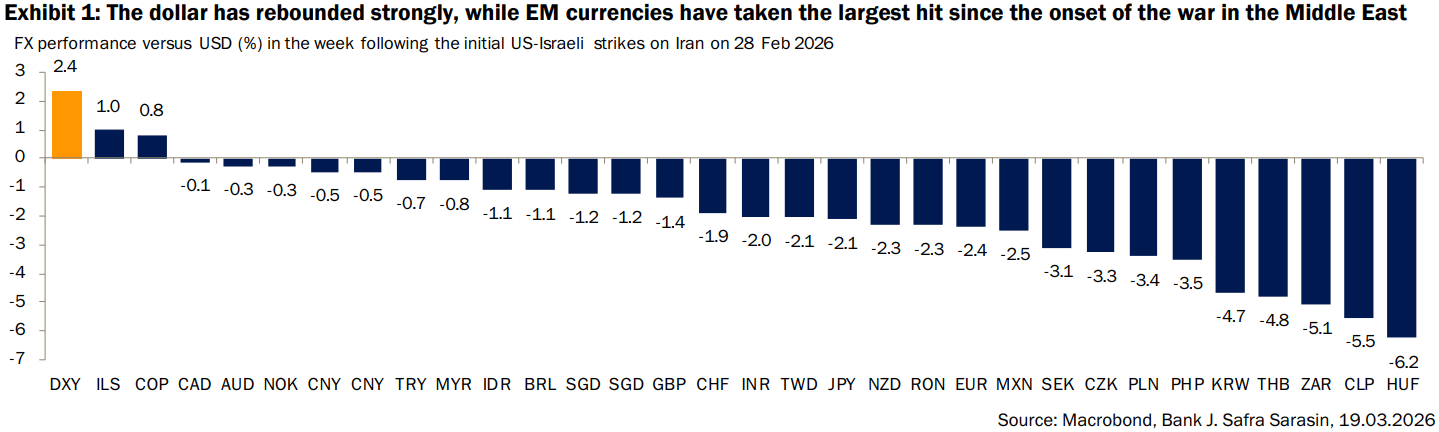
Más importante aún, como señala J. Safra Sarasin, "las divisas siguen siendo predominantemente impulsadas por la dinámica de los precios de la energía". En un entorno de precios de energía en alza, las divisas de importadores netos de energía, como el Euro (EUR) y el Yen japonés (JPY), son más vulnerables debido al deterioro de los términos de intercambio.
Esta dinámica puede superar los diferenciales de tasas de interés a corto plazo. En otras palabras, incluso si algunos bancos centrales adoptan un tono más de línea dura, sus divisas pueden no beneficiarse si sus economías están más expuestas al shock energético.
La memoria inflacionaria está remodelando el comportamiento de los bancos centrales
La historia muestra que los bancos centrales aprenden de errores pasados, pero rara vez de manera neutral. Tienden a ajustarse en la dirección opuesta, a veces de forma excesiva.
Hoy, la memoria de haber quedado rezagados en 2021-2022 está impulsando a los responsables de políticas hacia una postura más de línea dura en respuesta a un nuevo shock inflacionario. Esto no garantiza subidas de tasas inminentes, pero claramente reduce la tolerancia a sorpresas inflacionarias.
Para los mercados de divisas, esto se traduce en un entorno donde el Dólar estadounidense se mantiene apoyado, mientras que las divisas más expuestas a los precios de la energía permanecen bajo presión. Más ampliamente, confirma que la política monetaria actual no puede entenderse sin considerar las lecciones y los errores del ciclo anterior.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.