 Luca Mattei
LM Trading & Development
Puntos clave
- La Plata cotiza bajo presión táctica mientras las Minutas de la Fed refuerzan el marco de tasas más altas por más tiempo y mantienen las restricciones de rendimiento real en los metales preciosos.
- La divergencia industrial sigue siendo el tema dominante: el cobre continúa liderando el complejo industrial mientras la plata lucha por atraer una participación institucional equivalente.
- La liquidez macro, la presión sobre los rendimientos y los flujos industriales selectivos mantienen a la plata dentro de una estructura de participación comprimida centrada en la región de 75.0–75.6.
- Los sistemas de transporte y los sistemas industriales permanecen operativos, confirmando que la debilidad de la plata refleja un reprecio macro, no un deterioro industrial.
El precio de la Plata refleja un entorno industrial fragmentado
La Plata entra en la sesión del 21 de mayo dentro de un mercado cada vez más marcado por la divergencia industrial, la presión sobre los rendimientos y la participación desigual en el complejo más amplio de metales.
Las Minutas de la Reserva Federal publicadas ayer reforzaron el marco de tasas más altas por más tiempo ya visible tras los recientes datos de inflación. Los rendimientos del Tesoro permanecen elevados, las condiciones de liquidez macro continúan ajustándose y el Dólar mantiene una estabilidad relativa en el entorno de mercado más amplio.
Esto crea un trasfondo más difícil para la plata que para el cobre.
La Plata opera simultáneamente como:
- un insumo industrial
- un metal precioso
- un activo de liquidez macro
Y estas capas actualmente tiran en diferentes direcciones.
El cobre sigue funcionando como el líder industrial principal en el complejo de materias primas. La plata, en cambio, permanece atrapada dentro de un marco de participación más débil donde el apoyo industrial aún es insuficiente para compensar completamente la presión macro proveniente de los rendimientos y los ajustes de posicionamiento.
El último Escáner Multi-Temporal EcoModities™ destacó claramente esta divergencia, con el cobre manteniéndose en modo de continuación alineada mientras la plata sigue cotizando bajo presión táctica a pesar de condiciones industriales resilientes.
Esta divergencia ahora representa la narrativa dominante en el mercado de la plata.
Los rendimientos continúan limitando la participación más amplia en metales
La publicación de las Minutas mantuvo la estructura macro más amplia ya visible en los mercados de tasas.
Los rendimientos reales permanecen elevados, la presión sobre los bonos del Tesoro sigue influyendo en la asignación de capital y la participación en metales preciosos sigue siendo selectiva en lugar de agresiva. Los mercados continúan reevaluando cuánto tiempo pueden persistir las condiciones monetarias restrictivas, especialmente después de que los recientes datos de inflación sorprendieran al alza.
Para la plata, esto importa porque el metal sigue siendo muy sensible a las condiciones de financiamiento y a las expectativas de crecimiento industrial al mismo tiempo.
El escáner sigue identificando la fortaleza del US10Y como una de las principales limitaciones en el posicionamiento de metales preciosos.
Esto explica por qué la plata sigue rezagada respecto al cobre a pesar de la continuidad industrial más amplia.
Los sistemas industriales permanecen activos. Los flujos de transporte marítimo siguen funcionando. El transporte de materias primas continúa moviéndose a través de la red global. Sin embargo, la participación institucional sigue favoreciendo a los metales con exposición más directa a temas de infraestructura y electrificación.
Por lo tanto, la Plata sigue atrapada entre:
- apoyo industrial
- precaución macro
- presión sobre los rendimientos
- participación selectiva
Sin lograr una alineación direccional completa.
El liderazgo del cobre sigue exponiendo la debilidad de la Plata
Una de las señales más claras en el panorama actual de materias primas es la persistencia del liderazgo del cobre.
El cobre sigue atrayendo una participación más fuerte porque los mercados aún ven la electrificación, la inversión en infraestructura y la transmisión industrial como temas estructurales de larga duración. Por lo tanto, el beta industrial sigue concentrado en activos vinculados directamente al rendimiento manufacturero y a los sistemas de transición energética.
La plata aún no ha recibido el mismo grado de participación institucional.
Esto importa porque la plata típicamente tiene su mejor desempeño cuando la participación industrial se amplía a todo el complejo de metales. El entorno actual refleja en cambio una concentración industrial selectiva.
El mercado más amplio aún parece dispuesto a asignar agresivamente hacia:
- infraestructura de electrificación
- temas de escasez industrial
- metales de transmisión
- inversión en la cadena de suministro
Mientras que la plata permanece parcialmente limitada por su identidad como metal precioso y su sensibilidad a los rendimientos.
Esto crea un marco industrial fragmentado donde la plata reacciona al impulso industrial sin absorber completamente la misma intensidad de participación visible en el cobre.
Los flujos industriales permanecen activos en todo el sistema global
Los datos de transporte y logística continúan reforzando la idea de que el sistema industrial en sí permanece operativamente activo.
El Radar de Transporte clasifica actualmente el entorno de transporte más amplio como:
Estrés extremo
Con señales elevadas de flete, flujo y riesgo en múltiples capas de la red de transporte marítimo.
La fortaleza de los petroleros crudos se mantiene firme, persiste la sensibilidad en las rutas de GNL y la actividad de transporte industrial en Asia y Europa continúa mostrando resiliencia a pesar de condiciones de mayor volatilidad.
Estas condiciones importan porque confirman que la debilidad actual de la Plata no se origina en un colapso de la actividad industrial.
El problema, en cambio, es la distribución desigual de la participación dentro del espacio de materias primas industriales.
Los mercados continúan favoreciendo activos con:
- exposición directa a infraestructura
- dinámicas más claras de escasez industrial
- mayor apalancamiento en la transmisión
- elasticidad de oferta más ajustada
El Cobre sigue ajustándose a este perfil de manera más clara que la Plata bajo el régimen macroeconómico actual.
Los datos de Australia refuerzan las preocupaciones sobre la sensibilidad al crecimiento
Las últimas cifras de empleo de Australia también contribuyeron al proceso más amplio de repricing durante la noche.
El Cambio de Empleo se situó en -18.6K frente a expectativas de crecimiento positivo, mientras que el desempleo aumentó a 4.5%. Estas cifras reforzaron las preocupaciones en torno al impulso industrial y la sensibilidad al crecimiento global en los mercados de materias primas.
La Plata sigue particularmente expuesta a estos cambios porque opera en la intersección entre las expectativas manufactureras y las condiciones macro de liquidez.
Esto mantiene al metal altamente reactivo cada vez que los mercados comienzan a reevaluar la durabilidad del ciclo industrial.
El resultado es un entorno de mercado donde la participación en Plata sigue siendo cautelosa incluso cuando los sistemas industriales preservan la continuidad operativa.
Estructura técnica: La Plata se comprime alrededor de la zona de participación de 75
La Plata continúa operando dentro de un marco rotacional comprimido centrado en la región de participación 75.0–75.6.
Esta área funciona actualmente como la capa organizativa principal del mercado, donde el precio se detiene, rota y reconstruye el compromiso repetidamente tras movimientos direccionales a corto plazo.
La estructura más amplia sigue siendo defensiva pero ordenada.
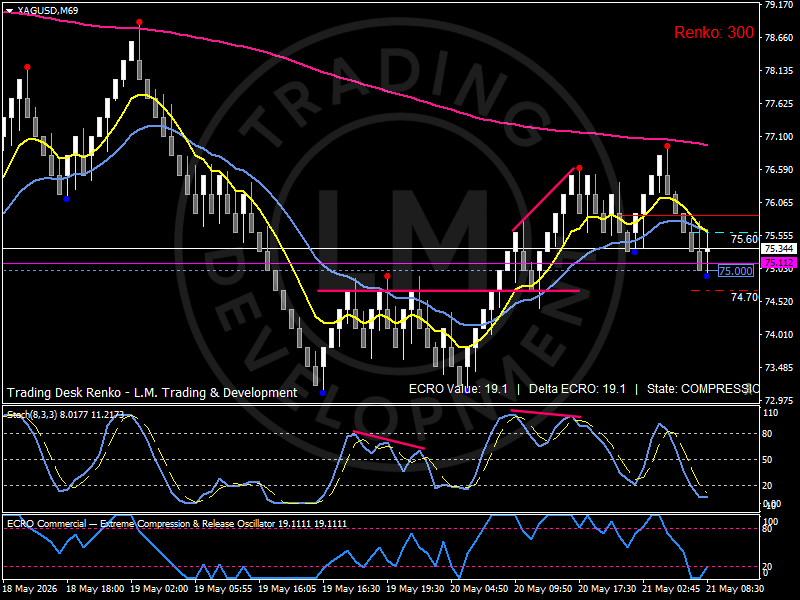
La resistencia se desarrolla cerca de 76.0–76.5, donde extensiones ascendentes previas perdieron continuidad y generaron una renovada presión vendedora. El límite estructural superior permanece posicionado cerca de 77.1, donde la capa de participación a largo plazo sigue limitando los intentos más amplios de recuperación.
El soporte se concentra alrededor de 75.0, seguido por la región de participación más profunda cerca de 74.7. Esta zona continúa funcionando como la capa principal de estabilización a corto plazo dentro del marco actual.
La configuración de la EMA aún refleja una presión macro más amplia, con promedios a corto plazo rotando por debajo de la capa estructural a largo plazo mientras el impulso direccional se comprime progresivamente tras el último intento de recuperación.
La secuencia Renko muestra fases alternas de recuperación y rechazo mientras mantiene un comportamiento rotacional coherente a lo largo de la estructura más amplia. Los máximos de participación más bajos siguen siendo visibles a pesar de la reactivación industrial periódica.
El indicador ECRO se sitúa actualmente cerca de 19 con un delta positivo alrededor de 19, reflejando un estado comprimido donde la presión a la baja se desacelera gradualmente mientras la energía direccional comienza a estabilizarse.
Esta configuración es consistente con un mercado que se consolida dentro de un entorno industrial fragmentado mientras espera un alineamiento de participación más fuerte.
Visión general: Mapa del mercado de la Plata
Régimen de mercado: Participación industrial fragmentada bajo presión macro de rendimientos.
Pivote del régimen: 75.0–75.6.
Zona de participación superior: 76.0 → 77.1.
Capa de expansión: La aceptación por encima de 77.1 fortalece las condiciones más amplias de continuación industrial.
Estructura de soporte: 75.0 → 74.7.
Zona de presión: El movimiento sostenido por debajo de 74.7 aumenta el riesgo de continuación a la baja.
Indicadores sistémicos a observar: Liderazgo del cobre, rendimientos reales, flujos industriales, sensibilidad manufacturera y posicionamiento del Dólar.
Perspectivas
La Plata continúa operando dentro de un mercado moldeado por la divergencia industrial, la presión macro de rendimientos y la participación fragmentada en el complejo más amplio de metales.
El Cobre sigue siendo el líder industrial dominante mientras la Plata continúa luchando por atraer el mismo nivel de participación institucional a pesar de flujos industriales resilientes y condiciones activas de transporte.
Las expectativas de política de la Reserva Federal y los rendimientos elevados continúan limitando la participación agresiva al alza en los metales preciosos mientras los sistemas industriales preservan la continuidad operativa.
La próxima fase direccional para la Plata depende de si la participación industrial se amplía lo suficiente para superar las restricciones macro actuales derivadas de los rendimientos y el posicionamiento.
Mientras el liderazgo del cobre permanezca aislado y los rendimientos reales se mantengan elevados, la Plata puede continuar rotando dentro del marco comprimido actual mientras los mercados reevalúan el equilibrio entre el impulso industrial y la presión macro.
La información proporcionada por LM Trading & Development y Global Markets Pulse tiene fines exclusivamente educativos y no constituye asesoramiento de inversión. El rendimiento pasado no garantiza resultados futuros. Se recomienda a los lectores realizar su propia investigación o consultar con un asesor financiero cualificado antes de tomar decisiones de inversión.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.