 ING Global Economics Team
ING Economic and Financial Analysis
Los datos de la actividad interna de China decepcionaron en todos los frentes en abril, señalando una desaceleración en el segundo trimestre. Un crecimiento más débil y una inflación en aumento podrían complicar la formulación de políticas en los próximos meses.
Las ventas minoristas cayeron al nivel más bajo desde 2022
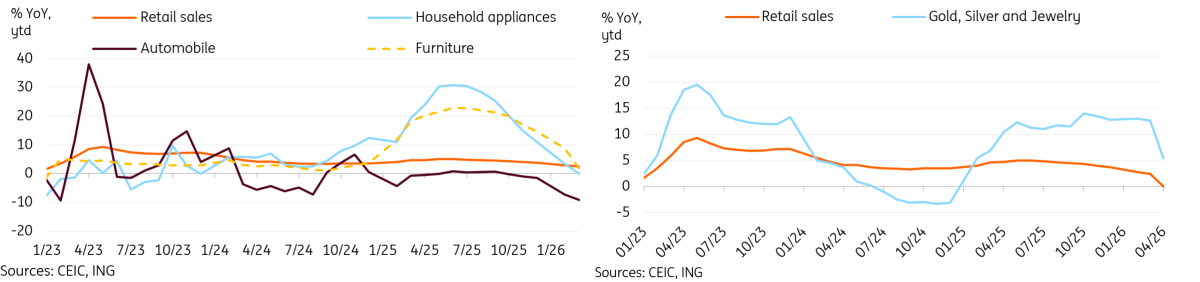
Las ventas minoristas de China se desaceleraron a solo un 0.2% interanual en abril, desde 1.7%, muy por debajo de las previsiones del mercado que esperaban una modesta aceleración. Este fue el mes de crecimiento más lento desde 2022.
La debilidad de las ventas minoristas fue generalizada. Hay dos temas clave en los datos de este mes.
El primer tema es que ahora estamos pagando el precio de la demanda adelantada por la política de intercambio, sobre la cual hemos estado advirtiendo desde el año pasado.
- Las ventas de automóviles también continuaron mostrando signos de debilidad, con una caída del -15.3% interanual. La demanda de reemplazo de vehículos comprados en años anteriores aún no ha llegado, y muchos compradores potenciales ya realizaron sus compras.
- Los electrodomésticos (-15.1%) y los muebles (-10.4%), dos de los principales beneficiarios de las políticas de intercambio del año pasado, ahora están profundamente en territorio de contracción.
El segundo tema se refiere a un retroceso en los precios del oro tras el estallido de la guerra en Irán. Vimos una caída del -21.3% interanual en las ventas de oro y joyería en abril, ya que los precios del oro se estabilizaron en niveles más bajos, después de caer desde máximos históricos a principios de año.
Fuera de estos temas, hubo algunos puntos positivos en los datos. Los productos básicos de consumo generalmente tuvieron un mejor desempeño, con la restauración (2.2%), granos y aceites (4.1%), bebidas (3.6%) y alcohol y tabaco (11.7%) superando el crecimiento general. La ropa (3.6%) y los cosméticos (4.7%) también tuvieron un desempeño relativamente bueno. Sin embargo, estas categorías claramente no fueron suficientes para rescatar el crecimiento general.
La política de intercambio y la caída de los precios del oro impulsan la decepción en las ventas minoristas de abril
La producción industrial se desacelera inesperadamente a pesar del auge de las exportaciones
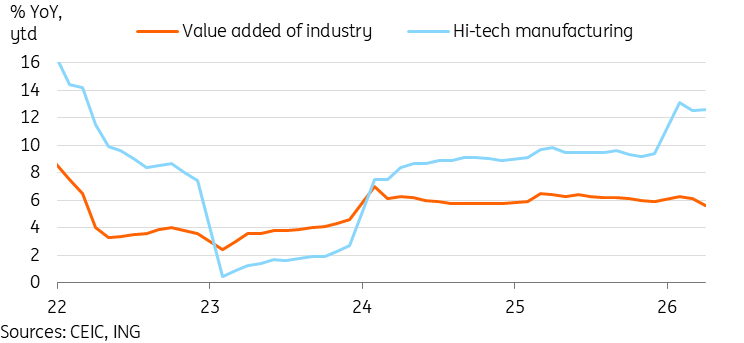
La producción industrial se desaceleró a 4.1% interanual en abril, desde 5.7% en marzo. Esto también fue mucho más bajo de lo esperado por el mercado, registrando un mínimo en 33 meses.
La debilidad de la producción industrial fue sorprendente, dado el fuerte dato de exportaciones que hemos estado viendo en los últimos meses. Un análisis de las subcategorías sugiere que este impulso impulsado por las exportaciones sigue apoyando los datos, con la industria automotriz (9.2%), ferrocarriles, barcos y aviones (8.2%) y la fabricación de computadoras, comunicaciones y otros equipos electrónicos (15.6%) superando ampliamente el crecimiento general. La manufactura de alta tecnología (12.8%) continúa teniendo un buen desempeño, con un sólido crecimiento tanto en la producción industrial (15.1%) como en la de robots de servicio (12.3%).
Sin embargo, la actividad interna lenta está lastrando muchas otras categorías. Las categorías relacionadas con bienes raíces, como cemento (-10.8%), vidrio (-7.9%) y acero (-1.7%), fueron claros rezagados. También podríamos estar viendo el impacto de las políticas anti-involución, ya que las células solares cayeron un -25.6% interanual en abril en medio de una represión más amplia contra la sobrecapacidad y la competencia excesiva de precios.
El impacto de la guerra en Irán también aparece en los datos. El volumen de procesamiento de petróleo crudo cayó un -5.8% interanual en el mes. La producción y suministro de electricidad, calor, gas y agua contrariaron la tendencia general, acelerándose a 5.3% interanual en abril.
La producción industrial se desplomó en abril a pesar de la continua fortaleza en las categorías relacionadas con exportaciones
La inversión en activos fijos se desplomó nuevamente a territorio negativo
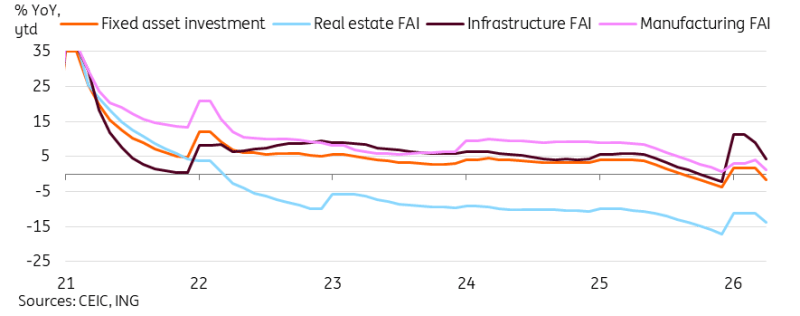
La Inversión en Activos Fijos (FAI) de China experimentó una fuerte caída hasta -1.6% interanual en lo que va del año en los primeros cuatro meses. Esto fue mucho más débil que las previsiones del mercado, que en su mayoría esperaban un nivel de crecimiento estable o ligeramente más débil. Se trata de una caída pronunciada desde el 1.7% interanual en el primer trimestre. Esto sugiere una fuerte caída de la inversión en abril, ya que la incertidumbre geopolítica pudo haber pesado en las decisiones de inversión.
Al analizar las subcategorías, no hubo muchos aspectos positivos que destacar en los datos de abril. Continuamos viendo que la inversión pública, con un 2.5% interanual en lo que va del año, superó a la inversión privada, que cayó a -5.2% interanual en lo que va del año; ambos sectores experimentaron una caída pronunciada en abril.
La Inversión en Activos Fijos en infraestructura continuó desacelerándose, cayendo a 4.3% interanual en lo que va del año tras alcanzar un máximo de 11.4% interanual en los dos primeros meses del año. La Inversión en Activos Fijos manufacturera se desaceleró a 1.2% interanual en lo que va del año, arrastrada por los sectores farmacéutico (-7.8%), equipos especializados (-6.0%) y automotriz (-0.5%). Las excepciones incluyeron el sector ferroviario, naval y aeronáutico (24.7%) y, sorprendentemente, el sector textil (12.1%).
El apetito por la inversión ha sido muy débil en los años posteriores a la pandemia. Un elemento detrás de esto es el impacto de las expectativas inflacionarias. Se espera que al menos cambie este año, aunque tomará tiempo antes de que se refleje en los mercados. El otro elemento es la persistente incertidumbre geopolítica en medio de la guerra comercial del año pasado y la guerra en Irán de este año. La incertidumbre geopolítica parece que seguirá siendo un factor. Hay esperanza de que, tras la visita de Trump a China y el anuncio de un nuevo marco de estabilidad estratégica constructiva, podamos ver relaciones menos volátiles entre China y EE.UU. en el futuro. Esto podría crear un mejor entorno para la inversión.
La FAI volvió a territorio negativo mientras el apetito por la inversión sigue débil
Los precios de la vivienda caen a un ritmo más lento mientras las ciudades de nivel 1 registran ganancias
La Oficina Nacional de Estadísticas de China publicó su muestra de precios de la vivienda en 70 ciudades para abril. Los precios de las viviendas nuevas cayeron un -0.19% intermensual, mientras que los precios de las viviendas usadas bajaron un -0.23%.
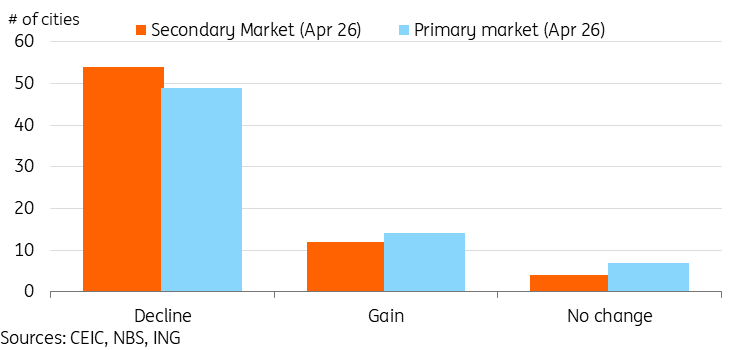
El desglose a nivel de ciudad continuó mostrando una fortaleza decente. En el mercado primario, 21 ciudades vieron que los precios se estabilizaron o aumentaron en abril (frente a 16 en marzo), frente a 16 en el mercado secundario (ligeramente menos que 17 en marzo).
En particular, observamos aumentos alentadores en los precios del mercado secundario de las ciudades de nivel 1, con un fuerte repunte intermensual del 0.7% en Shanghái, seguido por 0.4% en Pekín, 0.3% en Shenzhen y 0.2% en Guangzhou. Hemos argumentado en años anteriores que un giro más amplio debería comenzar en las ciudades de nivel 1 y nivel 2, mientras que las ciudades de niveles inferiores podrían enfrentar una caída más prolongada.
Los datos de abril sugieren que estamos más cerca de un fondo en el mercado inmobiliario, aunque también hemos tenido un par de falsos fondos en el pasado. La estabilización de los precios es un primer paso muy necesario hacia la recuperación, ya que los inventarios siguen siendo altos. Esto tomaría tiempo para resolverse antes de que una recuperación en la inversión pueda consolidarse. Con la inversión en propiedad aún cayendo un -13.7% interanual en lo que va del año, es probable que el sector inmobiliario siga siendo un lastre importante para el crecimiento este año, incluso si vemos que los precios tocan fondo.
Más ciudades registraron ganancias o estabilización de precios en abril
Los datos de abril destacan el dilema entre crecimiento e inflación
La decepcionante actividad económica de abril sugiere que el crecimiento se desacelerará en el segundo trimestre, después de que el primer trimestre superara cómodamente las expectativas. Un primer trimestre fuerte y la continua resiliencia en las exportaciones sugieren que China sigue en camino de cumplir sus objetivos de crecimiento. Pero el deterioro más pronunciado de lo esperado en los datos de abril destaca riesgos a la baja y debe verse como una señal de advertencia de que podría ser necesario un estímulo adicional para estabilizar el lado doméstico de la economía.
Por otro lado, vemos señales de que el impulso de reflación se está fortaleciendo en China. La inflación del IPP y la inflación no alimentaria acaban de alcanzar máximos de 45 meses, con mayores presiones de precios probablemente aún por delante. Afortunadamente para China, este contexto inflacionario creciente proviene de un entorno casi deflacionario en los últimos años. Por lo tanto, el Banco Popular de China no enfrenta la presión de subir tasas que muchos bancos centrales globales están enfrentando ahora.
No obstante, esta combinación de riesgos a la baja para el crecimiento y riesgos al alza para la inflación destaca el dilema para los responsables de la política. Hasta ahora hemos visto una urgencia limitada para el estímulo este año, pero si los datos continúan deteriorándose, esto podría cambiar pronto.
Aviso Legal: Esta publicación ha sido preparada por ING únicamente con fines informativos, independientemente de los medios, la situación financiera o los objetivos de inversión de cada usuario. La información no constituye una recomendación de inversión, ni es asesoramiento de inversión, legal o fiscal, ni una oferta o solicitud de compra o venta de ningún instrumento financiero. Más información: https://think.ing.com/content-disclaimer/
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.