
La guerra en Irán está reviviendo dolorosos recuerdos para la Fed ya que los costos relacionados con la energía, el transporte marítimo, los alimentos y los materiales para semiconductores están aumentando todos a la vez. La pregunta ya no es si los costos crecientes para los productores se trasladarán a los precios al consumidor, sino cuándo: lo que las empresas están pagando hoy probablemente afectará pronto los bolsillos de los consumidores estadounidenses.
Existe una brecha de un punto porcentual entre lo que las empresas estadounidenses están pagando por los insumos y lo que los consumidores ven en la caja. Esa brecha se ha ido ampliando desde finales de 2025, y la guerra en Irán está lista para alimentarla aún más.
El conflicto ha amplificado la divergencia al alimentar la presión de costos en la cadena desde múltiples direcciones: el seguro de transporte a través del Estrecho de Ormuz se ha disparado; los precios globales del combustible y los fertilizantes han subido; y una escasez de helio ahora amenaza la producción de semiconductores en cuestión de meses, si no semanas.
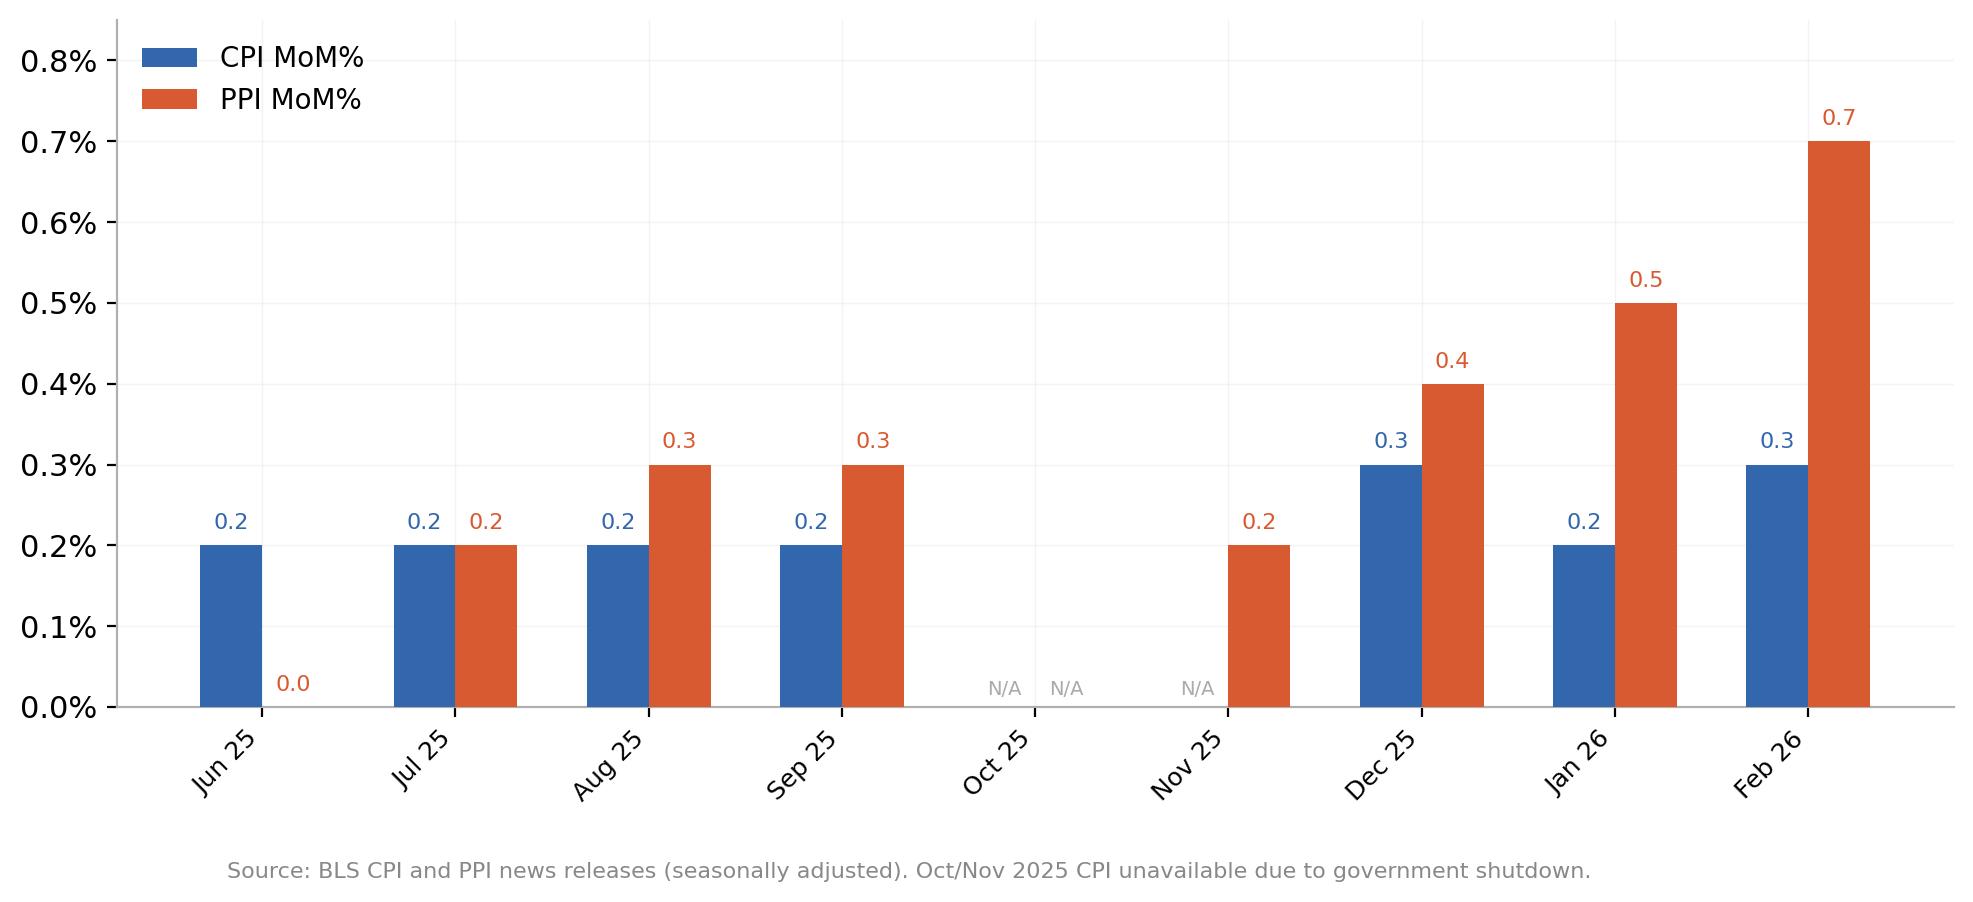
La Oficina de Estadísticas Laborales (BLS) informó que la inflación del Índice de Precios al Productor (IPP) de febrero fue del 0.7% mensual, más del doble del pronóstico consensuado del 0.3%, mientras que la inflación del Índice de Precios al Consumidor (IPC) se mantuvo moderadamente tibia (aunque por encima del objetivo en términos anualizados) en 0.3%.
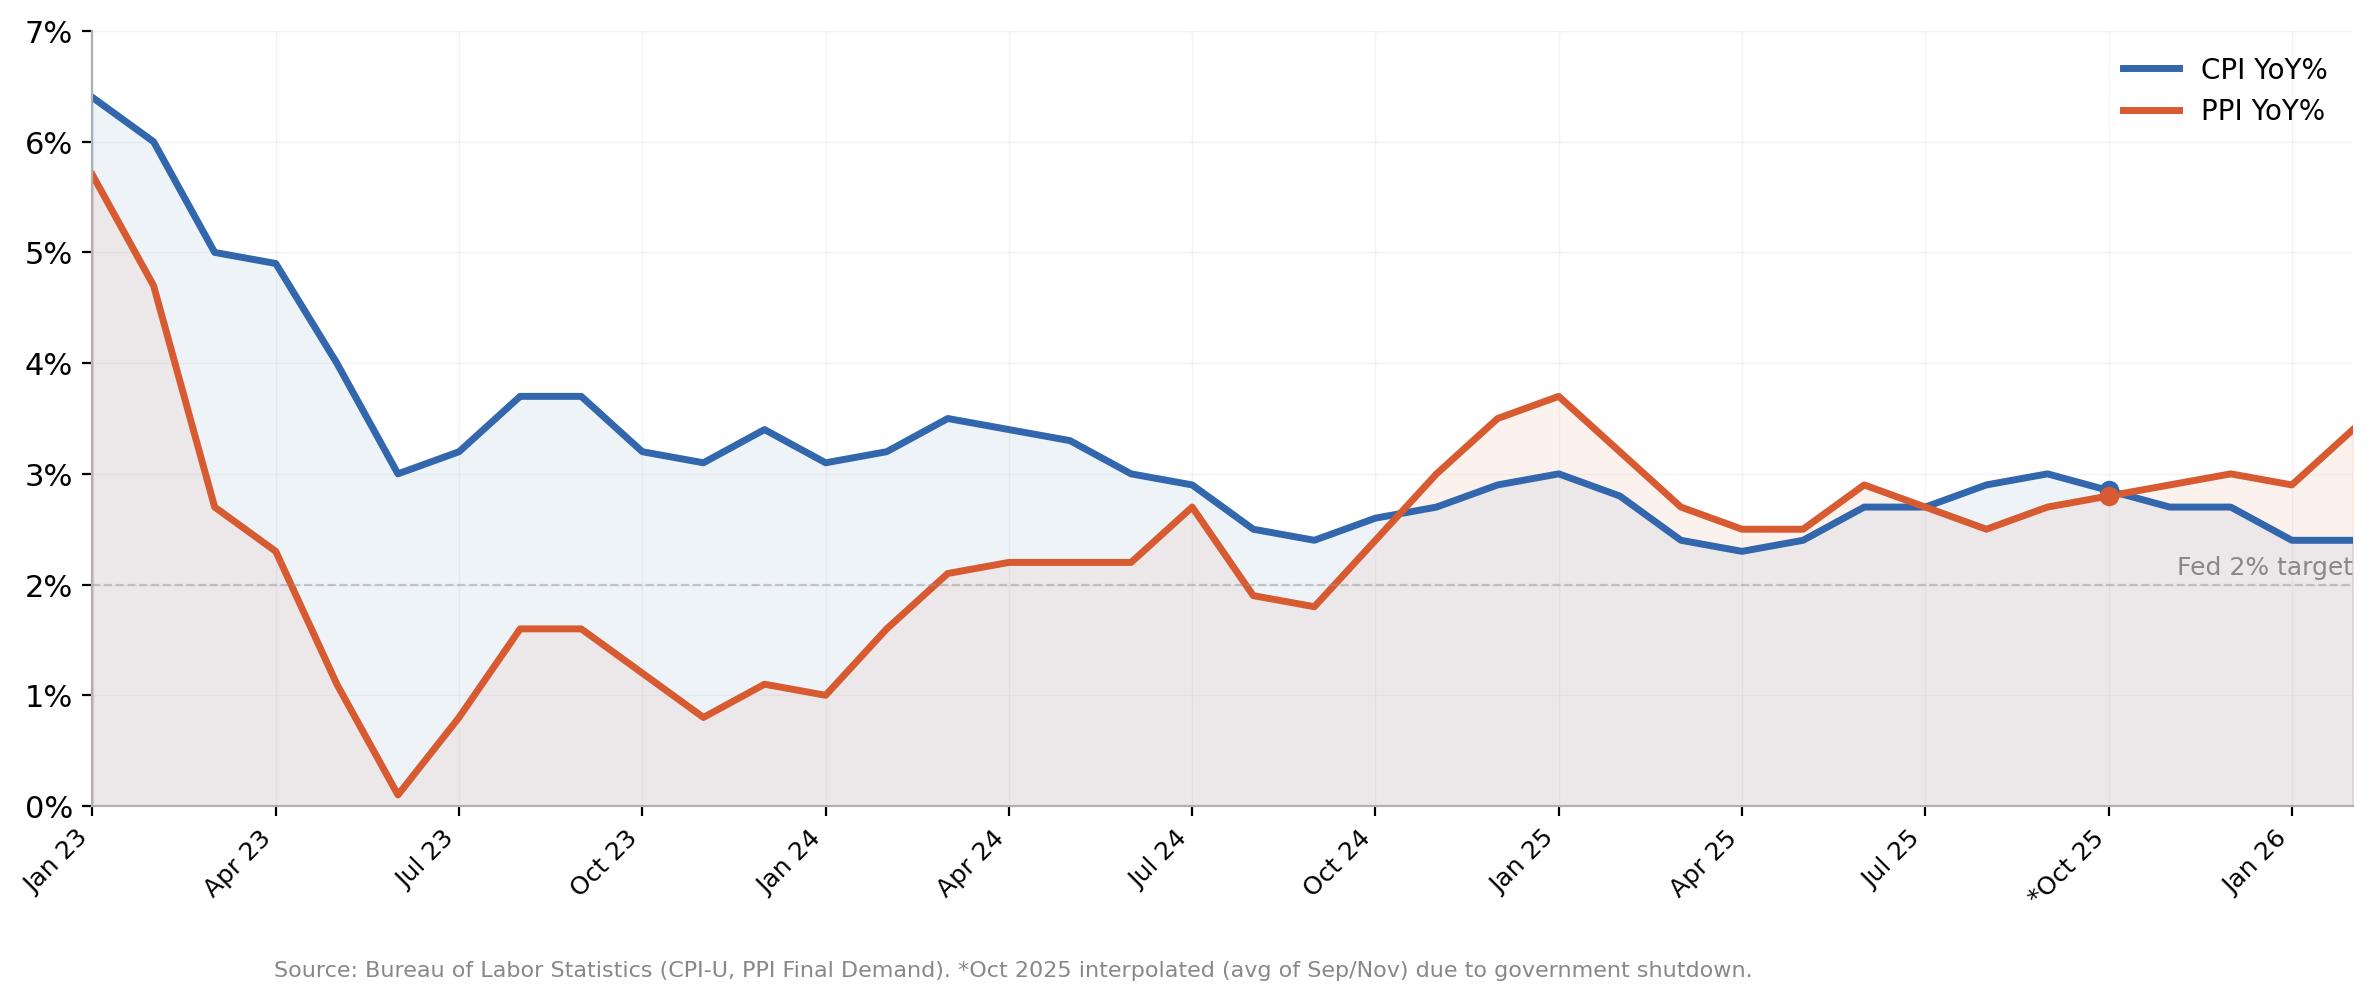
En circunstancias normales, este tipo de divergencia típicamente genera un debate sobre si los precios al productor anticipan los precios al consumidor. Pero estas no son circunstancias normales.
La cadena en la que todos creen
La idea es intuitiva: los costos de las materias primas suben, los productores absorben lo que pueden y eventualmente trasladan el resto hacia abajo. Los márgenes mayoristas se estrechan, los precios minoristas siguen y el IPC imprime más alto unos meses después. El IPP se describe frecuentemente como un "indicador adelantado" de la inflación al consumidor, la alarma temprana que suena antes de que el IPC confirme el incendio. Los operadores se han apoyado en este marco durante años.
El problema es que la evidencia académica es, en el mejor de los casos, mixta. Un estudio seminal de 1995 del Banco de la Reserva Federal de Kansas City encontró solo una relación débil entre los cambios en los precios al productor y los movimientos posteriores en los precios al consumidor. Un documento de 2022 de la Fed de Richmond revisó la cuestión y llegó a una conclusión más matizada: existe una relación estadísticamente significativa a largo plazo entre ambos, y las brechas entre IPP e IPC tienden a cerrarse con el tiempo, pero el poder predictivo a corto plazo sigue siendo limitado. El blog FRED de la Fed de St. Louis lo expresó más claramente, señalando que los economistas generalmente han encontrado que el IPP "no pronostica" el IPC.
Pero la investigación también revela una advertencia importante: la cadena tiende a funcionar mejor durante períodos de presión persistente y amplia del lado de la oferta. Cuando los costos de producción aumentan simultáneamente en múltiples categorías, y cuando esos aumentos son estructurales en lugar de transitorios, el traslado a los consumidores se vuelve más difícil de evitar. Esa advertencia es enormemente relevante en este momento.
Cuatro años de señales mixtas
Excluyendo el pico de la era pandémica y enfocándose desde 2023 en adelante, la teoría de la cadena parece débil. El IPP interanual colapsó de alrededor del 6% en enero de 2023 a casi cero a mitad de año. El IPC apenas se inmutó, aún imprimiendo por encima del 3% cuando el IPP ya se había estabilizado. El culpable fue el rubro de vivienda, que representa aproximadamente el 36% de la canasta del IPC y estuvo por encima del 5% anualizado durante gran parte de 2023. No existe un componente equivalente en el IPP. La cadena sufrió una fuga masiva justo donde se suponía que debía ser más útil.
Para 2024, las dos medidas convergieron en un rango similar, sin que ninguna liderara claramente a la otra. Eso no duró. Durante 2025, el IPP mantuvo una prima persistente sobre el IPC, y luego llegó la aceleración a finales de año: las cifras mensuales del IPP se aceleraron hasta febrero, mientras que el IPC se mantuvo cerca del 0.2%-0.3%. La brecha volvió, y luego comenzó la guerra.
Los alimentos son el canario, y el fertilizante lo empeoró
Si hay una categoría donde la cadena IPP-IPC opera con una fiabilidad razonable, es alimentos. El Servicio de Investigación Económica del Departamento de Agricultura de EE.UU. ha señalado que los segmentos del IPP a nivel industrial para alimentos y piensos "han mostrado históricamente una fuerte correlación" con el IPC de alimentos a nivel consumidor. El rezago suele ser corto, a menudo de solo uno o dos meses, porque la cadena de suministro desde la puerta de la granja hasta la estantería del supermercado es relativamente directa.
Los datos de febrero ya muestran la cadena en acción, con los precios del ganado a nivel de granja subiendo un 20% interanual. Los precios de verduras frescas y secas en el IPP se dispararon casi un 49% en un solo mes, mientras que la subcategoría de alimentos en el hogar del IPC subió un 0.4%, con frutas y verduras solas aumentando un 1.4%. El USDA pronostica que los precios de alimentos en el hogar subirán un 3.1% durante todo 2026, muy por encima del promedio histórico de 20 años del 2.6%.
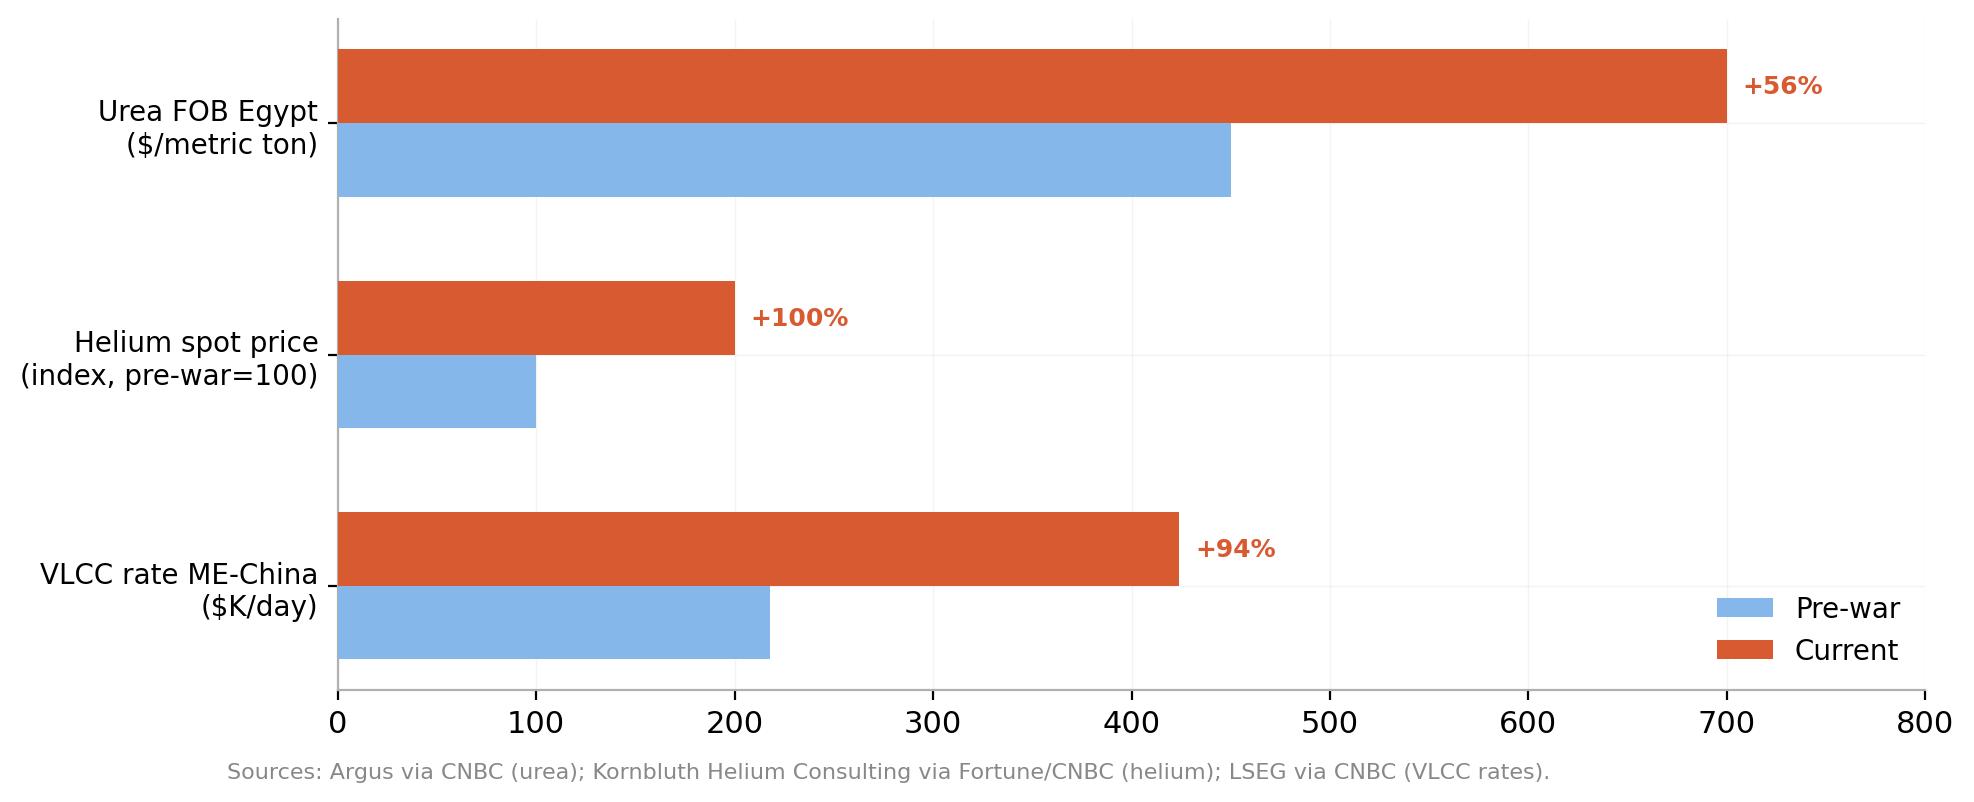
Y luego el mercado de fertilizantes explotó. Casi la mitad de toda la urea comercializada globalmente y aproximadamente el 30% de las exportaciones de amoníaco provienen de estados del Golfo cuyos envíos transitan por el Estrecho de Ormuz. Con el Estrecho efectivamente cerrado desde principios de marzo, los precios de la urea han subido de alrededor de 450$ por tonelada métrica antes de que comenzaran los ataques con misiles a aproximadamente 700$, un salto de alrededor del 45% en cuestión de semanas.
QatarEnergy cerró la producción de urea aguas abajo tras detener sus operaciones de gas natural licuado (GNL), y China ha restringido las exportaciones de fertilizantes para proteger el suministro interno. El Instituto de Fertilizantes estima que los agricultores estadounidenses tendrán un déficit de aproximadamente 2 millones de toneladas de urea esta primavera.
El momento no podría ser peor, ya que la temporada de siembra en el hemisferio norte está en pleno apogeo desde mediados de febrero hasta principios de mayo. El fertilizante nitrogenado no es opcional para los cultivadores de maíz y trigo, ya que representa entre un tercio y la mitad de los costos operativos.
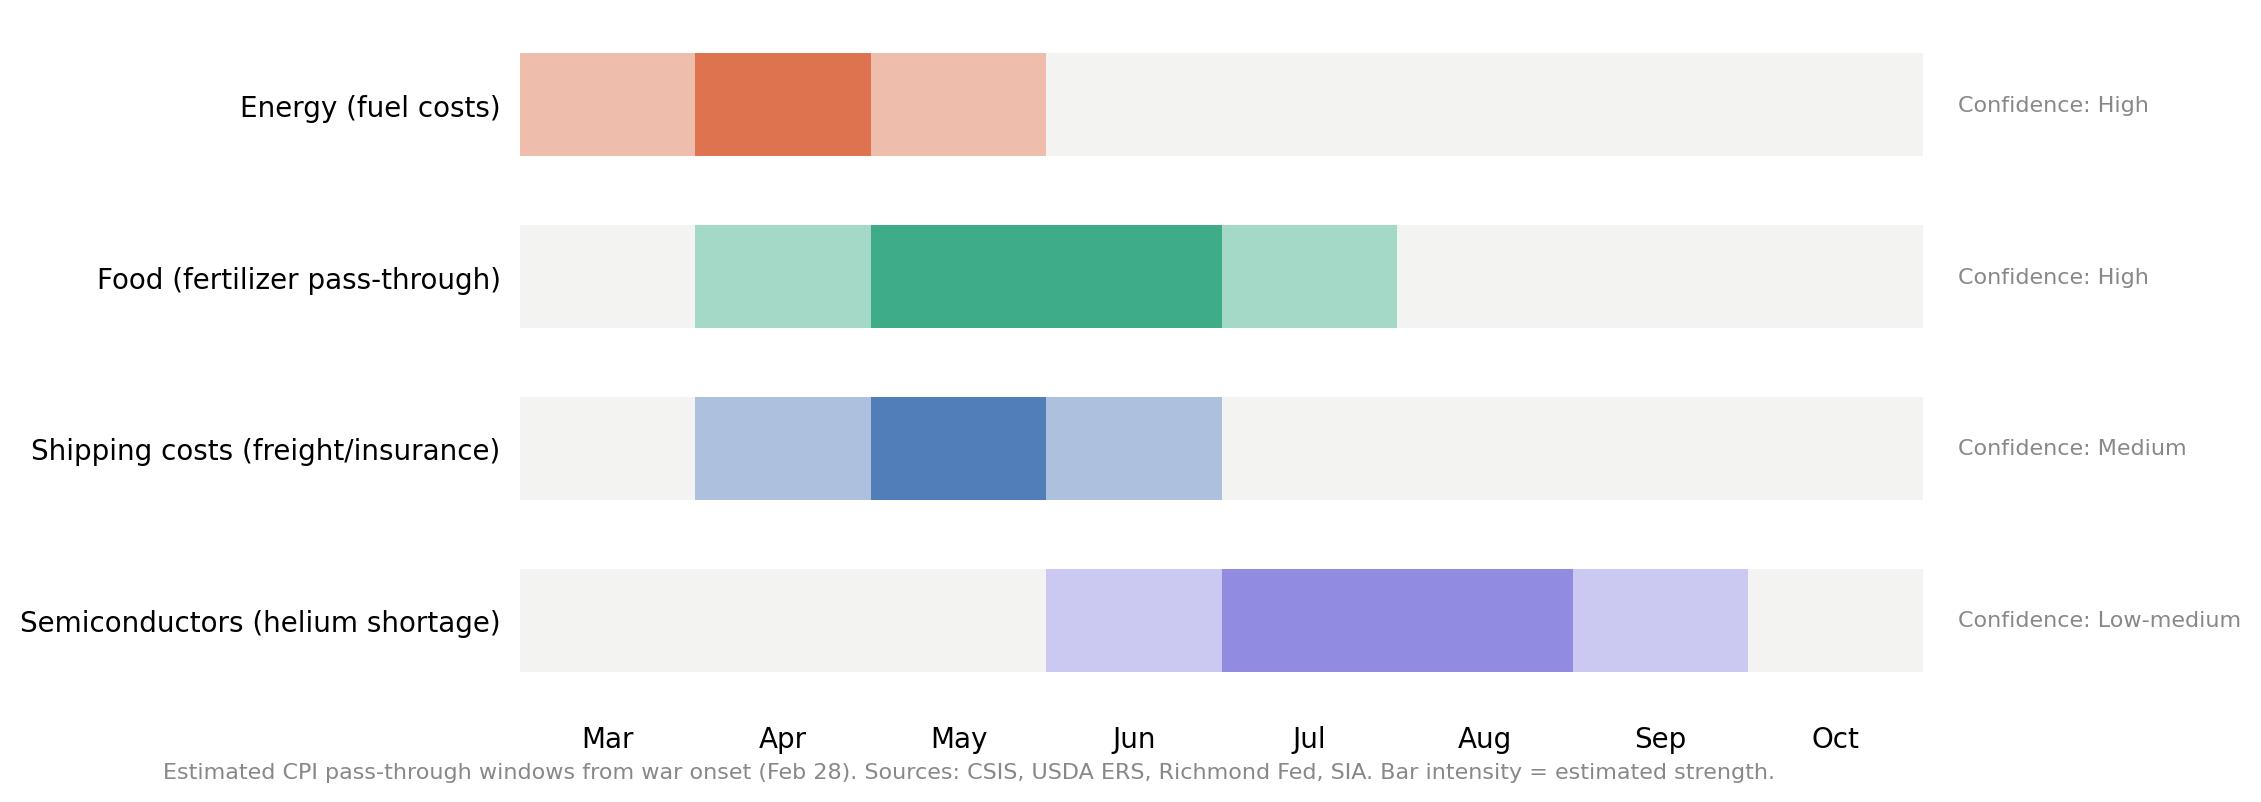
Si los precios de los fertilizantes se mantienen elevados, los agricultores o bien absorberán el costo y aumentarán los precios de los cultivos, o reducirán la superficie cultivada, lo que también eleva los precios al restringir la oferta. Ambos caminos alimentan directamente el IPC de alimentos. El Centro de Estudios Estratégicos e Internacionales (CSIS) estima que el impacto en los precios de los alimentos debido a los precios elevados de la energía podría alcanzar su punto máximo aproximadamente cuatro meses después del inicio de la guerra, situando la mayor presión sobre el consumidor alrededor de junio o julio.
Un shock de oferta que golpea desde todas las direcciones
El conducto IPP-IPC siempre ha sido permeable en condiciones normales. Lo que hace diferente el entorno actual es que los productores no enfrentan un shock de costos por un solo canal. Están siendo golpeados desde al menos cuatro direcciones a la vez, y la guerra en Irán está detrás de la mayoría de ellos.
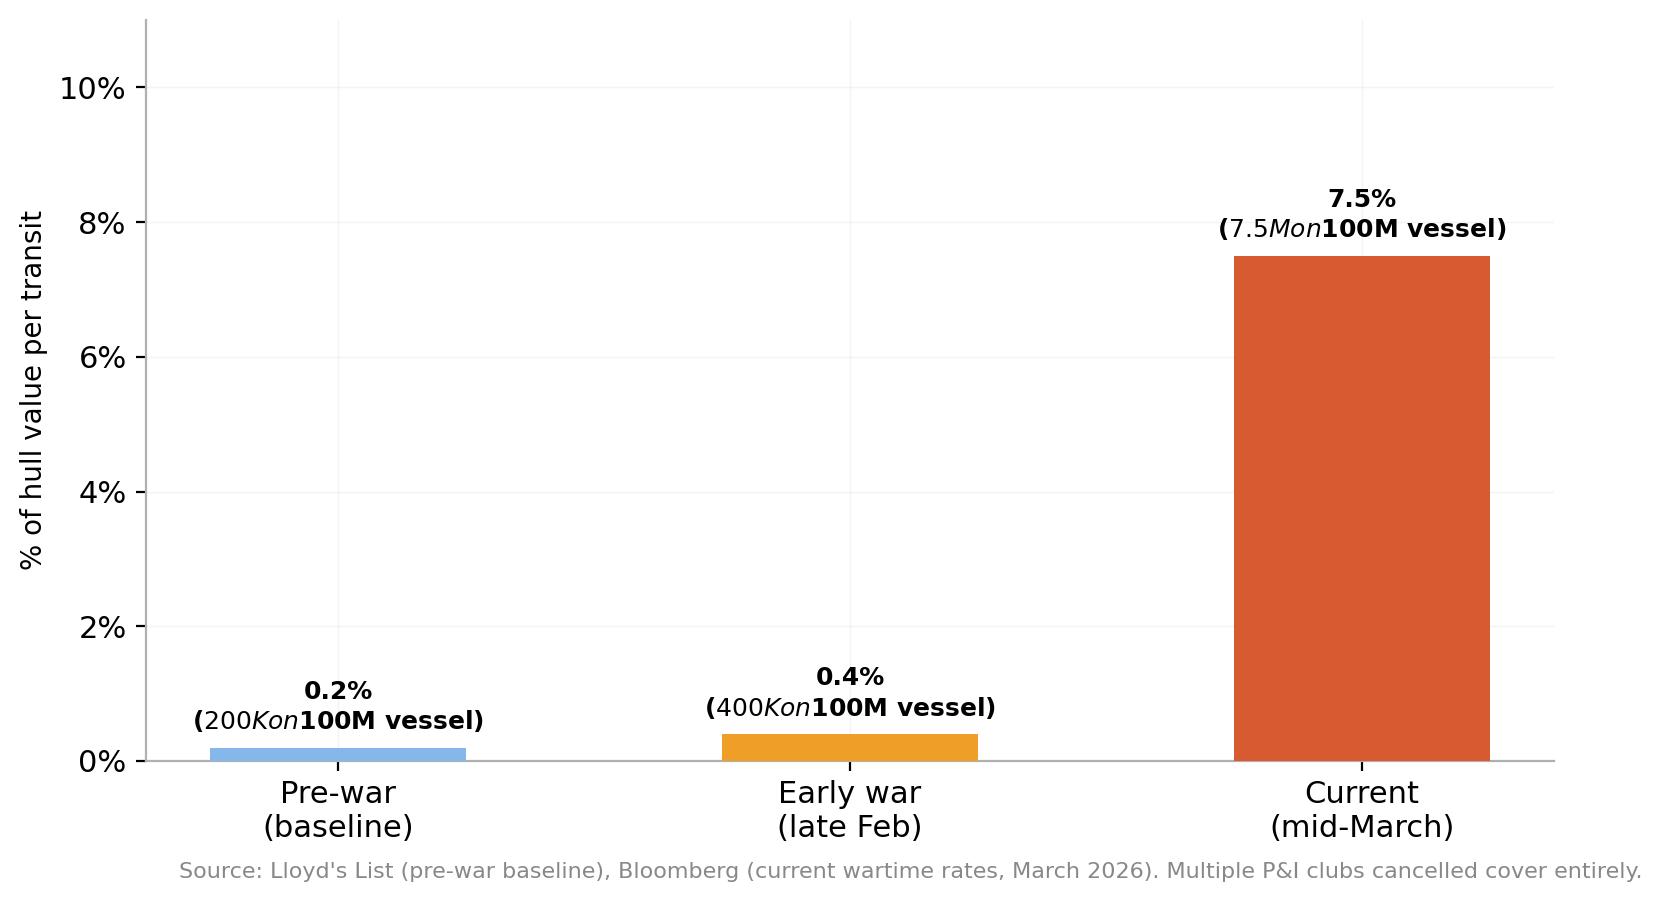
Los costos de envío se han disparado. Las primas de seguro por riesgo de guerra para los buques que transitan el Estrecho de Ormuz han aumentado del 0.15% al 0.25% del valor del casco antes del conflicto hasta un 5% a 10%, según Lloyd's List. Para un gran petrolero valorado en 100 millones de dólares, eso suma 5 millones de dólares en costos de seguro por un solo viaje. Hapag-Lloyd implementó un recargo por riesgo de guerra de hasta 3.500$ por contenedor desde el 2 de marzo.
Las tarifas de flete de referencia para petroleros muy grandes en la ruta Oriente Medio-China alcanzaron un récord histórico de casi 424.000$ por día en la primera semana del conflicto, un aumento del 94% en una sola sesión. Estos costos no desaparecen cuando el barco atraca. Se incorporan al costo final de cada bien físico que transita por el corredor marítimo del Golfo, desde el petróleo crudo hasta los productos químicos y los productos terminados.
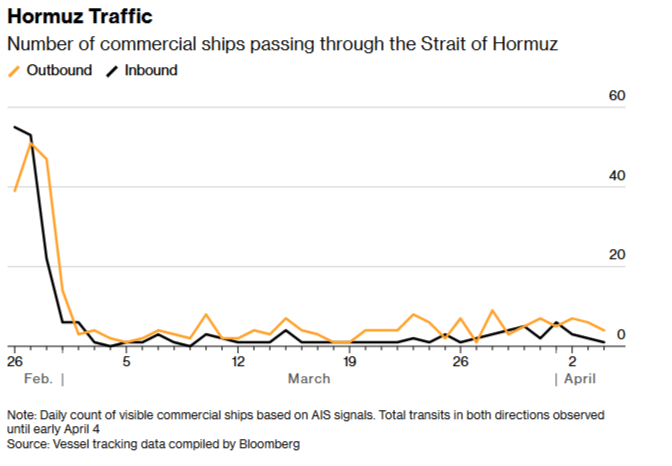
Los costos globales de combustible están aumentando independientemente de la prima de envío. El Estrecho de Ormuz normalmente transporta aproximadamente una quinta parte del petróleo mundial y una proporción similar de los flujos globales de GNL. Con los tránsitos diarios reducidos entre un 90% y un 95% desde que comenzó el conflicto, los precios del crudo han superado los 100$ por barril.
QatarEnergy informó que los ataques iraníes eliminaron el 17% de la capacidad de exportación de GNL del país, con reparaciones que podrían tardar entre tres y cinco años. La energía es un insumo para prácticamente todo. Los datos del IPP de febrero ya mostraron un aumento del 5.5% en bienes energéticos procesados y del 6.0% en materiales energéticos no procesados en un solo mes, antes de que el impacto completo del cierre de Ormuz se filtrara.
Luego está el helio. Qatar produce aproximadamente un tercio del suministro mundial, y esa producción se detuvo cuando los ataques iraníes afectaron la instalación Ras Laffan de QatarEnergy a finales de febrero. Los precios spot del helio se han duplicado desde que comenzó la crisis.
Alrededor de 200 contenedores especializados usados para transportar helio están varados en el Estrecho. La cadena de suministro global opera con un buffer de aproximadamente 45 días antes de que el inventario líquido existente se evapore. Esto es importante porque la industria de semiconductores ha superado a la de imagen médica como el mayor consumidor de helio, que se usa para enfriar obleas durante la fabricación de chips y es insustituible en la fotolitografía. Los proveedores de helio ya están emitiendo avisos de fuerza mayor a clientes con base en EE.UU.
El ángulo de los chips es un proceso lento, pero potencialmente el más trascendental para el conducto PPI-IPC. La electrónica de consumo, los automóviles y la infraestructura de IA dependen del suministro de semiconductores. Si la escasez de helio comienza a limitar la producción de chips en TSMC, Samsung y SK Hynix en los próximos meses, la escasez resultante se reflejaría en los precios de bienes duraderos con un retraso de tres a seis meses, precisamente el tipo de transmisión retardada que la teoría del conducto predice pero rara vez llega a demostrar. La Asociación de la Industria de Semiconductores advirtió en una presentación de 2023 que si el suministro de helio se interrumpiera, "probablemente habría shocks en la industria mundial de fabricación de semiconductores". Esa hipótesis ahora es una realidad.
Lo que la brecha significa para la Fed
La Fed mantuvo las tasas en 3.50% a 3.75% en su reunión de marzo, con el Comité Federal de Mercado Abierto (FOMC) votando 11-1 para mantenerlas, y el gráfico actualizado de puntos ahora proyecta solo un recorte de tasas para el resto de 2026. La herramienta CME FedWatch muestra un 95% de probabilidad de otra pausa en la decisión de tasas de interés de la Fed en abril, y el mercado considera más probable que las tasas se mantengan exactamente donde están hasta fin de año, un giro radical respecto a finales de 2025, cuando los futuros descontaban dos o tres recortes.
El historial de cuatro años post-pandemia, en aislamiento, sugiere precaución al interpretar demasiado la brecha PPI-IPC. El conducto fue permeable en 2023 porque el rubro de vivienda mantuvo el IPC elevado mientras el IPP colapsaba. Fue irrelevante en 2024 porque ambas medidas convergieron. En circunstancias normales, la divergencia actual podría reflejar simplemente una compresión temporal de márgenes que las empresas absorben sin aumentar los precios al consumidor.
Pero la guerra en Irán ha cambiado el cálculo. Las tarifas arancelarias ya estaban incorporando aumentos estructurales de costos en la cadena de suministro de bienes. Añadir un shock de oferta en múltiples frentes, que golpea simultáneamente el transporte marítimo, la energía, los insumos alimentarios y los materiales para semiconductores, hace que la absorción de márgenes sea mucho más difícil de sostener.
Las empresas no pueden absorber costos crecientes en todas las categorías de insumos a la vez. La presión se refleja o bien en precios al consumidor más altos o en ganancias colapsadas, y ambos resultados eventualmente llegan al mismo destino: un trabajo más difícil para la Fed.
El próximo informe del IPC de marzo se publicará el 10 de abril a las 12:30 GMT. El IPP de marzo sigue el 14 de abril. Pero los datos que más importan para la cuestión del conducto no llegarán hasta dentro de meses. El shock de los fertilizantes impacta el IPC de alimentos con un retraso que CSIS estima en aproximadamente cuatro meses. La escasez de helio, si se mantiene, no limitaría el suministro de chips hasta mediados de año como mínimo. La transmisión del costo del transporte marítimo tardará en propagarse desde las facturas de flete hasta las estanterías minoristas. Los datos del IPP de febrero capturaron el mundo antes del cierre del Estrecho de Ormuz. Los números que vienen comenzarán a mostrar cuánto del shock ya han absorbido los productores y cuánto sigue su camino hacia abajo en la cadena.
Durante cuatro años, el conducto PPI-IPC ha sido poco fiable. Esta vez, el volumen de presión que se está alimentando puede no darle opción.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.