 Stephen Innes
SPI Asset Management
Umbral de cierre en 15 días
Con la guerra entrando en su tercer mes, el mercado ha dejado discretamente de lado el antiguo debate de "¿se reabrirá?". Ese comercio está muerto. Cualquier noción de un reinicio rápido se ha evaporado y, en todo el Golfo, la producción ya no fluye libremente, sino que se está estrangulando metódicamente, pozo por pozo. Los cierres se están extendiendo por el sistema y, incluso en el mejor de los casos, volver a poner en línea esa capacidad no es cuestión de un interruptor, sino una resurrección mecánica lenta que tomará meses, si no más, para parecerse a algo cercano a la normalidad previa a la guerra.
Esto lleva al mercado a la pregunta más incómoda que ahora está en todos los escritorios de energía. Irán, que durante mucho tiempo ha utilizado la interrupción como palanca contra sus vecinos, ahora se enfrenta al mismo espejo. Con un bloqueo que se estrecha alrededor de sus propias exportaciones, ¿cuánto tiempo pasará antes de que Teherán se vea obligado a su propia ronda de cierres y qué significa eso cuando la presión se acumula dentro de los yacimientos que nunca se pensó que debían estar inactivos?
Ese es el escenario que Natasha Kaneva, jefa de materias primas en JPMorgan, se propuso mapear. Su marco no trata esto como un riesgo binario de titular, sino como una restricción de combustión lenta, donde cuanto más tiempo permanezcan restringidos los flujos, mayor es el riesgo de que el propio sistema de producción de Irán se convierta en la próxima víctima del conflicto.
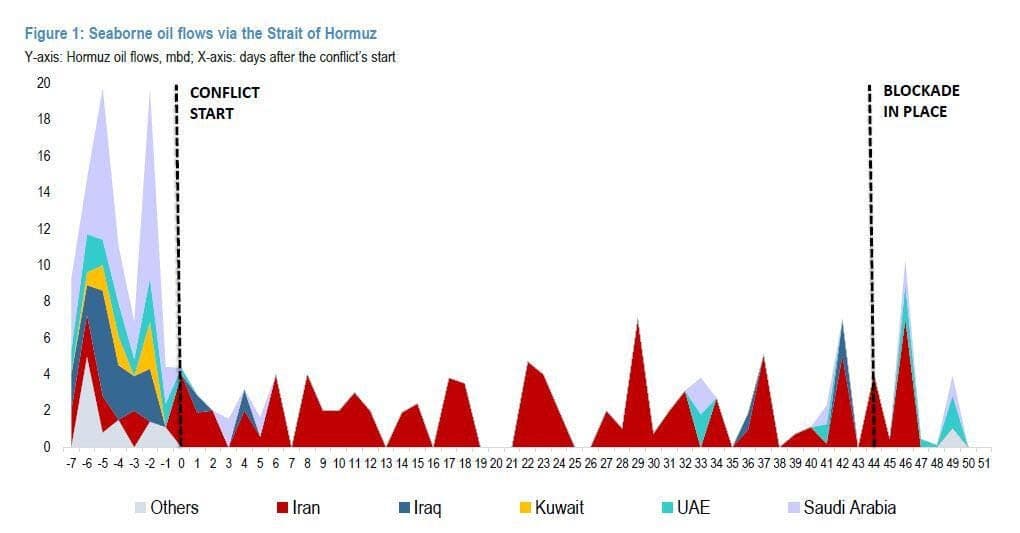
Pero primero, un poco de contexto. El sábado se registró el tráfico más intenso a través del Estrecho de Ormuz desde que comenzó el conflicto. Después de que Irán reabriera brevemente el punto de estrangulamiento el viernes, más de 20 embarcaciones pasaron, en su mayoría petroleros de productos más pequeños sin vínculo iraní obvio. Para el domingo, la ventana se cerró de nuevo. Teherán volvió a imponer restricciones y supuestamente disparó contra barcos en tránsito, argumentando que el bloqueo naval estadounidense en curso constituye un acto de guerra y viola el marco de alto el fuego mediado por Pakistán. El resultado fue un colapso casi total de los flujos, con cruces que cayeron a aproximadamente el 4% de los niveles normales, la cifra más baja de abril, y el tráfico se redujo principalmente a cargas alineadas con Irán.
Aun así, la imagen en tiempo real es más matizada de lo que sugiere la retórica oficial. Mientras que las declaraciones gubernamentales apuntan a una interrupción severa, los datos de Lloyd’s List Intelligence indican que los movimientos de la flota en la sombra continúan sorteando el bloqueo. Se dice que al menos 26 embarcaciones vinculadas a Irán han navegado alrededor del bloqueo, aunque los funcionarios estadounidenses han rechazado esas afirmaciones.
En conjunto, el esfuerzo de interdicción de EE.UU., que incluye el abordaje de dos barcos asociados a Irán, parece menos un punto final y más un collar de estrangulamiento que se aprieta alrededor de las rutas marítimas iraníes. Los flujos están restringidos, no eliminados. Pero para el mercado, la distinción apenas importa. Lo que se refleja en los datos es una caída pronunciada en el suministro efectivo, con menos de la mitad de la tasa de exportación de Irán en marzo, alrededor de 0.8 mbd, llegando a los mercados globales, complementada solo marginalmente por volúmenes redirigidos a través de oleoductos alternativos.
Dando un paso atrás, Irán entró en 2026 ya contra las cuerdas. Las sanciones se habían endurecido, los canales comerciales se estaban estrechando y el crecimiento sentía la presión mucho antes de que se hablara de un bloqueo total. Incluso después de la retirada de EE.UU. del acuerdo nuclear con Irán en 2018, las exportaciones nunca se detuvieron por completo. Los barriles encontraron una salida a través de cargas redirigidas y redes de mercado gris, un sistema en la sombra que mantuvo los volúmenes respirando incluso bajo presión.
Pero un bloqueo físico es un animal completamente diferente. No solo grava los flujos, los inmoviliza. Donde las sanciones actúan a través del precio y el acceso, una interdicción dura actúa a través de la física. Los barcos no navegan, la carga no se libera y el comercio habitual de soluciones alternativas comienza a fracturarse bajo el peso de la aplicación.
Esta distinción ahora es central en el pensamiento del mercado. Si se mantiene completamente, un bloqueo no solo ralentiza las exportaciones de Irán, sino que las limita mecánicamente, reduciendo las rutas de escape que una vez mantuvieron vivos los volúmenes. Y con el tiempo, esa presión se retroalimenta en el propio yacimiento, forzando recortes de producción no por elección, sino por necesidad.
En ese sentido, el guion está cambiando. La misma dinámica de cierre que Irán impuso una vez a sus vecinos ahora regresa hacia sus propios campos, convirtiendo una herramienta de apalancamiento en una restricción que amenaza con morder el núcleo de su sistema de producción.
Al mismo tiempo, los barriles que sí logran pasar, combinados con las cargas ya en tránsito fuera del Golfo y la bonanza capturada en la fase inicial del conflicto, cuando el crudo iraní aún se vendía a precios elevados mientras los competidores regionales se retiraban, proporcionan un colchón financiero a corto plazo. En términos de mercado, Irán monetizó el caos temprano. Ese colchón compra tiempo. También crea un estrecho margen de apalancamiento negociador, pero solo si el bloqueo no es solo simbólico, sino que se aplica con consistencia y se extiende durante meses, no semanas. Cualquier cosa menos, y la presión se disipa antes de que se acumule.
Antes de llegar al núcleo del problema, un matiz importa. Incluso bajo una presión respaldada por sanciones, el sistema no está diseñado para cortar completamente las líneas de vida humanitarias. Las directrices de la Oficina de Control de Activos Extranjeros dejan claro que el comercio de productos agrícolas, alimentos básicos, medicinas y dispositivos médicos está ampliamente permitido.
Por lo tanto, el desenlace aquí no es un apagón económico total. Es algo más insidioso desde la perspectiva del mercado. Una escasez persistente, una fricción creciente en la logística y un deterioro constante de los flujos sin un cierre completo de las importaciones esenciales. Irán sigue recibiendo bienes críticos, pero las arterias del comercio se estrechan, espesan y ralentizan, convirtiendo lo que antes era un sistema de exportación funcional en algo mucho más limitado e impredecible.
Con ese marco establecido, la perspectiva de JPMorgan afina la narrativa. Aquí están los puntos clave de su trabajo, destilados a través de una lente de mercado:
El almacenamiento en tierra ronda los 86 millones de barriles, actualmente poco más de la mitad lleno, con aproximadamente 47 mb. Eso deja alrededor de 40 mb de capacidad operativa, que, en términos de mercado, se traduce en aproximadamente 22 días de cobertura de exportación si los flujos se cortan completamente. Si se suman los cuatro VLCC vinculados a Irán que aún están dentro del Estrecho de Ormuz, se añaden otros 8 mb de posible alivio flotante, extendiendo esa ventana hacia los 26 días.
Pero el sistema no espera a que los tanques se llenen antes de reaccionar. La producción no cae en picado, se dobla bajo presión. En la práctica, los ajustes aguas arriba comienzan antes y se acumulan progresivamente. La regla general incorporada en el marco de JPM es que Irán necesitaría comenzar a recortar la producción después de aproximadamente 16 días de un apagón total de exportaciones, con las reducciones acelerándose desde ahí hasta converger hacia cierres totales de volumen de exportación, alrededor de 1.9 mbd, cerca del día 30.
Traducido en tiempo de mercado, el reloj ya está corriendo. Si un apagón de exportación de facto comenzara este fin de semana, Irán estaría mirando un plazo de aproximadamente dos semanas antes de que se vean forzados los primeros recortes de producción, con el proceso completo de cierre necesitando completarse alrededor del día 30, situando la verdadera inflexión en la segunda mitad de mayo.
Sin embargo, hay un piso bajo la caída. Irán es un exportador neto, pero no puede dejar morir su propio sistema. La demanda interna está cerca de 1.8 mbd, estableciendo efectivamente un umbral mínimo operativo para la producción aguas arriba incluso bajo una interrupción prolongada. La historia refuerza esa restricción. Desde 1973, la producción de crudo iraní rara vez ha caído por debajo de ese nivel, con la notable excepción de la agitación durante la Revolución Iraní.
Así que el mercado ya no solo está observando las exportaciones. Está observando el reloj de almacenamiento, la trayectoria de producción y el punto donde un problema de flujo se convierte en un problema de reservorio. Ahí es donde comienza a cambiar el verdadero poder de fijación de precios.
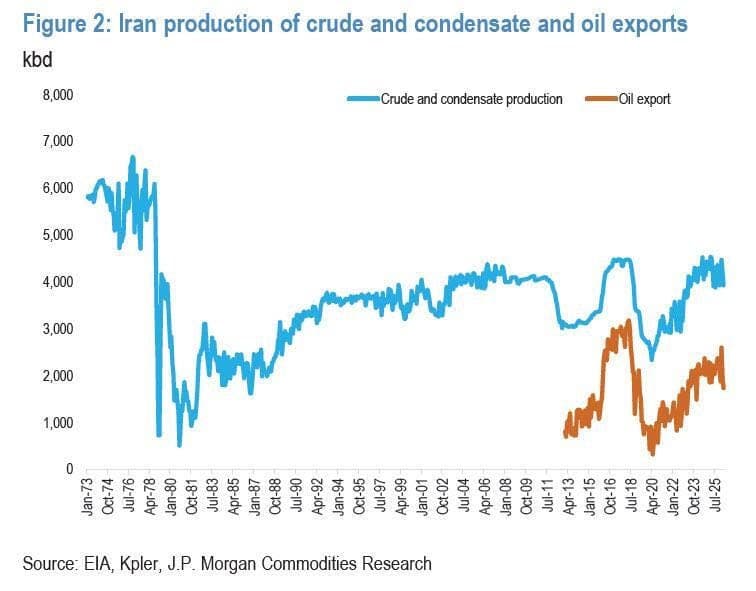
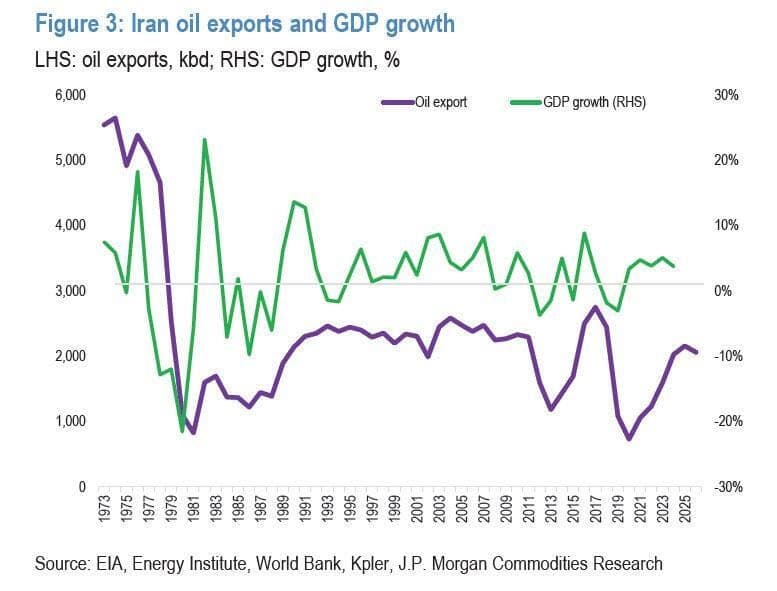
El impacto económico, sin embargo, no es sutil; es quirúrgico. Si se eliminan aproximadamente 2 mbd de exportaciones, no solo se recortan ingresos, sino que se corta directamente en la arteria principal de la economía iraní. Según estimaciones basadas en datos de mercado y políticas, ese tipo de interrupción equivale a una pérdida de unos 150 millones de dólares por día bajo las condiciones actuales de precios, una hemorragia constante que se agrava con cada sesión que pasa.
Y la razón por la que el impacto es tan profundo es estructural. El petróleo y el gas no son solo exportaciones para Irán; son la máquina exportadora. Según datos macroeconómicos, los hidrocarburos representan aproximadamente más del 80% de los ingresos totales por exportaciones, lo que hace que el país sea excepcionalmente vulnerable a cualquier interrupción en los flujos físicos.
En términos de mercado, esto no es una caída cíclica, es un desapalancamiento forzado de toda la cuenta externa. Cuando los barriles se detienen, los dólares se detienen. Y cuando los dólares se detienen, todo lo que está aguas abajo, el gasto fiscal, la estabilidad de la moneda, la liquidez doméstica, comienza a ajustarse al mismo tiempo.
Así que mientras el bloqueo opera en el mar, la verdadera presión se transmite en tierra. No a través de titulares, sino a través de la lenta asfixia del flujo de ingresos que mantiene el sistema en funcionamiento.
Aun así, el sistema no está completamente varado. Irán tiene barriles ya en movimiento, y en este mercado, cualquier cosa a flote todavía es monetizable. Los datos de Kpler sugieren que aproximadamente 176 millones de barriles de crudo iraní están actualmente en el agua, con unos 142 millones ya más allá de los corredores del Golfo Arábigo y de Omán y, por lo tanto, fuera del inmediato estrangulamiento de un bloqueo centrado en el Estrecho.
Eso importa porque una vez que la carga pasa el Estrecho de Ormuz, la aplicación se vuelve exponencialmente más compleja. Vigilar un cuello de botella marítimo estrecho es una cosa. Perseguir embarcaciones a través del Océano Índico y hacia puntos de descarga asiáticos es algo completamente distinto. La Armada de EE.UU. ha demostrado que puede interceptar envíos vinculados a Irán mucho más allá del Golfo, pero hacerlo de manera consistente es un ejercicio mucho más difuso y operativamente exigente.
Teherán, por su parte, probablemente no se quedará quieto. El manual de juego evolucionará en tiempo real. Espere un nuevo impulso a través de la logística de terceros países, mezclas creativas de carga y el uso continuo de redes en la sombra, incluidos los petroleros con bandera china, para mantener los barriles en movimiento bajo el radar. El sistema se dobla antes de romperse.
También hay menos vulnerabilidad en el lado de las importaciones que en ciclos anteriores. La dependencia de Irán de las importaciones de gasolina ha disminuido estructuralmente desde el período previo a 2018, cuando la dependencia rondaba los 100 kbd. Ese cambio reduce uno de los puntos de presión tradicionales, permitiendo que el sistema doméstico absorba más del choque externo sin colapsar inmediatamente.
Así que mientras el bloqueo aprieta la válvula de exportación, no sella el sistema por completo. Todavía no. Lo que hace en cambio es fragmentar el flujo, forzando a Irán a una red comercial más compleja, más lenta y menos eficiente, donde cada barril marginal se vuelve más difícil de mover y cada transacción conlleva un costo más alto.
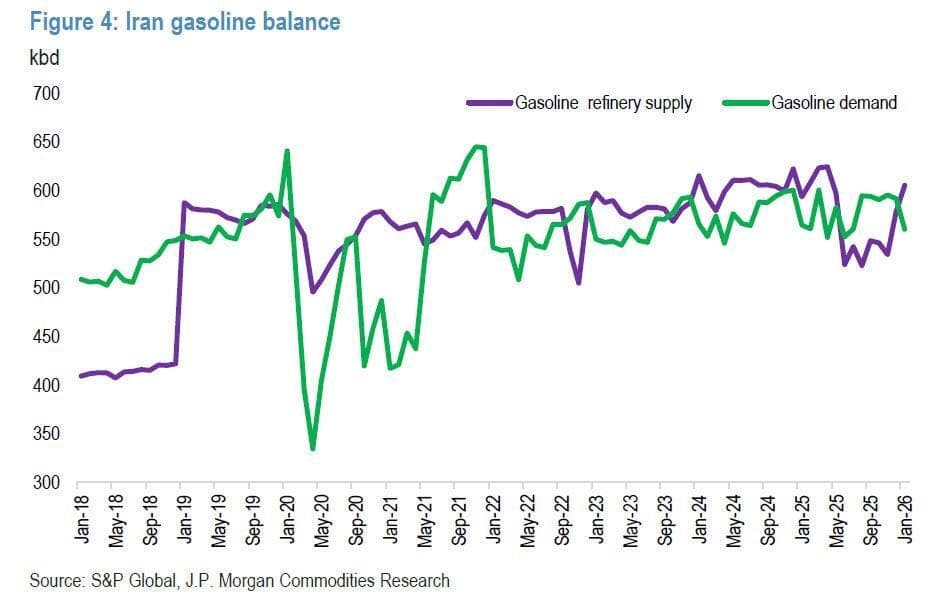
El cambio estructural que remodeló el perfil de vulnerabilidad de Irán comenzó con la puesta en marcha de la refinería Persian Gulf Star en abril de 2017. Lo que siguió no fue solo un aumento de capacidad, sino un giro estratégico. A principios de 2019, la ampliación estaba en gran parte completa, transformando a Irán en un productor de gasolina en gran medida autosuficiente y estableciendo el complejo como la refinería de condensado de gas más grande del mundo. Para 2025, los requerimientos de importación se habían reducido a aproximadamente 8 kbd, un error de redondeo comparado con la dependencia anterior.
Ese aislamiento fue puesto a prueba. Cuando Israel atacó el campo de gas South Pars, la principal fuente de materia prima para Persian Gulf Star, surgieron escaseces de gasolina durante el verano. Pero el sistema demostró ser resistente. A medida que las operaciones aguas arriba se normalizaron, los flujos de materia prima se recuperaron, las operaciones de la refinería se estabilizaron y para fin de año el suministro doméstico volvió a alinearse con la demanda. La conclusión clave es simple. Irán ha reforzado un flanco de su sistema energético incluso cuando otro está ahora bajo asedio.
Eso no significa que la presión no pueda extenderse. El conflicto ya está buscando nuevas líneas de falla. Informes a través de medios estatales iraníes sugieren que las fuerzas hutíes en Yemen han sido puestas en alerta máxima, poniendo a Bab el Mandeb en un foco más agudo como un posible segundo teatro. Si Ormuz es el collar de estrangulamiento, Bab el Mandeb es la válvula de presión. Cualquier escalada allí corre el riesgo de ampliar el conflicto horizontalmente y extender el choque energético a través de múltiples arterias del comercio global.
Si se retrocede, el contrafactual se vuelve instructivo. Si la administración Trump hubiera decidido hacer cumplir un bloqueo total de petróleo cuando se planteó por primera vez a mediados de marzo, el mercado probablemente ya estaría enfrentando un cierre completo de la producción iraní. Eso, a su vez, habría aplastado la cuenta corriente, reducido los ingresos por exportaciones al mínimo y erosionado constantemente la influencia de Teherán mientras los petroleros inactivos se redirigían hacia centros de suministro alternativos, especialmente Estados Unidos, cuyo complejo de esquisto ha emergido silenciosamente como uno de los principales beneficiarios de esta dislocación.
Pero la verdadera pregunta va más allá de los flujos y el transporte. Se trata de la integridad del sistema en sí. Un cierre total no es una pausa, es un posible punto de quiebre. La infraestructura aguas arriba de Irán está envejeciendo, y la inactividad prolongada corre el riesgo de causar daños permanentes a los reservorios y las instalaciones de producción, convirtiendo lo que debería ser un reinicio cíclico en algo mucho más incierto, si no estructuralmente deteriorado.
Ese es el árbol de decisiones que el mercado ahora espera ver desarrollarse. Cómo responde Irán cuando se enfrenta a la perspectiva de un cierre total, y si esa presión fuerza un cambio en la postura negociadora antes de que el sistema cruce un punto sin fácil retorno.
Por ahora, el reloj está corriendo. El buffer de almacenamiento, las limitaciones de exportación y la trayectoria de producción convergen en una ventana estrecha. Aproximadamente 25 días. Eso es lo que le queda al mercado antes de que esto pase de ser una cuestión de flujos a una cuestión de consecuencias.
SPI Asset Management proporciona análisis de divisas, materias primas e índices globales, de manera oportuna y precisa sobre las principales tendencias económicas, análisis técnico y eventos mundiales que afectan a diferentes clases de activos e inversores.
Nuestras publicaciones son solo para fines de información general. No es un consejo de inversión ni una solicitud para comprar o vender valores.
Las opiniones son de los autores, no necesariamente de SPI Asset Management, sus funcionarios o directores. El comercio apalancado es de alto riesgo y no es adecuado para todos. Las pérdidas pueden superar las inversiones.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.