 Stephen Innes
SPI Asset Management
- Goldman ve la próxima cumbre Trump-Xi Jinping más como un estabilizador táctico que como un reinicio geopolítico transformacional, con concesiones incrementales en comercio y tecnología consideradas como el resultado más realista.
- El posicionamiento de los inversores hacia China sigue siendo relativamente cauteloso, creando el potencial para un aumento positivo del sentimiento si la reunión ofrece incluso titulares modestamente constructivos.
- Las acciones chinas offshore podrían superar en el corto plazo, dado su menor valoración, mayor beta geopolítica y mayor sensibilidad a los flujos de liquidez globales.
- Los temas estructurales continúan dominando la atención de los inversores, particularmente en torno a la IA china, la autosuficiencia tecnológica, los retornos para accionistas y la hoja de ruta de la política industrial a largo plazo de Pekín.
- El mercado cada vez trata a China no como un simple comercio macro, sino como una colección de temas estratégicos donde la dirección política, la innovación y los flujos de capital importan más que la diplomacia de titulares por sí sola.
El comercio táctico Trump-Xi
Con la reunión reportada entre el presidente Trump y el presidente Xi acercándose, aquí están los pensamientos de Goldman sobre el mercado en este tema en las siguientes preguntas frecuentes para inversores:
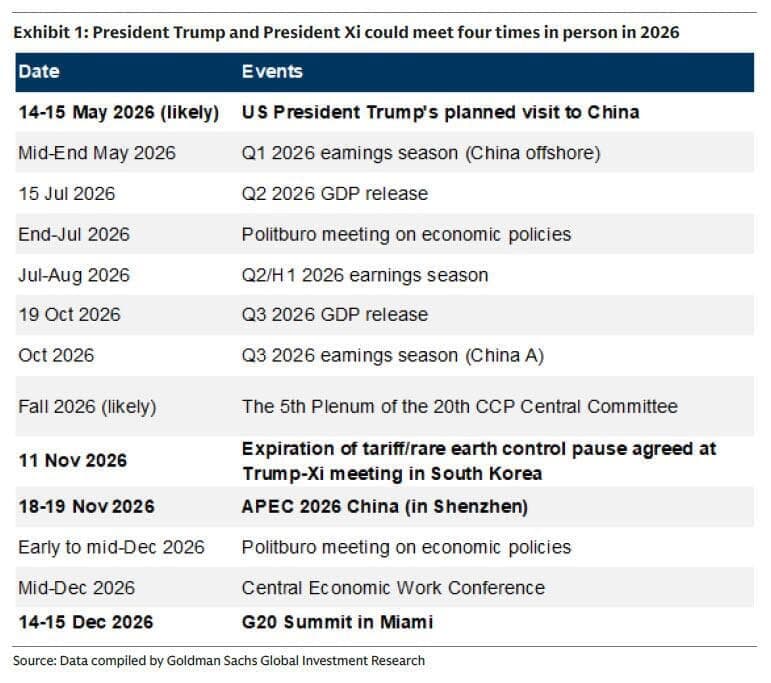
- ¿Qué va a pasar? El presidente Trump podría reunirse con el presidente Xi en Pekín el 14 y 15 de mayo. Si se lleva a cabo, marcará la primera de potencialmente cuatro conversaciones presenciales entre los dos líderes en 2026.
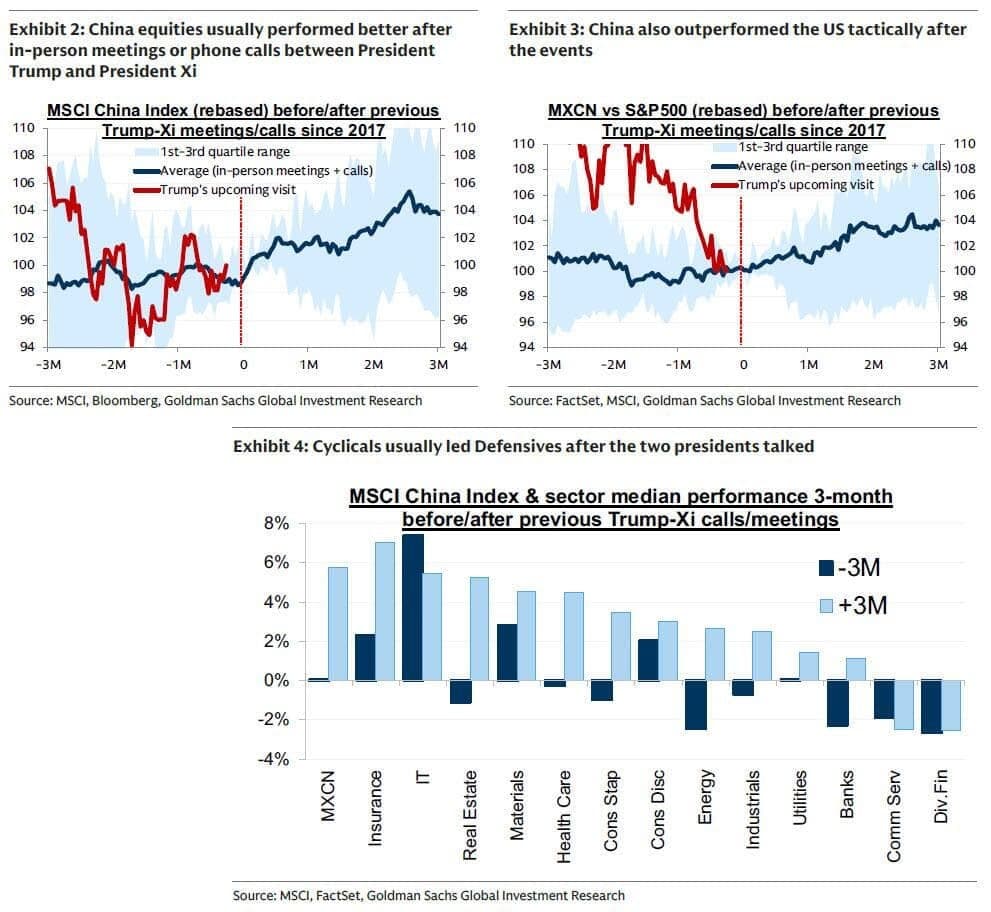
- ¿Cómo cotizaron las acciones chinas alrededor de interacciones previas entre Trump y Xi? Los dos presidentes han realizado 6 reuniones cara a cara y 12 llamadas telefónicas desde 2017. Las acciones chinas típicamente cotizaron en rangos antes de los diálogos pero tuvieron buen desempeño después, con retornos promedio de 2%/4% en los siguientes 1/3 meses y superando tácticamente al SPX tras los eventos.
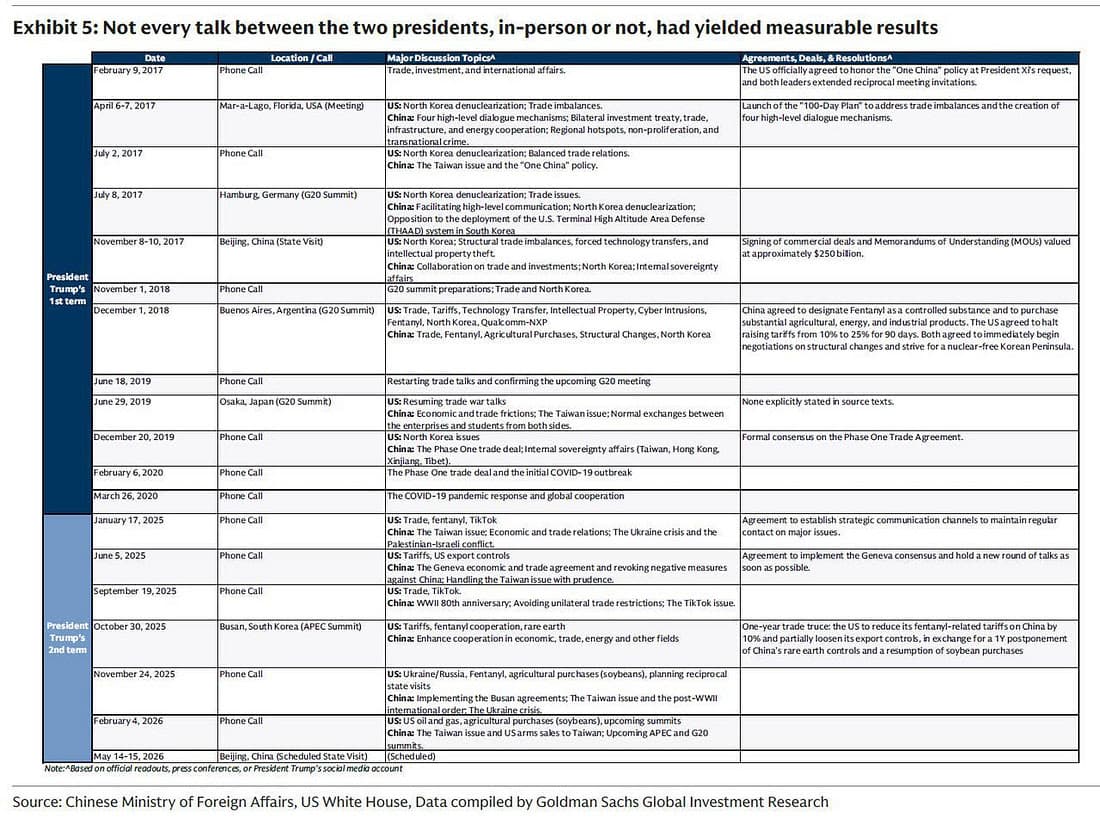
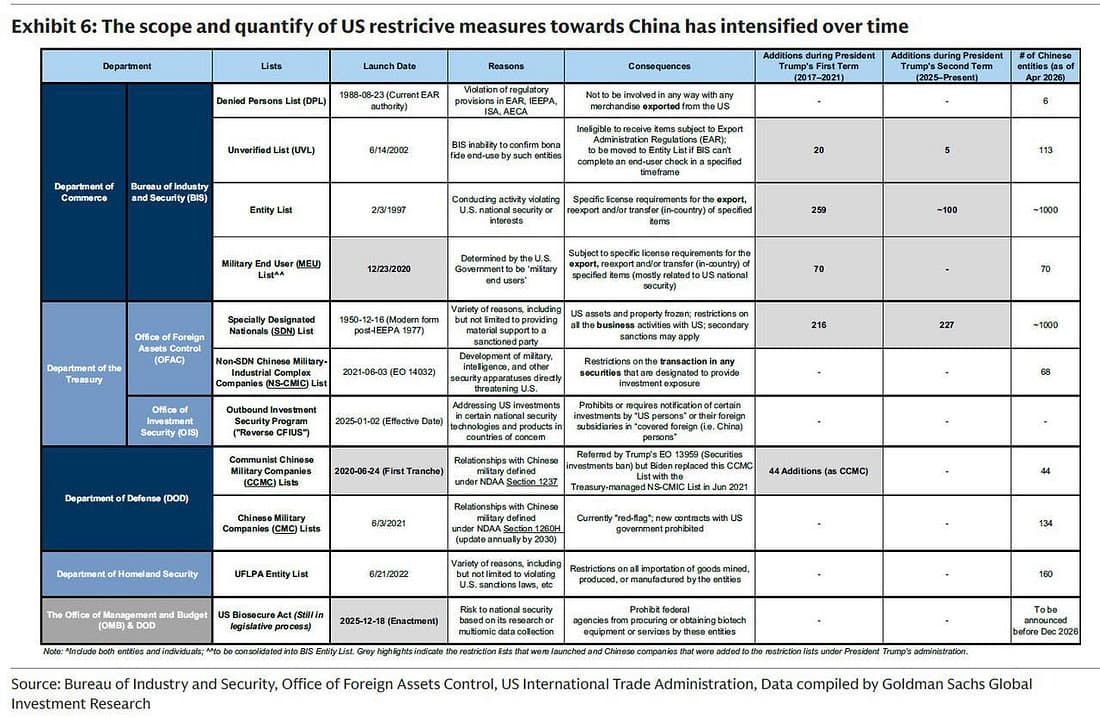
- ¿Cuáles fueron los resultados en las reuniones anteriores? Los acuerdos/tratos fueron mayormente orientados al comercio y la industria. Desde el final del primer mandato de Trump, los aranceles sobre China han aumentado y el alcance de las restricciones estadounidenses sobre empresas chinas se ha ampliado.
- ¿Qué podría discutirse en la reunión? El análisis textual de Goldman sugiere que EE.UU. podría enfocarse más en comercio, mientras que China podría enfatizar en tecnología/semiconductores y temas de Taiwán.
- ¿Cuál es la expectativa de GS para la reunión? Los economistas de GS esperan que China compre más productos agrícolas, energéticos y manufacturados de EE.UU. a cambio de menos restricciones tecnológicas y aranceles ligeramente más bajos. Un "gran acuerdo" es poco probable.
- ¿Cuál es la expectativa del mercado para la reunión? Bajas expectativas del mercado para sorpresas positivas, dado el posicionamiento conservador de los inversores y los flujos. El indicador propietario de Goldman sugiere que las tensiones EE.UU.-China probablemente no son un factor dominante en el mercado en este momento.
- ¿Cómo posicionarse para el evento en acciones chinas? Goldman ve un caso táctico positivo anclado en patrones empíricos de negociación favorables, bajas expectativas de los inversores y un perfil riesgo/recompensa atractivo para la renta variable china. Destacan a los exportadores chinos a EE.UU. y una lista de los nombres más vendidos en Hong Kong para potencial alfa a corto plazo, pero reiteran las opiniones estratégicamente positivas del banco sobre varios temas estructurales, especialmente IA y el 15º Plan Quinquenal.
Veamos cada uno de estos con más detalle:
1. ¿Qué va a pasar? Como señaló previamente el presidente Donald Trump, está previsto que viaje a Pekín para reunirse con el presidente Xi Jinping del 13 al 15 de mayo, con la agencia estatal china Xinhua confirmando oficialmente la visita de estado a primera hora del lunes, hora local. El anuncio sigue a un aumento constante en los contactos bilaterales y comunicaciones a nivel gubernamental en las últimas semanas, lo que indica que ya se ha establecido una amplia base para la cumbre. El viaje marcará solo la segunda reunión presencial entre los dos líderes desde que el presidente Trump regresó al cargo en 2024, y podría convertirse en la primera de una serie de cuatro encuentros cara a cara este año, con una posible visita recíproca del presidente Xi a Estados Unidos, la Cumbre APEC en Shenzhen en noviembre y la Cumbre del G20 en Miami en diciembre, todas ellas como posibles escenarios para nuevas conversaciones de alto nivel.
2. ¿Cómo cotizaron las acciones chinas alrededor de interacciones previas entre Trump y Xi? Desde 2017, los presidentes Donald Trump y Xi Jinping han mantenido seis reuniones presenciales y 12 llamadas telefónicas bilaterales. En esas 18 interacciones, las acciones chinas offshore generalmente cotizaron en un rango relativamente estrecho antes de los eventos, entregando retornos promedio de aproximadamente +1% en un mes y rendimiento plano en tres meses. El desempeño del mercado históricamente mejoró después de los encuentros; sin embargo, las acciones chinas ganaron un promedio de 2% en el mes siguiente y 4% en los tres meses posteriores, típicamente lideradas por sectores cíclicos y de crecimiento, mientras que las acciones de Internet y las defensivas tradicionales tendieron a rezagarse. China también superó a las acciones estadounidenses en el corto plazo tras las reuniones, con un retorno excesivo promedio de alrededor del 4% en tres meses y una tasa de éxito histórica de aproximadamente 67%. El patrón sugiere que los inversores generalmente han visto el compromiso de alto nivel entre EE.UU. y China como una fuerza estabilizadora para los mercados, ayudando a reducir las incertidumbres geopolíticas y actuando a menudo como un catalizador táctico para un renovado apetito por el riesgo en las acciones chinas.
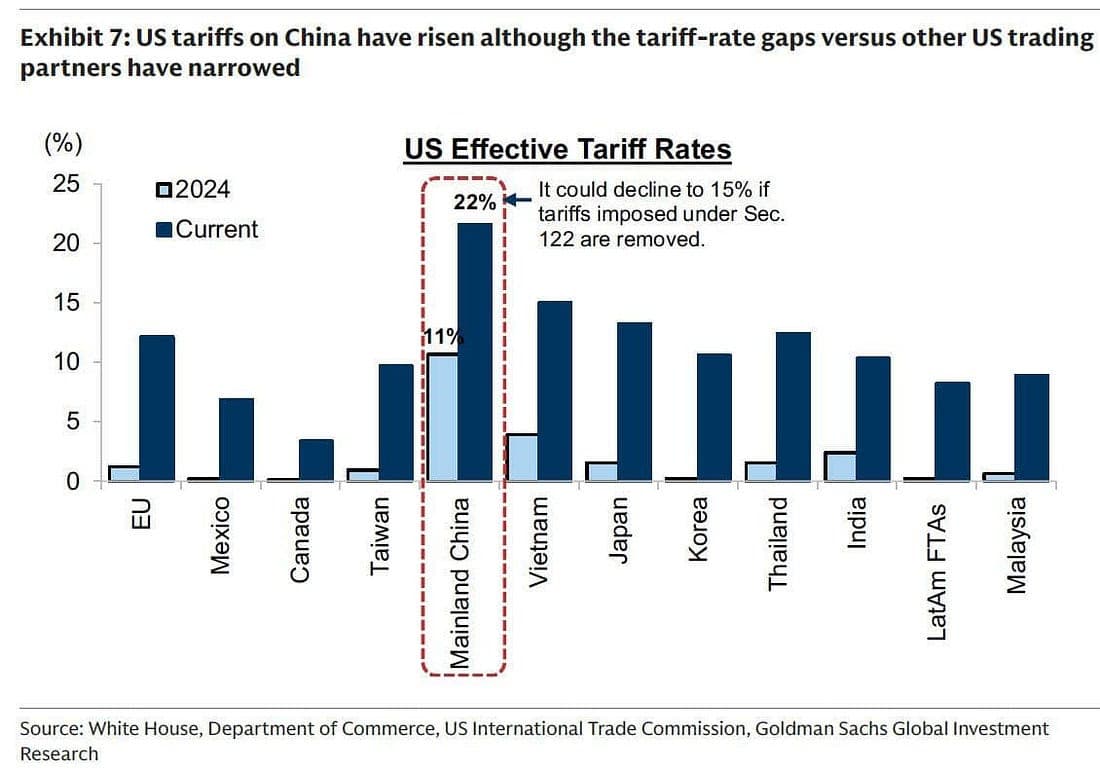
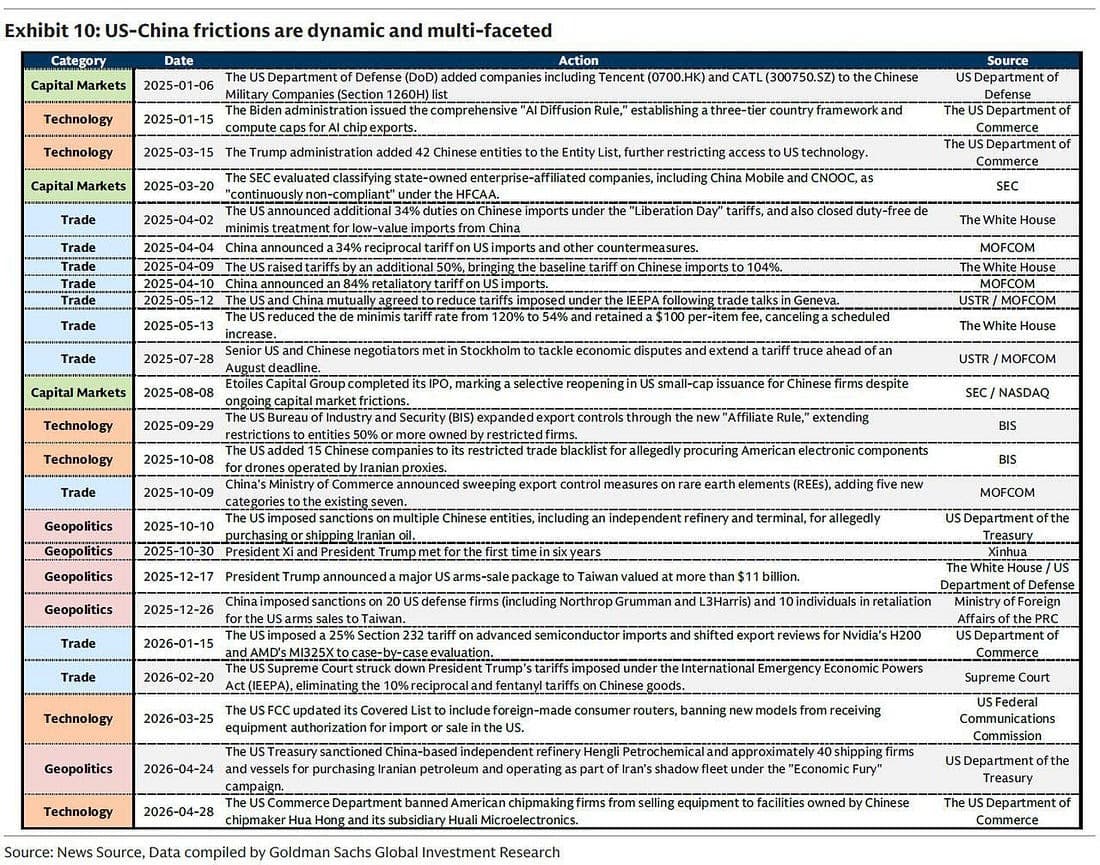
3. ¿Cuáles fueron los resultados en las reuniones anteriores? Sigue siendo difícil sacar conclusiones firmes de las interacciones pasadas entre Trump y Xi, dado que cada reunión se desarrolló en condiciones macro globales muy diferentes, trasfondos geopolíticos y prioridades estratégicas cambiantes en ambos lados. Aun así, han surgido varios temas consistentes desde que las tensiones entre EE.UU. y China se intensificaron en 2018. Primero, no todos los encuentros produjeron resultados tangibles o que movieran el mercado, particularmente las diversas llamadas telefónicas bilaterales, que a menudo sirvieron más como ejercicios de señalización que como momentos de avance. Segundo, la mayoría de los acuerdos alcanzados en los últimos años se han centrado en el comercio de bienes y compromisos de inversión, con China típicamente posicionada como el comprador principal. Tercero, las tasas efectivas de aranceles estadounidenses sobre las importaciones chinas han aumentado constantemente en ambas administraciones Trump, subiendo de aproximadamente 11% a finales de 2024 a alrededor de 22% actualmente. Cuarto, las restricciones tecnológicas de Washington han continuado ampliándose tanto en alcance como en intensidad, junto con una lista creciente de empresas chinas sujetas a controles de exportación y restricciones de inversión. Finalmente, Taiwán ha sido una característica casi constante en las discusiones, según los comunicados oficiales chinos, subrayando que las tensiones estratégicas de seguridad continúan junto a los esfuerzos para estabilizar la relación económica.
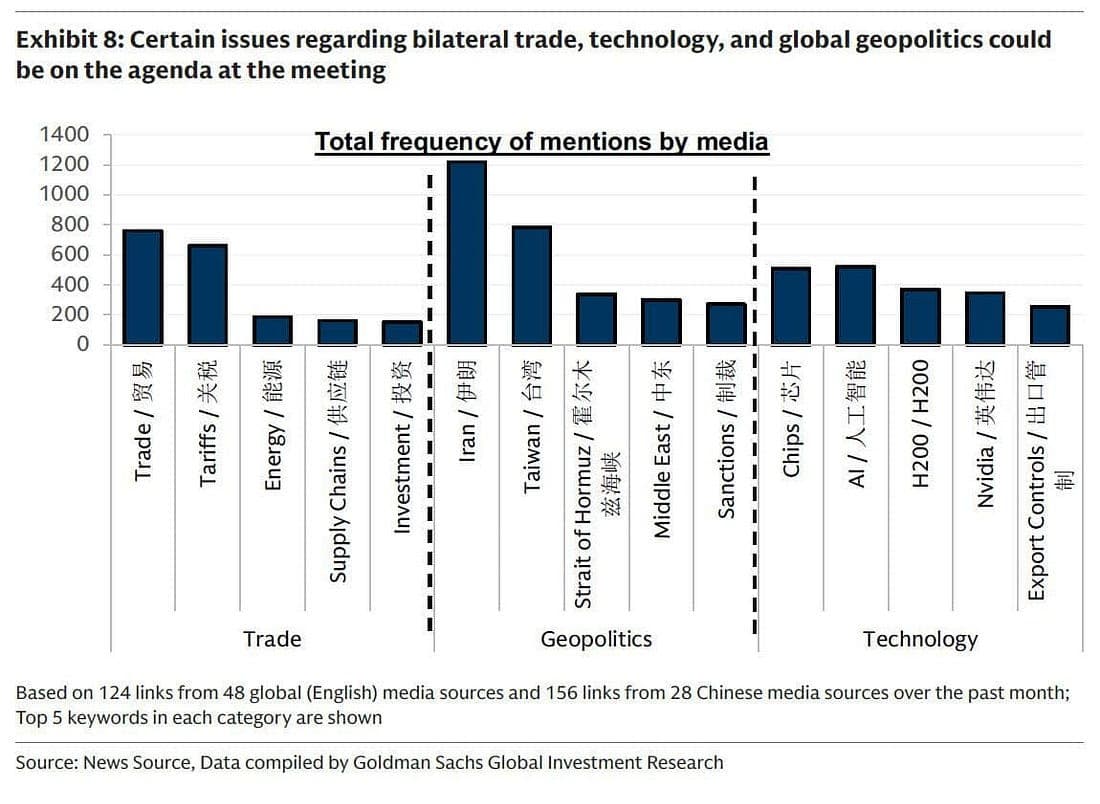
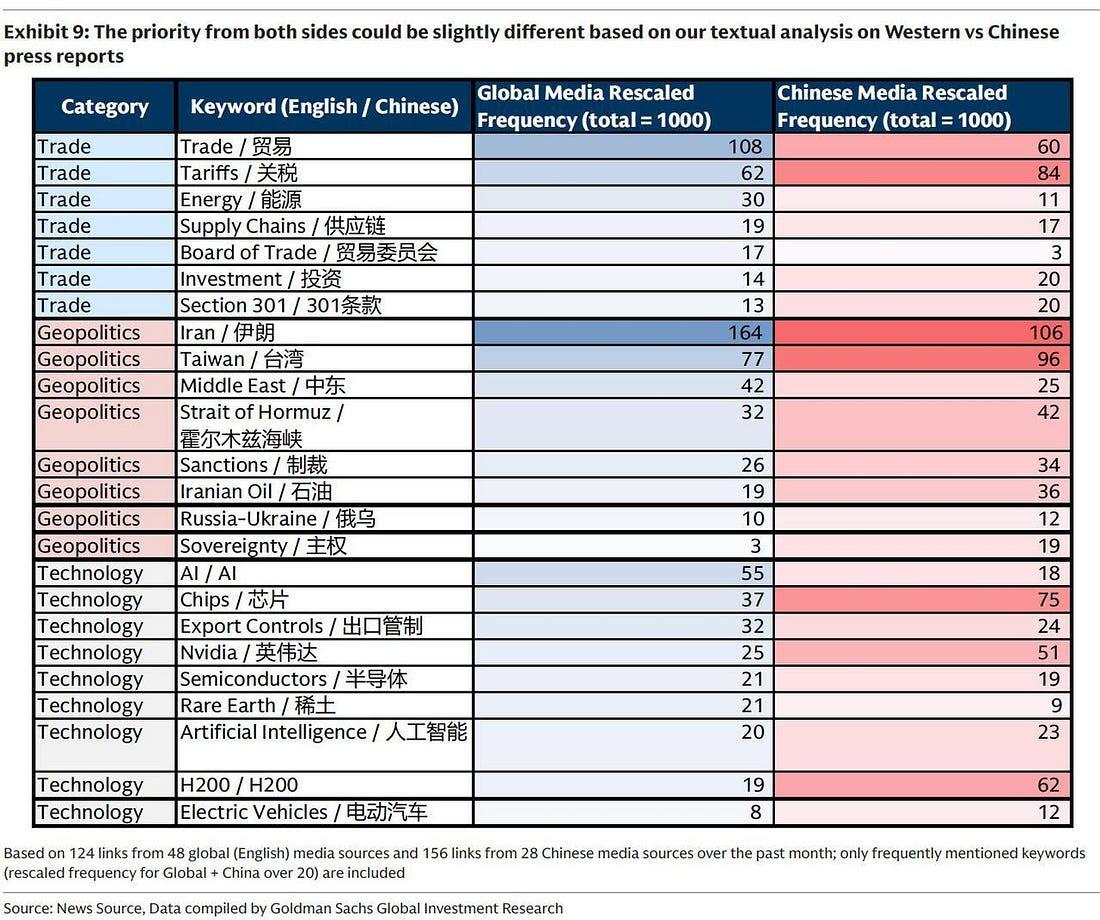
4. ¿Qué podría discutirse en la reunión? El análisis textual de Goldman Sachs, que rastrea la frecuencia de palabras clave en más de 280 artículos de noticias en línea de importantes medios occidentales y publicaciones afiliadas al estado chino durante el último mes, sugiere que la próxima reunión Trump Xi probablemente se centrará en tres pilares principales: comercio, tecnología y geopolítica. En el frente comercial, se espera que las discusiones se enfoquen fuertemente en aranceles, desequilibrios comerciales, flujos de energía, cadenas de suministro de tierras raras, acuerdos de compra e inversión extranjera directa. Los temas tecnológicos también están emergiendo como un campo de batalla central, particularmente en torno a semiconductores avanzados, inteligencia artificial, transferencias tecnológicas y preocupaciones más amplias de seguridad nacional vinculadas a industrias estratégicas. Las discusiones geopolíticas probablemente incluirán los conflictos en evolución en Oriente Medio junto con el tema cada vez más sensible de Taiwán. El análisis de Goldman también sugiere prioridades diferentes entre ambas partes en su cobertura de medios en inglés y chino. Desde la perspectiva de Washington, la agenda parece estar más concentrada en el comercio y el posicionamiento geopolítico más amplio, mientras que el énfasis de Pekín se inclina más hacia las restricciones tecnológicas, la competitividad industrial y las preocupaciones relacionadas con Taiwán.
5. ¿Cuál es la expectativa de GS de cara a la reunión? En el escenario base de Goldman, los economistas del banco esperan que China aumente las compras de productos agrícolas estadounidenses, bienes de capital, suministros energéticos y exportaciones manufacturadas a cambio de cierta flexibilización de las restricciones tecnológicas y posiblemente reducciones modestas en los aranceles sobre productos chinos. Sin embargo, en línea con las discusiones recientes de Goldman con expertos de la industria y la visión de consenso más amplia entre los inversores, el banco ve pocas posibilidades de que surja un "gran acuerdo" integral de la próxima reunión Trump-Xi. La expectativa es, en cambio, un marco más incremental y transaccional, reflejando las profundas tensiones estructurales que continúan dividiendo a ambas partes en temas estratégicamente críticos que van desde el dominio tecnológico hasta la seguridad nacional y Taiwán. Goldman también señala que, con varias oportunidades adicionales para que los dos líderes se reúnan más adelante este año, tanto Washington como Pekín podrían preferir mantener las negociaciones flexibles en lugar de forzar un acuerdo integral en esta etapa.
6. ¿Cuál es la expectativa del mercado de cara a la reunión? Goldman enmarca su visión sobre esta cuestión a través de:
- Precio de mercado: El indicador propietario GSSRUSCN de Goldman, que intenta cuantificar qué tan profundamente están incorporadas las tensiones entre EE.UU. y China en las valoraciones de las acciones chinas, sugiere que los inversores permanecen relativamente relajados respecto al contexto de riesgo geopolítico por ahora, con el indicador actualmente por debajo de los niveles de estrés de ciclo medio. En términos prácticos, esto implica que las tensiones bilaterales no están actuando actualmente como un motor dominante del desempeño de las acciones chinas, ya que los mercados parecen estar más enfocados en la dinámica de crecimiento doméstico, medidas de apoyo político, expectativas de ganancias y condiciones de liquidez global más amplias que en el riesgo inmediato de una escalada renovada en las relaciones EE.UU.-China.
- Posicionamiento de los inversores: Una variedad de indicadores objetivos de posicionamiento también sugiere que los inversores se acercan a la reunión Trump Xi con cautela en lugar de perseguir agresivamente un escenario alcista de revalorización de China. Goldman señala que la exposición bruta de los fondos de cobertura a las acciones chinas ha estado aumentando más rápido que la exposición neta según datos de Prime Brokerage, lo que implica una mayor actividad comercial y posicionamiento táctico en lugar de una fuerte convicción direccional. Las asignaciones de fondos mutuos a acciones chinas permanecen aproximadamente 300 puntos básicos por debajo del peso en conjunto, aunque el posicionamiento dentro de mandatos de mercados emergentes y Asia más amplia ha comenzado a mejorar modestamente. Mientras tanto, el volumen de ventas en corto en Hong Kong ha ido aumentando gradualmente en relación con el volumen total del mercado de efectivo, el sesgo put-call se ha ampliado moderadamente en lo que va del año, y los flujos Southbound de inversores del continente se han mantenido ampliamente estables. En conjunto, Goldman interpreta estos indicadores como evidencia de que los inversores aún no están posicionados de manera significativa para una sorpresa alcista importante o un avance decisivo en la próxima cumbre.
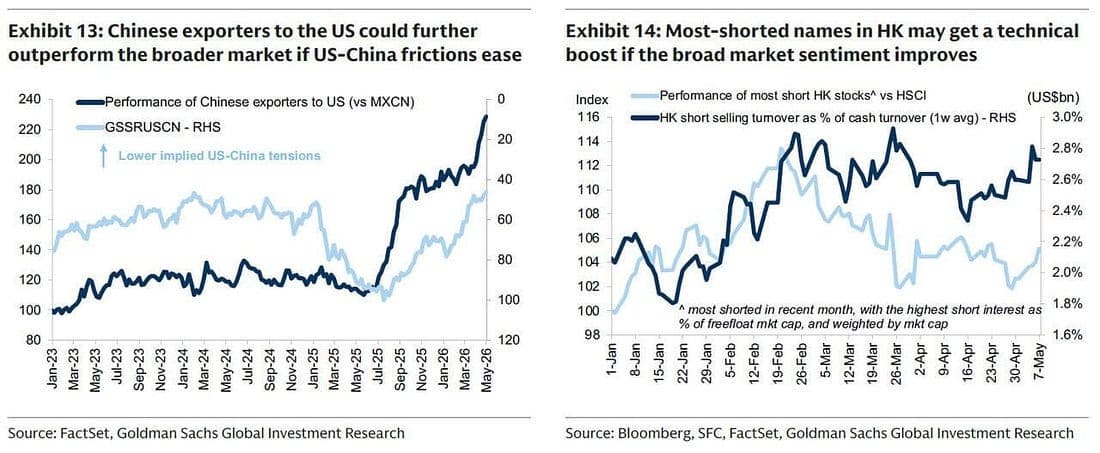
- Rendimiento por factores: Los exportadores chinos con alta exposición al mercado estadounidense han quedado consistentemente rezagados respecto al ecosistema chino más amplio de IA y los temas de autosuficiencia tecnológica doméstica en lo que va del año, destacando la creciente preferencia de los inversores por historias de crecimiento estructurales e idiosincráticas sobre operaciones tradicionales macro o impulsadas por eventos vinculados a las relaciones EE.UU.-China. La divergencia sugiere que el capital se ha orientado cada vez más hacia sectores considerados alineados con las prioridades estratégicas a largo plazo de Pekín, como la inteligencia artificial, la manufactura avanzada, los semiconductores y la innovación doméstica, mientras que los nombres orientados a la exportación siguen siendo más vulnerables a los aranceles, la incertidumbre de la demanda externa y el sobrepeso geopolítico más amplio que rodea las relaciones comerciales bilaterales.
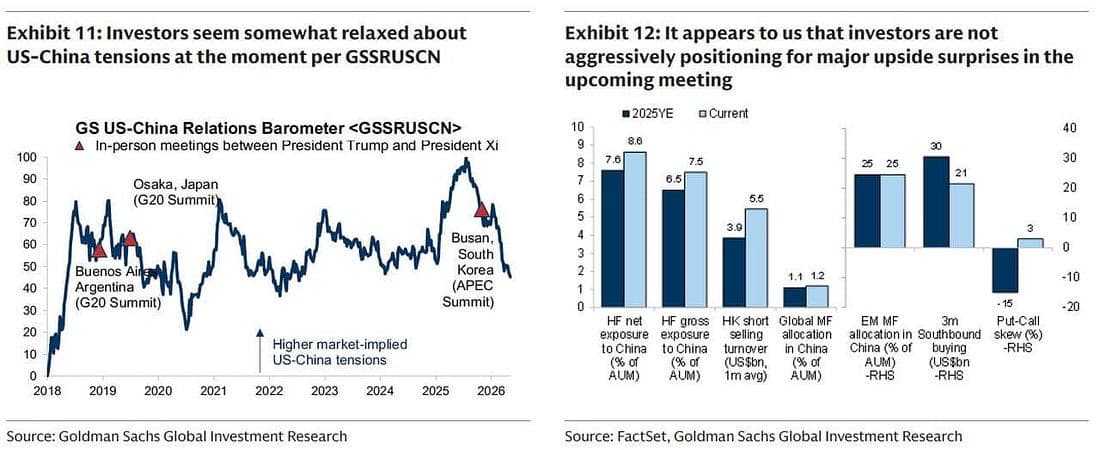
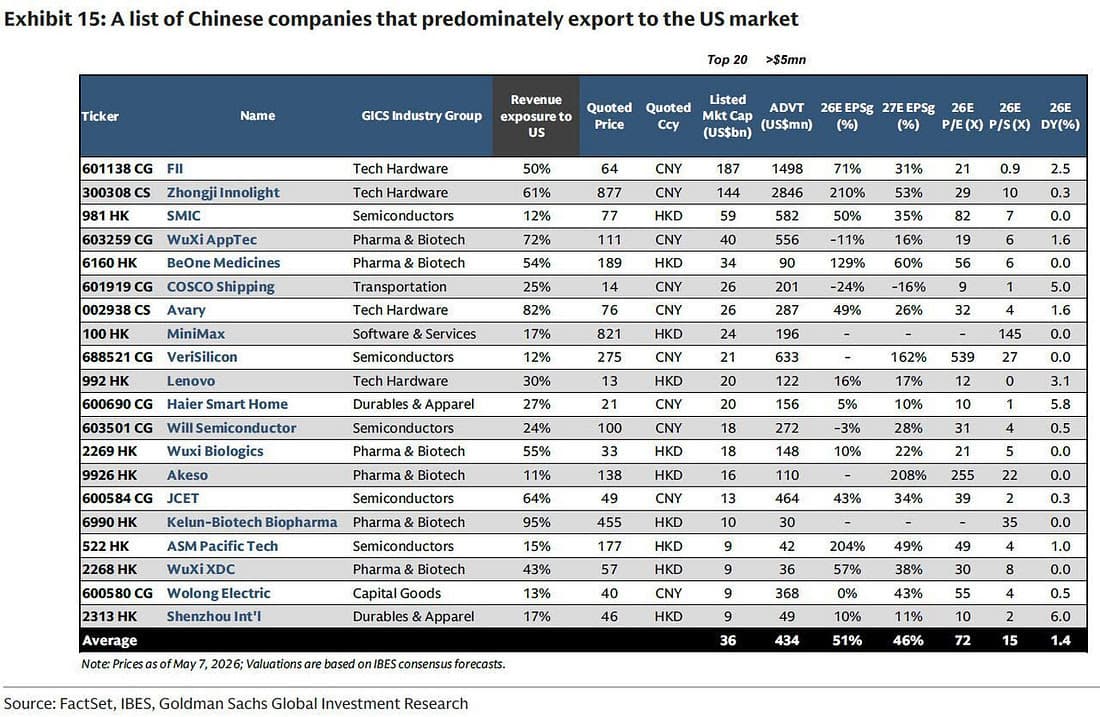
7. ¿Cómo posicionarse para el evento en las acciones chinas? Aunque Goldman no espera que la próxima reunión Trump Xi reinicie fundamentalmente las relaciones EE.UU.-China, el banco cree que el evento aún podría crear un contexto táctico constructivo para las acciones chinas. Esa visión se basa en tres pilares: el desempeño históricamente positivo del mercado tras reuniones previas Trump Xi, el posicionamiento relativamente conservador de los inversores de cara a la cumbre y lo que Goldman sigue viendo como una configuración atractiva de riesgo-recompensa tanto para las acciones A de China como para las acciones H listadas en Hong Kong dentro de un marco de asignación regional. En efecto, el banco argumenta que las condiciones actuales ofrecen a los inversores una opción de compra alcista relativamente barata sobre las acciones chinas, con una asimetría de retorno sesgada positivamente en un horizonte táctico.
Si el apetito global por el riesgo mejora después de la reunión, Goldman espera que las acciones chinas offshore superen a las acciones A onshore en el corto plazo debido a su mayor sensibilidad a los desarrollos geopolíticos y las condiciones de liquidez global, junto con valoraciones más baratas y un desempeño relativo inferior frente a los mercados del continente en lo que va del año. Sin embargo, el banco advierte que cualquier rally más duradero en las acciones H requeriría en última instancia una mejora significativa en el crecimiento de las ganancias y actualizaciones de analistas, algo que Goldman cree que es más probable que surja más adelante este año.
Desde una perspectiva temática, Goldman ve un potencial alcista a corto plazo en exportadores chinos expuestos a la economía estadounidense, así como en nombres listados en Hong Kong con alta venta en corto, ambos los cuales podrían beneficiarse de apretones de posicionamiento y mejora del sentimiento. Para inversores de mayor duración, el banco continúa enfatizando temas estructurales vinculados al ecosistema de IA de China, las prioridades incorporadas en el próximo Plan Quinquenal 15, la mejora de las políticas de retorno a accionistas y la expansión de la huella global de las corporaciones chinas.
SPI Asset Management proporciona análisis de divisas, materias primas e índices globales, de manera oportuna y precisa sobre las principales tendencias económicas, análisis técnico y eventos mundiales que afectan a diferentes clases de activos e inversores.
Nuestras publicaciones son solo para fines de información general. No es un consejo de inversión ni una solicitud para comprar o vender valores.
Las opiniones son de los autores, no necesariamente de SPI Asset Management, sus funcionarios o directores. El comercio apalancado es de alto riesgo y no es adecuado para todos. Las pérdidas pueden superar las inversiones.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.