
- Los datos de Estados Unidos pintaron el peor escenario para futuros recortes de tasas de la Fed.
- Las crecientes tensiones en el Medio Oriente exacerban el desánimo del mercado.
- El EUR/USD cotiza cerca de un mínimo de un mes, con un tono bajista más fuerte.
El Dólar estadounidense (USD) se erige victorioso al final de otra semana, con el par EUR/USD cotizando cerca de un mínimo de cuatro semanas de 1.1742, mientras que el USD mantiene su fortaleza a pesar de algunos datos estadounidenses desalentadores publicados al final de la semana. El par subió ligeramente el viernes, después de que la Corte Suprema de Estados Unidos (EE.UU.) fallara en contra de los aranceles del presidente Donald Trump, aunque el avance no es suficiente para cambiar el flujo más reciente del USD.
Sorpresa de línea dura del FOMC
La mayor parte de la fortaleza del USD provino del Comité Federal de Mercado Abierto (FOMC), tras la publicación de las minutas de la reunión de política monetaria de enero. En ese momento, los funcionarios decidieron mantener la tasa de interés de referencia sin cambios, oscilando entre el 3.50% y el 3.75%.
El documento ofreció algunas sorpresas de línea dura, ya que los participantes señalaron que "una descripción bidireccional del camino de la política podría ser respaldada", lo que abrió la puerta a posibles aumentos de tasas, aunque no es algo previsible en el futuro cercano. Los funcionarios también indicaron que siguen siendo dependientes de los datos, algo que el próximo presidente Kevin Warsh preferiría desestimar.
Lo que no fue una sorpresa fue que el Comité sigue dividido: mientras que varios funcionarios dijeron que recortes adicionales "probablemente serán apropiados" si la inflación continúa disminuyendo, algunos favorecieron mantener las tasas sin cambios "durante algún tiempo".
Tensiones en el Medio Oriente
El USD también se benefició de la creciente aversión al riesgo. Representantes de EE.UU. e Irán se reunieron en Ginebra para una segunda ronda de conversaciones sobre el programa nuclear de Irán. En resumen, Washington exige que Irán reduzca su programa nuclear, mientras que Teherán se niega a hacerlo. Las negociaciones no son nuevas; han estado prolongándose durante años. Irán se ha vuelto vulnerable tras el ataque conjunto de EE.UU. e Israel a bases militares el año pasado, pero el país teocrático tiene el poder de desencadenar una guerra en el Medio Oriente. Las conversaciones recientes y la evidente falta de progreso suscitaron preocupaciones entre los participantes del mercado, particularmente después de que EE.UU. anunciara el despliegue de barcos militares en la región el jueves. La Casa Blanca señaló que podría estar lista para atacar a Irán tan pronto como el sábado, mientras que el presidente Donald Trump indicó que se debe lograr un acuerdo en un par de semanas, insinuando sutilmente una acción militar si no se logra.
Más sorpresas de EE.UU.
Las cifras macroeconómicas provenientes del Viejo Continente no lograron impresionar. Alemania confirmó el Índice Armonizado de Precios al Consumidor (IAPC) en 2.1% interanual en enero, como se esperaba. El país también publicó la encuesta ZEW sobre el Sentimiento Económico, que contrajo frente a las expectativas de un mejor ánimo. El índice se situó en 58.3 en febrero, mientras que el sentimiento de la Eurozona fue de 39.4, ambos disminuyendo desde los niveles anteriores y sin cumplir con las expectativas.
Los datos de EE.UU., por otro lado, introdujeron bastante ruido. El país publicó las Solicitudes Iniciales de Subsidio por Desempleo el jueves, con las solicitudes de desempleo aumentando en 206K en la semana que terminó el 14 de febrero, mucho mejor que los 225K esperados. El mismo día, EE.UU. informó que la Encuesta de Manufactura de la Fed de Filadelfia mejoró a 16.3 en febrero, muy por encima del 8.5 registrado en el mes anterior, mientras que la Balanza Comercial de Bienes y Servicios registró un déficit de 70.3 mil millones de dólares en diciembre, empeorando desde el déficit de 53 mil millones de dólares registrado en noviembre.
El viernes, EE.UU. informó que el PIB del cuarto trimestre se expandió a una tasa anual del 1.4%, por debajo del avance anticipado del 3% y disminuyendo drásticamente desde el 4.4% anterior. Al mismo tiempo, la inflación de diciembre fue más alta de lo anticipado, según el Índice de Precios de Gastos Personales (PCE), el indicador de inflación favorito de la Fed. El PCE subyacente anualizado aumentó un 3% desde el 2.8% en noviembre y es superior al 2.9% anticipado.
Empleo estable, pero inflación más alta y crecimiento tibio. El peor escenario para recortes de tasas de interés. El Dólar inicialmente cayó con las últimas noticias, pero la aversión al riesgo ayudó a recuperar terreno.
Finalmente, el Índice de Gerentes de Compras (PMI) preliminar de febrero del Hamburg Commercial Bank (HCOB) de la Eurozona resultó bastante alentador. El índice manufacturero se situó en 50.8, mejorando desde 49.5. El PMI de Servicios subió modestamente de 51.6 a 51.8, con el PMI Compuesto resultando en 51.9.
Al otro lado del Atlántico, los PMIs de EE.UU. se expandieron a un ritmo más suave en febrero, con el PMI Compuesto bajando a 52.3 desde el 53 registrado en enero. El PMI Manufacturero disminuyó de 52.4 a 51.2, mientras que la producción de servicios se redujo a 52.3 desde 52.7.
Datos en la agenda
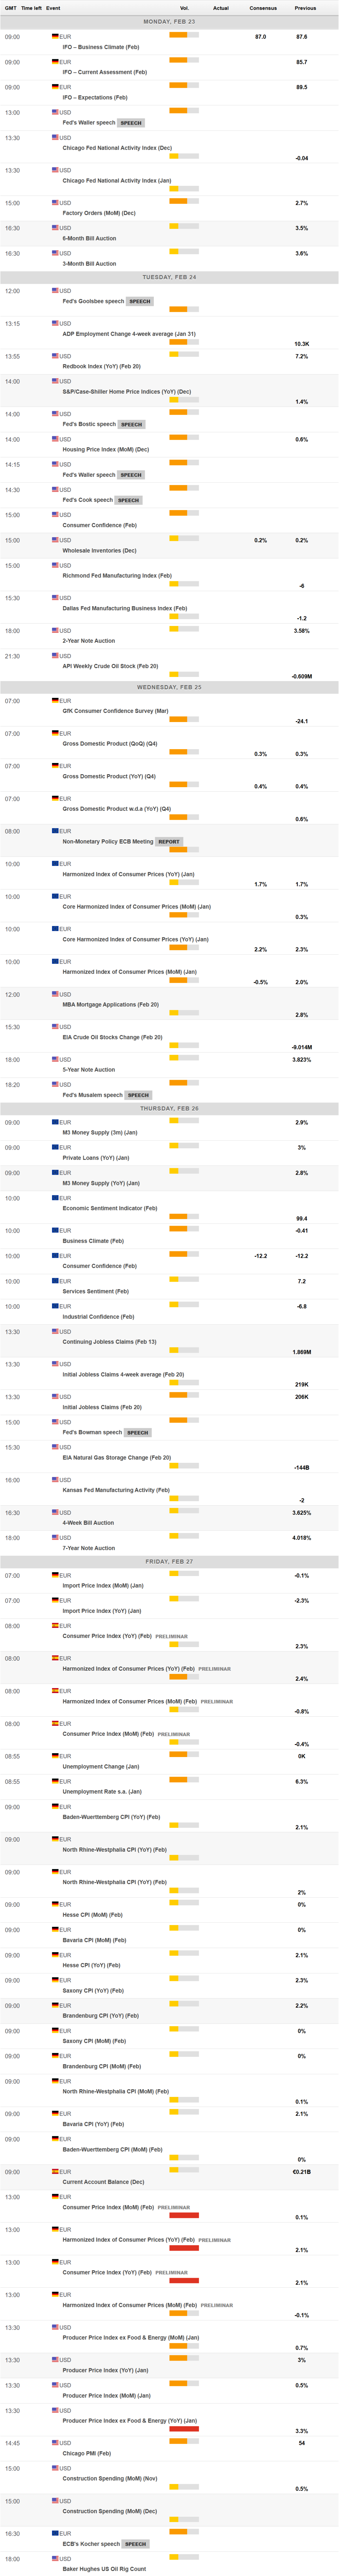
La última semana de febrero será ligera en términos de datos de primer nivel. EE.UU. publicará las cifras del Índice de Precios de Producción (IPP) de enero, mientras que Alemania revelará las estimaciones preliminares del Índice Armonizado de Precios al Consumidor (IAPC) de febrero.
No obstante, las tensiones geopolíticas y la incertidumbre en torno al futuro de la Fed probablemente mantendrán los mercados financieros activos. Las tensiones entre EE.UU. e Irán en medio de la actividad nuclear de este último están al borde de escalar, con EE.UU. aumentando su presencia militar en el Medio Oriente. Además, múltiples funcionarios de la Fed estarán en los medios y pueden proporcionar pistas claras sobre el reciente giro de línea dura del FOMC y su evaluación del impacto potencial de las cifras macroeconómicas recientes en las decisiones futuras de política monetaria.
Perspectiva técnica del EUR/USD
Desde un punto de vista técnico, el gráfico diario del par EUR/USD muestra que el último rebote fue insuficiente para sostener la tendencia alcista. El par cotiza por debajo de una media móvil simple (SMA) de 20 días sin dirección, limitando el alza en 1.1858. Las medias móviles más largas permanecen por debajo del nivel actual, perdiendo sus pendientes alcistas. La SMA de 100 días en 1.1689 y la SMA de 200 días en 1.1652 proporcionan un soporte dinámico relevante. Al mismo tiempo, el indicador de Momentum se volvió a alza, pero se sitúa alrededor de la línea neutral. Finalmente, el indicador del Índice de Fuerza Relativa (RSI) se mueve al alza en 48, no siendo suficiente para confirmar ganancias adicionales en el futuro. Un cierre diario por encima de la SMA de 20 días podría reabrir la parte superior, mientras que una ruptura por debajo de la SMA de 100 días en 1.1689 expondría la SMA de 200 días como la siguiente capa de soporte.
En el gráfico semanal, los indicadores técnicos ganan fuerza a la baja pero permanecen dentro del territorio positivo, reflejando la reciente fortaleza del USD sin señalar un descenso sostenido del EUR/USD. El par se mantiene por encima de una SMA de 20 semanas aplanada en 1.1686, que está por encima de las SMAs de 100 y 200 semanas que tienden al alza, limitando el potencial bajista a largo plazo del par. Los alcistas podrían retomar el control si el EUR/USD se recupera más allá de la zona de precios de 1.1860, un escenario poco probable si el Dólar continúa beneficiándose de la demanda de refugio seguro.
(El análisis técnico de esta historia fue escrito con la ayuda de una herramienta de IA.)
Aranceles - Preguntas Frecuentes
Aunque los aranceles y los impuestos generan ingresos gubernamentales para financiar bienes y servicios públicos, tienen varias distinciones. Los aranceles se pagan por adelantado en el puerto de entrada, mientras que los impuestos se pagan en el momento de la compra. Los impuestos se imponen a los contribuyentes individuales y a las empresas, mientras que los aranceles son pagados por los importadores.
Existen dos escuelas de pensamiento entre los economistas respecto al uso de aranceles. Mientras que algunos argumentan que los aranceles son necesarios para proteger las industrias nacionales y abordar los desequilibrios comerciales, otros los ven como una herramienta perjudicial que podría potencialmente aumentar los precios a largo plazo y llevar a una guerra comercial dañina al fomentar aranceles recíprocos.
Durante la campaña electoral para las elecciones presidenciales de noviembre de 2024, Donald Trump dejó claro que tiene la intención de utilizar aranceles para apoyar la economía de EE.UU. y a los productores estadounidenses. En 2024, México, China y Canadá representaron el 42% del total de las importaciones de EE.UU. En este período, México se destacó como el principal exportador con 466.600 millones de dólares, según la Oficina del Censo de EE.UU. Por lo tanto, Trump quiere centrarse en estas tres naciones al imponer aranceles. También planea utilizar los ingresos generados a través de los aranceles para reducir los impuestos sobre la renta personal.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.