
El EUR/USD cerró la semana pasada con una caída del -0.8% hasta 1.1694, tras cotizar la mayor parte del tiempo en torno al nivel de 1.17. El movimiento estuvo condicionado por un entorno de cautela previo a las decisiones de la Fed y el BCE, junto con la persistencia de riesgos geopolíticos y un deterioro del sentimiento en la Eurozona, especialmente en Alemania. En lo que va de semana, el cruce se mantiene lateral alrededor de 1.17, con cierto soporte derivado de la falta de convicción en los alcistas del dólar antes del FOMC, aunque limitado por episodios de rebote del USD.
En el resto de G10, el EUR/GBP muestra un ligero rebote y mantiene sesgo alcista condicionado a un BCE más restrictivo, reflejando el diferencial esperado de tipos frente al BOE. El EUR/CHF continúa avanzando moderadamente, aunque el potencial alcista podría verse limitado si el SNB permite una mayor fortaleza del franco suizo como herramienta para contener la inflación importada. Destaca la debilidad del EUR/NOK, que acumula una caída cercana al -2.4% en las últimas dos semanas, impulsada por la fortaleza de la corona noruega en un contexto de precios del petróleo al alza y fundamentos macroeconómicos sólidos.
Por su parte, el AUD se mantiene respaldado tanto en el cruce con el euro como frente al dólar estadounidense, ante expectativas de que el RBA continúe subiendo tipos en solitario entre los principales bancos centrales. La libra esterlina muestra un tono ligeramente más débil frente al dólar, aunque las expectativas de endurecimiento monetario por parte del BOE siguen actuando como soporte.
La incertidumbre sobre el liderazgo de la Fed añade ruido al mercado
La Reserva Federal se reúne esta semana con expectativas de mantener los tipos sin cambios, en un contexto donde el foco del mercado se desplaza hacia el mensaje y la orientación futura más que hacia la decisión en sí. El Comité Bancario del Senado votará el miércoles sobre la nominación de Kevin Warsh como presidente de la Fed. La transición en el liderazgo de la Fed añade un elemento adicional de incertidumbre, especialmente en relación con la credibilidad futura de la política monetaria y la gestión de un entorno cercano a la estanflación.
El mercado anticipa una pausa del BCE con el foco en el discurso de Lagarde
También se espera que el Banco Central Europeo mantenga tipos sin cambios en la reunión de este jueves, mientras evalúa el impacto del shock energético. No obstante, el repunte de las expectativas de inflación, con el componente a un año en torno al 4%, ha reforzado las expectativas de nuevas subidas de tipos a lo largo de 2026, manteniendo un sesgo restrictivo en el mercado.
El BOE afronta la reunión con expectativas de pausa
En el Reino Unido, el BOE previsiblemente optará por una pausa en la reunión de esta semana, aunque con un tono hawkish reflejado en posibles votos disidentes a favor de subidas de tipos. El RBA destaca como el banco central con mayor sesgo restrictivo; los mercados descuentan un 80% de probabilidad de una subida de tipos en la reunión de la próxima semana, factor que continúa brindando soporte al dólar australiano (AUD).
EL PMI de la Eurozona entra en contracción arrastrada por el sector servicios
Los últimos datos macro en la Eurozona reflejan un deterioro significativo de la actividad, con el PMI compuesto (48.6) entrando en terreno contractivo, arrastrado principalmente por la debilidad del sector servicios (47,4). Esta tendencia se replica en las principales economías, con Alemania y Francia mostrando caídas notables en sus respectivos índices, especialmente en servicios, lo que apunta a una demanda interna debilitada en un contexto de elevada incertidumbre.
En Estados Unidos, el sentimiento del consumidor continúa deteriorándose, con el índice de la Universidad de Michigan en 49,8 reflejando el impacto negativo de los elevados precios de la energía y el entorno geopolítico sobre la confianza de los hogares.
Emiratos Árabes Unidos anuncia su salida de la OPEP
El conflicto en Oriente Medio sigue siendo el principal foco de riesgo geopolítico, con el mercado oscilando entre episodios de optimismo ante posibles negociaciones de paz y repuntes de aversión al riesgo derivados de la prolongación del conflicto. El precio del crudo registra subidas el martes y se sitúa por encima de los 110 dólares mientras las conversaciones de paz estancadas entre Estados Unidos e Irán alimentaron las preocupaciones del mercado sobre interrupciones prolongadas en los flujos de suministro a través del Estrecho de Ormuz.
Sin embargo, al mediodía el crudo ha revertido esa tendencia tras el anuncio de Emiratos Árabes Unidos de abandonar el cártel de la OPEP por no estar alineados con las restricciones de producción planteadas. Tras la salida, los EAU continuarán actuando "responsablemente" y aumentando gradualmente la producción de manera "medida, alineada con la demanda y las condiciones del mercado".
El impacto inmediato de la medida será reducido mientras el cierre del Estrecho de Ormuz siga condicionando la oferta de crudo. No obstante, en un horizonte más amplio, la decisión podría lastrar a las divisas ligadas a las materias primas (USD, NOK, CAD) y favorecer el desempeño de monedas de economías importadoras de energía (EUR, JPY).
Semana clave con decisión de tipos de la Fed, BCE y BOE
Los inversores estarán observando de cerca varias reuniones críticas de bancos centrales y publicaciones de datos económicos esta semana. La Reserva Federal se reúne el miércoles, con la conferencia de Jerome Powell, que probablemente será su última como presidente de la Fed. El Comité Bancario del Senado votará el miércoles sobre la nominación de Kevin Warsh como presidente de la Fed. El Banco Central Europeo y el Banco de Inglaterra se reúnen el jueves, con los mercados enfocados en cómo responderán al shock energético del conflicto de Oriente Medio. No se esperan subidas de tipos en la Eurozona para esta reunión, pero el discurso de Lagarde será fundamental para anticipar los próximos movimientos del BCE. Los datos de inflación de Australia el miércoles serán cruciales para la decisión de tasas del RBA la próxima semana.
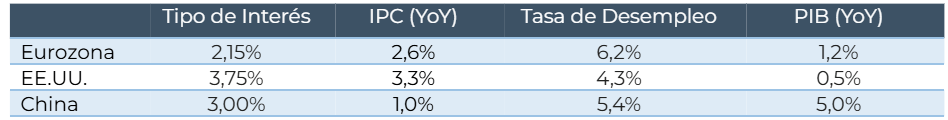
En el plano macroeconómico, la agenda de esta semana se presenta cargada de indicadores de alto impacto. El miércoles, la Eurozona dará a conocer sus cifras de IPC, PIB y tasa de desempleo. Simultáneamente, en Estados Unidos la atención se centrará en el crecimiento del PIB y en el PCE subyacente, el indicador favorito de la Fed para la lectura de inflación a largo plazo.
Strat FX es una marca comercial propiedad de Strat FX, Sociedad de Valores, S.A., con NIF A06829477, Sociedad de Valores autorizada por la Comisión Nacional del Mercado de Valores bajo el número de registro 319, con página web: www.stratfx.com y email de contacto: [email protected]. La información contenida en este reporte ha sido obtenida de distintas fuentes públicas o privadas bajo acuerdos de colaboración. Este documento está destinado exclusivamente a clientes profesionales y su objetivo no es asesorar o emitir consejos de inversión. Invertir en el mercado conlleva un riesgo, asesórese con un profesional regulado antes de operar
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.