 ING Global Economics Team
ING Economic and Financial Analysis
China produjo una lectura sólida del PIB del primer trimestre, ya que el fuerte crecimiento de la industria terciaria y la sólida actividad industrial ayudaron a compensar el consumo y la inversión aún lentos y una caída en el superávit comercial del primer trimestre. Los precios más altos de la energía podrían comenzar a lastrar el crecimiento en los próximos meses.
La demanda externa sigue siendo un motor clave del crecimiento
Pero el aumento de los costos de importación podría empezar a afectar el crecimiento.
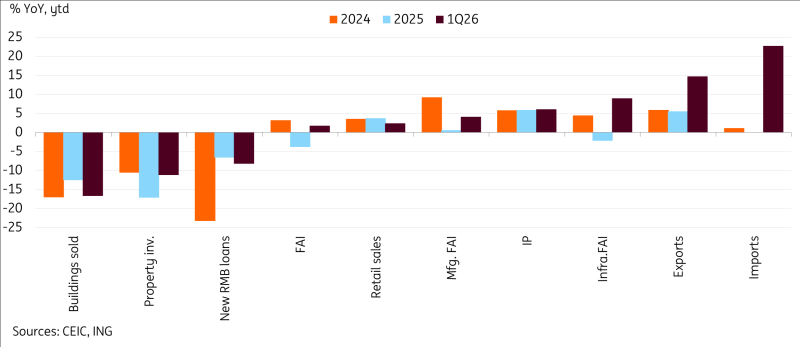
El PIB de China comenzó 2026 con fuerza
El PIB de China se situó en un 5.0% interanual en el primer trimestre, superando las expectativas del mercado y las nuestras para un inicio de año más modesto. Este nivel del 5.0% estuvo en línea con el crecimiento total de 2025 y fue el más rápido desde el segundo trimestre de 2025.
El sector servicios se lleva el crédito por este mejor desempeño. La industria terciaria de China creció un 5.2% interanual en el 1T26, superando el crecimiento del 4.9% en la industria secundaria y del 3.8% en la industria primaria. El reajuste del gasto de los hogares de bienes a servicios podría ser un factor por el cual el crecimiento superó las expectativas a pesar de la desaceleración de las ventas minoristas.
El desglose de los datos del PIB será interesante cuando se disponga de más detalles en unos días. Acabamos de ver que el superávit comercial de China en el 1T26 cayó en términos interanuales. También hay señales crecientes de reflación, que deberían estar afectando al deflactor del PIB. Los datos de marzo muestran una actividad industrial más fuerte de lo esperado, pero una inversión y consumo decepcionantes, lo que sugiere que la actividad interna sigue siendo lenta.
Es probable que el crecimiento del 1T26 esté mayormente aislado del impacto negativo de la guerra en Irán. China está bien posicionada para capear las interrupciones a corto plazo, pero podría enfrentar más presión si los precios de la energía se mantienen altos por más tiempo. Podríamos ver un mayor impacto de los precios más altos en los costos de importación y de insumos en los próximos meses.
Sin embargo, por ahora, este crecimiento por encima de las expectativas al inicio del año es una noticia positiva para el crecimiento de China, ayudándole a alcanzar el objetivo de crecimiento de este año del 4.5-5.0%. Esto le da a los responsables políticos cierto margen para actuar y potencialmente reduce la urgencia de aumentar estímulos más agresivos.
La industria terciaria continuó superando en el 1T26
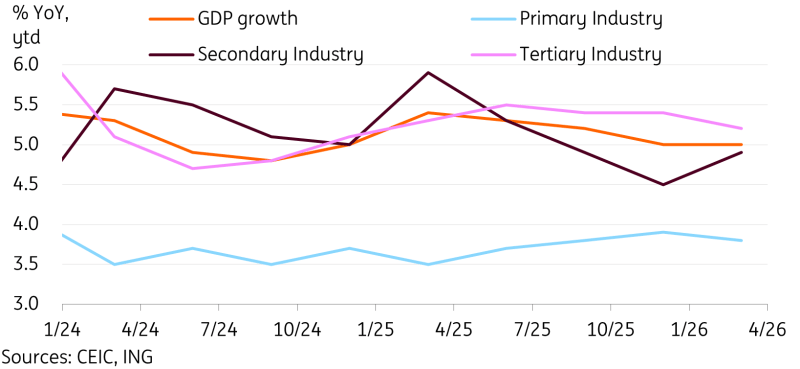
La actividad industrial sigue siendo un punto brillante en los datos de actividad interna de China
El valor agregado de la industria aumentó un 5.7% interanual en marzo, por debajo del 6.3% interanual acumulado en lo que va del año en los dos primeros meses, pero aún más fuerte que el consenso del mercado y nuestra previsión ligeramente más optimista. Durante el primer trimestre de 2026, el valor agregado de la industria ha crecido un 6.1% interanual acumulado, siendo un claro destacado entre los indicadores de actividad interna de China.
La fuerte demanda externa sigue apoyando la actividad industrial de China. Las áreas con las exportaciones de más rápido crecimiento también registraron el mayor crecimiento de la producción industrial, como ferrocarriles, barcos y aviones (13.3%), equipos de computación, comunicación y electrónicos (12.5%), automóviles (7.5%) y semiconductores (20.6%).
La industria robótica de China continúa mostrando un crecimiento sólido, con la producción de robots industriales (24.4%) y robots de servicio (6.7%) superando ambos el crecimiento general.
La creciente competitividad de la manufactura de alta tecnología de China (11.7%) probablemente será uno de los pilares centrales del crecimiento en los próximos años.
La manufactura de alta tecnología sigue superando cómodamente la actividad industrial general
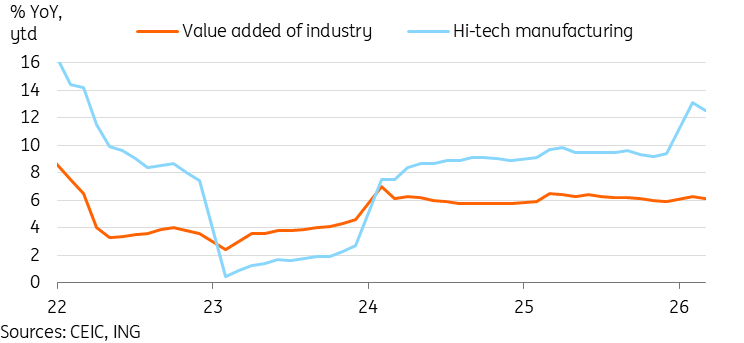
El crecimiento de las ventas minoristas se desacelera mientras los efectos de la política de intercambio compensan el buen desempeño en otros sectores
Por otro lado, las ventas minoristas no cumplieron con las expectativas, situándose en solo un 1.7% interanual en marzo, después de un inicio acumulado interanual del 2.8% en los dos primeros meses del año. Durante el primer trimestre de 2026, las ventas minoristas han crecido solo un 2.4% interanual acumulado.
Hemos escrito muchas veces sobre el impacto decreciente de la política de intercambio de China y cómo gradualmente pasó de ser un viento favorable a un viento en contra en los datos. Estamos viendo esto reflejado muy claramente en los datos.
Al observar las categorías beneficiarias clave de la política de intercambio de China, vimos que las ventas de electrodomésticos cayeron un -5.0% interanual en marzo, reduciendo el crecimiento del 1T26 a un 0.0% interanual, después de un crecimiento interanual de más del 30% durante varios meses el año pasado.
De manera similar, las ventas de muebles cayeron un -8.7% interanual en marzo, llevando el crecimiento del primer trimestre de 2026 a un escaso 1.9% interanual hasta la fecha, después de crecer más del 20% durante varios meses el año pasado.
Las ventas de automóviles se mantuvieron lentas, con una caída del -11.8% interanual en marzo y del -9.1% interanual hasta la fecha en el primer trimestre de 2026. La política de intercambio y otras políticas preferenciales para vehículos eléctricos han sido fundamentales en la rápida adopción en China. Pero parece que esto está alcanzando un punto máximo y debería entrar en un ciclo de oferta y demanda más maduro próximamente.
La última subcategoría clave que aún no muestra signos de una desaceleración notable es la categoría de aparatos de comunicación. Continúa mostrando un robusto crecimiento interanual del 27.3% en marzo, impulsando el crecimiento del primer trimestre de 2026 a un 20.8% interanual. Si esto se suaviza, podríamos ver una mayor presión sobre los datos de ventas minoristas en el futuro.
El lastre de las categorías afectadas por la política de intercambio compensa el crecimiento decente real en otras categorías. Las categorías de gasto discrecional como oro y joyería (11.7%), cosméticos (8.3%) y prendas de vestir (7.7%) tuvieron un buen desempeño en marzo. Los productos básicos como granos, aceite y otros alimentos (9.5%), bebidas (8.2%) y tabaco y licor (7.7%) mostraron un crecimiento mucho más fuerte que el crecimiento general.
El lastre de los ganadores del año pasado eclipsa el crecimiento decente de las ventas en otros sectores
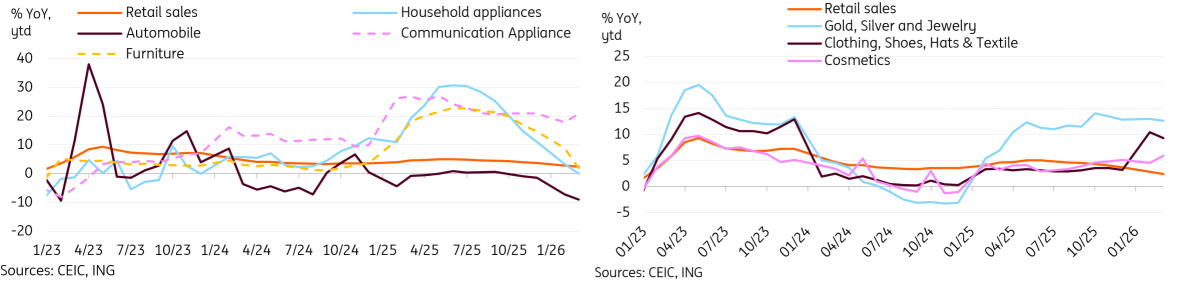
La inversión en activos fijos se suavizó en marzo
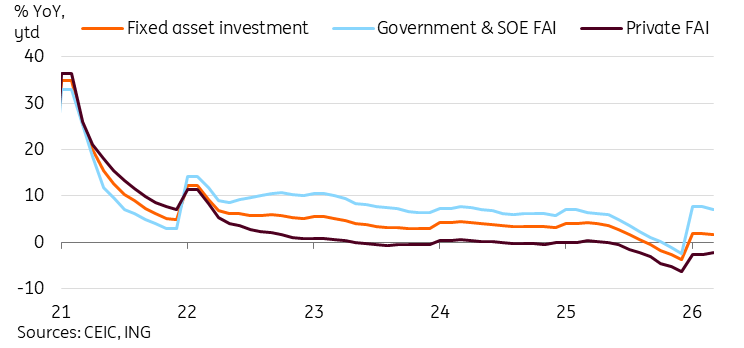
El crecimiento de la inversión en activos fijos disminuyó ligeramente hasta el 1.7% interanual hasta la fecha, desde el 1.8% interanual hasta la fecha en los dos primeros meses del año, más débil de lo esperado para una ligera aceleración.
Los datos continúan sugiriendo que el gobierno está cumpliendo con su intención de estabilizar la inversión. La inversión liderada por el sector público aumentó un 7.1% interanual hasta la fecha, mientras que la cautela del sector privado persiste, con una inversión de las empresas privadas que cayó un -2.2% interanual hasta la fecha. La inversión en activos fijos manufacturera fue decente con un 4.1% interanual hasta la fecha, mientras que la inversión en infraestructura superó con un crecimiento del 8.9% interanual hasta la fecha en el primer trimestre de 2026.
Aunque el crecimiento general de la inversión sigue siendo lento, ciertas industrias continúan viendo una fuerte inversión. La industria de ferrocarriles, barcos y aviones tuvo un crecimiento del 27.7% interanual hasta la fecha, mientras que la industria logística también creció un 16.3% interanual hasta la fecha. También vimos un sólido crecimiento de la inversión en las industrias agrícola (15.2%), minera (15.0%) y textil (17.6%).
El mayor lastre para la inversión provino del habitual culpable: la inversión en activos fijos inmobiliarios, que cayó un -11.2% interanual hasta la fecha. El sector terciario también estuvo en territorio negativo, con inversión en educación (-7.9%), salud (-9.7%) y cultura, deporte y entretenimiento (-5.4%) nuevamente en números rojos tras un mal desempeño en 2025.
Aunque es alentador ver que el crecimiento de la inversión en activos fijos vuelve a territorio positivo después de que 2025 marcara la primera caída anual registrada, el ritmo del 1.7% interanual hasta la fecha
sugiere que la inversión probablemente no será un motor importante de crecimiento este año.
La fuerte inversión liderada por el sector público sugiere esfuerzos iniciales para estabilizar el crecimiento de la inversión
Los precios de la vivienda continuaron cayendo pero al ritmo más lento desde el primer trimestre de 2025
La Oficina Nacional de Estadísticas publicó su muestra de precios de vivienda de 70 ciudades. Los precios de viviendas nuevas cayeron un -0.21% intermensual, mientras que los precios de viviendas usadas cayeron un -0.24% intermensual en marzo. Aunque los precios continuaron bajando, comenzamos a ver más divergencia en los datos a nivel de ciudad y, en general, el ritmo de contracción fue el más pequeño desde el primer trimestre de 2025.
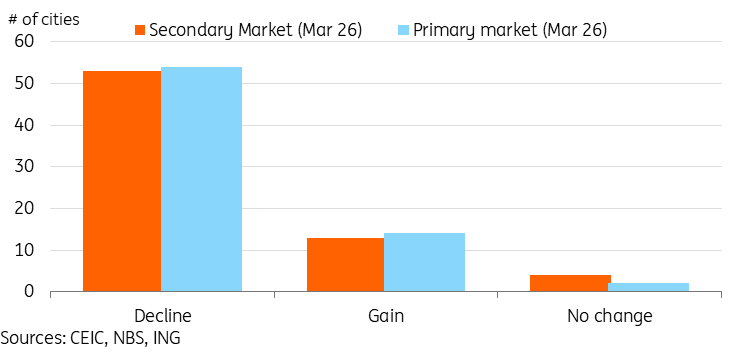
Al observar los datos a nivel de ciudad, para el mercado primario, 16 ciudades vieron estabilización o aumento de precios en marzo, una ligera caída desde 17 en febrero. En el mercado secundario, vimos 17 ciudades con precios estables o en aumento, marcando la proporción más alta desde 2023, incluyendo un aumento de precios intermensual del 0.6% en Pekín. Esto es un desarrollo alentador, ya que los precios del mercado secundario tendrán un mayor impacto en la confianza de los hogares.
Aunque las continuas caídas de precios no pueden considerarse una buena noticia, parece haber al menos cierto momentum hacia la estabilización nuevamente.
Seguimos esperando señales de confirmación de la formación de un punto mínimo. La sobrecapacidad estructural sigue siendo una consideración para las ciudades de menor nivel. Pero la estabilización de los precios en las ciudades de nivel 1 y 2 sería un paso significativo en los esfuerzos de China por pivotar hacia un crecimiento impulsado por la demanda interna.
Los precios de la vivienda continuaron cayendo pero más ciudades vieron precios estables o en aumento
Aviso Legal: Esta publicación ha sido preparada por ING únicamente con fines informativos, independientemente de los medios, la situación financiera o los objetivos de inversión de cada usuario. La información no constituye una recomendación de inversión, ni es asesoramiento de inversión, legal o fiscal, ni una oferta o solicitud de compra o venta de ningún instrumento financiero. Más información: https://think.ing.com/content-disclaimer/
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.