 ING Global Economics Team
ING Economic and Financial Analysis
Los aranceles enmendados de Washington en virtud de la Sección 232 sobre el aluminio
La administración Trump modificó sus aranceles sobre el aluminio bajo la Sección 232 para fomentar la inversión en fundición doméstica. Las empresas que construyan, amplíen o rehabiliten capacidad de fundición en EE.UU. pueden solicitar importar volúmenes elegibles con un arancel del 25% en lugar de la tasa estándar del 50%, siempre que cumplan los hitos de inversión aprobados. El cambio refleja el éxito limitado de los aranceles por sí solos para reactivar la producción primaria de aluminio en EE.UU.
EE.UU. sigue estructuralmente corto de aluminio primario
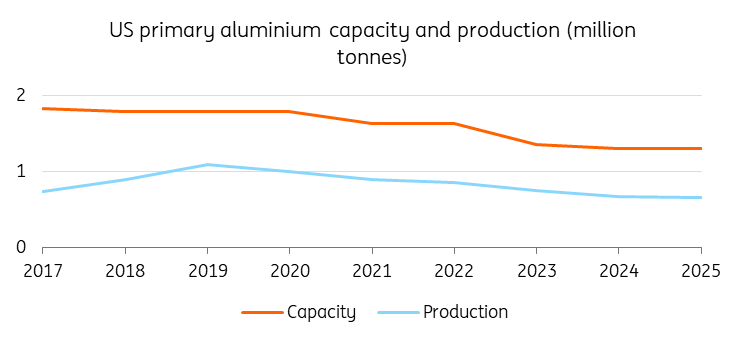
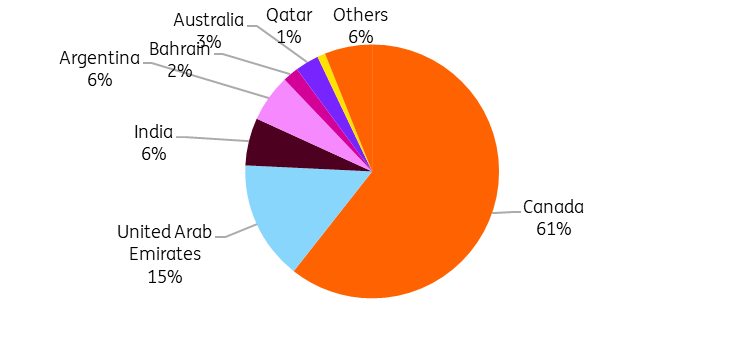
La producción de aluminio primario en EE.UU. se ha ido erosionando de forma constante a pesar de años de protección arancelaria. El país se ha reducido a solo cuatro fundiciones en funcionamiento, frente a más de 20 a comienzos de siglo, lo que deja a EE.UU. abrumadoramente dependiente del metal importado. Canadá sigue siendo el principal proveedor, mientras que los productores de Oriente Medio han cobrado cada vez más importancia para satisfacer la demanda de EE.UU.
La producción de aluminio primario en EE.UU. sigue disminuyendo
La nueva oferta tardará años en llegar
Reconstituir la capacidad de fundición en EE.UU. no ocurrirá rápidamente. En esencia, la producción de aluminio primario depende de una electricidad abundante y a precios competitivos, no de la protección arancelaria. Los gravámenes pueden ayudar a cuadrar las cuentas sobre el papel, pero las nuevas fundiciones siguen requiriendo miles de millones en capital, contratos eléctricos a largo plazo, aprobaciones medioambientales y años de construcción antes de que llegue al mercado cualquier metal nuevo. Por eso es poco probable que la propuesta fundición greenfield de 750ktpa de EGA-Century Aluminum en Oklahoma –la más avanzada en la cartera de proyectos de EE.UU.– aporte una oferta doméstica significativa antes de 2030.
La demanda de EE.UU. sigue dependiendo en gran medida de las importaciones
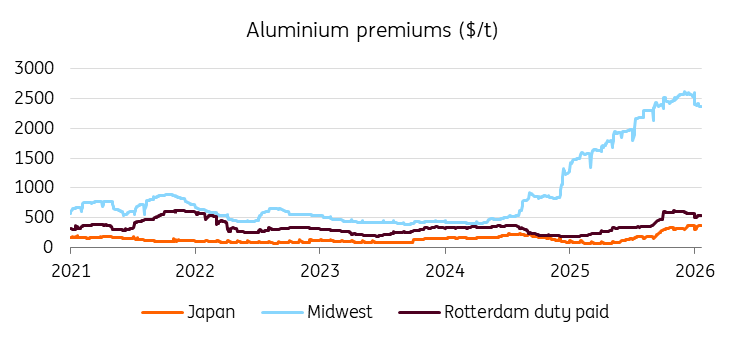
Las primas del Medio Oeste siguen bien respaldadas
Las recientes interrupciones en Oriente Medio aumentaron la presión sobre un mercado estadounidense ya ajustado al reducir la disponibilidad global y elevar la competencia por suministros alternativos. Sin embargo, las primas elevadas del Medio Oeste reflejan principalmente la combinación de aranceles de importación elevados, una producción nacional limitada y la continua dependencia del metal procedente del exterior.
Esperamos que la prima del Medio Oeste de EE.UU. siga bien respaldada. Aunque el nuevo programa puede mejorar las perspectivas a más largo plazo de la producción nacional, es poco probable que reduzca de forma material la dependencia de las importaciones o los costes de aprovisionamiento en los próximos años.
La prima del Medio Oeste de EE.UU. seguirá elevada
La dependencia de las importaciones persistirá
Los últimos cambios difícilmente alterarán de forma material el mercado estadounidense a corto plazo. La reducción del arancel solo se aplica a los volúmenes que cumplan los requisitos y estén vinculados a planes de inversión aprobados, mientras que las incorporaciones significativas de capacidad de fundición nacional siguen a años vista. Como resultado, es probable que la dependencia de las importaciones y los elevados costes de entrega en EE.UU. persistan.
En última instancia, el programa debe considerarse una política industrial a largo plazo más que una solución a corto plazo al déficit de suministro del país. Si tiene éxito, podría respaldar una reactivación gradual de la producción estadounidense de aluminio primario. Sin embargo, hasta que entre en funcionamiento una nueva capacidad significativa, EE.UU. seguirá dependiendo estructuralmente de las importaciones, manteniendo bien respaldadas las primas del Medio Oeste.
Aviso Legal: Esta publicación ha sido preparada por ING únicamente con fines informativos, independientemente de los medios, la situación financiera o los objetivos de inversión de cada usuario. La información no constituye una recomendación de inversión, ni es asesoramiento de inversión, legal o fiscal, ni una oferta o solicitud de compra o venta de ningún instrumento financiero. Más información: https://think.ing.com/content-disclaimer/
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.