 Stephen Innes
SPI Asset Management
Una guerra que los votantes no quieren
Hay una creciente discrepancia entre lo que los mercados de apuestas están valorando y lo que los votantes estadounidenses están señalando realmente. Y cuando las discrepancias se amplían, los traders deben prestar atención.
En este momento, el libro geopolítico parece estar siendo escrito por las probabilidades de Polymarket y los redactores de noticias. La narrativa se inclina hacia los peores informes de inteligencia, modelos de choque energético y el tipo de mapas de contingencia al estilo de la CIA que asumen la escalada como el caso base. La cinta se alimenta de una dieta constante de riesgos extremos. Pero el electorado no está negociando ese contrato.
Si te alejas y lees los datos de las encuestas como leerías los datos de posicionamiento, el mensaje es contundente. Esto no es 2003.
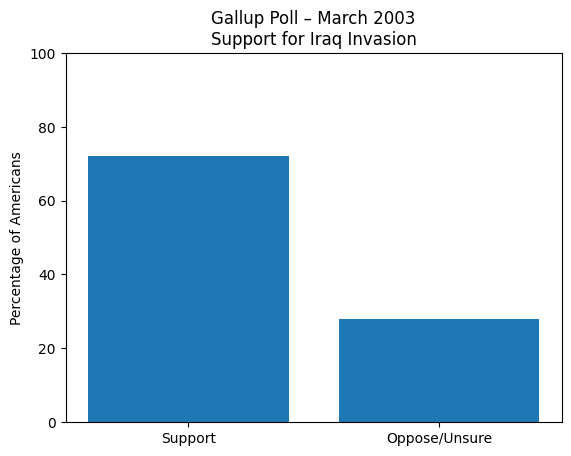
Cuando George W. Bush lanzó la invasión de Irak en marzo de 2003, aproximadamente el 72 por ciento de los estadounidenses apoyaba la medida, según Gallup. Eso era una opción de compra profundamente en el dinero sobre la guerra. El capital político era abundante. La administración tenía el viento a su favor.
Avancemos rápidamente hasta hoy, y los números no riman. Las encuestas de SSRS de la Universidad de Maryland muestran que solo el 21 por ciento favorece iniciar un ataque a Irán. Casi la mitad se opone. El treinta por ciento no está seguro. Eso no es un mandato. Eso es un libro de órdenes fracturado.
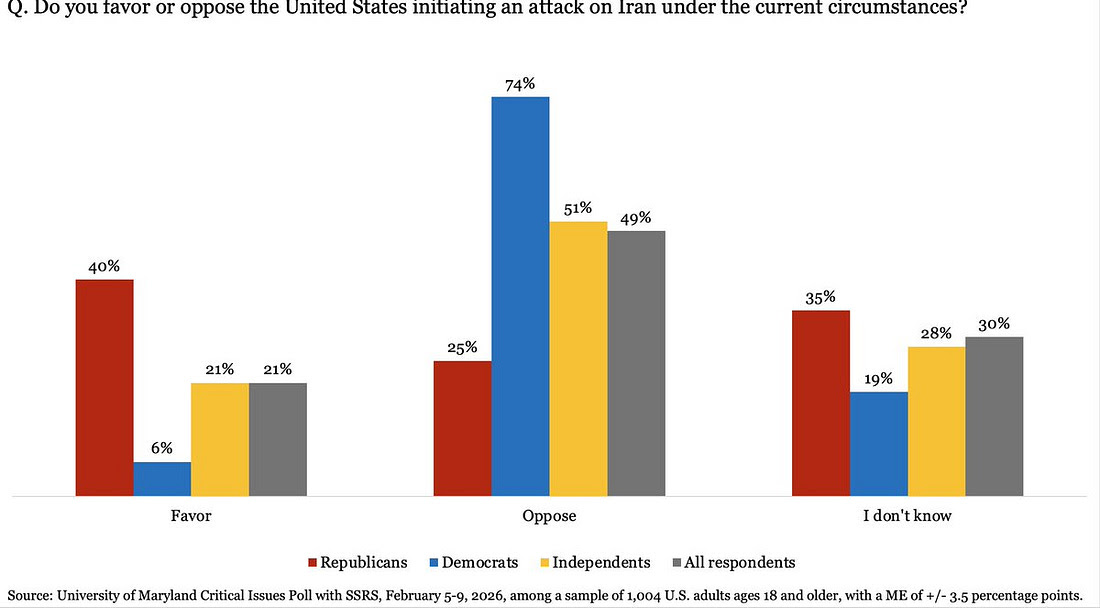
Aún dentro de la base republicana, la posición es débil. Alrededor del 40 por ciento de los republicanos favorecen la acción, pero una parte significativa se opone y más de un tercio está indeciso. No hay una ruptura clara en la propia base del presidente. Los demócratas están abrumadoramente en contra de la intervención. Los independientes se inclinan por el no. El consenso es cautela.
Otras encuestas cuentan la misma historia. Los datos de Economist YouGov muestran que la oposición a la acción militar supera materialmente al apoyo. Los números de Quinnipiac muestran que aproximadamente el 70 por ciento dice que Estados Unidos no debería involucrarse. Trabajos anteriores de YouGov tras ataques previos encontraron que hasta el 85 por ciento decía que no quiere que el país esté en guerra con Irán.
Eso no es ruido. Eso es resistencia estructural.
Los mercados pueden valorar el crudo a 90$ en escenarios del Estrecho de Ormuz. Pueden llevar el oro a través de 5.100$ en titulares de escalada. Pero las elecciones se deciden en la bomba. Los precios de la gasolina no son un espectáculo secundario en un ciclo de medio término. Son una línea en la boleta.
El comercio del rayo de esperanza
Si hay un rayo de esperanza, se encuentra en la bomba, y Trump lo sabe. Su punto de dolor político siempre han sido los precios de la gasolina. Cuando el número en el cartel vuelve a superar los 3$ por galón, deja de ser una historia de mercancías y se convierte en una historia de votantes. La energía es el impuesto más visible en el sistema. Los votantes no analizan el PCE subyacente, pero ven cada centavo en la bomba.
Cada dólar añadido al promedio nacional es un impuesto que los votantes sienten semanalmente. La guerra con Irán no es un seminario abstracto de política exterior. Es un crudo más alto, expectativas de suministro más ajustadas, impresiones de inflación más firmes, rendimientos más pegajosos y un consumidor que de repente reconsidera el gasto discrecional. Eso se alimenta directamente en las calificaciones de aprobación. Cuando el barril habló, el rally de recuperación se volvió silencioso.
Si quieres entender la moderación del presidente, mira el gráfico de energía antes de mirar el mapa de la guerra.
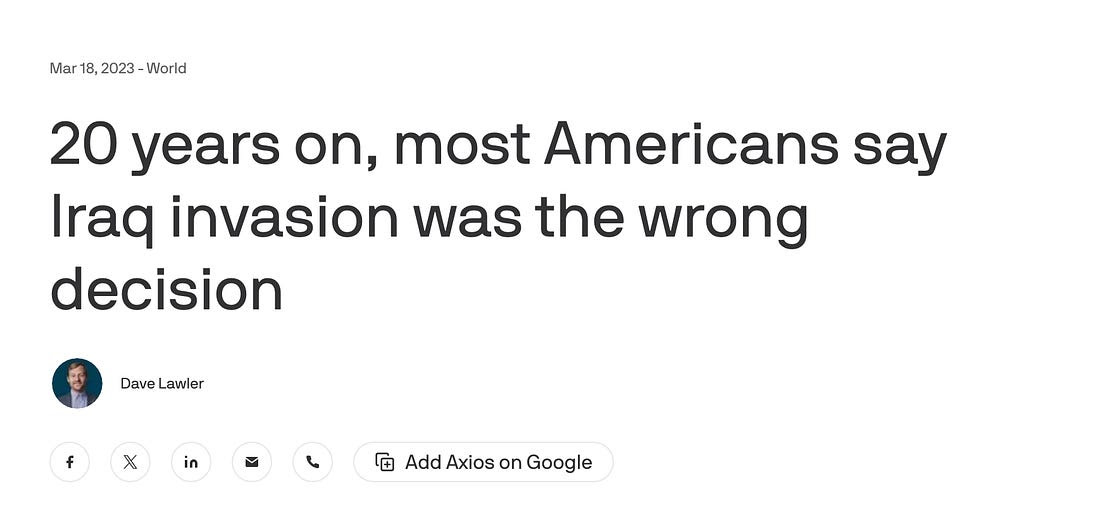
La guerra de Irak ofrece una lección de arco más largo. Para 2013, la mayoría de los estadounidenses consideraba que esa invasión era un error. Para el vigésimo aniversario, más de la mitad creía que fue la decisión equivocada. El comercio que una vez se liquidó con un 72 por ciento de aprobación eventualmente marcó profundamente en negativo.
La memoria política persiste. Los votantes recalibran.
Las mismas voces de política exterior que defendieron la guerra de Irak están nuevamente argumentando a favor de la escalada. Pero el mensaje de que bombardear Irán protege a los manifestantes o neutraliza el riesgo nuclear no ha logrado despejar el mercado. La oferta simplemente no está ahí.
Eso deja a la Casa Blanca con un cálculo que es un debate sobre la ideología interna del partido y, por supuesto, el margen bruto.
El presidente Donald Trump no ha bombardeado Irán. No ha cruzado ese Rubicón, a pesar de la retórica acalorada y las tensiones visibles con Teherán, incluso con Benjamin Netanyahu en la sala. Continúa diciendo que quiere hablar.
Eso no es accidental.
Si 2003 fue un momento de riesgo geopolítico total respaldado por un abrumador apoyo interno, en 2026 debería sentirse pronto como un mercado donde la volatilidad recuerda la lección histórica.
Hay una desconexión entre las probabilidades de apuestas que implican una probabilidad de escalada y los datos de votantes que implican una postura de mantenerse fuera de Irán. Uno de esos eventualmente se reajustará.
Mi sesgo es que la opinión pública importa más que los tambores de guerra. Especialmente durante un ciclo electoral donde los votantes dicen mantener nuestras tropas en casa, y los precios de la gasolina están a centímetros de convertirse en un referéndum de medio término.
En los mercados decimos no luches contra la cinta. En política es no luches contra las encuestas.
Hasta ahora, el presidente parece entender eso.
SPI Asset Management proporciona análisis de divisas, materias primas e índices globales, de manera oportuna y precisa sobre las principales tendencias económicas, análisis técnico y eventos mundiales que afectan a diferentes clases de activos e inversores.
Nuestras publicaciones son solo para fines de información general. No es un consejo de inversión ni una solicitud para comprar o vender valores.
Las opiniones son de los autores, no necesariamente de SPI Asset Management, sus funcionarios o directores. El comercio apalancado es de alto riesgo y no es adecuado para todos. Las pérdidas pueden superar las inversiones.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.