
El EUR/USD cerró la semana anterior con un avance notable, tras abrir en 1.1513 y finalizar en 1.1596, lo que supuso una apreciación semanal del 0.72%. La moneda común mantuvo una dinámica claramente alcista en un entorno donde el Dólar siguió mostrando debilidad estructural, condicionada principalmente por el ajuste de expectativas en torno a la política monetaria de la Reserva Federal.
A comienzos de la presente semana, el euro prolonga este impulso y encadena ya seis jornadas consecutivas de subidas. Durante la sesión europea del lunes, el par avanza un 0.32% adicional y se negocia en torno a 1.1632 en un movimiento sostenido por la reducción del diferencial de expectativas de tipos a favor de la moneda común. La creciente convicción del mercado de que la Fed aplicará recortes en la reunión de diciembre continúa debilitando al billete verde, permitiendo al euro ganar tracción incluso en ausencia de sorpresas macro significativas.
El deterioro económico en Estados Unidos aumenta la presión sobre Jerome Powell para recortar tipos
La atención del mercado se centra en la reunión de la Reserva Federal prevista para la próxima semana. Según los datos del CME Fed Watch, el escenario dominante es el de un recorte de tipos hasta el rango 3.50%-3.75%, con una probabilidad del 87.6%. El 12.4% de probabilidad restante se asigna a que la Fed mantenga el tipo actual en 3.75%-4.00%. La ausencia de datos oficiales clave antes del encuentro, como las nóminas no agrícolas, introduce un elemento adicional de incertidumbre, lo que otorga mayor relevancia a indicadores alternativos como el cambio de empleo ADP. En un comportamiento que puede resultar contraintuitivo, una lectura más débil de lo esperado sería interpretada positivamente por el mercado, ya que reforzaría la tesis de un enfriamiento del mercado laboral compatible con nuevos recortes de tipos.
El PMI del ISM, clave para leer el momentum económico previo a la Fed
En paralelo, el PMI del ISM que se publica este lunes adquiere especial protagonismo al actuar como un barómetro adelantado del ciclo económico estadounidense. Asimismo, el PCE subyacente, indicador favorito de la Fed para evaluar presiones inflacionarias, se publicará esta semana, aunque únicamente en su lectura de septiembre, previa al cierre del gobierno. Al no disponer todavía de los datos actualizados, es previsible que los inversores resten importancia a esta publicación.
El enfriamiento del sector inmobiliario podría lastrar la confianza del consumidor
En cuanto al sector inmobiliario, el indicador Case-Shiller del precio de la vivienda en Estados Unidos acumula ya dos meses consecutivos en negativo en su lectura intermensual y, pese a mantenerse aún en un crecimiento interanual del 1.3%, la tendencia sugiere posibles descensos adicionales en 2026. Una corrección más profunda en los precios residenciales podría impactar negativamente en la confianza del consumidor, un indicador que ya se encuentra bajo presión. La encuesta de la Universidad de Michigan marca mínimos históricos y la del Conference Board retrocede hacia niveles próximos a los observados durante la pandemia del Covid.
La moderación salarial refuerza la perspectiva de estabilidad del BCE
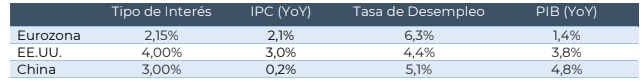
En Europa, los salarios negociados en convenios colectivos muestran una clara moderación tras crecer ahora un 1,9% frente al 4% previo. Esta contención salarial contribuye a estabilizar los costes laborales y refuerza la expectativa de que el BCE pueda mantener los tipos cerca del 2%, nivel considerado neutral, en línea con su objetivo de inflación del 2%.
El consumo europeo muestra señales de resiliencia de cara a 2026
En cuanto a la actividad, los datos de ventas minoristas reflejan una divergencia que continúa favoreciendo al sur de Europa. España registra un incremento del 3.8% en octubre, mientras que Alemania muestra un avance más modesto, del 0.9%. No obstante, el consumo alemán sugiere un posible cambio de tendencia para 2026, especialmente si converge con una normalización gradual del entorno industrial del país y el plan de inversión pública que plantea de cara a los próximos años. Por ahora, España vuelve a consolidarse como uno de los motores del crecimiento regional en la Eurozona.
La crisis inmobiliaria continúa lastrando la estabilidad económica en China
La economía china sigue mostrando señales de vulnerabilidad estructural, especialmente en el sector inmobiliario. Las viviendas acumulan una depreciación de entre el 20% al 40% desde el estallido de la burbuja en 2021, afectando tanto a la solvencia de los promotores como a la percepción de riqueza de los hogares. A esta dinámica se suma la caída del PMI de servicios, que entra en terreno negativo por primera vez en tres años, complicando los esfuerzos de Pekín por alcanzar los objetivos de crecimiento previstos para 2025. La combinación de debilidad en el sector inmobiliario y deterioro del sector servicios intensifica la presión sobre las autoridades para adoptar medidas de estímulo adicionales.
Calendario Económico
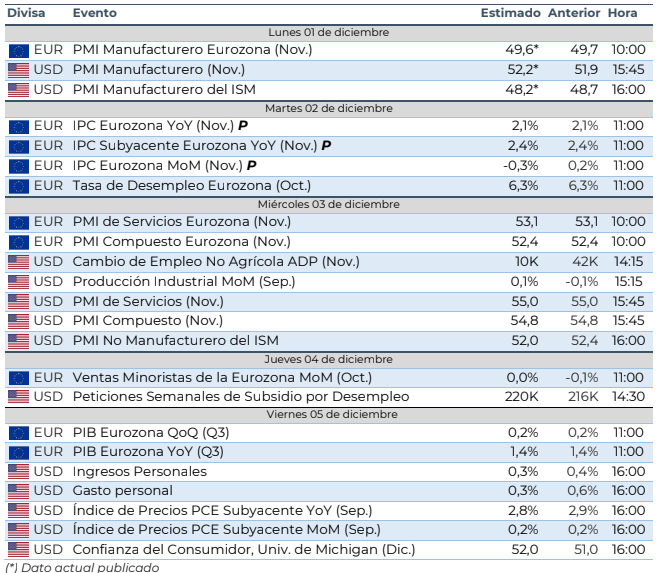
Esta semana, la atención de los inversores estará centrada en un conjunto de indicadores clave a ambos lados del Atlántico. En Estados Unidos, el mercado analizará con detalle el dato de cambio de empleo ADP de noviembre, especialmente relevante ante la ausencia de las nóminas no agrícolas, así como el índice de precios PCE subyacente de septiembre, que pese a no estar actualizado sigue siendo la referencia preferida de la Fed para evaluar la evolución de los precios. También se publicará la confianza del consumidor de la Universidad de Michigan, un indicador que permanece en niveles históricamente deprimidos y que contribuirá a matizar la percepción del ciclo estadounidense.
En la Eurozona, la semana viene marcada por la publicación del IPC de noviembre, fundamental para calibrar el margen de actuación del BCE, además de la actualización del PIB del tercer trimestre y las ventas minoristas, que permitirán evaluar la resiliencia del consumo interno en el bloque. Finalmente, los PMIs a ambos lados del Atlántico ofrecerán nuevas señales sobre el pulso de la actividad y el ritmo de desaceleración o recuperación de las economías desarrolladas.
Strat FX es una marca comercial propiedad de Strat FX, Sociedad de Valores, S.A., con NIF A06829477, Sociedad de Valores autorizada por la Comisión Nacional del Mercado de Valores bajo el número de registro 319, con página web: www.stratfx.com y email de contacto: [email protected]. La información contenida en este reporte ha sido obtenida de distintas fuentes públicas o privadas bajo acuerdos de colaboración. Este documento está destinado exclusivamente a clientes profesionales y su objetivo no es asesorar o emitir consejos de inversión. Invertir en el mercado conlleva un riesgo, asesórese con un profesional regulado antes de operar
Últimos Análisis
CONTENIDO RECOMENDADO
El Euro marca un mínimo anual mientras los datos de EE.UU. mantienen sobre la mesa el endurecimiento de la Fed
El EUR/USD extiende su caída el jueves, descendiendo a su nivel más bajo desde mayo de 2025 y estableciendo un nuevo mínimo anual, mientras el Dólar estadounidense (USD) sigue firmemente respaldado por los elevados rendimientos de los bonos del Tesoro estadounidense y la resiliencia de los datos económicos de EE.UU.
El Oro enfrenta dificultades ante los elevados rendimientos de los bonos del Tesoro de EE.UU.
El Oro (XAU/USD) se mantiene estable el jueves, ya que un Dólar estadounidense (USD) más fuerte y los elevados rendimientos de los bonos del Tesoro de EE.UU. limitan el alza.
El petróleo extiende su repunte mientras el Pentágono añade otro grupo de portaaviones
Un informe que señala que el Pentágono está enviando un tercer grupo de ataque de portaaviones a Oriente Medio ha añadido un segundo impulso a la recuperación del petróleo crudo del jueves.

El S&P 500 rebota desde mínimos de dos semanas, el foco gira ahora a las Nóminas no Agrícolas
El S&P 500 comenzó la jornada en 7.686, reaccionando al alza desde un mínimo del día en 7.615 hasta llegar a un máximo diario en 7.705. Actualmente, el índice bursátil opera en 7.669, subiendo un 0.20% en la cuarta jornada de la semana.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.