
El EUR/USD cerró la semana pasada con una subida del +0.50%, avanzando hasta 1.1786 y alcanzando máximos de dos semanas gracias a la mejora temporal del sentimiento de riesgo ante expectativas de una posible desescalada entre Estados Unidos e Irán. El par se fortaleció a medida que los datos laborales mixtos de Estados Unidos y las esperanzas de un acuerdo entre Estados Unidos e Irán presionaban al Dólar.
Sin embargo, el inicio de esta semana ha devuelto cautela al mercado después de que Donald Trump rechazara la última propuesta de paz iraní, reactivando las tensiones en Oriente Medio y favoreciendo nuevamente al dólar. El EUR/USD retrocedió inicialmente hacia la zona de 1.1750, aunque posteriormente la moneda común logró recuperar parte de las pérdidas y cotiza nuevamente por encima de 1.1770 al cierre de la sesión europea del lunes, condicionado por dos factores principales: la evolución del conflicto en el Golfo y las expectativas de política monetaria en EE.UU. y Europa. A corto plazo, el mercado mantiene un sesgo prudente antes del IPC estadounidense, mientras la volatilidad implícita a un mes cae a mínimos desde enero, pese al elevado riesgo geopolítico.
En el resto del G10, el comportamiento de las divisas continúa dominado por flujos defensivos y materias primas. El franco suizo mantiene su fortaleza como activo refugio, mientras la corona noruega sigue respaldada por el repunte del petróleo. El dólar australiano extiende su recuperación apoyado en las expectativas de tipos de interés del RBA elevados para contener la inflación energética. Por su parte, la libra esterlina mantiene un desempeño sólido frente al dólar y el euro, impulsada por expectativas de endurecimiento monetario más persistente en Reino Unido.
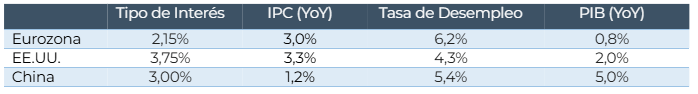
La Fed abre la puerta a nuevas subidas de tipos ante el riesgo inflacionario
En el ámbito de la política monetaria, la Reserva Federal de Estados Unidos se encuentra en una encrucijada marcada por la incertidumbre bélica. Funcionarios de la Fed han señalado que, si bien el mercado laboral se mantiene robusto con la creación de 115.000 empleos en abril, el riesgo de que la guerra impulse la inflación podría obligar a mantener las tasas elevadas por mucho más tiempo del previsto. Durante la última semana, varios miembros del FOMC reforzaron la idea de que el próximo movimiento de tipos no necesariamente será un recorte, afirmando que un cierre prolongado del Estrecho de Ormuz podría justificar nuevas subidas de tipos.
Christine Lagarde mantiene cautela mientras el mercado descuenta subidas de tipos en junio
Por su parte, el Banco Central Europeo parece inclinarse hacia una postura más restrictiva. Aunque Christine Lagarde aboga por la prudencia y la espera de nuevos datos, el consenso de analistas y varios miembros del Consejo de Gobierno ya anticipan al menos dos subidas de tipos para este año, comenzando en junio, como respuesta inevitable al encarecimiento de la energía que amenaza con desanclar las expectativas de precios en la eurozona.
Datos mixtos de empleo en Estados Unidos
Los datos macroeconómicos estadounidenses continúan mostrando cierta resiliencia pese al deterioro geopolítico. Las nóminas no agrícolas sorprendieron al alza en abril con la creación de 115.000 nuevos empleos, por encima de los 62.000 anticipados por los analistas, pero por debajo de los 185.000 que registraba el dato revisado de marzo. La tasa de desempleo permaneció estable en 4.3%, reforzando la percepción de un mercado laboral todavía sólido y otorgando margen a la Fed para priorizar los riesgos inflacionarios derivados del shock energético.
Muestras de desaceleración en la Eurozona complican el equilibrio del BCE
En contraste, la actividad europea continúa deteriorándose. En Francia, el PMI de servicios cayó a 46.5 y el índice compuesto acumuló su cuarto mes consecutivo en contracción, reflejando debilidad en la demanda interna y un crecimiento cada vez más frágil en la eurozona.
IPC estadounidense y PIB de la Eurozona marcarán el rumbo del mercado esta semana
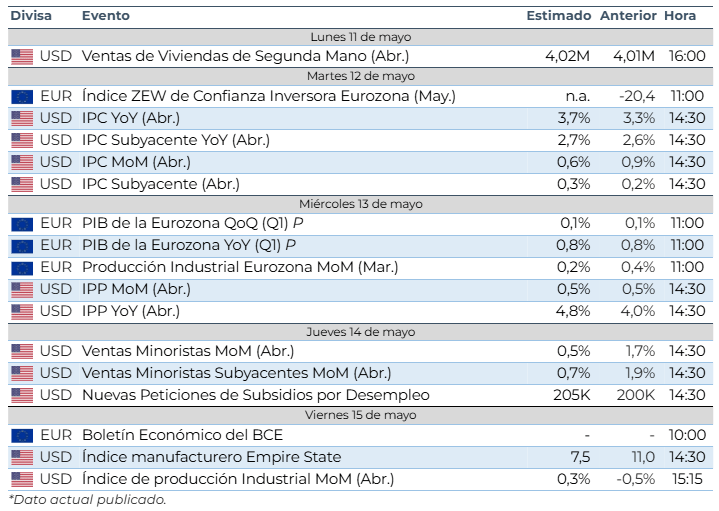
La atención del mercado esta semana estará centrada en el IPC estadounidense y en cualquier avance en las negociaciones entre Estados Unidos e Irán. Un repunte adicional de la inflación reforzaría el sesgo hawkish de la Fed y sostendría al dólar, especialmente frente a divisas europeas más sensibles al shock energético. En la Eurozona, todas las miradas estarán puestas en el PIB provisional del primer trimestre y el índice Zew de confianza inversora.
Al mismo tiempo, la evolución del precio del petróleo seguirá siendo el principal driver macro global. La estabilidad del Estrecho de Ormuz se ha convertido en una variable crítica no solo para commodities, sino también para expectativas de inflación, curvas de tipos y posicionamiento en FX.
Calendario Económico de la Semana
Strat FX es una marca comercial propiedad de Strat FX, Sociedad de Valores, S.A., con NIF A06829477, Sociedad de Valores autorizada por la Comisión Nacional del Mercado de Valores bajo el número de registro 319, con página web: www.stratfx.com y email de contacto: [email protected]. La información contenida en este reporte ha sido obtenida de distintas fuentes públicas o privadas bajo acuerdos de colaboración. Este documento está destinado exclusivamente a clientes profesionales y su objetivo no es asesorar o emitir consejos de inversión. Invertir en el mercado conlleva un riesgo, asesórese con un profesional regulado antes de operar
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.