
Los mercados financieros iniciaron junio bajo la influencia de dos fuerzas dominantes: el recrudecimiento de las tensiones en Oriente Medio y el giro más restrictivo de los principales bancos centrales. Durante la última semana de mayo, el euro logró mantener una trayectoria positiva frente al Dólar, cerrando la semana en 1.1655 con una variación semanal de +0.21%. La apreciación de la moneda común estuvo respaldada por una percepción creciente de que el Banco Central Europeo está dispuesto a actuar con mayor contundencia frente a las presiones inflacionarias derivadas del encarecimiento de la energía.
Sin embargo, el comienzo de la nueva semana ha mostrado un cambio de tono. El cruce con el billete verde abrió esta semana en 1.1655 y cotiza a finales d la jornada del lunes en 1.1614 registrando una caída de -0.35%. La búsqueda de activos refugio favoreció al dólar estadounidense después de que Irán suspendiera los canales de comunicación indirecta con Estados Unidos tras los ataques israelíes en el Líbano, elevando nuevamente la preocupación sobre una posible escalada regional.
En este contexto, el mercado de divisas refleja un equilibrio delicado entre factores monetarios y geopolíticos. La libra esterlina mostró una resistencia relativa frente al fortalecimiento generalizado del Dólar, mientras que las divisas vinculadas al ciclo económico global, como el dólar australiano y el neozelandés, registraron retrocesos. El franco suizo también perdió terreno frente al billete verde, evidenciando que, por el momento, la fortaleza del dólar responde más a factores de riesgo global que a movimientos tradicionales de refugio.
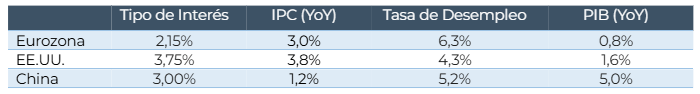
El BCE centra su atención en la publicación del IPC de la Eurozona
La evolución de los bancos centrales se ha convertido en el principal catalizador de las expectativas de mercado. El Banco Central Europeo ha endurecido notablemente su discurso durante las últimas semanas. Diversos miembros de la institución han advertido que el impacto del conflicto en Oriente Medio sobre los precios energéticos podría trasladarse de forma persistente al conjunto de la economía. La preocupación se centra en evitar que las expectativas de inflación se desvinculen y generen efectos de segunda ronda sobre salarios y precios. Como consecuencia, los mercados descuentan plenamente una subida de 25 puntos básicos en la reunión de junio, una expectativa que ha contribuido a sostener al euro frente a otras divisas desarrolladas. Será clave la publicación del IPC de la Eurozona de esta semana para valorar si se sostienen estas expectativas de subidas de tipos a corto plazo.
La Fed endurece su postra por las crecientes presiones inflacionarias
En Estados Unidos también se ha producido un cambio significativo en las expectativas monetarias. El repunte de la inflación asociado al encarecimiento de la energía ha llevado a los inversores a reconsiderar el escenario de tipos de interés. Frente a las expectativas de recortes que predominaban meses atrás, el mercado comienza a valorar un ciclo adicional de endurecimiento por parte de la Reserva Federal. Las declaraciones de distintos responsables monetarios han reforzado la idea de que la lucha contra la inflación sigue siendo prioritaria y que existe el riesgo de reaccionar demasiado tarde ante nuevas presiones inflacionarias.
Los crecientes costes energéticos impulsan la inflación en la Eurozona
Los datos macroeconómicos recientes respaldan la cautela de las autoridades monetarias. En la zona euro, Francia y España registraron una aceleración de la inflación durante mayo, impulsada principalmente por el aumento de los costes energéticos. Estas cifras fortalecen el argumento de quienes consideran necesario mantener una política monetaria restrictiva durante más tiempo. Al mismo tiempo, la actividad económica europea continúa mostrando señales mixtas, con diferencias importantes entre países y niveles de desempleo aún elevados en varias economías del bloque.
El mercado busca confirmar la resiliencia de la economía estadounidense
En Estados Unidos, la atención de los inversores se centra en la evolución del mercado laboral. Las previsiones apuntan a que el empleo se mantuvo sólido durante mayo, reforzando la percepción de una economía capaz de absorber tipos de interés elevados. Sin embargo, el consumidor estadounidense continúa enfrentándose a una combinación compleja de altos precios energéticos y encarecimiento de los alimentos. La persistencia de estas presiones inflacionarias amenaza con erosionar la confianza y limitar el crecimiento del consumo en los próximos trimestres.
Oriente Medio vuelve a dominar la agenda de los mercados
La geopolítica continúa siendo el principal factor de riesgo para los mercados globales. La decisión de Irán de suspender los intercambios de mensajes con Estados Unidos y las amenazas relacionadas con posibles restricciones al tránsito marítimo en puntos estratégicos como el Estrecho de Ormuz han provocado un fuerte repunte del petróleo. El Brent registró importantes subidas, alimentando el temor a una nueva fase de inflación energética global. Como consecuencia, los rendimientos de los bonos soberanos aumentaron y los activos de riesgo mostraron una mayor volatilidad.
Más allá de Oriente Medio, persisten focos de tensión en distintos frentes comerciales y estratégicos. Las relaciones entre la Unión Europea y China siguen deteriorándose, mientras que otros países revisan acuerdos comerciales y políticas industriales en respuesta a un entorno internacional cada vez más fragmentado. La combinación de conflictos militares, rivalidad geoeconómica y riesgos sobre las cadenas de suministro mantiene elevados los niveles de incertidumbre y obliga a los inversores a incorporar primas de riesgo más altas en sus decisiones.
Semana clave para la Eurozona: El IPC, el PIB y la actividad empresarial en el foco
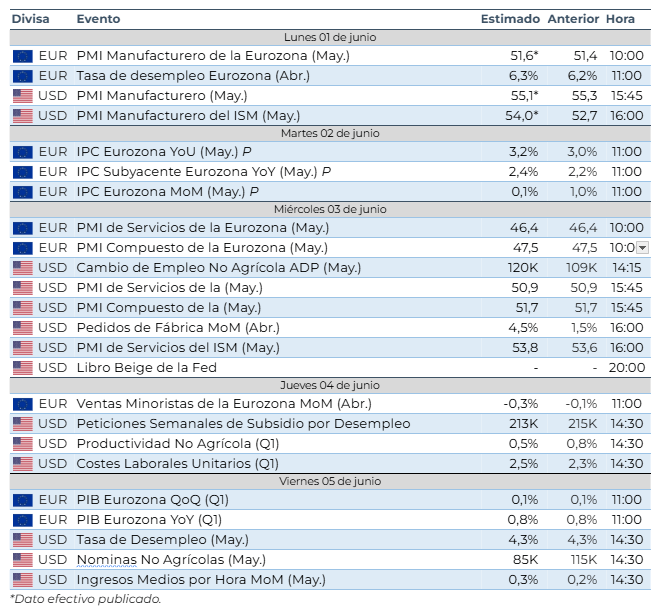
La semana se presenta especialmente intensa desde el punto de vista macroeconómico, con una agenda repleta de referencias clave. En la Eurozona, el PMI manufacturero publicado al inicio de la semana sorprendió positivamente al situarse ligeramente por encima de las previsiones, sugiriendo una moderada mejora de la actividad industrial. Sin embargo, la tasa de desempleo aumentó hasta el 6,3%, una décima por encima del dato anterior, reflejando que la recuperación económica sigue mostrando ciertas fragilidades. El principal foco de atención llegará el martes con la publicación del IPC agregado de la Eurozona, donde el consenso anticipa un nuevo repunte tanto de la inflación general como de la subyacente, un dato especialmente relevante a dos semanas de la reunión del BCE. Posteriormente, los inversores analizarán los PMI de servicios y compuesto, las ventas minoristas y la revisión del PIB del primer trimestre para evaluar si la economía europea mantiene capacidad de crecimiento pese al endurecimiento de las condiciones financieras.
En Estados Unidos, la atención se concentrará en los indicadores de empleo, incluyendo el informe ADP de empleo, las nóminas no agrícolas (NFPs) y la tasa de desempleo, referencias clave para calibrar la fortaleza del mercado laboral y las futuras decisiones de la Reserva Federal. La semana se completará con la publicación de los PMI de actividad y el Libro Beige de la Fed, que ofrecerá una radiografía actualizada de las condiciones económicas en los 12 distritos que integra la Reserva Federal.
Strat FX es una marca comercial propiedad de Strat FX, Sociedad de Valores, S.A., con NIF A06829477, Sociedad de Valores autorizada por la Comisión Nacional del Mercado de Valores bajo el número de registro 319, con página web: www.stratfx.com y email de contacto: [email protected]. La información contenida en este reporte ha sido obtenida de distintas fuentes públicas o privadas bajo acuerdos de colaboración. Este documento está destinado exclusivamente a clientes profesionales y su objetivo no es asesorar o emitir consejos de inversión. Invertir en el mercado conlleva un riesgo, asesórese con un profesional regulado antes de operar
Últimos Análisis
CONTENIDO RECOMENDADO
El Euro marca un mínimo anual mientras los datos de EE.UU. mantienen sobre la mesa el endurecimiento de la Fed
El EUR/USD extiende su caída el jueves, descendiendo a su nivel más bajo desde mayo de 2025 y estableciendo un nuevo mínimo anual, mientras el Dólar estadounidense (USD) sigue firmemente respaldado por los elevados rendimientos de los bonos del Tesoro estadounidense y la resiliencia de los datos económicos de EE.UU.
El Oro enfrenta dificultades ante los elevados rendimientos de los bonos del Tesoro de EE.UU.
El Oro (XAU/USD) se mantiene estable el jueves, ya que un Dólar estadounidense (USD) más fuerte y los elevados rendimientos de los bonos del Tesoro de EE.UU. limitan el alza.
El petróleo extiende su repunte mientras el Pentágono añade otro grupo de portaaviones
Un informe que señala que el Pentágono está enviando un tercer grupo de ataque de portaaviones a Oriente Medio ha añadido un segundo impulso a la recuperación del petróleo crudo del jueves.

El S&P 500 rebota desde mínimos de dos semanas, el foco gira ahora a las Nóminas no Agrícolas
El S&P 500 comenzó la jornada en 7.686, reaccionando al alza desde un mínimo del día en 7.615 hasta llegar a un máximo diario en 7.705. Actualmente, el índice bursátil opera en 7.669, subiendo un 0.20% en la cuarta jornada de la semana.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.