 ING Global Economics Team
ING Economic and Financial Analysis
El sólido impulso exportador de Corea del Sur continuó en mayo, mientras que un optimista índice de gerentes de compras manufacturero sugiere que las exportaciones seguirán apoyando el crecimiento. Sin embargo, es probable que la debilidad del won coreano persista.
El aumento del superávit comercial señala un crecimiento firme en el segundo trimestre de 2026
Las exportaciones de Corea del Sur aumentaron un 53.2% interanual en mayo, superando las expectativas (frente al 48.0% en abril, 49.3% consenso de mercado, 52% ING). A pesar del conflicto en curso en Oriente Medio, el crecimiento de las exportaciones se aceleró, con los envíos ajustados por días laborables aumentando un 60.7%. Las exportaciones en los primeros cinco meses crecieron un 43.4%, en comparación con el 40.9% acumulado en abril.
Las exportaciones de semiconductores se dispararon un 169.4%, impulsadas por una fuerte inversión global en el sector de IA. Representan el 42.3% del total de exportaciones. Otros productos relacionados con IA – computadoras (290.7%), equipos inalámbricos (12.6%) y pantallas (9.4%) – también aumentaron.
Es probable que el impulso de crecimiento se acelere a lo largo de 2026 debido a la escasez estructural de chips. Las exportaciones deberían beneficiarse no solo del aumento de la inversión estadounidense en IA, sino también del auge del gasto chino en IA; ambos motores están destinados a impulsar la demanda de productos coreanos. Por destino, los envíos a EE.UU. aumentaron un 59.1%, con exportaciones de chips y computadoras creciendo un 651% y 675%, respectivamente. Las exportaciones a China crecieron aún más, un 80.9%, con las exportaciones de semiconductores (243%) representando la mayor parte de este crecimiento.
En cuanto a otras exportaciones importantes, las exportaciones de automóviles cayeron un 5.9% debido a los aranceles estadounidenses y las interrupciones logísticas causadas por la guerra en Oriente Medio, mientras que las exportaciones de barcos aumentaron un 16.7%. Los shocks en el suministro de energía tuvieron efectos mixtos en las exportaciones coreanas, ya que las exportaciones de productos petrolíferos aumentaron en valor (46.6%) pero disminuyeron en volumen (-23.8%). El gobierno ha impuesto una prohibición a la exportación de productos petrolíferos y petroquímicos, lo que debería seguir afectando estas exportaciones.
El desempeño exportador es fuerte no solo en el sector de chips sino también en otros sectores

Las importaciones aumentan firmemente debido a los mayores precios de la energía y las importaciones de bienes de capital
Las importaciones aumentaron un 20.8% en mayo (16.7% en abril, 21.5% consenso de mercado; 25% ING), impulsadas principalmente por los mayores precios de la energía. El volumen de importación de energía disminuyó, pero el valor aumentó un 15.9%. Las importaciones no energéticas también crecieron, destacando un aumento del 71% en equipos para la fabricación de semiconductores. Creemos que la fuerte demanda global de chips impulsará las inversiones en instalaciones domésticas.
El superávit comercial se ha ampliado gracias a los fuertes efectos de precios. Sin embargo, en términos de volumen, tanto las exportaciones como las importaciones se suavizaron, principalmente debido a las disminuciones en las importaciones de energía y las prohibiciones gubernamentales a la exportación de energía. Esperamos que las exportaciones sean el principal motor de crecimiento del PIB en el segundo trimestre, pero la contribución al crecimiento general debería ser menor en el 2T26 que en el 1T26.
El auge de la IA impulsa las exportaciones coreanas a EE.UU., ASEAN y China

El PMI manufacturero se mantiene en expansión por seis meses consecutivos
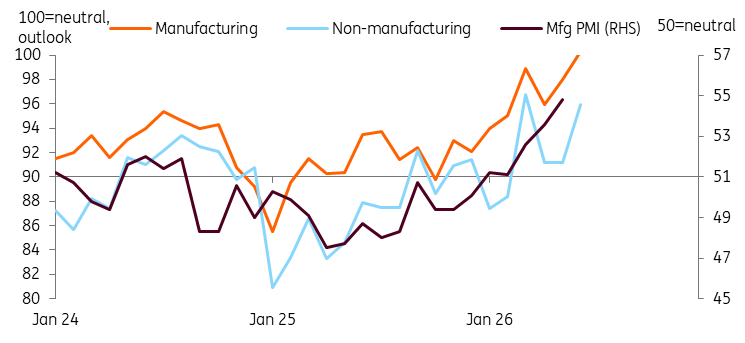
Similar a lo que sugirieron las encuestas empresariales locales la semana pasada, el PMI manufacturero avanzó nuevamente, subiendo a 54.8 en mayo desde 53.6 en abril. Esta es la lectura más alta desde marzo de 2021. No solo la producción, sino también los nuevos pedidos aumentaron, señalando que es probable que el crecimiento manufacturero continúe en el corto plazo. Dentro de la región, el PMI manufacturero ha ganado terreno recientemente en Corea y Japón. Creemos que, a pesar de los shocks energéticos, los principales fabricantes asiáticos permanecen en una fase expansiva, probablemente debido a la fuerte demanda general de TI.
El PMI manufacturero avanzó, señalando una perspectiva positiva para el crecimiento
A pesar del aumento del superávit comercial, el KRW se mantuvo bastante débil
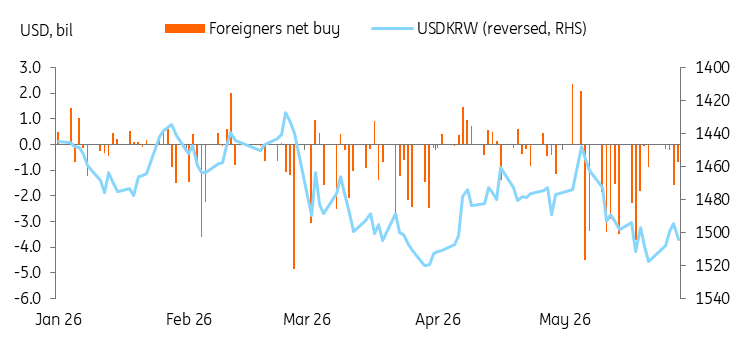
El superávit comercial acumulado en los primeros cinco meses alcanzó los 101.000 millones de dólares, registrando el mayor superávit en la historia. Sin embargo, la debilidad del KRW continúa. Creemos que la incertidumbre geopolítica es un factor principal en la debilidad del KRW. Pero también factores específicos de Corea pesan sobre la moneda. Irónicamente, el fuerte desempeño del KOSPI (+110% en lo que va del año) está alimentando la debilidad del won. A medida que la proporción de activos relacionados con Corea en las carteras de inversores extranjeros ha aumentado bruscamente, ahora se requiere un reequilibrio. Esto está llevando a una reducción en las tenencias de acciones domésticas por parte de inversores extranjeros, lo que se cree que contribuye a la debilidad del won.
La venta neta de KOSPI por parte de extranjeros es una razón principal de la debilidad del KRW
La apreciación del KRW debería ser gradual
Si el riesgo geopolítico disminuye, se espera que el USDKRW cotice por debajo del nivel de 1.500. Además, esperamos que el Banco de Corea actúe antes que la Reserva Federal, con un estrechamiento de la brecha de tasas de política que probablemente apoye al KRW. Por lo tanto, se espera que el USDKRW baje hasta alrededor de 1.450.
Considerando el mayor superávit por cuenta corriente y el estrechamiento de la brecha de rendimientos, 1.450 sigue siendo mucho más débil que el promedio a largo plazo. Creemos que existen factores que limitan una mayor ganancia del KRW.
La semana pasada, el Servicio Nacional de Pensiones (NPS) decidió aumentar la asignación objetivo para acciones domésticas del 14.9% actual al 20.8%. Esto estuvo en gran medida en línea con nuestra estimación del 19.9%. Además, el NPS decidió ampliar el rango del buffer de Asignación Estratégica de Activos (SAA) para responder a la volatilidad del mercado. Decidió no divulgar el tamaño del buffer. Esto dará más flexibilidad en la gestión de la cartera al NPS. Por lo tanto, es poco probable que el NPS reduzca agresivamente su peso en acciones domésticas a corto plazo. Sin embargo, esto implica que la asignación a activos distintos de acciones domésticas debe aumentar.
Según el plan de este año, la asignación a acciones extranjeras aumentó al 35.6% (desde 34.7%) y la asignación a bonos domésticos se redujo al 21.8% (desde 23.1%). Aunque el NPS ha aumentado su ratio de cobertura de divisas, es poco probable que cubra completamente sus inversiones en el extranjero, por lo que consideramos que la inversión continua en mercados de activos extranjeros seguirá presionando al KRW.
No solo la inversión en cartera, sino también la inversión directa en el extranjero aumentará. Como parte de las negociaciones comerciales Corea-EE.UU., las disposiciones sobre inversión directa en EE.UU. se finalizarán en la segunda mitad de 2026. Se espera que la inversión de empresas coreanas en EE.UU. aumente durante un período prolongado.
Por estas razones, a pesar del fuerte aumento del superávit comercial y el buen desempeño del KOSPI, esperamos que el USDKRW se mantenga por encima de 1.450 a finales de 2026.
Aviso Legal: Esta publicación ha sido preparada por ING únicamente con fines informativos, independientemente de los medios, la situación financiera o los objetivos de inversión de cada usuario. La información no constituye una recomendación de inversión, ni es asesoramiento de inversión, legal o fiscal, ni una oferta o solicitud de compra o venta de ningún instrumento financiero. Más información: https://think.ing.com/content-disclaimer/
Últimos Análisis
CONTENIDO RECOMENDADO
El Euro marca un mínimo anual mientras los datos de EE.UU. mantienen sobre la mesa el endurecimiento de la Fed
El EUR/USD extiende su caída el jueves, descendiendo a su nivel más bajo desde mayo de 2025 y estableciendo un nuevo mínimo anual, mientras el Dólar estadounidense (USD) sigue firmemente respaldado por los elevados rendimientos de los bonos del Tesoro estadounidense y la resiliencia de los datos económicos de EE.UU.
El Oro enfrenta dificultades ante los elevados rendimientos de los bonos del Tesoro de EE.UU.
El Oro (XAU/USD) se mantiene estable el jueves, ya que un Dólar estadounidense (USD) más fuerte y los elevados rendimientos de los bonos del Tesoro de EE.UU. limitan el alza.
El petróleo extiende su repunte mientras el Pentágono añade otro grupo de portaaviones
Un informe que señala que el Pentágono está enviando un tercer grupo de ataque de portaaviones a Oriente Medio ha añadido un segundo impulso a la recuperación del petróleo crudo del jueves.

El S&P 500 rebota desde mínimos de dos semanas, el foco gira ahora a las Nóminas no Agrícolas
El S&P 500 comenzó la jornada en 7.686, reaccionando al alza desde un mínimo del día en 7.615 hasta llegar a un máximo diario en 7.705. Actualmente, el índice bursátil opera en 7.669, subiendo un 0.20% en la cuarta jornada de la semana.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.