 Emanoelle Santos, Magíster en Economía
Este viernes, el cacao en la bolsa ICE de Estados Unidos registró una caída de más del 7% ante los temores de un posible superávit de oferta en la temporada 2025/2026, junto con una liquidación generalizada de posiciones largas. En la temporada pasada, la historia era distinta: predominaba el temor a una posible escasez por las malas condiciones climáticas. Sin embargo, hoy se observan perspectivas de producción significativamente mejores, principalmente en África Occidental (Costa de Marfil y Ghana) y también en Sudamérica. A esto se suma una demanda débil por parte de los fabricantes.
En la temporada 2024/2025, las existencias estimadas de cacao se ubicaron en torno a 1.1 millones de toneladas, un 4.2% interanual, según datos de la Organización Internacional del Cacao (ICCO). La cifra fue inferior a lo esperado (1.3 millones de toneladas), lo que sugiere que la brecha entre oferta y demanda fue menor de lo previsto y que el balance resultó menos deficitario que el déficit proyectado de 49.000 toneladas.
Las subidas previas del precio del cacao se trasladaron a los consumidores de chocolate, lo que provocó una disminución de la demanda y la sustitución del producto por alternativas más baratas. Actualmente, la expectativa es de un superávit de entre 175.000 y 250.000 toneladas, apoyado en la mejora de las condiciones climáticas en las principales regiones productoras.
Market movers: ¿Qué está impulsando el mercado del cacao ahora?
- Datos débiles de molienda apuntan a una demanda floja: Europa -8,3% interanual (peor 4T en 12 años); Asia -4,8% interanual; y América del Norte +0,3% interanual (prácticamente plano).
- El mercado físico refleja el aumento de inventarios y la congestión portuaria en Costa de Marfil. El gobierno intervino comprando 123.000 toneladas de cacao para estabilizar la situación.
- No hay registros de nuevas amenazas climáticas en África Occidental y se espera una mejora de las condiciones en las próximas semanas.
- Los precios más bajos de la materia prima pueden apoyar los márgenes de los productores; aun así, parte de los costos sigue cubierta por contratos a plazo firmados durante el período de precios elevados.
- Los fabricantes continúan procesando granos comprados cerca de los máximos del mercado, lo que ha llevado a muchos a subir precios, reducir el tamaño de los productos o sustituir manteca de cacao por grasas vegetales más baratas para proteger la rentabilidad.
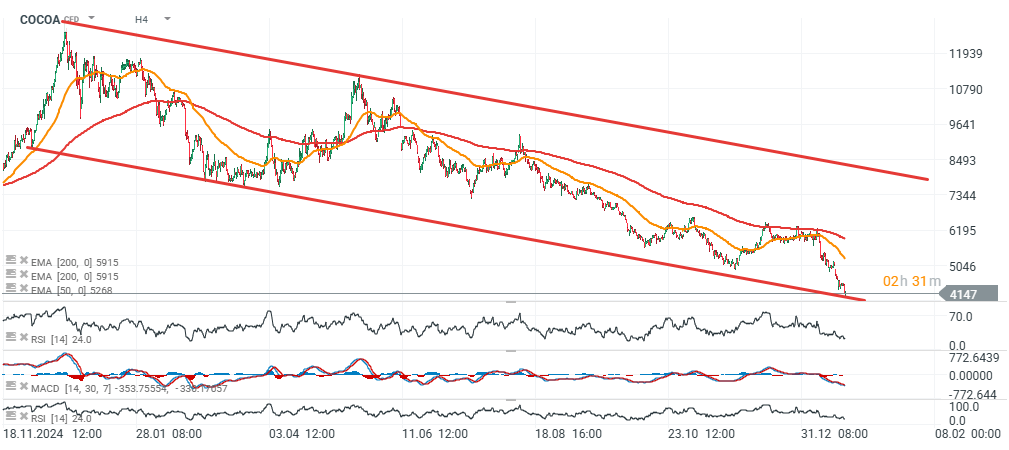
Desde el punto de vista técnico, los precios ponen a prueba el límite inferior de un canal bajista, cotizando con descuento frente a las medias móviles EMA200 y EMA50. Además, el RSI sugiere condiciones de sobreventa, con los futuros encaminándose a una variación semanal cercana al -20%, la mayor caída semanal en más de 18 meses. En comparación con los máximos alcanzados, el retroceso ya supera el 65%.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.