
- El Dólar estadounidense cedió sus ganancias anuales en un giro inesperado.
- El factor Groenlandia, el comercio entre EE.UU. y la UE, y Trump pesaron sobre el Dólar.
- Se anticipa en gran medida que la Fed mantenga sus tasas de interés sin cambios.
La semana que fue
Fue una semana difícil para el Dólar estadounidense (USD). De hecho, el Índice del Dólar estadounidense (DXY) no solo devolvió todas sus ganancias del año, sino que también cayó hasta mínimos de cuatro semanas por debajo de la marca de 98.00.
Durante este proceso, el Índice del Dólar cayó por debajo de su crucial media móvil simple (SMA) de 200 días, una reversión técnica que a menudo causa inquietud entre los traders y potencialmente conduce a una mayor debilidad si se produce una venta de seguimiento.
En cuanto a las tasas, la situación fue más mixta. El movimiento contra el Dólar se produjo junto a un rebote constante en los rendimientos a 2 años de EE.UU., lo que sugiere que las expectativas de tasas a corto plazo se mantienen relativamente firmes. Sin embargo, más adelante en la curva, los rendimientos se deslizaron a la baja, con tanto el medio como el extremo largo aflojándose a lo largo de la semana, un recordatorio de que las preocupaciones sobre el crecimiento y la inflación siguen siendo parte de la conversación macroeconómica más amplia.
La Fed, en enero: "Hemos recortado mucho... ahora esperamos"
Después de entregar 75 puntos básicos de recortes en 2025, los responsables de políticas han estado sonando como un comité que ha pulsado el botón de pausa. En términos simples, han estado diciendo a los mercados que quieren sentarse con los datos un tiempo antes de decidir si el próximo movimiento es otro recorte o una espera más prolongada.
Lo que es sorprendente es la división dentro de la Fed: Un grupo básicamente dice: "Cuidado, la inflación aún no está controlada, y un alivio adicional podría deshacer el progreso." El otro grupo es más abierto a la idea de que, si la inflación sigue comportándose, las tasas deberían bajar más para proteger los empleos y mantener la economía en el camino correcto.
Las voces de "no hay prisa por recortar" son bastante fuertes
Neel Kashkari (Minneapolis, votante) ha estado transmitiendo la más clara vibra de "no en enero". Indicó que no veía razón para recortar en la reunión de enero, sugiriendo que la barra para un alivio a corto plazo es alta.
Alberto Musalem (St Louis, no votante) adoptó un tono similar, diciendo que no veía muchas razones para un alivio adicional en el corto plazo.
Jeff Schmid (Kansas City, no votante) fue más allá y enmarcó el riesgo como asimétrico. Sugerió que recortar tasas ahora podría hacer más daño a la inflación de lo que ayudaría al empleo, implicando que no está convencido de que el mercado laboral necesite alivio en las tasas.
Raphael Bostic (Atlanta, no votante) sonó firmemente en el campamento de la inflación primero. Advirtió que la inflación aún era demasiado alta y señaló que la Fed necesitaba mantenerse enfocada en controlarla, un recordatorio de que algunos funcionarios aún ven el trabajo de la inflación como no terminado.
Los que apuestan por "mantener un ojo en los empleos, pero no adelantarnos"
El mensaje de Mary Daly (San Francisco, no votante) cayó en la categoría del medio cuidadoso. Implicó que la Fed necesitaría moverse deliberadamente mientras calibra la política para lograr tanto la estabilidad de precios como el pleno empleo.
John Williams (Nueva York, votante permanente) también sonó como si pensara que la política estaba en un buen lugar en este momento. Indicó que las tasas estaban bien posicionadas para apoyar la estabilización del mercado laboral mientras la inflación regresa al 2%, argumentando esencialmente que la postura actual puede hacer el trabajo sin ajustes inmediatos.
Austan Goolsbee (Chicago, no votante) le dio al mercado una condición simple: sugirió que necesitarían evidencia convincente de que la inflación estaba realmente en un camino de regreso al 2%. Eso no es una promesa de recorte, más bien un recordatorio de que la Fed quiere pruebas, no esperanzas.
El bando de “podríamos recortar más este año” está ahí, pero no es el tono mayoritario.
Stephen Miran (Gobernador del FOMC, votante) sonó el más moderado, como se anticipaba. Indicó que estaba buscando aproximadamente 150 puntos básicos de recortes este año, y enmarcó esa opinión como impulsada por la inflación, sugiriendo que cree que la inflación se enfriará lo suficiente como para permitir un alivio significativo, no que la esté ignorando.
El liderazgo está tratando de mantener el mensaje ordenado: "dependiente de datos, flexible, sin drama"
Dos voces senior, Philip Jefferson (Gobernador del FOMC, votante) y Michelle Bowman (Gobernador del FOMC, votante), se inclinaron fuertemente hacia una postura de "mantener las opciones abiertas".
Jefferson sugirió que la postura actual dejaba a la Fed bien posicionada para decidir el momento y la extensión de futuros ajustes basados en los datos entrantes, las perspectivas y los riesgos.
Bowman, por su parte, implicó que a menos que hubiera una mejora clara y sostenida en las condiciones del mercado laboral, la Fed debería estar lista para ajustar la política hacia un nivel neutral.
En general, el mensaje de la Fed este mes es uno de paciencia después de la acción. Habiendo ya realizado recortes de tasas sustanciales el año pasado, los responsables de políticas ahora quieren hacer una pausa y ver cómo responde la economía, en lugar de apresurarse a otro movimiento.
El debate interno es claro. Algunos temen que recortar demasiado pronto podría reavivar la inflación, mientras que otros temen que mantener la política demasiado ajustada durante demasiado tiempo podría eventualmente perjudicar el mercado laboral. Por ahora, ninguno de los dos lados ha ganado el argumento.
Lo que los une es la cautela: Hasta que haya evidencia clara de que la inflación está firmemente en camino de regresar al 2%, el instinto de la Fed es mantener la estabilidad, mantener sus opciones abiertas y dejar que los datos, no el calendario, dicten el siguiente paso.
Los mercados ven recortes; la Fed ve asuntos pendientes
Los últimos datos de inflación de EE.UU. mostraron que tanto el Índice de Precios al Consumidor (IPC) general como el núcleo avanzaron un 2.7% y un 2.6%, respectivamente, en el año hasta diciembre, con ambos datos coincidiendo con el avance del mes anterior.
Los inversores vieron este conjunto de datos como una confirmación de futuros recortes de tasas de interés en los próximos meses, a pesar de que el impacto de los aranceles estadounidenses sobre el costo de vida de los estadounidenses aún sigue siendo poco claro, y varios funcionarios de la Fed siguen advirtiendo que la inflación sigue siendo elevada y bastante por encima del objetivo del 2% del banco.
El Dólar se debilita a medida que la política, no los datos, impulsan el sentimiento
Más ampliamente, el estado de ánimo de esta semana ha sido moldeado por un trasfondo geopolítico cambiante que dejó a los inversores inquietos. Los mercados reaccionaron a los titulares que sugerían que el presidente Trump había asegurado el acceso de EE.UU. a Groenlandia a través de un acuerdo vinculado a la OTAN, un desarrollo que vino acompañado de un suavizamiento en la retórica hacia Europa.
Trump pareció retroceder de las renovadas amenazas arancelarias y minimizó cualquier noción de tomar por la fuerza el territorio autónomo de Dinamarca, movimientos que ayudaron a enfriar una fuente de tensión, incluso mientras abrían otro conjunto de preguntas.
En la galaxia de divisas, el Dólar estadounidense terminó absorbiendo la mayor parte de esa incertidumbre. Los activos estadounidenses fueron golpeados con fuerza a principios de la semana a medida que los nervios geopolíticos se intensificaron, reviviendo la conversación sobre el llamado comercio de "Vender América", ya que los inversores cuestionaron una vez más si el riesgo político podría comenzar a pesar más persistentemente sobre los mercados estadounidenses y el Dólar por igual.
Qué esperar del Dólar estadounidense
La atención la próxima semana se centra firmemente en la reunión del FOMC el 28 de enero y cualquier comentario de seguimiento de los fijadores de tasas una vez que se tome la decisión.
En el frente doméstico, las solicitudes semanales de subsidio por desempleo inicial probablemente atraerán su habitual atención.
Paisaje técnico
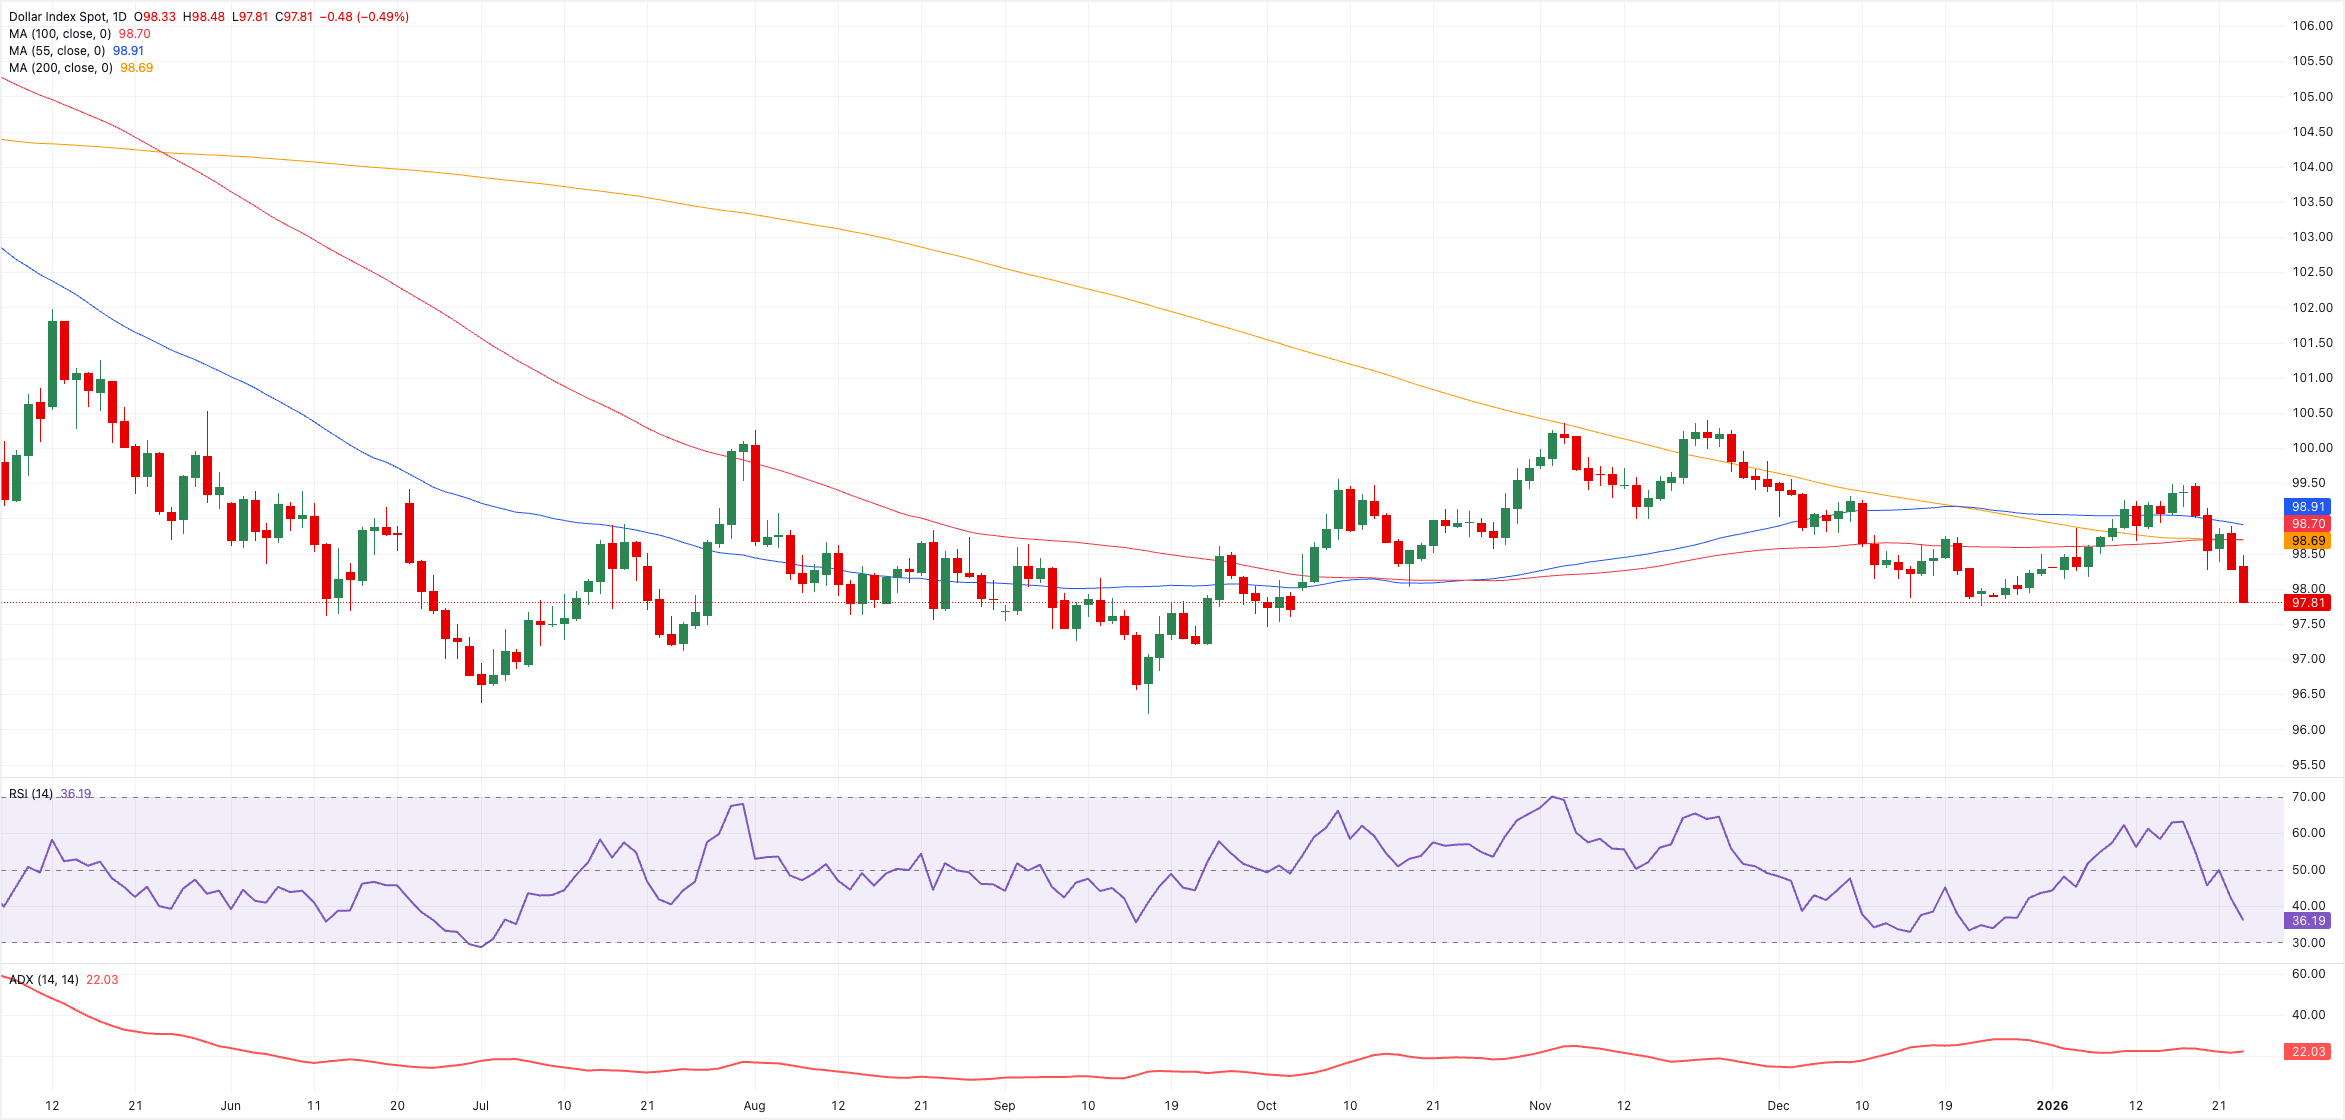
Después de subir a la zona de máximos anuales alrededor de 99.50 a principios de mes, el Índice del Dólar estadounidense (DXY) ha estado bajo una nueva y bastante persistente presión de venta. En ese contexto, el índice regresó a la zona por debajo de la zona de contención en 98.00 hacia el final de la semana.
Al hacerlo, el DXY rompió por debajo de su SMA crítica de 200 días en 98.70, exponiendo la continuación de la tendencia bajista, al menos en el muy corto plazo. Desde aquí, el siguiente soporte se sitúa en el mínimo de diciembre de 97.74. Un retroceso más profundo podría poner de nuevo en foco el mínimo de 2025 en 96.21 (17 de septiembre), antes del valle de febrero de 2022 en 95.13, y el mínimo de 2022 en 94.62 (14 de enero).
Un giro alcista, en contraste, debería superar nuevamente la SMA de 200 días, abriendo así la puerta a una probable prueba de la SMA interina de 55 días en 98.96, antes del techo de 2026 en 99.16 (16 de enero). Al norte de aquí aparece el máximo de noviembre de 2025 en 100.39 antes del pico de mayo de 2025 en 101.97.
Además, los indicadores de impulso parecen favorecer retrocesos adicionales en el horizonte a corto plazo. Dicho esto, el Índice de Fuerza Relativa (RSI) se suaviza hacia la marca de 40, mientras que el Índice Direccional Promedio (ADX) justo por encima del nivel 19 sugiere que la tendencia aún se ve firme.
Conclusión
En las últimas sesiones, el Dólar estadounidense se ha retirado, ya que el impulso a corto plazo claramente se ha desplazado en su contra. Gran parte de esa debilidad parece ser de naturaleza política, con los mercados cada vez más centrados en los titulares y la incertidumbre en torno al presidente Trump en lugar de en los datos.
El mercado laboral sigue siendo el enfoque central para la Fed. Los responsables de la política están observando de cerca cualquier señal significativa de debilidad, pero la inflación sigue siendo una parte muy importante de la historia. Las presiones de precios siguen siendo incómodamente altas, y si el progreso en la desinflación comienza a estancarse, las esperanzas de recortes de tasas tempranos o agresivos podrían reducirse rápidamente.
En ese escenario, la Fed probablemente se mantendría con una postura más cautelosa y, con el tiempo, argumentaría a favor de un Dólar estadounidense más firme, a pesar del ruido político.
Fed - Preguntas Frecuentes
La política monetaria de Estados Unidos está dirigida por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de los precios y fomentar el pleno empleo. Su principal herramienta para lograr estos objetivos es ajustar los tipos de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Reserva Federal, ésta sube los tipos de interés, incrementando los costes de los préstamos en toda la economía. Esto se traduce en un fortalecimiento del Dólar estadounidense (USD), ya que hace de Estados Unidos un lugar más atractivo para que los inversores internacionales coloquen su dinero. Cuando la inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Reserva Federal puede bajar los tipos de interés para fomentar el endeudamiento, lo que pesa sobre el billete verde.
La Reserva Federal (Fed) celebra ocho reuniones al año, en las que el Comité Federal de Mercado Abierto (FOMC) evalúa la situación económica y toma decisiones de política monetaria. El FOMC está formado por doce funcionarios de la Reserva Federal: los siete miembros del Consejo de Gobernadores, el presidente del Banco de la Reserva Federal de Nueva York y cuatro de los once presidentes de los bancos regionales de la Reserva, que ejercen sus cargos durante un año de forma rotatoria.
En situaciones extremas, la Reserva Federal puede recurrir a una política denominada Quantitative Easing (QE). El QE es el proceso por el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Es una medida de política no estándar utilizada durante las crisis o cuando la inflación es extremadamente baja. Fue el arma elegida por la Fed durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos de alta calidad de instituciones financieras. El QE suele debilitar al Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso a la QE, por el que la Reserva Federal deja de comprar bonos a instituciones financieras y no reinvierte el capital de los bonos que tiene en cartera que vencen, para comprar nuevos bonos. Suele ser positivo para el valor del Dólar estadounidense.
La información en estas páginas contiene declaraciones a futuro que implican riesgos e incertidumbres. Los mercados e instrumentos perfilados en esta página son sólo para fines informativos y no deben de ninguna manera aparecer como una recomendación para comprar o vender estos valores. Usted debe hacer su propia investigación minuciosa antes de tomar cualquier decisión de inversión. FXStreet no garantiza de ninguna manera que esta información esté libre de errores, errores, o incorrecciones materiales. Tampoco garantiza que esta información sea de naturaleza oportuna. Invertir en Forex implica un gran riesgo, incluyendo la pérdida de toda o parte de su inversión, así como angustia emocional. Todos los riesgos, pérdidas y costos asociados con la inversión, incluyendo la pérdida total del capital, son su responsabilidad.
Últimos Análisis
CONTENIDO RECOMENDADO

EUR/USD Pronóstico: El próximo movimiento depende de los datos del NFP de EE.UU.
El Euro encuentra soporte temporal frente al Dólar el viernes tras una racha de pérdidas de cuatro días, en la que alcanzó un nuevo mínimo anual en 1.1215.

Oro Previsión: Las Nóminas no Agrícolas de EE.UU. tienen la clave del próximo gran movimiento del XAU/USD
El Oro ha vuelto a la zona roja en Asia el viernes tras fracasar en varios intentos de recuperar los 4.200$.

Plata Pronóstico: El XAG/USD sube cerca de 61.40$ mientras los rendimientos de EE.UU. retroceden
El precio de la Plata (XAG/USD) sube un 0.55% hasta cerca de 61.38$ durante la última parte de la sesión asiática del viernes. El metal blanco avanza ligeramente mientras el repunte de los rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.) se ha detenido.

GBP/USD Pronóstico: Probablemente vuelva a probar el mínimo anual cerca de 1.3140
La Libra esterlina (GBP) cotiza un 0.1% al alza alrededor de 1.3208 frente al Dólar estadounidense (USD) durante la sesión asiática del viernes. El par GBP/USD, mientras el Índice del Dólar estadounidense cotiza ligeramente a la baja cerca de 101.93 tras registrar el jueves un nuevo máximo de más de un año en 102.20.

Aquí está lo que necesitas saber el viernes, 2 de octubre:
El Dólar estadounidense corrige a la baja frente a sus principales rivales a primera hora del viernes, mientras los inversores se preparan para el crucial informe de empleo de septiembre, que incluirá las cifras de Nóminas no Agrícolas, inflación salarial y tasa de desempleo. Antes de esta publicación, el calendario económico europeo ofrecerá los datos del Índice Armonizado de Precios al Consumo de septiembre.